
Startseite » Zahlungsanbieter Vergleich » Wissen zur Kartenzahlung » Zahlungsdienstleister für Betriebe, Arten, Kriterien und die richtige Auswahl
Ein Zahlungsdienstleister ist ein Unternehmen mit Erlaubnis, Zahlungen für andere abzuwickeln, für Betriebe also vor allem der Anbieter, der Kartenzahlungen am Terminal, an der Kasse oder im Onlineshop annimmt und auf Ihr Konto auszahlt. In Deutschland regelt das Zahlungsdiensteaufsichtsgesetz, wer das darf, die Aufsicht liegt bei der BaFin oder bei einer anderen europäischen Aufsicht. Die Auswahl entscheidet über Ihre Kosten, Ihre Technik und Ihre Vertragsbindung für Jahre. Dieser Ratgeber erklärt die Arten von Anbietern, vergleicht veröffentlichte Tarife, zeigt die wichtigsten Kriterien und typische Fehler und gibt eine Empfehlung je Betriebstyp.
Rechtlich ist ein Zahlungsdienstleister ein Unternehmen, das Zahlungsdienste erbringt. Das Zahlungsdiensteaufsichtsgesetz, kurz ZAG, setzt die europäische Zahlungsdiensterichtlinie PSD2 um und zählt dazu vor allem Zahlungsinstitute, E-Geld-Institute und Banken. Als Zahlungsdienst nennt das ZAG unter anderem das Akquisitionsgeschäft, also die Annahme und Abrechnung von Kartenzahlungen für Händler. Genau diese Leistung kaufen Sie ein, wenn Sie Kartenzahlung anbieten.
Wer Zahlungsdienste gewerblich erbringt, braucht in Deutschland eine Erlaubnis der BaFin, als Zahlungsinstitut nach Paragraf 10 ZAG oder als E-Geld-Institut nach Paragraf 11 ZAG. Anbieter mit Erlaubnis in einem anderen EU-Staat dürfen über den Europäischen Pass auch in Deutschland tätig sein und werden dann in erster Linie von ihrer Heimataufsicht überwacht. Wie Sie die Zulassung prüfen, erklärt der Beitrag Zahlungsdienstleister und BaFin.
Im Alltag werden die Begriffe Zahlungsdienstleister, Zahlungsanbieter und Payment Service Provider oft gleich verwendet. Genau genommen ist nicht jede Firma, die Ihnen ein Terminal verkauft, selbst ein lizenzierter Zahlungsdienstleister. Häufig steht ein Institut im Hintergrund, das die Zahlungen abrechnet. Den Unterschied zum Begriff aus dem Onlinehandel erklärt der Beitrag zum Payment Service Provider.
Welche Zahlungsdienstleister gibt es also für einen Betrieb? Nach Geschäftsmodell lassen sich vier Grundtypen unterscheiden. Viele Anbieter decken mehrere davon ab, etwa ein Acquirer, der zusätzlich Kassen und Onlinezahlungen anbietet. Eine ausführliche Marktübersicht finden Sie im Beitrag Zahlungsdienstleister im Überblick.
| Typ | Was er leistet | Typisch für | Beispiele |
|---|---|---|---|
| Acquirer mit Terminalvertrag | Akzeptanzvertrag, Abrechnung, Terminal meist zur Miete | Handel, Gastronomie, Praxen mit Kasse | Nexi, PAYONE, VR Payment |
| Komplettanbieter mit App und Gerät | Registrierung online, Kaufterminal oder Smartphone, Einheitssatz | Kleinbetriebe, mobile Dienstleister, Gründer | flatpay, myPOS, SumUp, Viva.com |
| Payment Service Provider online | Checkout, viele Zahlarten, Schnittstellen für Shops | Onlinehandel, Plattformen, Abos | Adyen, Mollie, Stripe |
| Vermittler und Terminalanbieter | Beratung, Geräte und Service, Abrechnung über einen Partner | Betriebe mit Wunsch nach Vor-Ort-Service | POS Payment, REA Card, Vert |
Die Zuordnung ist vereinfacht, viele Anbieter sind in mehreren Feldern aktiv. Dazu kommen Wallets wie PayPal und neue europäische Verfahren wie Wero, die Sie meist über einen der genannten Anbieter einbinden. Wie die Rollen hinter einer Kartenzahlung verteilt sind, zeigt der Beitrag Acquirer und Issuer im Vergleich. Wer vor allem online verkauft, findet Details im Ratgeber zu Online-Zahlungsdienstleistern.
Ein Zahlungsdienstleister Vergleich beginnt mit den Preisen, endet aber nicht dort. Die Tabelle zeigt veröffentlichte Standardsätze für Kartenzahlungen vor Ort, Stand Oktober 2026, ohne Umsatzsteuer, soweit der Anbieter das so ausweist, ohne individuelle Rabatte. Die Reihenfolge ist alphabetisch und keine Rangfolge.
| Anbieter | Debit und girocard | Kreditkarten | Monatlich | Laufzeit |
|---|---|---|---|---|
| Adyen | Interchange++ plus 0,11 € | Interchange++ plus 0,11 € | 0 € | nicht veröffentlicht |
| flatpay | 1,39 % | 1,39 % | 0 € | jederzeit kündbar |
| Mollie | 1,50 % | 1,50 % | 0 € oder 20 € | nicht veröffentlicht |
| myPOS | 1,29 % | 1,29 % EWR-Verbraucherkarten | 0 €, 19 € oder 39 € | keine lange Bindung |
| Nexi | 1,19 % im Aktionsangebot | 1,19 % im Aktionsangebot | 15 € Terminalmiete | 48 Monate |
| PAYONE | 0,89 %, mindestens 0,15 € | 1,9 % | 0 € plus Terminal | 24 Monate |
| REA Card | 1 % | 1 % | 0 € im Smart Light Tarif | 60 Monate |
| SumUp | 1,39 % | 1,39 % | 0 € | keine Bindung |
| Viva.com | 0,85 %, mindestens 0,03 € | 1,69 % | 0 € bis 19,99 € | nicht veröffentlicht |
| VR Payment | 1 % mit PayMe | 1 % mit PayMe | 0 € | monatlich |
| ZahlungsWERK | 0,69 % | 0,69 % Visa und Mastercard | Miete ab 12,50 € | 36 Monate |
Angaben laut Preisseiten der Anbieter. Bei REA Card gilt der Smart Light Tarif mit 2.500 Euro Mindestumsatz im Monat, bei Nexi ein Aktionsangebot bis 31. Oktober 2026. Worldline und weitere Anbieter veröffentlichen keine Festpreise. Alle Konditionen im Detail finden Sie auf der Seite Zahlungsanbieter im Vergleich, das Vorgehen beim Angebotsvergleich beschreibt der Ratgeber Zahlungsanbieter vergleichen.
Den einen besten Zahlungsdienstleister für alle gibt es nicht. Welcher Anbieter passt, ergibt sich aus Ihren Zahlen und Ihrem Ablauf. Diese acht Kriterien gehören in jede Entscheidung.
Prozentsatz, Fixbetrag, Mindestentgelt und Monatsgebühr in Euro je Monat umrechnen.
girocard, Visa, Mastercard, American Express, Apple Pay, Google Pay und bald Wero.
Terminal, SoftPOS oder integrierte Kasse, Anbindung per ZVT oder App.
Sofort, am Folgetag oder nach mehreren Werktagen, auf die Hausbank oder ein Händlerkonto.
Wie stark die Kosten vom Bon abhängen, zeigt ein Beispiel. Ein Café mit 6.000 Euro Kartenumsatz und 12 Euro Bon zahlt bei 1,39 Prozent ohne Fixbetrag 83,40 Euro im Monat, bei 1,4 Prozent plus 0,10 Euro dagegen 134 Euro, weil der Fixbetrag bei kleinen Beträgen stark ins Gewicht fällt. Bei hohem Umsatz kann sich Interchange++ lohnen. Ob für Sie eher ein Gerät oder eine App passt, klärt der Vergleich Terminal oder App.
Viele Betriebe fragen gezielt nach einem Anbieter mit Sitz in Deutschland. Rechtlich sind deutsche und europäische Zahlungsdienstleister gleichgestellt, denn beide unterliegen den Regeln der PSD2 und einer staatlichen Aufsicht. Unterschiede gibt es bei Vertragssprache, Gerichtsstand, Erreichbarkeit und darin, ob die girocard voll unterstützt wird.
Zu den Anbietern mit Sitz oder deutscher Gesellschaft gehören PAYONE als E-Geld-Institut unter BaFin-Aufsicht, VR Payment als Zahlungsdienstleister der genossenschaftlichen FinanzGruppe, Nexi Germany, die frühere Concardis, die First Data GmbH als Gesellschaft von Fiserv und Commerz Globalpay als Gemeinschaftsunternehmen von Global Payments und Commerzbank. Dazu kommen Spezialisten wie ZahlungsWERK aus Hamburg, eine Tochter der Edekabank, und REA Card. Sie bieten fast immer girocard und Kassenanbindung per ZVT.
Aus anderen EU-Staaten arbeiten unter anderem Adyen und Mollie aus den Niederlanden, Worldline aus Frankreich, Nexi aus Italien, Viva.com aus Griechenland mit eigener Banklizenz und flatpay aus Dänemark. Elavon ist über die U.S. Bank Europe DAC in Irland tätig. Diese Anbieter nutzen den Europäischen Pass. Wichtig ist der Unterschied zwischen europäischem Sitz und europäischem Verfahren. Ein Anbieter aus Irland kann Visa und Mastercard abwickeln, ein europäisches Verfahren ist dagegen etwa die girocard oder Wero.
Die folgende Zuordnung zeigt, welcher Typ von Zahlungsdienstleister in der Praxis häufig passt. Sie ersetzt keinen Vergleich mit Ihren eigenen Zahlen.
| Betrieb | Wichtig | Passender Anbietertyp |
|---|---|---|
| Kleinbetrieb und Gründung | keine Fixkosten, schneller Start | Komplettanbieter mit App oder Kaufterminal ohne Laufzeit |
| Gastronomie | Zahlung am Tisch, Trinkgeld, Kasse | Komplettanbieter oder Acquirer mit mobilem Terminal und Kassenanbindung |
| Einzelhandel | viele girocard-Zahlungen, ZVT, Belegdruck | Acquirer oder Flat-Anbieter mit niedrigem girocard-Satz |
| Handwerk und Außendienst | Zahlung beim Kunden, Rechnungen | Mobiles Terminal oder SoftPOS plus Zahlungslink |
| Hotel | Vorautorisierung, Online und vor Ort, Amex | Acquirer oder Payment Service Provider mit Omnichannel |
| Onlinehandel | Checkout, viele Zahlarten, Schnittstellen | Payment Service Provider mit Shop-Plugins |
Wer vor Ort und online verkauft, profitiert von einem Anbieter für beide Kanäle mit gemeinsamer Abrechnung. Wer ein bestehendes Kassensystem hat, sollte zuerst prüfen, welche Zahlungsdienstleister die Kasse unterstützt. Branchenspezifische Hinweise finden Sie im Ratgeber Zahlungsdienstleister für Händler.
Geben Sie Umsatz, Bonhöhe und Kartenmix ein und sehen Sie in einer Minute, welche Tarife für Ihren Betrieb am günstigsten sind.
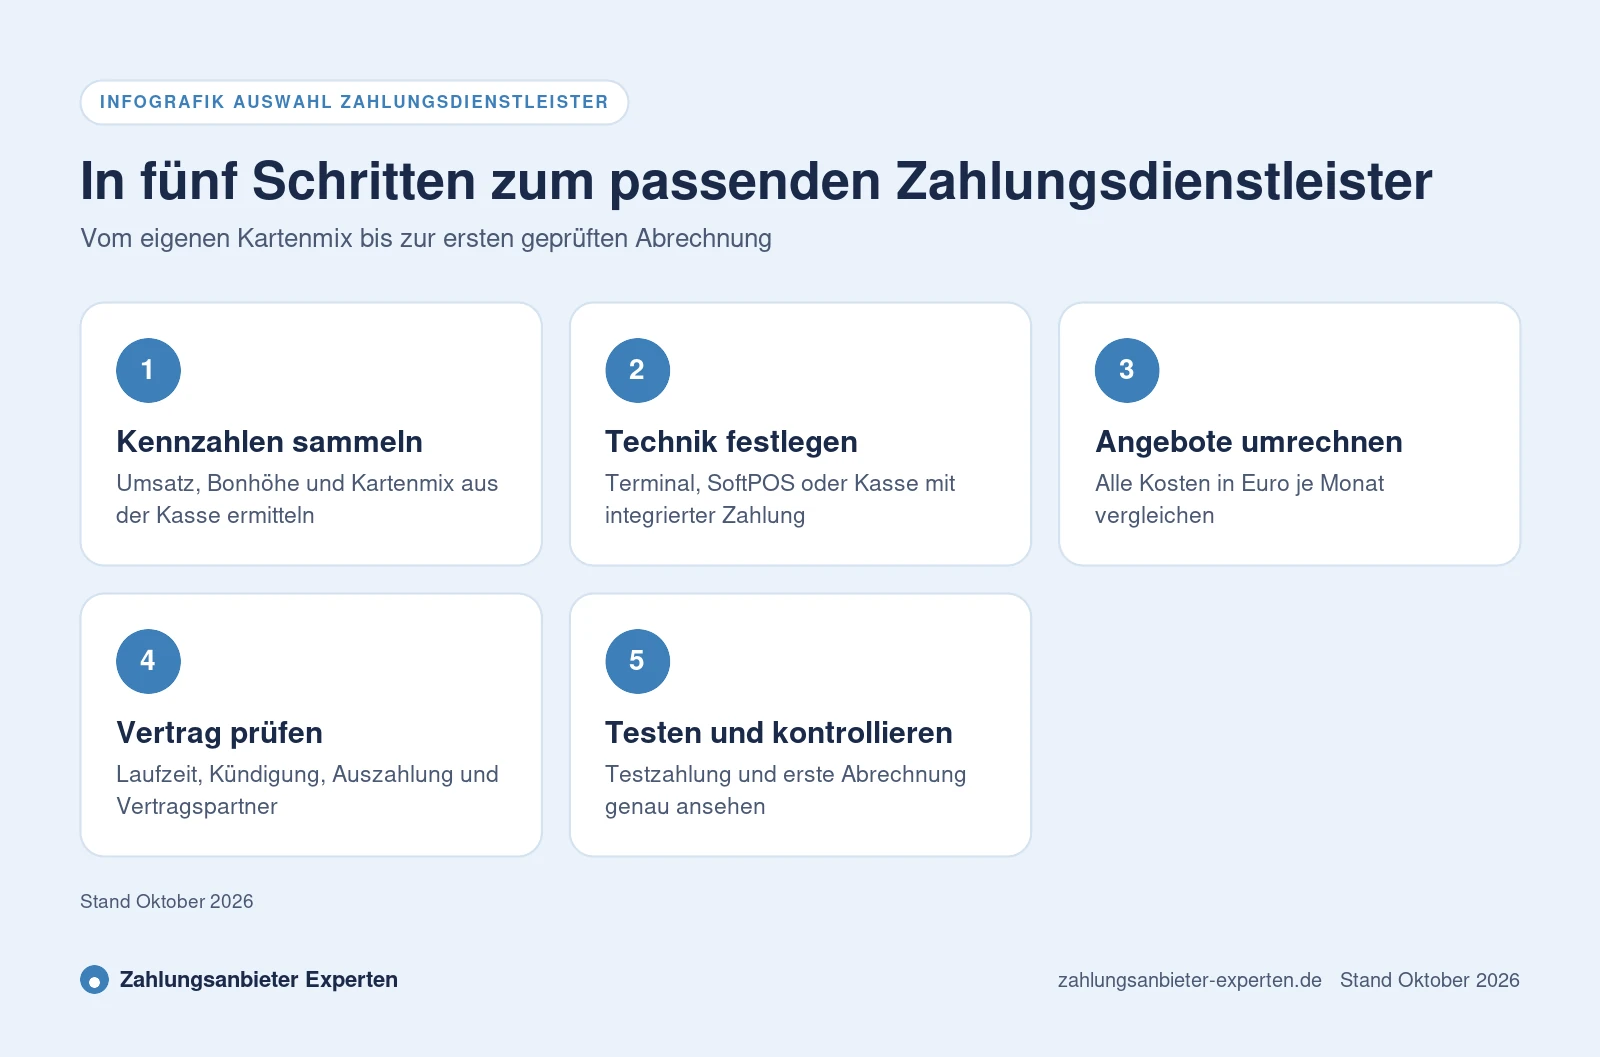
Mit dieser Reihenfolge vermeiden Sie, dass ein günstiger Werbesatz die Entscheidung bestimmt, und kommen in wenigen Tagen zu einem belastbaren Ergebnis.
Ihre Kennzahlen setzen Sie direkt in den Preisrechner für Kartenzahlung ein. Bei der Registrierung verlangen alle Anbieter Ausweis, Gewerbenachweis oder Handelsregisterauszug und Angaben zu wirtschaftlich Berechtigten, das schreibt das Geldwäschegesetz vor.
Viele Betriebe merken erst nach Monaten, dass ihr Vertrag nicht passt. Diese Fehler treten besonders häufig auf.
Lassen Sie sich jedes Angebot schriftlich mit allen Entgelten je Kartenart, Miete, Laufzeit und Kündigungsfrist geben. Wer bereits gebunden ist, findet Hinweise im Beitrag zum Kündigen eines Zahlungsanbieter-Vertrags.
Zwischen Zahlung und Auszahlung liegt Ihr Geld beim Zahlungsdienstleister. Paragraf 17 ZAG verpflichtet Zahlungs- und E-Geld-Institute, diese Kundengelder zu sichern, etwa auf Treuhandkonten oder über eine Versicherung. Die BaFin führt nach den Paragrafen 43 und 44 ZAG ein öffentliches Register der Institute mit Erlaubnis, Anbieter aus anderen EU-Staaten finden Sie im Register ihrer Heimataufsicht oder der Europäischen Bankenaufsichtsbehörde.
Für die Datensicherheit sorgen zertifizierte Terminals, die Kartendaten verschlüsseln, und der Sicherheitsstandard PCI DSS. Ihre Pflichten dabei erklärt der Beitrag zu PCI DSS für Händler. Die starke Kundenauthentifizierung nach PSD2 sorgt dafür, dass kontaktlos ohne PIN in der Regel bis 50 Euro bezahlt werden kann und die Bank nach mehreren Zahlungen in Folge oder ab einer Summe von 150 Euro die PIN verlangt.
Bundesfinanzminister Lars Klingbeil hat am 11. September 2026 Eckpunkte für eine Pflicht zur digitalen Bezahlmöglichkeit vorgestellt. Vor Ort soll mindestens eine digitale Bezahlart angeboten werden, darunter mindestens ein europäisches Verfahren, ohne Mindestbeträge und Aufschläge. Für nichtkommerzielle Organisationen wie Amateursportvereine sind Ausnahmen vorgesehen, Härtefälle werden geprüft. Der Gesetzentwurf soll 2026 ins Kabinett, ein Start ist frühestens 2027 geplant. Beschlossen ist das noch nicht. Den Stand verfolgt der Beitrag zur geplanten Pflicht zur Kartenzahlung.
Für die Wahl des Zahlungsdienstleisters heißt das, auf die girocard und auf Pläne für Wero zu achten. Die European Payments Initiative plant für Wero QR-Zahlungen im Laden ab 2026 und NFC ab 2027, die Gebühren an der Ladenkasse sind Stand Oktober 2026 offen. Mehr dazu im Beitrag zu Wero für Händler. Auf europäischer Ebene haben sich Parlament und Rat Ende November 2025 vorläufig auf eine neue Zahlungsdiensterichtlinie PSD3 und eine Zahlungsdiensteverordnung geeinigt. Die Regeln sollen nach Übergangsfristen voraussichtlich nicht vor 2027 greifen.
Ein Zahlungsdienstleister ist keine Entscheidung für immer. Steigt Ihr Umsatz, ändert sich der Kartenmix oder kommt ein Onlineshop hinzu, kann ein anderer Anbieter günstiger sein. Viele Betriebe nutzen auch zwei Anbieter parallel, etwa ein stationäres Terminal an der Kasse und eine App für Außer-Haus-Termine. Das erhöht die Ausfallsicherheit, bedeutet aber zwei Abrechnungen.
Vor einem Wechsel prüfen Sie Kündigungsfrist, Rückgabe gemieteter Geräte und die Umstellung der Kassenanbindung. Planen Sie eine Überschneidung von einigen Tagen ein, damit keine Zahlung verloren geht. Eine Schritt-für-Schritt-Anleitung bietet der Beitrag zum Wechsel des Zahlungsanbieters.
Ein Zahlungsdienstleister ist ein Unternehmen mit Erlaubnis, Zahlungen für andere abzuwickeln. Für Betriebe ist das der Anbieter, der Karten- und Onlinezahlungen annimmt, mit den Banken abrechnet und das Geld abzüglich Gebühren auf Ihr Konto auszahlt.
In Deutschland sind Acquirer wie Nexi, PAYONE und VR Payment, Komplettanbieter wie flatpay, myPOS, SumUp und Viva.com, Online-Anbieter wie Adyen, Mollie und Stripe sowie Vermittler wie POS Payment, REA Card und Vert aktiv. Viele davon arbeiten mit Erlaubnis aus einem anderen EU-Staat.
Nicht automatisch. Anbieter aus anderen EU-Staaten unterliegen denselben europäischen Regeln und der Aufsicht ihres Heimatlandes, Kundengelder müssen ebenfalls gesichert werden. Unterschiede gibt es eher bei Vertragssprache, Gerichtsstand und girocard-Unterstützung.
Wenn er bessere Konditionen, eine moderne App oder starke Onlinefunktionen bietet und die girocard sowie Ihre Kasse unterstützt. Achten Sie darauf, dass der Vertrag in deutscher Sprache vorliegt und der Support erreichbar ist.
Einen besten für alle gibt es nicht. Kleine Betriebe mit wenig Umsatz fahren meist mit Tarifen ohne Monatsgebühr und ohne Laufzeit gut, bei vielen kleinen Bons ohne Fixbetrag. Rechnen Sie Ihren eigenen Fall im Preisrechner durch.
Veröffentlichte Standardsätze für Kartenzahlungen vor Ort liegen Stand Oktober 2026 zwischen 0,69 und 1,5 Prozent, teils mit Fixbetrag oder Mindestentgelt. Dazu kommen je nach Anbieter Monatsgebühr, Terminalmiete oder Gerätekauf.
Entnehmen Sie den genauen Firmennamen des Vertragspartners aus Vertrag oder Impressum und suchen Sie ihn im Register der BaFin. Anbieter aus anderen EU-Staaten finden Sie im Register der Heimataufsicht oder bei der Europäischen Bankenaufsichtsbehörde.
Sammeln Sie Umsatz, Bonhöhe und Kartenmix, holen Sie drei bis vier Angebote ein und rechnen Sie alle Kosten in Euro je Monat um. Prüfen Sie danach Laufzeit, Auszahlung, girocard-Akzeptanz und Kassenanbindung.

Geben Sie Ihren Bedarf an und erhalten Sie kostenlos Angebote passender Anbieter.
Der Markt der Anbieter im Überblick
Mehr erfahren
Angebote fair mit eigenen Zahlen vergleichen
Aufsicht und Zulassung eines Anbieters prüfen
Konditionen aller Anbieter im Detail
Preisrechner
Anbietervergleich