
Startseite » Zahlungsanbieter Vergleich » Wissen zur Kartenzahlung » EC-Kartenzahlung Anbieter im Vergleich, Gesamtkosten, Vertrag und Leistung richtig bewerten
Ein Vergleich der Anbieter für EC-Kartenzahlung lohnt sich nur mit Ihren eigenen Zahlen, denn welcher Tarif am wenigsten kostet, hängt von Kartenumsatz, Bonhöhe und Kartenmix ab. Die veröffentlichten Sätze für girocard und Debitkarten liegen Stand Oktober 2026 zwischen festen 0,06 Euro je Zahlung und 1,4 Prozent plus 0,10 Euro, dazu kommen Monatsgebühren, Gerätekosten und Laufzeiten von null bis 60 Monaten. Dieser Ratgeber zeigt die Tarife bekannter Anbieter in einer Tabelle, rechnet zwei typische Betriebe durch und gibt Ihnen eine Vorlage, mit der Sie jedes Angebot in Euro je Monat umrechnen. So vergleichen Sie Gesamtkosten, Vertrag und Leistung statt Werbesätze.
Die Tabelle zeigt veröffentlichte Standardsätze bekannter Anbieter, alphabetisch und ohne Rangfolge. Alle Angaben laut Preisseiten der Anbieter, Stand Oktober 2026, ohne individuelle Rabatte und, soweit der Anbieter das so ausweist, ohne Umsatzsteuer. Weitere Anbieter mit individuellen Preisen finden Sie in der Übersicht aller Zahlungsdienstleister.
| Anbieter | girocard und Debit | Kreditkarten | Monatlich | Laufzeit |
|---|---|---|---|---|
| CCV | 0,06 € je Zahlung | 1,25 %, Firmenkarten 1,6 % | Miete ab 13,21 € | 24 bis 60 Monate |
| flatpay | 1,39 %, ab 200.000 € Jahresumsatz 0,99 % | 1,39 % | 0 € | jederzeit kündbar |
| Mollie | 1,50 %, Pro 0,85 % plus 0,10 € | 1,50 % | 0 € oder 20 € | nicht veröffentlicht |
| myPOS | 1,29 %, Plus 0,89 %, Pro 0,79 % | EWR-Verbraucherkarten wie Debit, andere 2,69 % | 0 €, 19 € oder 39 € | keine lange Bindung |
| Nexi | 1,19 % im Aktionsangebot | 1,19 % im Aktionsangebot | 15 € Terminalmiete | 48 Monate |
| PAYONE | 0,89 %, mindestens 0,15 € | 1,9 % | 0 € plus Terminalmiete | 24 Monate |
| REA Card | 1 % | 1 % | 0 € im Tarif Smart Light | 60 Monate |
| Stripe Terminal | 1,4 % plus 0,10 € | 1,4 % plus 0,10 €, Nicht-EWR 2,9 % | 0 € | nicht veröffentlicht |
| SumUp | 1,39 %, mit Abo 0,79 % | 1,39 %, EWR-Verbraucherkarten im Abo 0,79 % | 0 € oder 19 € | keine Bindung |
| Viva.com | 0,85 %, mindestens 0,03 € | 1,69 % | 0 € bis 19,99 € | nicht veröffentlicht |
| ZahlungsWERK | 0,69 % | 0,69 % für Visa und Mastercard | Miete ab 12,50 € | 36 Monate |
| Zettle | 1,39 % | 1,39 % | 0 € | keine Bindung |
Sonderkarten wie American Express, Firmenkarten und Karten von außerhalb des EWR rechnen viele Anbieter abweichend ab. Gerätekosten kommen je nach Modell als Kauf ab etwa 29 Euro oder als Miete hinzu. REA Card setzt im Tarif Smart Light einen Mindestumsatz voraus, flatpay stellt das Terminal ab einem Mindestumsatz je Gerät kostenlos.
Der Begriff EC-Karte hält sich im Alltag, technisch ist damit heute fast immer die girocard gemeint, die Debitkarte der deutschen Banken und Sparkassen. Laut girocard sind rund 100 Millionen Karten im Umlauf. Das frühere Maestro-Logo auf der Rückseite wird seit Juli 2023 nicht mehr neu ausgegeben, Banken setzen stattdessen Visa Debit oder Debit Mastercard als Co-Badge ein. Für Ihren Vergleich heißt das, die girocard und die internationalen Debitkarten gehören zusammen in eine Spalte, Kreditkarten in eine zweite.
Wichtig ist, ob ein Anbieter die girocard überhaupt akzeptiert. Klassische Netzbetreiber und bankennahe Anbieter tun das in der Regel. Bei einigen internationalen Anbietern ist sie nicht ausdrücklich genannt oder läuft nur über das Co-Badge, Shopify Payments verarbeitet sie laut Hilfecenter zum Beispiel nur als Co-Badge mit Visa oder Mastercard. Hintergründe erklären die Ratgeber zur EC-Kartenzahlung und zu den Gebühren der girocard.
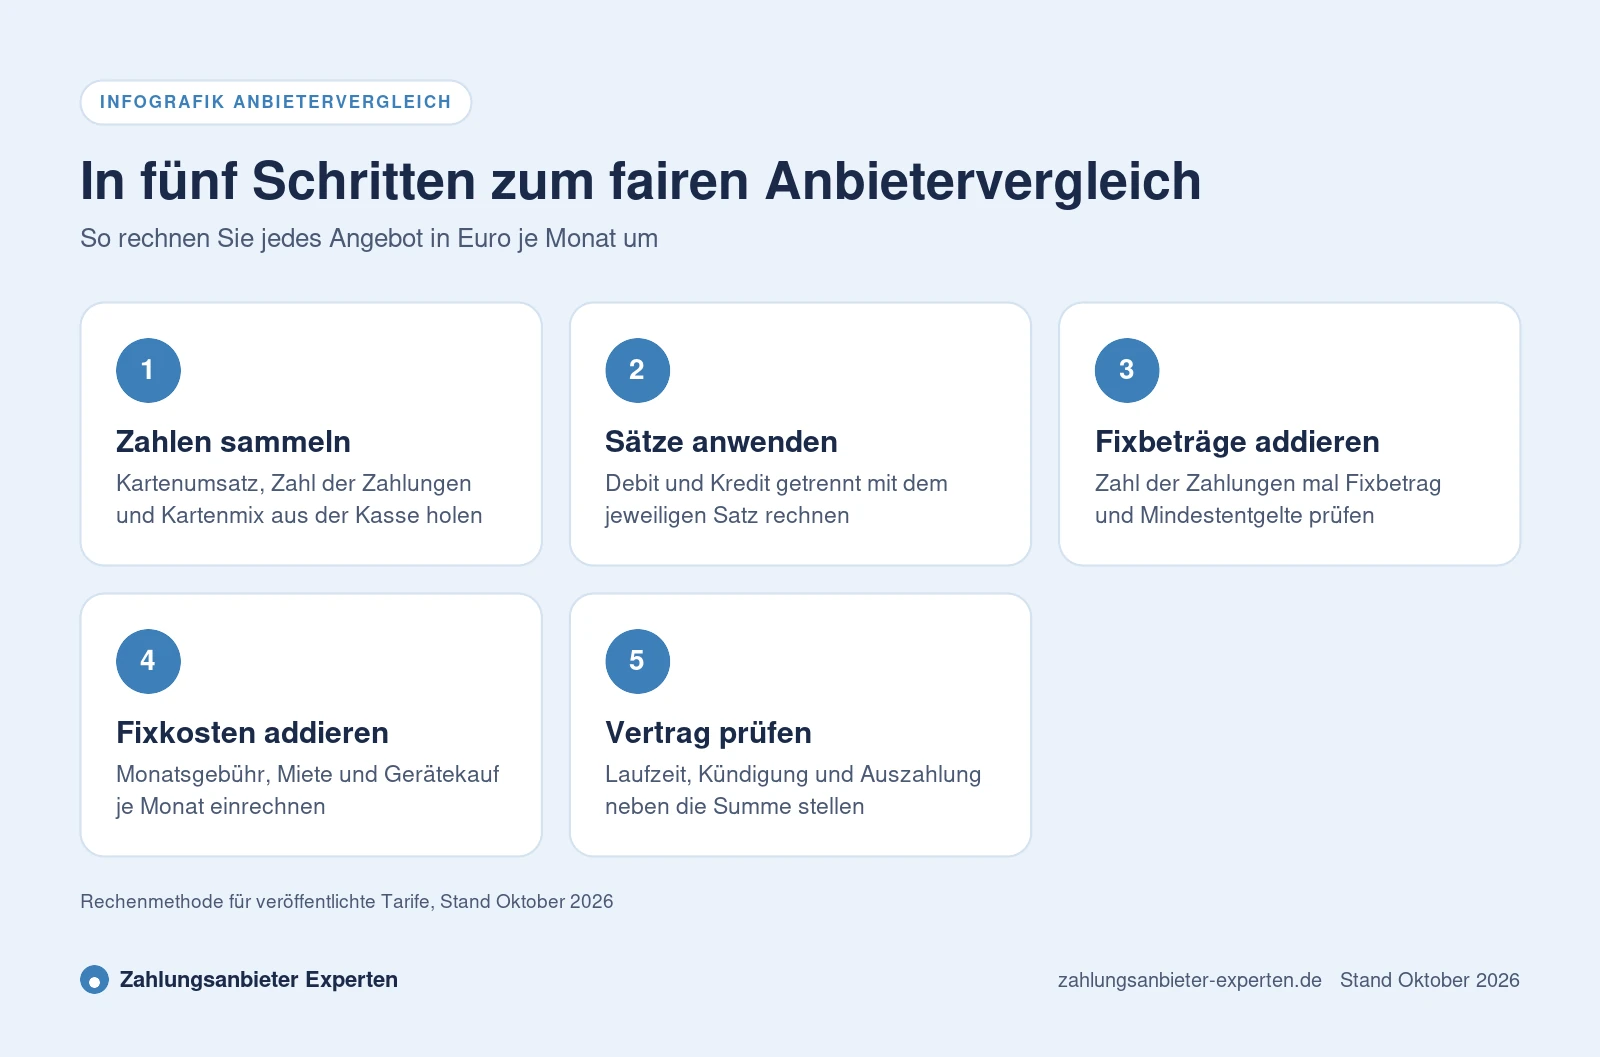
Jedes Angebot lässt sich mit fünf Zahlen in Euro je Monat umrechnen. Sie brauchen dafür Kartenumsatz, Zahl der Zahlungen, Anteil an Kreditkarten, Monatsgebühr und Gerätekosten. Die Daten finden Sie in Ihrer Kasse oder in bisherigen Abrechnungen, wer neu startet, schätzt vorsichtig.
Ein Beispiel für den Fixbetrag zeigt, warum Schritt drei so wichtig ist. Bei einem Bon von 5 Euro macht ein Fixbetrag von 0,10 Euro bereits 2 Prozent des Betrags aus, bei 50 Euro nur 0,2 Prozent. Die einzelnen Kostenbestandteile erklärt der Ratgeber zu den Gebühren der Kartenzahlung.
Das Café hat 6.000 Euro Kartenumsatz im Monat bei einem Durchschnittsbon von 12 Euro, also 500 Zahlungen. Angenommen werden 90 Prozent girocard und Debitkarten, 10 Prozent Kreditkarten, alles Verbraucherkarten aus dem EWR. Gerätekauf, Sonderkarten und Umsatzsteuer sind nicht enthalten, bei PAYONE kommt die nicht veröffentlichte Terminalmiete hinzu.
| Tarif | Gebühren je Monat | Fixkosten je Monat | Summe |
|---|---|---|---|
| CCV | 34,50 € | 13,21 € | 47,71 € |
| flatpay | 83,40 € | 0 € | 83,40 € |
| myPOS One | 77,40 € | 0 € | 77,40 € |
| Nexi Aktion | 71,40 € | 15,00 € | 86,40 € |
| PAYONE | 78,90 € | 0 € | 78,90 € |
| REA Card Smart Light | 60,00 € | 0 € | 60,00 € |
| Stripe Terminal | 134,00 € | 0 € | 134,00 € |
| SumUp ohne Abo | 83,40 € | 0 € | 83,40 € |
| SumUp mit Zahlungen Plus | 47,40 € | 19,00 € | 66,40 € |
| Viva.com | 56,04 € | 0 € | 56,04 € |
| ZahlungsWERK | 41,40 € | 12,50 € | 53,90 € |
| Zettle | 83,40 € | 0 € | 83,40 € |
Eigene Berechnung auf Basis veröffentlichter Tarife, alphabetisch sortiert, Stand Oktober 2026. Auffällig ist die Wirkung des Fixbetrags. Stripe Terminal kostet beim kleinen Bon wegen 0,10 Euro je Zahlung am meisten, CCV ist mit festen 0,06 Euro je Debitzahlung trotz Miete günstig. Bei PAYONE greift das Mindestentgelt von 0,15 Euro, weil 0,89 Prozent von 12 Euro darunter liegen.
Die Boutique hat 25.000 Euro Kartenumsatz bei einem Bon von 45 Euro, also rund 556 Zahlungen. Angenommen werden 70 Prozent Debit und 30 Prozent Kreditkarten aus dem EWR, sonst gelten dieselben Annahmen wie beim Café.
| Tarif | Gebühren je Monat | Fixkosten je Monat | Summe |
|---|---|---|---|
| CCV | 117,09 € | 13,21 € | 130,30 € |
| flatpay | 347,50 € | 0 € | 347,50 € |
| myPOS One | 322,50 € | 0 € | 322,50 € |
| Nexi Aktion | 297,50 € | 15,00 € | 312,50 € |
| PAYONE | 298,25 € | 0 € | 298,25 € |
| REA Card Smart Light | 250,00 € | 0 € | 250,00 € |
| Stripe Terminal | 405,60 € | 0 € | 405,60 € |
| SumUp ohne Abo | 347,50 € | 0 € | 347,50 € |
| SumUp mit Zahlungen Plus | 197,50 € | 19,00 € | 216,50 € |
| Viva.com | 275,50 € | 0 € | 275,50 € |
| ZahlungsWERK | 172,50 € | 12,50 € | 185,00 € |
| Zettle | 347,50 € | 0 € | 347,50 € |
Eigene Berechnung, alphabetisch, Stand Oktober 2026. Beim hohen Bon verliert der Fixbetrag an Gewicht, dafür steigt der Einfluss des Kreditkartensatzes. Ein Abo wie Zahlungen Plus bei SumUp rechnet sich hier deutlich, beim Café dagegen kaum. Ein höherer Anteil an Firmenkarten oder Touristenkarten kann die Reihenfolge schnell verändern, rechnen Sie deshalb Ihren eigenen Fall im Preisrechner für Kartenzahlung.
Geben Sie Umsatz, Bonhöhe und Kartenmix ein und sehen Sie die Monatskosten aller veröffentlichten Tarife nebeneinander.
Ein niedriger Satz verliert schnell an Wert, wenn der Vertrag nicht passt. Achten Sie besonders auf die Laufzeit. Aktionsangebote mit Mietterminal laufen teils 48 Monate wie bei Nexi oder 60 Monate wie bei REA Card und im Aktionsangebot von Vert, Fiserv nennt in den AGB mindestens 48 Monate. App-Anbieter wie flatpay, SumUp und Zettle verzichten dagegen auf eine Bindung. Notieren Sie Laufzeitende und Kündigungsfrist gleich bei Vertragsabschluss, die Ratgeber zum Kündigen von Zahlungsanbieterverträgen und zur Frage Kartenterminal kaufen oder mieten helfen bei der Planung.
Weitere Preistreiber stehen oft im Kleingedruckten. Dazu gehören Mindestumsätze für kostenlose Terminals oder günstige Tarife, Mindestentgelte je Zahlung, Gebühren für Rückbuchungen, Kosten für Sofortauszahlung und einmalige Zuschläge, CCV verlangt etwa einen Stabilitätszuschlag von 27,50 Euro je Terminal. Ein Entgelt für Zahlungen mit Verbraucherkarten dürfen Sie nach Paragraf 270a BGB nicht an Ihre Kundschaft weitergeben, die Kosten bleiben also bei Ihnen.
Lassen Sie sich individuelle Konditionen vor der Unterschrift schriftlich bestätigen.
Neben dem Preis unterscheiden sich die Anbieter deutlich bei Auszahlung, Technik und Service. Diese Punkte entscheiden oft darüber, ob ein Tarif im Alltag funktioniert.
| Anbieter | Auszahlung | Kasse und Anbindung |
|---|---|---|
| CCV | innerhalb weniger Werktage | eigene Terminals, Anbindung an Partnerkassen |
| Nexi | innerhalb von 2 Bankarbeitstagen | integrierte Lösungen, SoftPOS für das iPhone |
| Stripe Terminal | standardmäßig nach 3 Werktagen | Integration in Partnerkassen und eigene Software |
| SumUp | am Folgetag, auch am Wochenende | eigenes Kassensystem |
| Viva.com | sofort, an 365 Tagen | über 450 Kassenpartner |
| ZahlungsWERK | 1 bis 2 Werktage | Kassenanbindung, SoftPOS für Android |
| Zettle | sofort auf das PayPal-Konto | kostenlose Kassen-App mit TSE |
Für Läden mit Kasse ist die Anbindung per ZVT entscheidend, damit Beträge nicht doppelt eingetippt werden. Mobile Betriebe brauchen ein Terminal mit SIM-Karte oder Tap to Pay. Elektronische Kassen benötigen eine TSE nach Paragraf 146a AO, das Kartenterminal selbst nicht.
Die Entscheidungshilfe ordnet Preismodelle typischen Betrieben zu. Sie ist keine Rangliste, innerhalb jedes Modells entscheidet Ihre eigene Rechnung.
| Betrieb | Passendes Preismodell | Worauf achten |
|---|---|---|
| Café und Imbiss | Kein Fixbetrag je Zahlung, niedriger Debitsatz | Mindestentgelte bei kleinen Bons |
| Boutique und Fachhandel | Niedriger Einheitssatz oder Abo | Kreditkartensatz, Kassenanbindung |
| Kleingewerbe und Gründung | Ohne Monatsgebühr und ohne Bindung | Erst Daten sammeln, dann binden |
| Hoher girocard-Anteil | Fester Centbetrag oder getrennte Sätze | girocard-Akzeptanz schriftlich bestätigen |
| Hoher Umsatz über 200.000 € im Jahr | Staffeln, Abos oder Interchange++ | Individuelles Angebot einholen |
Weitere Kriterien nach Betriebsgröße und Branche liefert der Ratgeber Zahlungsdienstleister für Unternehmen auswählen, die Rollen hinter den Preisen erklärt der Grundlagenbeitrag über Zahlungsdienstleister.
Mehrere Anbieter werben mit dem Programm Deutschland zahlt digital. Elavon verzichtet darin für berechtigte kleine Händler im ersten Jahr auf Grundgebühr, Terminalmiete und Transaktionsgebühren bis 50.000 Euro Volumen, danach gelten 0,59 Prozent für Debit und 0,99 Prozent plus 0,01 Euro für Kredit bei 36 Monaten Laufzeit. Global Payments nennt im Programm 0,79 Prozent für Debit und 0,99 Prozent für Kredit plus 0,08 Euro je Zahlung bei drei Jahren Laufzeit, Vert girocard ab 0,35 Prozent bei 60 Monaten. Alle Angaben laut Anbieter, Stand Oktober 2026.
Solche Angebote können sich lohnen, vergleichen Sie aber immer die gesamte Laufzeit und nicht nur das kostenlose erste Jahr. Rechnen Sie aus, was der Tarif ab dem zweiten Jahr kostet, und prüfen Sie, ob Sie die Bedingungen wie Neukundenstatus oder Umsatzgrenzen erfüllen. Eine Pflicht zur Kartenzahlung gibt es heute nicht. Bundesfinanzminister Lars Klingbeil hat am 11. September 2026 Eckpunkte für eine Pflicht zu mindestens einer digitalen Bezahlart vor Ort vorgestellt, ein Start ist frühestens 2027 geplant. Den Stand verfolgt der Beitrag zur geplanten Pflicht zur Kartenzahlung.
Wer bereits einen Anbieter hat, sollte seine Abrechnungen der letzten Monate in die Rechenvorlage eintragen. Die tatsächlichen Kosten je Monat geteilt durch den Kartenumsatz ergeben Ihren effektiven Satz, der sich direkt mit neuen Angeboten vergleichen lässt. Liegen Sie deutlich über den Werten der Tabelle, lohnt ein Gespräch mit dem bisherigen Anbieter oder ein Wechsel zum Laufzeitende. Wie das reibungslos klappt, erklärt der Ratgeber Zahlungsanbieter wechseln.
Prüfen Sie vor jedem neuen Vertrag auch die Aufsicht. Zahlungsdienste brauchen eine Erlaubnis der BaFin oder eine Zulassung in einem anderen EU-Staat mit Europäischem Pass, die Unternehmensdatenbank der BaFin gibt Auskunft. Der Beitrag Zahlungsdienstleister und BaFin zeigt die Suche Schritt für Schritt.
Einen besten Anbieter für alle Betriebe gibt es nicht. Wer viele kleine Bons hat, braucht einen Tarif ohne Fixbetrag, wer viel Umsatz macht, profitiert von Abos oder getrennten Sätzen. Rechnen Sie zwei bis drei Angebote mit Ihren eigenen Zahlen durch.
Wir vergeben keine Testsieger, weil das Ergebnis von Umsatz, Bon und Kartenmix abhängt. Die Rechenbeispiele zeigen, dass sich die Reihenfolge zwischen Café und Boutique deutlich verschiebt. Entscheidend ist Ihr eigener Vergleich.
Das hängt vom Betrieb ab. Im Café-Beispiel mit 12 Euro Bon liegen die Monatskosten nach veröffentlichten Tarifen zwischen rund 48 und 134 Euro, bei der Boutique zwischen rund 130 und 406 Euro. Kleine Bons begünstigen Tarife ohne Fixbetrag, hohe Umsätze niedrige Sätze mit Monatsgebühr.
Veröffentlichte Sätze für girocard und Debitkarten liegen Stand Oktober 2026 zwischen 0,06 Euro je Zahlung und 1,4 Prozent plus 0,10 Euro. Dazu kommen je nach Anbieter Monatsgebühr, Terminalmiete oder Gerätekauf. Laut Deutscher Bundesbank kosten girocard-Zahlungen den Einzelhandel im Schnitt rund 1 Prozent des Umsatzes.
Bei kleinem oder schwankendem Umsatz meist ja. Ab einem bestimmten Umsatz wird ein Abo mit niedrigerem Satz günstiger, bei SumUp rechnet sich Zahlungen Plus für EWR-Verbraucherkarten ab rund 3.200 Euro Kartenumsatz im Monat.
Für Zahlungen mit SEPA-Lastschrift, SEPA-Überweisung und Verbraucherkarten von girocard, Visa und Mastercard verbietet Paragraf 270a BGB ein Entgelt. Bei Firmenkarten und American Express sind Aufschläge grundsätzlich möglich, aber unüblich. Im Zweifel hilft eine Rechtsberatung.
Spätestens vor dem Laufzeitende und wenn sich Umsatz oder Kartenmix deutlich ändern. Viele Anbieter passen ihre Tarife regelmäßig an, deshalb lohnt ein jährlicher Blick auf Ihren effektiven Satz.

Geben Sie Ihren Bedarf an und erhalten Sie kostenlos Angebote passender Anbieter.
Kosten mit Ihren Zahlen berechnen
Alle Kostenbestandteile erklärt
24 Anbieter alphabetisch mit Eckdaten
Mehr erfahren
So gelingt der Umstieg ohne Ausfall
Preisrechner
Anbietervergleich