
Startseite » Zahlungsanbieter Vergleich » Wissen zur Kartenzahlung » Payment Service Provider, welcher Typ zu Ihrem Geschäftsmodell passt
Ein Payment Service Provider, kurz PSP, bündelt für Händler alles, was für die Annahme digitaler Zahlungen nötig ist, also Zahlarten, technische Anbindung, Betrugsprüfung, Abrechnung und Auszahlung über einen einzigen Vertrag. Statt mit jeder Bank, jedem Kartensystem und jedem Wallet-Anbieter einzeln zu verhandeln, binden Sie einen PSP an Ihren Onlineshop, Ihre Kasse oder Ihre App an. Dahinter stehen weitere Rollen wie Payment Gateway, Acquirer und Payment Facilitator, die oft verwechselt werden. Dieser Ratgeber zeigt die Unterschiede, die Kostenmodelle und welcher Typ zu welchem Geschäftsmodell passt.
Ein Payment Service Provider ist ein Zahlungsdienstleister, der Händlern den Zugang zu vielen Zahlarten über eine einzige technische und vertragliche Schnittstelle verschafft. Im Checkout oder am Terminal sieht Ihre Kundschaft Kreditkarte, Apple Pay, PayPal oder SEPA-Lastschrift, im Hintergrund schickt der PSP jede Zahlung an das richtige Netz, prüft sie auf Betrug, sammelt die Umsätze und zahlt sie Ihnen abzüglich Gebühren aus. Die Schreibweise Payment Services Provider meint dasselbe, die EU-Zahlungsdiensterichtlinie spricht allgemein von Zahlungsdienstleistern.
Rechtlich ist ein PSP in Deutschland ein Zahlungsdienstleister im Sinne des Zahlungsdiensteaufsichtsgesetzes, sofern er selbst Gelder annimmt und weiterleitet. Dafür braucht er eine Erlaubnis der BaFin oder eine Zulassung in einem anderen EU-Staat, mit der er über den Europäischen Pass hier tätig sein darf. Den Oberbegriff und seine Rollen erklärt der Grundlagenbeitrag über Zahlungsdienstleister.
Die vier Begriffe beschreiben unterschiedliche Aufgaben in derselben Zahlungskette. Viele Anbieter übernehmen mehrere davon gleichzeitig, deshalb verschwimmen die Grenzen im Marketing. Für Ihre Entscheidung zählt vor allem, mit wem Sie den Vertrag schließen und wer Ihnen das Geld auszahlt.
| Typ | Aufgabe | Ihr Vertrag mit | Geldfluss über ihn |
|---|---|---|---|
| Payment Gateway | Überträgt Zahlungsdaten verschlüsselt vom Checkout zum Abwickler | Gateway-Anbieter, zusätzlich Acquirer nötig | nein |
| Acquirer | Schließt den Akzeptanzvertrag, rechnet mit Kartensystemen ab und zahlt aus | Acquirer direkt | ja |
| Payment Service Provider | Bündelt Gateway, Zahlarten, Risikoprüfung und Abrechnung, oft mit eigenem Acquiring | PSP, ein Vertrag für alle Zahlarten | ja, meist |
| Payment Facilitator | Schließt Verträge mit vielen kleinen Händlern im Namen eines Acquirers | Payment Facilitator als Unterhändler | ja |
Wer welche Rolle bei der Kartenzahlung selbst spielt, also kartenausgebende Bank, Acquirer und Kartensystem, erklärt der Ratgeber über Acquirer und Issuer. Für die meisten kleinen und mittleren Händler ist ein PSP mit eigenem Acquiring die einfachste Lösung, weil Sie nur einen Vertrag und eine Abrechnung haben.
Hinter einer PSP Payment im Onlineshop stecken dieselben Schritte wie am Ladenterminal, nur ohne physische Karte. Die Kundin wählt im Checkout eine Zahlart und gibt ihre Daten in ein Formular ein, das der PSP bereitstellt. Das Gateway verschlüsselt die Daten und leitet sie weiter. Bei Kartenzahlungen verlangt die Bank der Kundin in der Regel eine starke Kundenauthentifizierung nach PSD2, meist per Freigabe in der Banking-App, das Verfahren heißt 3-D Secure.
Der Acquirer schickt die Anfrage über Visa oder Mastercard an die kartenausgebende Bank, die genehmigt oder ablehnt. Der Shop erhält die Antwort in Sekunden. Später rechnet der PSP alle Zahlungen ab, zieht seine Gebühren ab und zahlt Ihnen den Rest aus, je nach Anbieter täglich oder nach einigen Werktagen. Bei anderen Zahlarten wie PayPal oder Lastschrift läuft der Weg über deren eigene Netze, für Sie bleibt es dieselbe Schnittstelle. Details zur Authentifizierung erklärt der Beitrag zur starken Kundenauthentifizierung.
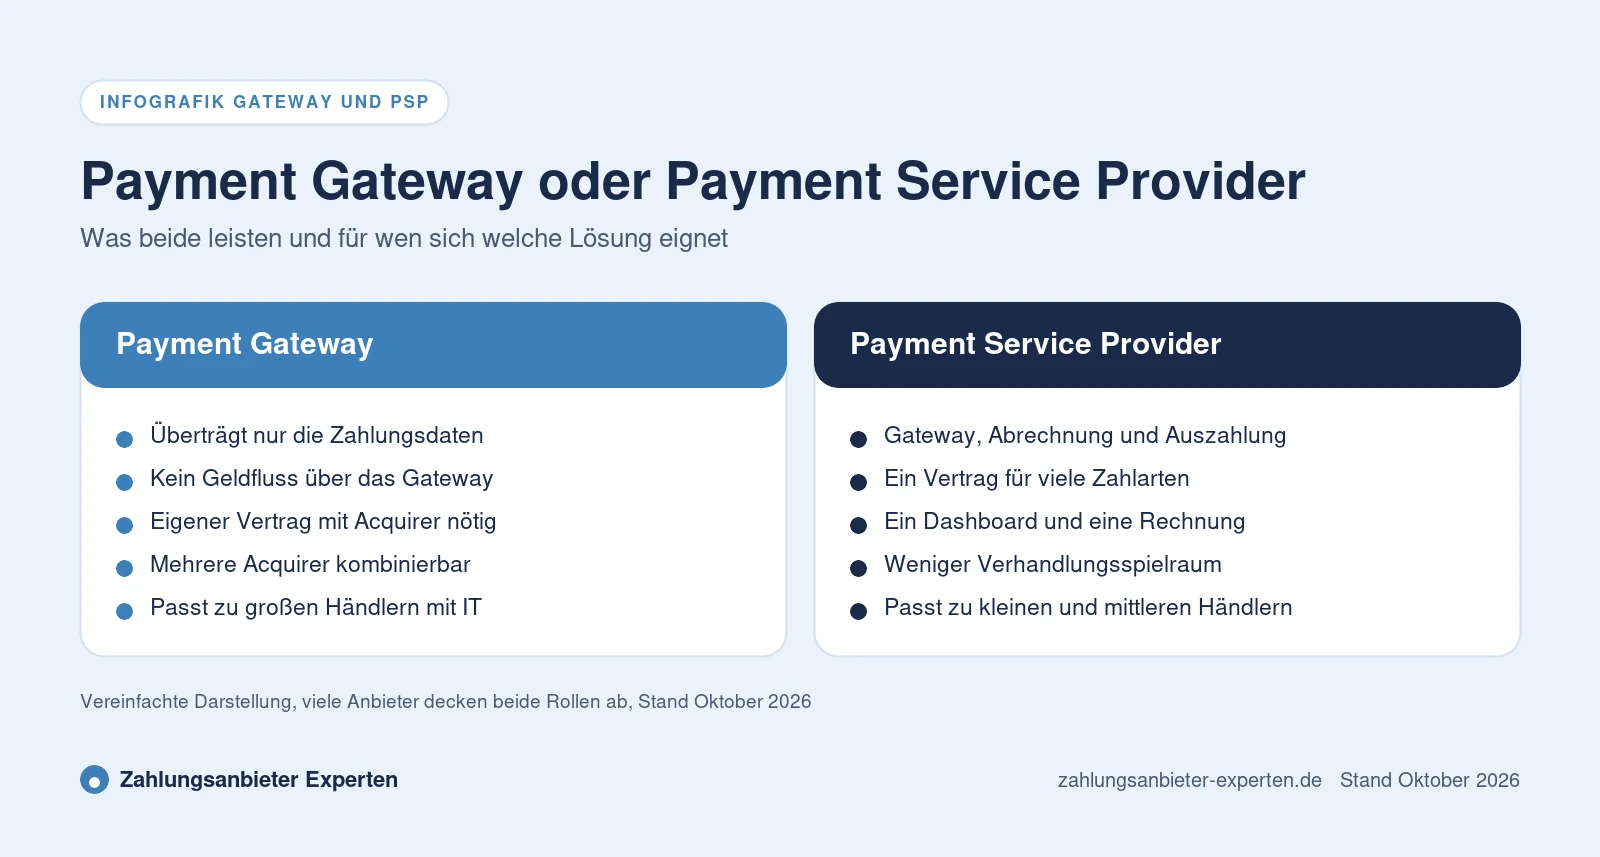
Ein Payment Gateway ist die technische Brücke zwischen Ihrem Shop und dem Abwickler. Es nimmt die Zahlungsdaten entgegen, verschlüsselt sie und leitet sie weiter. Über das Gateway selbst fließt kein Geld, deshalb brauchen Sie bei einem reinen Gateway zusätzlich einen Akzeptanzvertrag mit einem Acquirer und gegebenenfalls Verträge mit weiteren Zahlartenanbietern. Das lohnt sich vor allem für große Händler, die Konditionen mit mehreren Acquirern verhandeln und Zahlungen je nach Kosten oder Land unterschiedlich routen wollen.
Ein Payment Service Provider liefert das Gateway mit, übernimmt aber zusätzlich Vertrag, Abrechnung und Auszahlung. Sie haben einen Ansprechpartner, ein Dashboard und eine Rechnung. Der Preis dafür ist weniger Verhandlungsspielraum, weil der PSP die Kosten seiner Partner in seinen Satz einpreist. Viele Anbieter bieten beides an. Elavon nennt etwa die Kombination aus Gateway und Acquirer ausdrücklich als Option, Fiserv und PAYONE betreiben eigene Gateways neben ihrem Terminalgeschäft.
Ein Payment Facilitator ist ein Sonderfall, den Sie vor allem bei App-Anbietern für kleine Betriebe und bei Software-Plattformen antreffen. Laut Visa ist ein Payment Facilitator ein Dienstleister, der im Namen eines Acquirers Akzeptanzverträge mit sogenannten Sponsored Merchants schließt und deren Umsätze vom Acquirer empfängt und an sie verteilt. Der Acquirer bleibt nach den Visa-Regeln für den Payment Facilitator und alle angeschlossenen Händler verantwortlich und muss deren Prüfung überwachen.
Für Sie als Händler bedeutet das vor allem Tempo. Statt einer Einzelprüfung beim Acquirer registrieren Sie sich online und können oft nach wenigen Tagen Zahlungen annehmen. Dafür ist der Satz meist ein fester Pauschalsatz und individuelle Verhandlungen sind selten. Laut Visa kann ab einem bestimmten Jahresumsatz ein direkter Vertrag mit dem Acquirer verlangt werden. Plattformen und Marktplätze, die selbst Zahlungen für viele Verkäufer abwickeln wollen, prüfen dieses Modell ebenfalls, brauchen dafür aber einen Acquirer als Partner und meist eine eigene Erlaubnis.
Bei Rückbuchungen oder Betrugsfällen ist Ihr Vertragspartner zuerst zuständig, im Hintergrund trägt der Acquirer die Verantwortung gegenüber dem Kartensystem.
Wie ein PSP an Ihren Shop angebunden wird, entscheidet über Aufwand und Sicherheitspflichten. Für gängige Shopsysteme gibt es fertige Plugins, die Sie ohne Programmierung installieren. Eine API Payment Anbindung, also die direkte Programmierschnittstelle, lohnt sich, wenn Sie eigene Software, eine App oder eine Plattform betreiben. Anbieter wie Adyen, Mollie und Stripe sind für diesen Weg bekannt und dokumentieren ihre Schnittstellen öffentlich.
Wichtig für Ihre Pflichten ist, wo die Kartendaten eingegeben werden. Bei einer gehosteten Bezahlseite oder eingebetteten Feldern des PSP berühren Kartennummern Ihren Server nicht, das hält Ihren Aufwand beim Sicherheitsstandard gering. Verarbeiten Sie Kartendaten selbst, steigen die Anforderungen deutlich. Was das konkret heißt, erklärt der Ratgeber zu PCI DSS für Händler. Im Laden übernimmt dieselbe Rolle die Schnittstelle zwischen Kasse und Terminal, meist ZVT oder eine Cloud-Anbindung des Anbieters.
Die passende Lösung hängt weniger vom Anbieter als vom Geschäftsmodell ab. Die Beispiele stammen aus unseren Anbieterprofilen, alphabetisch sortiert und ohne Rangfolge.
| Geschäftsmodell | Passender Typ | Worauf achten | Beispiele |
|---|---|---|---|
| Kleiner Onlineshop | PSP mit Plugin und Pauschalsatz | Zahlartenauswahl, keine Monatsgebühr | Mollie, Stripe |
| Laden mit Onlineshop | PSP mit Terminals und gemeinsamem Konto | girocard im Laden, gemeinsames Reporting | Mollie, Shopify Payments, Stripe |
| Plattform oder Marktplatz | PSP mit Lösung für Auszahlungen an Verkäufer oder Payment Facilitator | Prüfung der Verkäufer, Aufsicht, Haftung | Adyen, Stripe |
| Filialist, international | PSP mit Interchange++ oder Gateway mit mehreren Acquirern | Länderabdeckung, Routing, Reporting | Adyen, Fiserv, Worldline |
| Reiner Laden ohne Shop | Terminalanbieter statt Online-PSP | girocard, Kassenanbindung, Laufzeit | CCV, SumUp, ZahlungsWERK |
Reine Ladengeschäfte finden die passenden Anbieter in der Übersicht der Zahlungsdienstleister, Kriterien nach Betriebsgröße im Ratgeber Zahlungsdienstleister für Unternehmen.
Geben Sie Umsatz, Bonhöhe und Kartenmix ein und vergleichen Sie veröffentlichte Tarife für Laden und Shop in einer Minute.
PSPs rechnen nach zwei Grundmodellen ab. Beim Pauschalsatz zahlen Sie einen festen Prozentsatz, oft mit Fixbetrag je Zahlung, unabhängig von der Karte. Bei Interchange++ gibt der Anbieter die tatsächlichen Interbankenentgelte und Gebühren der Kartensysteme weiter und schlägt eine eigene Marge auf. Die Interbankenentgelte für Verbraucherkarten sind durch die EU-Verordnung 2015/751 auf 0,2 Prozent bei Debit und 0,3 Prozent bei Kredit gedeckelt, Firmenkarten und Karten aus Drittstaaten nicht.
Veröffentlichte Beispiele, Stand Oktober 2026, ohne Umsatzsteuer, soweit so angegeben. Stripe Terminal berechnet im Laden 1,4 Prozent plus 0,10 Euro für EWR-Karten. Mollie verlangt im Laden ohne Monatsgebühr 1,50 Prozent für inländische Karten. Adyen nennt 0,11 Euro Bearbeitungsgebühr je Zahlung plus Interchange++. Für Shopify Payments nennen übereinstimmende Drittquellen online 1,6 bis 2,1 Prozent plus 0,30 Euro je nach Shopify-Tarif. Ein Onlineshop mit 10.000 Euro Umsatz und 50 Euro Warenkorb hat 200 Zahlungen, bei 1,6 Prozent plus 0,30 Euro sind das 160 Euro plus 60 Euro, zusammen 220 Euro im Monat. Der Fixbetrag macht hier über ein Viertel der Kosten aus. Die Logik hinter den Preisen erklärt der Ratgeber zu Interchange++.
Ein Vorteil des PSP ist die Vielfalt der Zahlarten über eine Schnittstelle. Welche Sie brauchen, hängt von Ihrer Kundschaft ab. Für Onlineshops in Deutschland gehören Karten, Wallets, PayPal und Lastschrift oder Rechnungskauf zum Standard. Eine Übersicht mit Vor- und Nachteilen bietet der Beitrag zu den Zahlungsarten im Onlineshop.
Achten Sie darauf, ob jede Zahlart einzeln freigeschaltet und abgerechnet wird und ob dafür eigene Verträge mit Drittanbietern nötig sind. Für Händler, die auch im Laden verkaufen, lohnt die Frage, ob die girocard am Terminal unterstützt wird, bei manchen Plattformen läuft sie nur als Co-Badge mit Visa oder Mastercard.
Zahlungsdienste unterliegen dem Zahlungsdiensteaufsichtsgesetz und der Aufsicht der BaFin oder einer Aufsicht in einem anderen EU-Staat mit Europäischem Pass. Viele PSPs haben ihren Sitz in Irland oder den Niederlanden und arbeiten auf diesem Weg. Ob ein Anbieter beaufsichtigt wird, zeigt die Unternehmensdatenbank der BaFin, die Suche erklärt der Beitrag Zahlungsdienstleister und BaFin.
Die Regeln werden in der EU gerade erneuert. Europäisches Parlament und Rat haben sich Ende November 2025 vorläufig auf eine neue Zahlungsdiensterichtlinie, PSD3, und eine Zahlungsdiensteverordnung, PSR, geeinigt. Sie sollen unter anderem den Schutz vor Betrug verbessern. Bis die neuen Pflichten greifen, vergehen nach Inkrafttreten noch Übergangsfristen, bis dahin gelten die bisherigen Regeln. Bei rechtlichen Fragen zu Ihrem Geschäftsmodell, etwa als Plattform mit Auszahlungen an Dritte, hilft eine Rechtsberatung.
Bevor Sie sich entscheiden, gehen Sie diese Punkte mit zwei oder drei Anbietern durch. Wenn Sie bereits einen Anbieter nutzen und wechseln möchten, hilft der Ratgeber Zahlungsanbieter wechseln.
Ein Payment Service Provider bündelt Zahlarten, technische Anbindung, Betrugsprüfung, Abrechnung und Auszahlung in einem Vertrag. Händler binden ihn an Shop, Kasse oder App an und müssen nicht mit jeder Bank und jedem Kartensystem einzeln verhandeln.
Ja, beide Schreibweisen meinen dasselbe. Im deutschen Recht heißt der Oberbegriff Zahlungsdienstleister, im Englischen sind beide Formen üblich, abgekürzt PSP.
PSP Payment bezeichnet eine Zahlung, die über einen Payment Service Provider abgewickelt wird. Der PSP leitet sie zur Autorisierung weiter, rechnet sie ab und zahlt den Betrag abzüglich Gebühren an den Händler aus.
Ein Payment Gateway ist die technische Verbindung zwischen Checkout und Zahlungsabwickler. Es überträgt Zahlungsdaten verschlüsselt, über es fließt aber kein Geld. Für die Abrechnung brauchen Sie zusätzlich einen Acquirer oder einen PSP, der das Acquiring übernimmt.
Ein Payment Facilitator schließt im Namen eines Acquirers Verträge mit vielen kleinen Händlern und verteilt deren Umsätze. Das ermöglicht einen schnellen Start ohne Einzelprüfung beim Acquirer. Laut Visa bleibt der Acquirer für Facilitator und Händler verantwortlich.
Für eine direkte API Payment Anbindung ja, oder eine Agentur. Für gängige Shopsysteme gibt es fertige Plugins, die ohne Programmierung funktionieren. Gehostete Bezahlseiten reduzieren zusätzlich Ihre Pflichten beim Sicherheitsstandard PCI DSS.
Das hängt von Warenkorb, Kartenmix und Volumen ab. Bei kleinen Beträgen belasten Fixbeträge je Zahlung stark, bei hohem Volumen kann Interchange++ günstiger sein. Rechnen Sie mit Ihren Zahlen, statt nur den Prozentsatz zu vergleichen.
Viele PSPs bieten inzwischen Terminals oder Tap to Pay an, sodass Laden und Onlineshop in einem Konto zusammenlaufen. Prüfen Sie dabei die Unterstützung der girocard, die bei manchen Anbietern nur als Co-Badge funktioniert.

Geben Sie Ihren Bedarf an und erhalten Sie kostenlos Angebote passender Anbieter.
Rollen und Aufgaben im Überblick
Wer bei der Kartenzahlung was macht
Mehr erfahren
Welche Zahlarten Ihr Shop anbieten sollte
Mehr erfahren
Lösungen für Shops im Vergleich
Preisrechner
Anbietervergleich