
Startseite » Zahlungsanbieter Vergleich » Wissen zur Kartenzahlung » Interchange plus plus verständlich erklärt
Interchange plus plus, oft als Interchange++ oder IC++ geschrieben, ist ein Preismodell für Kartenzahlungen, bei dem Sie die tatsächlichen Kosten jeder Zahlung plus eine feste Marge Ihres Anbieters zahlen. Die Abrechnung besteht aus drei Teilen, der Interchange Gebühr für die Bank der Kundin, der Scheme Fee des Kartensystems und dem Aufschlag des Acquirers. Das Gegenmodell ist der Einheitssatz, im Fachjargon Blended Pricing, bei dem jede Karte gleich viel kostet. Dieser Ratgeber erklärt die drei Bestandteile, rechnet ein Beispiel durch und zeigt, für welche Betriebe sich das Modell lohnt.
Der Name beschreibt die Rechnung. Interchange steht für das Interbankenentgelt, das an die kartenausgebende Bank geht. Das erste Plus steht für die Entgelte des Kartensystems, also die Scheme Fees von Visa oder Mastercard. Das zweite Plus ist die Marge Ihres Acquirers, der Ihnen den Akzeptanzvertrag gibt und das Geld auszahlt. Die ersten beiden Teile reicht der Acquirer ohne Aufschlag an Sie weiter, nur der dritte Teil ist sein Preis.
Damit unterscheidet sich das Modell grundlegend vom Pauschalsatz. Beim Pauschalsatz kalkuliert der Anbieter einen Durchschnitt über alle Karten und trägt selbst das Risiko, dass viele teure Karten kommen. Bei Interchange plus plus tragen Sie dieses Risiko, profitieren aber auch direkt von günstigen Karten. Wie der Gesamtbetrag je Zahlung heißt und berechnet wird, erklärt der Beitrag zum Disagio bei Kartenzahlung.
Interbankenentgelt an die Bank der Kundin, bei Verbraucherkarten gesetzlich gedeckelt.
Entgelte von Visa, Mastercard und anderen Kartensystemen, nicht gedeckelt.
Aufschlag des Acquirers, meist Prozentsatz, Fixbetrag oder beides.
Die Interchange Gebühr zahlt der Acquirer bei jeder Kartenzahlung an die Bank des Karteninhabers. Sie vergütet die Bank für die Zahlungsgarantie, das Ausfallrisiko und die Kartenausgabe. Die Sätze legen die Kartensysteme in umfangreichen Tabellen fest, unterschieden nach Kartenart, Herkunft, Branche und Zahlungsweg.
Für Verbraucherkarten der Vier-Parteien-Systeme begrenzt die EU-Verordnung 2015/751 die Interchange Gebühr seit dem 9. Dezember 2015 auf höchstens 0,2 Prozent des Betrags bei Debitkarten und 0,3 Prozent bei Kreditkarten. Artikel 5 verbietet Umgehungen, etwa indem Banken auf anderem Weg vergütet werden. Nicht erfasst sind Firmenkarten, Bargeldabhebungen und Drei-Parteien-Systeme wie American Express. Mehr zu Geschäftskarten lesen Sie unter kommerzielle Karten, zu Amex im Beitrag American Express für Händler.
Karten von außerhalb des EWR fallen ebenfalls nicht unter die Verordnung. Visa und Mastercard haben sich aber 2019 gegenüber der EU-Kommission verpflichtet, die Interchange für solche Verbraucherkarten bei Zahlungen vor Ort auf 0,2 und 0,3 Prozent und online auf 1,15 und 1,50 Prozent zu begrenzen. Diese Zusagen wurden 2024 bis November 2029 verlängert.
| Kartenart | Interchange vor Ort | Grundlage |
|---|---|---|
| EWR-Verbraucher-Debitkarte | höchstens 0,2 % | EU-Verordnung 2015/751, Artikel 3 |
| EWR-Verbraucher-Kreditkarte | höchstens 0,3 % | EU-Verordnung 2015/751, Artikel 4 |
| Verbraucherkarte von außerhalb des EWR | 0,2 % Debit, 0,3 % Kredit | Zusagen von Visa und Mastercard bis November 2029 |
| Firmenkarte | nicht gedeckelt | von der Verordnung ausgenommen |
| American Express | kein Interbankenentgelt im klassischen Sinn | Drei-Parteien-System, ausgenommen |
Die Scheme Fee ist das Entgelt des Kartensystems für Netz, Regeln, Markenlizenz und Abwicklung. Anders als die Interchange ist sie nicht gesetzlich gedeckelt. Sie besteht in der Praxis nicht aus einem einzigen Satz, sondern aus vielen Einzelpositionen, etwa für Autorisierung, Clearing, grenzüberschreitende Zahlungen oder bestimmte Zahlungswege. Die genauen Preislisten von Visa und Mastercard sind nicht öffentlich, Händler sehen die Beträge erst auf der Abrechnung.
Eine Studie im Auftrag der EU-Kommission zur Anwendung der Verordnung kam 2020 zu dem Ergebnis, dass die Interchange bei Verbraucherkarten deutlich gesunken ist und Acquirer einen Teil davon an Händler weitergegeben haben. Gleichzeitig sind die Scheme Fees statistisch signifikant gestiegen und haben einen Teil der Ersparnis wieder aufgezehrt. Für Sie heißt das, dass Sie bei Interchange plus plus Abrechnungen die Scheme Fees genauso aufmerksam prüfen sollten wie die Marge.
Bitten Sie Ihren Acquirer um eine Erläuterung der einzelnen Positionen auf der Abrechnung.
Die Marge ist der Teil, den Sie tatsächlich verhandeln. Sie kann als Prozentsatz, als Fixbetrag je Zahlung oder als Kombination vereinbart sein. Adyen nennt zum Beispiel eine feste Bearbeitungsgebühr von 0,11 Euro je Transaktion plus eine zahlartabhängige Gebühr, abgerechnet nach Interchange plus plus. ZahlungsWERK berechnet für seine SoftPOS-App 0,69 Prozent zuzüglich Interchange und Scheme Fees sowie 5 Euro Servicegebühr im Monat. Beide Angaben gelten Stand Oktober 2026.
Achten Sie darauf, ob neben der Marge weitere Entgelte anfallen, etwa Monatsgebühren, Terminalmiete, Mindestrechnungsbeträge oder Kosten für Rückbuchungen. Erst die Summe aller Positionen ist mit einem Pauschalangebot vergleichbar.
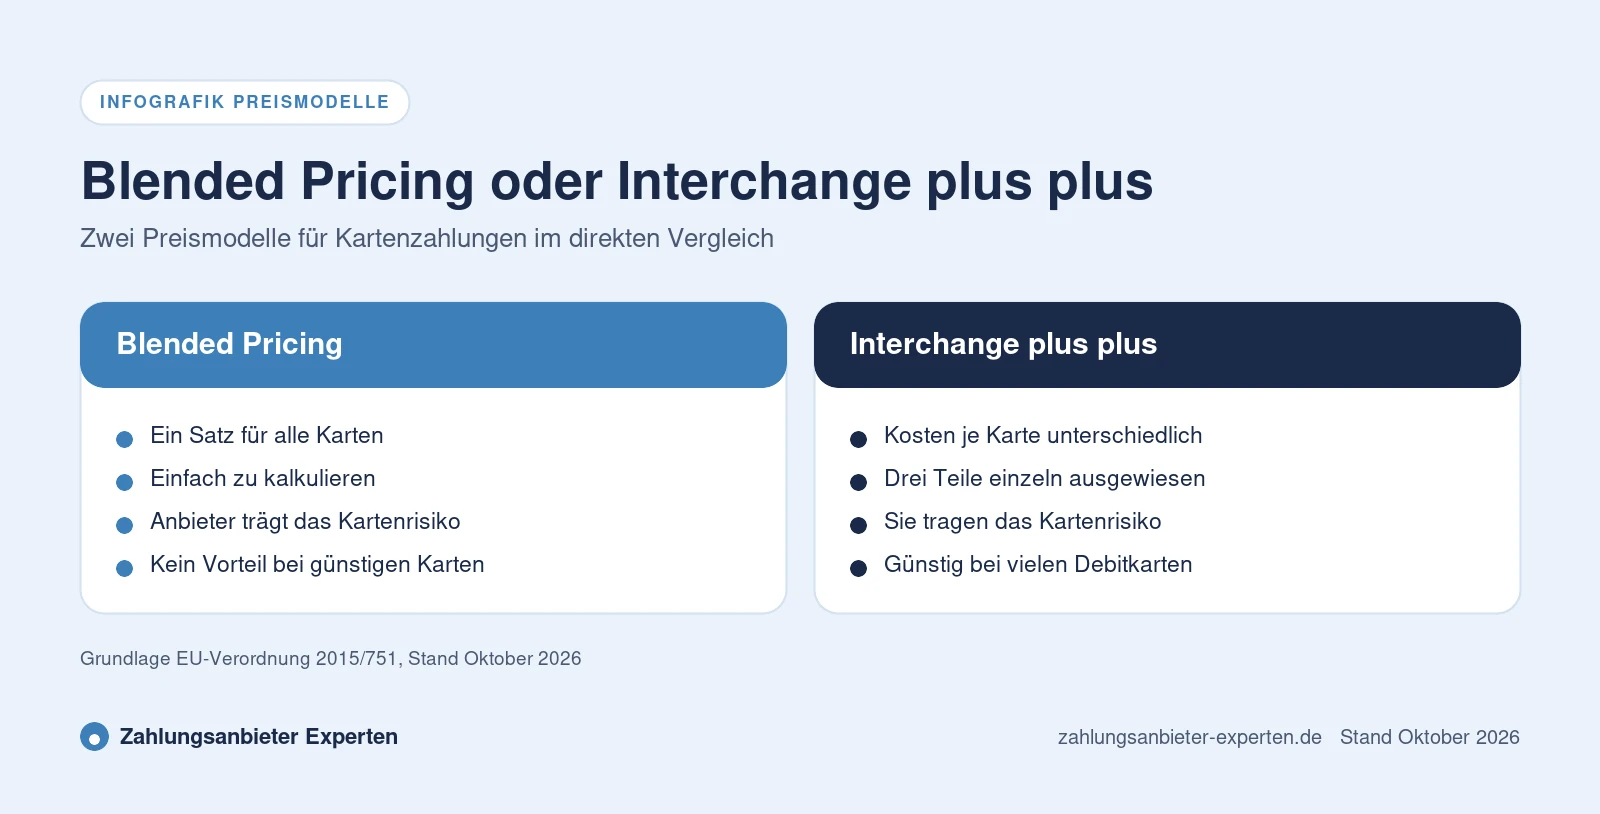
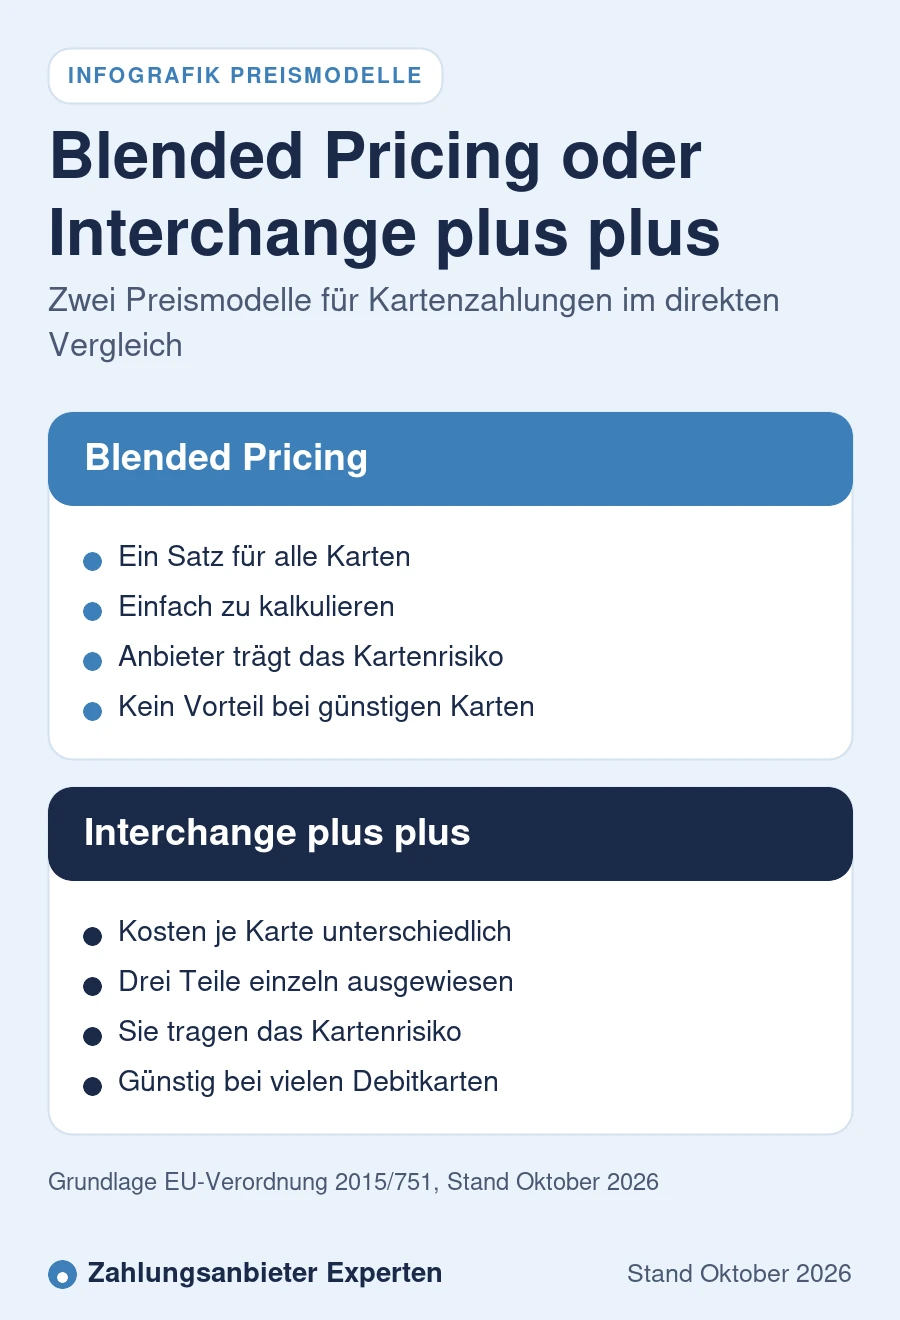
Beim Blended Pricing zahlen Sie einen Satz für alle Karten, etwa 1,39 Prozent bei SumUp oder Zettle. Dazwischen steht der Tarif nach Kartentyp mit getrennten Sätzen für Debit, Kredit und Sonderkarten, wie ihn Viva.com oder PAYONE veröffentlichen. Er wird oft als Interchange plus bezeichnet, weil die Kartenkosten gruppiert, aber nicht einzeln weitergegeben werden.
| Merkmal | Blended Pricing | Tarif nach Kartentyp | Interchange plus plus |
|---|---|---|---|
| Kosten je Zahlung | immer gleich | je Kartengruppe gleich | je Karte unterschiedlich |
| Transparenz | gering | mittel | hoch |
| Planbarkeit | hoch | hoch | mittel |
| Vorteil bei vielen Debitkarten | keiner | deutlich | am größten |
| Risiko bei teuren Karten | trägt der Anbieter | teilweise Sie | tragen Sie |
| Aufwand in der Buchhaltung | gering | gering | höher |
Artikel 9 der EU-Verordnung 2015/751 verpflichtet Acquirer, Händlerentgelte für die verschiedenen Kartenkategorien und Marken getrennt anzugeben, es sei denn, der Händler beantragt schriftlich ein einheitliches Entgelt. Artikel 12 verlangt außerdem, dass Händler für jede Zahlung Informationen zu Händlerentgelt und Interchange erhalten, auf Wunsch gebündelt nach Kategorien. Sie haben also ein Recht auf Transparenz, auch wenn Sie sich für einen Einheitssatz entscheiden.
Ein Betrieb hat 10.000 Euro Kartenumsatz im Monat, 70 Prozent mit EWR-Verbraucher-Debitkarten und 30 Prozent mit EWR-Verbraucher-Kreditkarten. Grundlage sind veröffentlichte Sätze, Stand Oktober 2026.
Die Interchange beträgt höchstens 0,2 Prozent von 7.000 Euro und 0,3 Prozent von 3.000 Euro, also bis zu 14 Euro plus 9 Euro. Mit der Marge der ZahlungsWERK SoftPOS von 0,69 Prozent kommen 69 Euro und 5 Euro Servicegebühr hinzu. Das ergibt bis zu 97 Euro zuzüglich Scheme Fees.
Derselbe Anbieter berechnet am Mietterminal 0,69 Prozent inklusive Interchange und Scheme Fees. Das sind 69 Euro plus 12,50 Euro Miete, zusammen 81,50 Euro. Mit 1,39 Prozent ohne Fixkosten zahlt der Betrieb 139 Euro.
Das Beispiel zeigt, dass Interchange plus plus nicht automatisch günstiger ist. Entscheidend ist die Höhe der Marge im Verhältnis zum Pauschalsatz. Eigene Szenarien rechnen Sie im Preisrechner für Kartenzahlung durch.
Das Modell spielt seine Stärken aus, wenn die Marge niedrig verhandelt ist und viele günstige Karten über das Terminal laufen.
Weniger geeignet ist das Modell für kleine Betriebe mit wenig Umsatz, für Betriebe mit vielen Firmenkarten oder Karten aus dem Ausland und für alle, die feste Kosten je Zahlung brauchen. Viele Anbieter für kleine Betriebe bieten individuelle Konditionen erst ab einem bestimmten Volumen an, SumUp etwa ab 10.000 Euro Monatsumsatz und Mollie ab 100.000 Euro Monatsvolumen. Einen Überblick über die Kostenmodelle gibt der Ratgeber zu den Gebühren der Kartenzahlung.
Vergleichen Sie veröffentlichte Tarife mit Ihrem Umsatz und Kartenmix, Angebote mit Interchange plus plus erhalten Sie auf Anfrage.
Die girocard funktioniert anders als Visa und Mastercard. Das Entgelt an die kartenausgebenden Banken wird zwischen Händler oder Netzbetreiber und Banken vereinbart, laut girocard ist es frei verhandelbar und auf 0,2 Prozent gedeckelt. Dazu kommt das Entgelt des Netzbetreibers. Einige Anbieter weisen diese Teile getrennt aus, Elavon nennt im Programm Deutschland zahlt digital ab dem 13. Monat zum Beispiel 0,214 Prozent plus 0,03 Euro je girocard-Zahlung.
Bei Karten mit girocard und Visa Debit oder Debit Mastercard auf einer Karte entscheidet die eingestellte Priorität am Terminal, welches System die Zahlung abwickelt. Nach Artikel 8 der Verordnung dürfen Händler eine bevorzugte Marke voreinstellen, die Kundin kann aber widersprechen. Details erklärt der Beitrag zu EC Karte Gebühren für Händler.
Ein Angebot mit Interchange plus plus lässt sich nur vergleichen, wenn Sie es mit Ihren echten Zahlen durchrechnen. Fordern Sie dafür eine Beispielabrechnung auf Basis Ihrer letzten Monatsumsätze an.
Fällt der Vergleich knapp aus, ist das einfachere Modell oft die bessere Wahl, weil es weniger Prüfaufwand verursacht. Bei der Auswahl hilft der Ratgeber Zahlungsanbieter vergleichen, alle Tarife finden Sie in der Übersicht der Zahlungsanbieter.
Ein Preismodell, bei dem Händler das Interbankenentgelt, die Entgelte des Kartensystems und eine feste Marge des Acquirers getrennt zahlen. Jede Zahlung wird mit ihren tatsächlichen Kosten abgerechnet.
Für Verbraucherkarten aus dem EWR höchstens 0,2 Prozent bei Debitkarten und 0,3 Prozent bei Kreditkarten nach EU-Verordnung 2015/751. Firmenkarten sind nicht gedeckelt, für Verbraucherkarten von außerhalb des EWR gelten Zusagen von Visa und Mastercard.
Das Entgelt des Kartensystems wie Visa oder Mastercard für Netz, Regeln und Abwicklung. Es ist nicht gesetzlich begrenzt und besteht meist aus vielen einzelnen Positionen.
Ein Einheitssatz für alle Karten, unabhängig davon, ob die Kundin mit girocard, Debitkarte oder Firmenkreditkarte zahlt. Das ist einfach und planbar, bei vielen günstigen Karten aber oft teurer.
Nein. Bei hoher Marge, vielen teuren Karten oder kleinem Umsatz kann ein Einheitssatz günstiger sein. Rechnen Sie Angebote immer mit Ihrem eigenen Kartenmix durch.
Eine feste Grenze gibt es nicht. Viele Anbieter bieten individuelle Konditionen ab mittleren fünfstelligen Monatsumsätzen an, manche schon ab 10.000 Euro im Monat.
Bei Interchange plus wird die Interchange weitergegeben und Scheme Fees und Marge sind in einem Aufschlag zusammengefasst. Bei Interchange plus plus werden alle drei Teile einzeln ausgewiesen.
Ja. Nach Artikel 9 und 12 der EU-Verordnung 2015/751 müssen Acquirer Entgelte nach Kartenkategorien getrennt ausweisen und Informationen zu Händlerentgelt und Interchange bereitstellen, außer Sie haben einen Einheitssatz ausdrücklich gewählt.

Geben Sie Ihren Bedarf an und erhalten Sie kostenlos Angebote passender Anbieter.
Alle Gebührenmodelle im Überblick
Bedeutung und Berechnung mit Beispielen
Warum Firmenkarten mehr kosten
Mehr erfahren
Anbieter mit Abrechnung nach Interchange plus plus
Preisrechner
Anbietervergleich