
Startseite » Zahlungsanbieter Vergleich » Wissen zur Kartenzahlung » Auszahlung bei Kartenzahlung, wann das Geld auf dem Konto ist
Die Auszahlung einer Kartenzahlung erfolgt nicht in dem Moment, in dem die Kundin bezahlt, sondern gesammelt durch Ihren Zahlungsanbieter, je nach Anbieter sofort, am nächsten Tag oder nach zwei bis drei Werktagen. Dazwischen liegen Kassenschnitt, Clearing mit den Kartensystemen und die Überweisung auf Ihr Konto. Für die Liquidität kleiner Betriebe macht der Rhythmus einen spürbaren Unterschied, besonders über Wochenenden und Feiertage. Dieser Ratgeber zeigt, wie die Auszahlung abläuft, welche Zeiten die Anbieter Stand Oktober 2026 veröffentlichen, ob brutto oder netto ausgezahlt wird, was Auszahlungen kosten und warum Geld manchmal später kommt.
Wann wird eine Kartenzahlung gutgeschrieben, ist die häufigste Frage nach dem Start mit Kartenzahlung. Die kurze Antwort lautet, je nach Anbieter zwischen wenigen Minuten und drei Werktagen. Die Zahlung selbst ist für Sie in dem Moment sicher, in dem das Terminal die Genehmigung zeigt. Das Geld kommt aber erst, wenn Ihr Zahlungsanbieter die gesammelten Umsätze abgerechnet und ausgezahlt hat.
Drei Faktoren bestimmen den Zeitpunkt. Erstens das Modell des Anbieters, also ob er auf ein eigenes Händlerkonto oder direkt auf Ihre Hausbank auszahlt. Zweitens der Kassenschnitt, mit dem klassische Terminals die Umsätze des Tages zur Abrechnung übermitteln. Drittens Bankarbeitstage, denn Überweisungen zwischen Banken laufen im klassischen Verfahren nicht am Wochenende und an Feiertagen.
Hat Ihre Bank das Geld erhalten, muss sie es Ihnen nach Paragraf 675t BGB unverzüglich verfügbar machen. Verzögerungen entstehen also in aller Regel vorher, beim Zahlungsanbieter oder im Zahlungsverkehr zwischen den Banken.
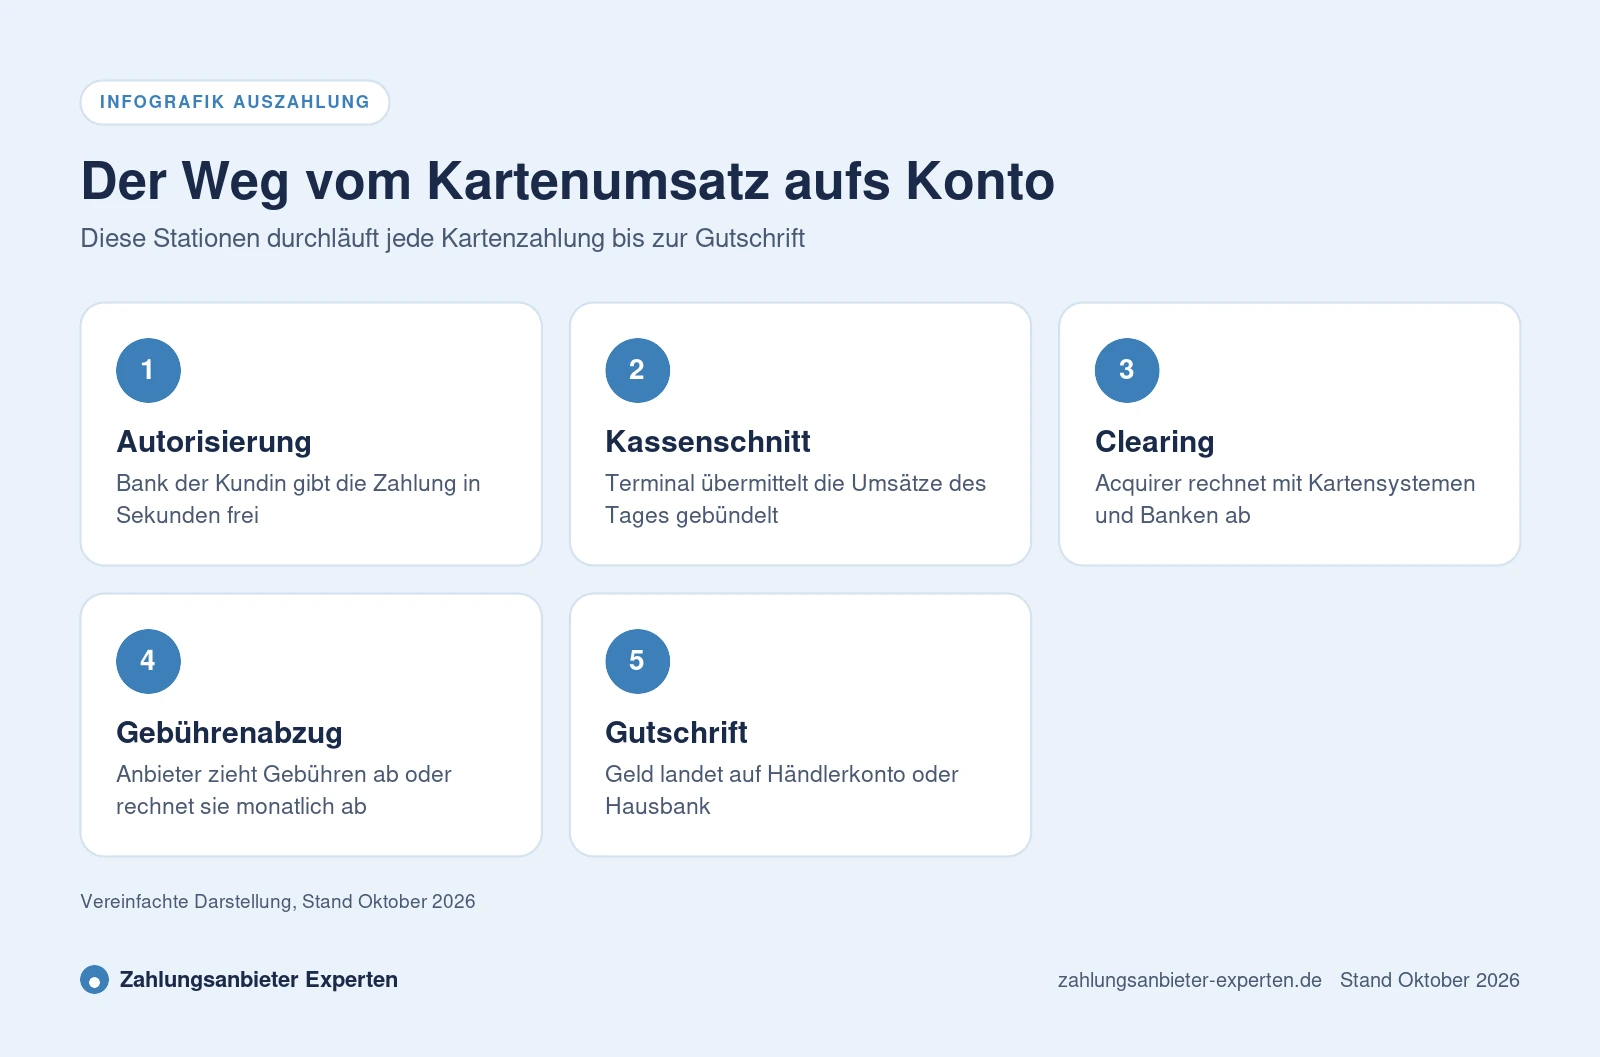
Eine Kartenzahlung läuft in drei Stufen ab. Bei der Autorisierung prüft die Bank der Kundin in Sekunden Deckung und Sperren und gibt die Zahlung frei. Beim Clearing übermittelt das Terminal oder die Plattform die genehmigten Zahlungen gebündelt an den Acquirer, bei klassischen Terminals mit dem Kassenschnitt am Abend. Beim Settlement rechnet der Acquirer mit den Kartensystemen ab, zieht seine Gebühren ab und überweist den Rest.
Wer an diesen Schritten beteiligt ist, erklärt der Beitrag zu Acquirer und Issuer. Die Rolle des Zahlungsdienstleisters, der Ihnen gegenüber auszahlt, beschreibt der Beitrag zum Zahlungsdienstleister.
Die Tabelle zeigt die veröffentlichten Auszahlungszeiten ausgewählter Anbieter, alphabetisch und ohne Wertung. Grundlage sind die Anbieterangaben, Stand Oktober 2026. Bei Neukunden kann die erste Auszahlung länger dauern, weil die Anbieter das Konto zunächst prüfen.
| Anbieter | Auszahlung laut Anbieter | Hinweis |
|---|---|---|
| Elavon | am nächsten Tag | auf das Geschäftskonto |
| flatpay | täglich | auf das Geschäftskonto |
| Global Payments | nächster Bankwerktag | auf das Geschäftskonto |
| Mollie | fünf Auszahlungen im Monat kostenlos | jede weitere 0,25 Euro |
| myPOS | sofort | auf das myPOS-Konto |
| Nexi | innerhalb von zwei Bankarbeitstagen | auf das Geschäftskonto |
| Stripe | standardmäßig nach drei Werktagen | auf das Geschäftskonto |
| SumUp | am Folgetag um 7 Uhr | auch am Wochenende |
| Vert | nächster Bankarbeitstag | brutto, Gebühren per Monatsrechnung |
| Viva.com | sofort, an 365 Tagen | auf das Viva.com-Konto |
| ZahlungsWERK | in der Regel ein bis zwei Werktage | auf das Geschäftskonto |
| Zettle | sofort | auf das PayPal-Konto |
Weitere Anbieter wie PAYONE, Unzer oder Worldline veröffentlichen keine festen Auszahlungszeiten, sie werden im Vertrag geregelt. Fiserv nennt ein bis drei Werktage, VR Payment für girocard meist ein bis zwei Werktage. Alle Konditionen finden Sie im Überblick aller Zahlungsanbieter.
Hinter den Zeiten stecken drei Modelle mit eigenen Vor- und Nachteilen. Welches passt, hängt davon ab, wie dringend Sie das Geld brauchen und wo es landen soll.
Das Geld steht Minuten nach der Zahlung auf einem Konto des Anbieters bereit, oft mit Geschäftskarte, muss aber zur Hausbank überwiesen werden.
Der Anbieter zahlt die Umsätze eines Tages am nächsten Morgen oder Werktag direkt auf Ihr Geschäftskonto aus.
Klassische Acquirer rechnen über Bankarbeitstage ab, Umsätze vom Freitag kommen dann oft erst am Montag oder Dienstag.
Bei Sofortauszahlung auf ein Anbieterkonto ist das Geld zwar schnell verfügbar, liegt aber nicht automatisch dort, wo Miete, Lohn und Lieferanten abgebucht werden. Prüfen Sie, ob sich eine automatische Weiterleitung auf die Hausbank einrichten lässt und ob sie kostet.
Die meisten Komplettanbieter zahlen netto aus, also den Kartenumsatz abzüglich der Gebühren. Einige Acquirer zahlen dagegen brutto aus und berechnen die Gebühren gesammelt. Vert schreibt zum Beispiel, dass Kartenumsätze brutto am nächsten Bankarbeitstag ausgezahlt werden und die Gebühren mit einer Monatsrechnung kommen. CCV arbeitet bei Onlinezahlungen ebenfalls mit Bruttoauszahlung und separater Abrechnung der Transaktionsgebühren.
Ein Café setzt im Monat 6.000 Euro per Karte um, bei einem Durchschnittsbon von 12 Euro. Bei einem veröffentlichten Satz von 1,39 Prozent ohne Fixbetrag, wie ihn Stand Oktober 2026 etwa SumUp oder Zettle ohne Umsatzsteuer angeben, fallen 83,40 Euro Gebühren an. Bei Nettoauszahlung kommen über den Monat verteilt 5.916,60 Euro auf dem Konto an. Bei Bruttoauszahlung kommen die vollen 6.000 Euro, die Gebühren werden später auf einmal abgebucht.
Für die Buchhaltung ist der Unterschied wichtig. Gebucht wird immer der volle Umsatz, die Gebühr separat. Bei Nettoauszahlung passt eine Gutschrift deshalb nie genau zu einem Kassentag. Wie Sie das sauber abbilden, zeigt der Beitrag Kartenzahlung richtig buchen.
Bei den meisten Anbietern ist die reguläre Auszahlung im Preis enthalten. Ausnahmen gibt es vor allem bei Onlineplattformen. Mollie gibt an, dass bis zu fünf Auszahlungen im Monat kostenlos sind und jede weitere 0,25 Euro kostet. Wer täglich auszahlen lässt, zahlt bei Mollie also für rund 25 zusätzliche Auszahlungen etwa 6,25 Euro im Monat. Bei Anbietern mit eigenem Händlerkonto sollten Sie prüfen, ob die Überweisung vom Anbieterkonto auf Ihre Hausbank Gebühren auslöst.
Indirekte Kosten entstehen, wenn das Geld zu spät kommt. Wer wegen langer Auszahlungsfristen den Dispokredit nutzt, zahlt Zinsen, die den Unterschied zwischen zwei Tarifen schnell übersteigen können. Die eigentlichen Transaktionsgebühren erklärt der Beitrag zu den Gebühren der Kartenzahlung.
Im Preisrechner vergleichen Sie Gebühren und Auszahlungstakt der Anbieter für Ihren Kartenumsatz.
Beim Bargeld liegt die Tageseinnahme abends in der Kasse. Bei der Kartenzahlung entsteht eine Lücke zwischen Umsatz und Gutschrift. Je höher der Kartenanteil, desto größer wird sie. Planen Sie diese Lücke bewusst ein, besonders vor Zahlungsterminen wie Miete und Lohn.
Eine Boutique setzt im Monat 25.000 Euro per Karte um, bei einem Durchschnittsbon von 45 Euro. Am Wochenende entsteht ein großer Teil des Umsatzes, sagen wir 3.000 Euro von Freitag bis Samstag. Bei Auszahlung nach Bankarbeitstagen kommen diese Umsätze frühestens Anfang der folgenden Woche, bei drei Werktagen wie im Standard von Stripe eher zur Wochenmitte. Bei einer Auszahlung am Folgetag auch am Wochenende liegt das Geld schon am Samstag und Sonntag auf dem Konto.
Saisonbetriebe spüren das besonders, wenn zu Saisonbeginn Wareneinkauf und Personal vorfinanziert werden müssen. Hinweise dazu bietet der Beitrag zur Kartenzahlung im Saisonbetrieb.
Kleine Anpassungen verkürzen die Lücke zwischen Umsatz und Gutschrift deutlich.
Kommt die Auszahlung später als erwartet, liegt das selten an einer Störung. Die häufigsten Gründe lassen sich schnell prüfen.
Anbieter dürfen Auszahlungen nach ihren Geschäftsbedingungen in bestimmten Fällen ganz oder teilweise zurückhalten, etwa bei Betrugsverdacht oder vielen Rückforderungen. Manche vereinbaren dafür eine Sicherheitsreserve. Lesen Sie die entsprechenden Klauseln vor Vertragsschluss. Wie Rückbuchungen ablaufen, erklärt der Beitrag Rückbuchung und Chargeback, Verbindungsprobleme behandelt der Beitrag Kartenterminal offline.
Weil Auszahlungen gesammelt, netto und zeitversetzt kommen, sollten Sie sie regelmäßig mit Kasse und Anbieterabrechnung abgleichen. Bewährt hat sich ein Zwischenkonto für den Zahlungsanbieter. Darauf laufen die Kartenumsätze laut Kasse ein, Auszahlungen und Gebühren gehen davon ab, und am Ende sollte der Saldo aufgehen. Wie Kartenumsätze im Tagesabschluss vom Bargeld getrennt werden, zeigt der Beitrag zum Kassenbericht mit Kartenzahlung.
Enthält die Auszahlung Trinkgeld, gehört dieser Anteil Ihren Mitarbeitenden und nicht zum Umsatz. Wie Sie ihn weitergeben, beschreibt der Ratgeber Trinkgeld bei Kartenzahlung. Die meisten Anbieter stellen Auszahlungsberichte als PDF oder Export bereit, die jede Auszahlung den enthaltenen Zahlungen zuordnen. Diese Berichte sind wichtige Belege für die Buchhaltung.
Der Auszahlungstakt ist ein Vergleichskriterium neben Gebühren, Gerät und Laufzeit. Diese Fragen sollten Sie vor der Entscheidung klären. Wer den Anbieter wechseln möchte, findet die Schritte im Beitrag Zahlungsanbieter wechseln.
Je nach Anbieter sofort, am Folgetag oder nach zwei bis drei Werktagen. Bei Anbietern mit eigenem Händlerkonto ist das Geld oft Minuten später dort verfügbar, die Überweisung zur Hausbank dauert dann zusätzlich.
Die meisten Anbieter zahlen netto aus und ziehen die Gebühren direkt ab. Auch Erstattungen und Rückbuchungen werden mit der Auszahlung verrechnet. Der Auszahlungsbericht zeigt die Aufteilung.
Bei einigen Anbietern ja. SumUp zahlt laut eigenen Angaben auch am Wochenende am Folgetag aus, Viva.com stellt Umsätze an 365 Tagen sofort bereit. Klassische Acquirer zahlen meist nur an Bankarbeitstagen aus.
Meist nicht. Mollie berechnet laut eigenen Angaben ab der sechsten Auszahlung im Monat 0,25 Euro je Auszahlung. Prüfen Sie bei Anbieterkonten, ob die Weiterleitung zur Hausbank kostet.
Neue Händlerkonten werden geprüft, unter anderem nach dem Geldwäschegesetz. Bis die Prüfung abgeschlossen ist, halten manche Anbieter die erste Auszahlung zurück.
Bei klassischen Terminals werden die Umsätze erst mit dem Kassenschnitt übermittelt. Vergessen Sie ihn, verschiebt sich die Auszahlung. Viele Terminals bieten einen automatischen Abschluss zu einer festen Uhrzeit.
Ja, nach seinen Geschäftsbedingungen etwa bei Betrugsverdacht, vielen Rückbuchungen oder in der Prüfphase. Manche Anbieter vereinbaren eine Sicherheitsreserve.

Geben Sie Ihren Bedarf an und erhalten Sie kostenlos Angebote passender Anbieter.
Umsatz, Gebühren und Auszahlung richtig erfassen
Wenn Geld nach der Auszahlung zurückgeht
Alle Kostenbestandteile im Überblick
Konditionen und Auszahlung aller Anbieter
Preisrechner
Anbietervergleich