
Startseite » Zahlungsanbieter Vergleich » Wissen zur Kartenzahlung » Zahlungsdienstleister und BaFin, Aufsicht, Lizenzarten und Registerprüfung für Händler
Ein Zahlungsdienstleister braucht in Deutschland eine Erlaubnis der BaFin oder eine Zulassung aus einem anderen EU-Staat, bevor er Kartenzahlungen für Händler annehmen und abrechnen darf. Rechtsgrundlage ist das Zahlungsdiensteaufsichtsgesetz, kurz ZAG, das die europäische Zahlungsdiensterichtlinie PSD2 umsetzt. Für Sie als Betrieb ist das mehr als Formalie, denn zwischen der Zahlung am Terminal und der Auszahlung liegt Ihr Geld beim Anbieter. Dieser Ratgeber erklärt, wer als Zahlungsdienstleister gilt, welche Lizenzarten es gibt, wie Sie einen Anbieter im Register prüfen und woran Sie unseriöse Angebote erkennen.
Die gesetzliche Definition steht in Paragraf 1 Absatz 1 ZAG. Zahlungsdienstleister sind danach Zahlungsinstitute, E-Geld-Institute, Kreditinstitute, Zentralbanken sowie öffentliche Stellen, soweit sie Zahlungsdienste erbringen. Ein Zahlungsinstitut ist jedes Unternehmen, das gewerbsmäßig Zahlungsdienste anbietet, ohne Bank oder E-Geld-Institut zu sein. Welche Tätigkeiten als Zahlungsdienst gelten, zählt das Gesetz abschließend auf, von der Überweisung über die Lastschrift bis zum Kartengeschäft.
Die Bedeutung für Händler liegt in Nummer 5 dieser Liste. Dort steht die Annahme und Abrechnung von Zahlungsvorgängen, das Akquisitionsgeschäft. Genau das tut ein Anbieter, wenn er Ihre Kartenzahlungen entgegennimmt und nach Abzug der Gebühren auf Ihr Konto überweist. Fachlich heißt dieser Anbieter Acquirer, den Unterschied zur kartenausgebenden Bank erklärt der Beitrag Acquirer und Issuer im Vergleich. Eine allgemeine Einführung gibt der Ratgeber Zahlungsdienstleister einfach erklärt.
Banken und Sparkassen mit Erlaubnis nach dem Kreditwesengesetz dürfen auch Zahlungsdienste erbringen.
Spezialisierte Unternehmen mit Erlaubnis nach Paragraf 10 ZAG, etwa für das Akquisitionsgeschäft.
Dürfen zusätzlich E-Geld ausgeben, die Erlaubnis richtet sich nach Paragraf 11 ZAG.
Vertreiben Terminals und Verträge, die Abwicklung liegt bei einem zugelassenen Institut.
Das Zahlungsdiensteaufsichtsgesetz ist das Aufsichtsrecht für Zahlungsdienste in Deutschland. Es legt fest, wer Zahlungsdienste erbringen darf, welche Voraussetzungen dafür gelten und wie die laufende Aufsicht aussieht. Die zivilrechtlichen Regeln zwischen Bank und Kunde, etwa zur Haftung bei Missbrauch, stehen dagegen im BGB. Beide Gesetze setzen gemeinsam die zweite Zahlungsdiensterichtlinie PSD2 um.
Für Händler sind vier Bereiche des ZAG relevant. Die Erlaubnispflicht stellt sicher, dass nur geprüfte Unternehmen Ihr Geld annehmen. Die Vorgaben zu Eigenkapital und Organisation sollen Ausfälle verhindern. Die Sicherungspflicht nach Paragraf 17 schützt Kundengelder bei einer Insolvenz. Und die Regeln zur starken Kundenauthentifizierung bestimmen, wann Karteninhaber ihre Zahlung mit PIN oder App bestätigen müssen, Details dazu im Beitrag zur starken Kundenauthentifizierung.
Nicht jede technische Beteiligung macht ein Unternehmen zum Zahlungsdienstleister. Paragraf 2 ZAG nimmt zum Beispiel technische Dienstleister aus, die zur Abwicklung beitragen, aber zu keiner Zeit in den Besitz der Gelder gelangen. Das betrifft etwa Netzbetreiber, die Terminals an die Kartensysteme anbinden. Auch Zahlungen über Handelsvertreter, die nur für eine Seite handeln, sind unter Umständen ausgenommen.
Das ZAG kennt mehrere Formen der Zulassung. Für Ihre Kartenakzeptanz kommen vor allem Kreditinstitute, Zahlungsinstitute und E-Geld-Institute in Frage. Die Tabelle zeigt die wichtigsten Varianten mit ihren Voraussetzungen laut Gesetz.
| Zulassung | Rechtsgrundlage | Was das für Sie bedeutet |
|---|---|---|
| Kreditinstitut | Erlaubnis nach Kreditwesengesetz | Bank mit Einlagengeschäft, Zahlungsdienste sind von der Banklizenz umfasst |
| Zahlungsinstitut | Erlaubnis nach Paragraf 10 ZAG, Anfangskapital mindestens 125.000 Euro für das Akquisitionsgeschäft | Typische Lizenz spezialisierter Acquirer |
| E-Geld-Institut | Erlaubnis nach Paragraf 11 ZAG, Anfangskapital mindestens 350.000 Euro | Häufig bei Anbietern mit eigenem Händlerkonto oder Geschäftskarte |
| Agent | Anzeige nach Paragraf 25 ZAG durch das beauftragende Institut | Handelt im Namen eines Instituts und steht in dessen Registereintrag |
| EU-Institut mit Europäischem Pass | Zulassung im Herkunftsstaat und Notifizierung nach Paragraf 39 ZAG | Aufsicht in erster Linie im Herkunftsland, etwa in Irland oder den Niederlanden |
Neben dem Kapital prüft die BaFin laut Paragraf 12 ZAG unter anderem die Zuverlässigkeit und fachliche Eignung der Geschäftsleiter, das Risikomanagement und die internen Kontrollen. Antragsteller müssen juristische Personen oder Personenhandelsgesellschaften sein. Eine Einzelperson kann also kein Zahlungsinstitut betreiben.
Die BaFin erteilt Erlaubnisse, führt die Register und kann Maßnahmen bis zur Aufhebung der Erlaubnis ergreifen. Die laufende Überwachung der Institute teilt sie sich mit der Deutschen Bundesbank, die etwa Meldungen und Prüfungsberichte auswertet. Wer ohne Erlaubnis Zahlungsdienste erbringt, macht sich nach Paragraf 63 ZAG strafbar, das Gesetz sieht Freiheitsstrafe bis zu fünf Jahren oder Geldstrafe vor.
Viele bekannte Anbieter haben ihren Sitz nicht in Deutschland. Nach Paragraf 39 ZAG dürfen Institute aus anderen Staaten des Europäischen Wirtschaftsraums ohne eigene BaFin-Erlaubnis in Deutschland tätig sein, wenn ihre Heimataufsicht sie zugelassen hat und die Tätigkeit nach Deutschland gemeldet ist. Man spricht vom Europäischen Pass. Die Aufsicht liegt dann im Wesentlichen bei der Behörde des Herkunftslandes, die BaFin bleibt für einzelne Bereiche wie die Geldwäscheprävention bei Zweigniederlassungen und Agenten zuständig. Für Sie ist ein solcher Anbieter nicht weniger seriös, Sie prüfen ihn nur in einem anderen Register.
Die Aufsicht schützt die Stabilität des Instituts, sie prüft nicht Ihre Vertragskonditionen.
Viele Anbieter nennen ihre Aufsicht offen im Impressum oder in den AGB. Die Übersicht zeigt Angaben aus unserem Anbietervergleich, alphabetisch sortiert, Stand Oktober 2026 laut Anbieterseiten. Sie ersetzt nicht die eigene Prüfung im Register.
| Anbieter | Aufsicht laut Anbieterangaben |
|---|---|
| Elavon | Tätig über U.S. Bank Europe DAC, beaufsichtigt durch die Central Bank of Ireland und die BaFin |
| Fiserv | First Data GmbH in Bad Homburg, E-Geld-Institut unter BaFin-Aufsicht |
| Global Payments | Commerz Globalpay GmbH in Frankfurt am Main, Zahlungsinstitut unter BaFin-Aufsicht |
| Nexi | Nexi Germany GmbH, E-Geld-Institut unter BaFin-Aufsicht |
| PAYONE | E-Geld-Institut unter BaFin-Aufsicht |
| Vert | Vermittlung, Abwicklung über First Data als von der BaFin regulierten Acquirer |
| Viva.com | Eigene Banklizenz, Sitz in Griechenland |
| VR Payment | E-Geld-Institut unter BaFin-Aufsicht |
Das Beispiel Vert zeigt ein verbreitetes Modell. Der Vertrieb von Terminal und Service liegt bei einem Unternehmen, die Abrechnung bei einem lizenzierten Institut im Hintergrund. Das ist zulässig, Sie sollten aber wissen, wer Ihr Vertragspartner für die Kartenakzeptanz ist. Weitere Anbieter mit Sitz, Gebühren und Laufzeiten finden Sie in der Übersicht der Zahlungsdienstleister.
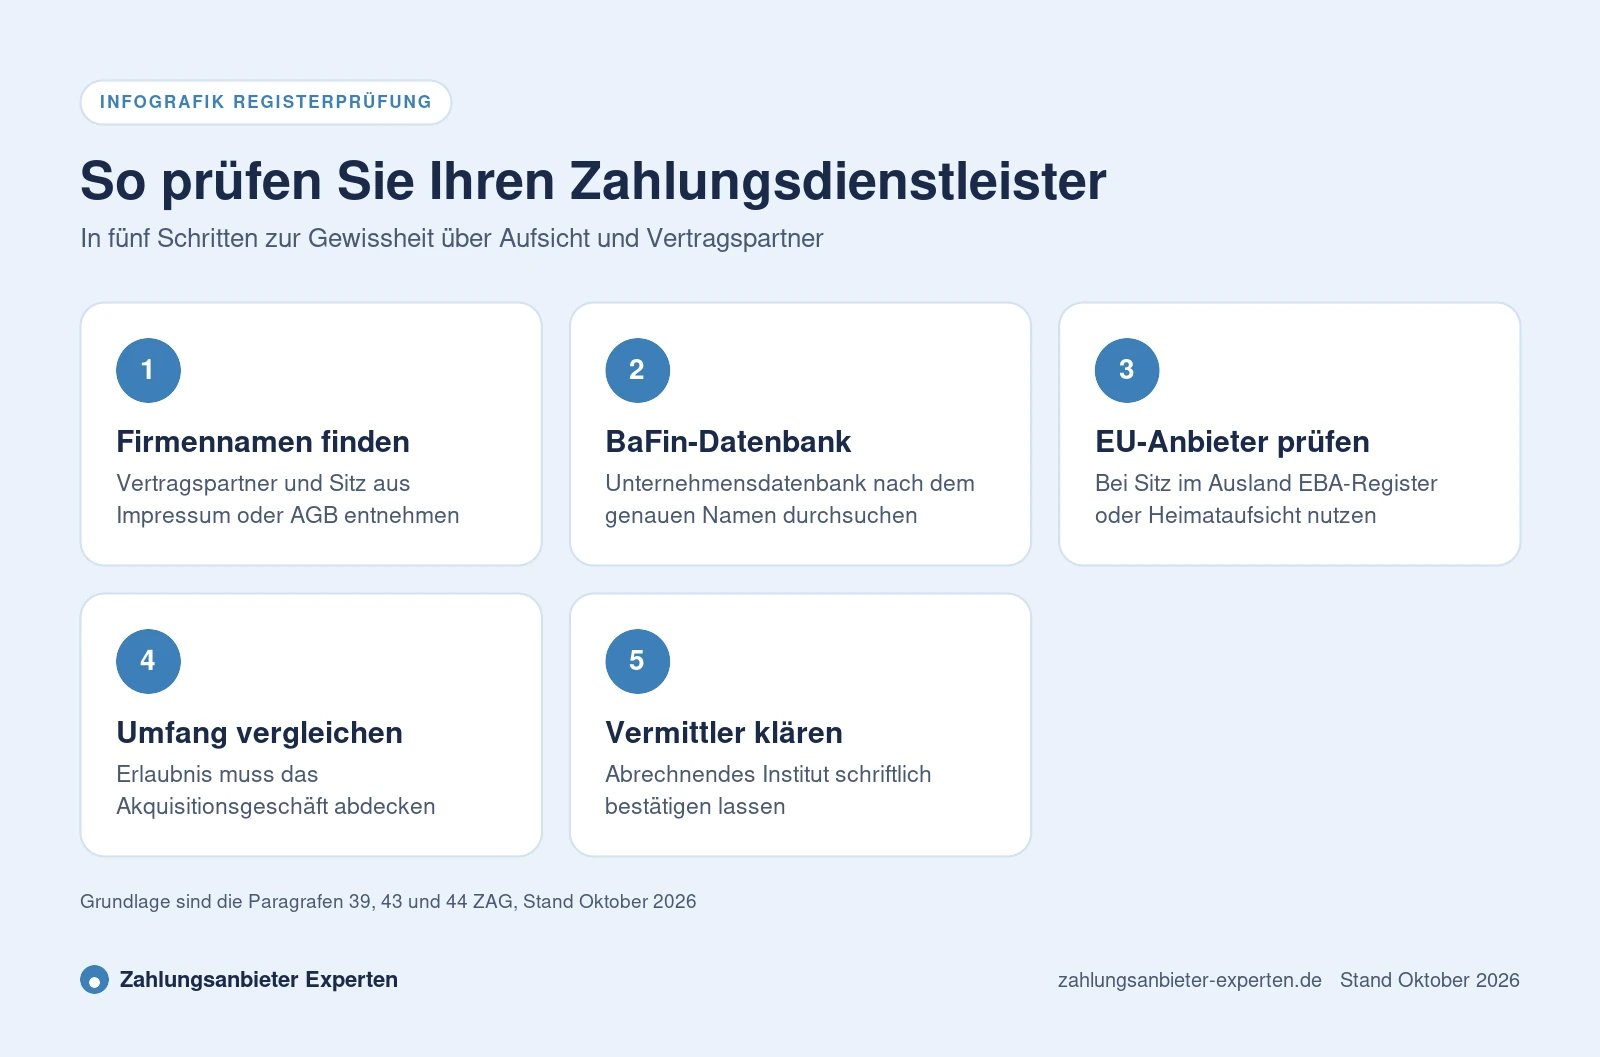
Die BaFin führt nach den Paragrafen 43 und 44 ZAG öffentliche Register für Zahlungsinstitute und E-Geld-Institute. Eingetragen sind das Datum und der Umfang der Erlaubnis, Zweigniederlassungen und Agenten. Das Register ist laut Gesetz laufend und unverzüglich zu aktualisieren. Banken finden Sie in der Unternehmensdatenbank der BaFin, die auch die ZAG-Institute enthält. Für Anbieter aus anderen EU-Staaten gibt es das zentrale Register der Europäischen Bankenaufsichtsbehörde EBA, an das die nationalen Aufsichten ihre Einträge melden.
Suchen Sie immer nach dem genauen Firmennamen, nicht nach der Marke. Werbenamen und Unternehmensnamen weichen oft ab, und bei Vermittlern steht im Register das Institut im Hintergrund, nicht der Vertrieb. Den Firmennamen finden Sie im Impressum, in den AGB oder im Vertragsentwurf.
Zwischen der Zahlung am Terminal und der Auszahlung Ihrer Kartenumsätze liegt Ihr Geld beim Zahlungsdienstleister, je nach Anbieter Stunden oder einige Werktage. Paragraf 17 ZAG verpflichtet Institute, diese Kundengelder zu sichern. Sie dürfen zu keinem Zeitpunkt mit dem Geld anderer Personen vermischt werden. Liegen sie am Ende des Geschäftstags nach Eingang noch beim Institut, müssen sie auf einem gesonderten Konto bei einem Kreditinstitut oder bei einer Zentralbank hinterlegt oder in sichere liquide Anlagen investiert werden. Alternativ ist eine Absicherung über eine Versicherung oder Garantie möglich.
Bei Hinterlegung gelten die Gelder gegenüber den Gläubigern des Instituts als Ihnen gehörig, sie fallen also im Insolvenzfall nicht in die Masse. Eine Einlagensicherung wie bei einem Sparkonto ist das aber nicht. Rufen Sie Auszahlungen deshalb regelmäßig ab, statt größere Beträge lange in einem Händlerkonto liegen zu lassen. Bei rechtlichen Detailfragen hilft eine Rechtsberatung.
Sehen Sie Sitz, Aufsicht und Gebühren der Anbieter auf einen Blick und rechnen Sie Ihre Kosten im Preisrechner aus.
Eine Registereintragung ist die Grundvoraussetzung, aber nicht das einzige Merkmal. Seriöse Anbieter nennen Vertragspartner, Sitz und Aufsicht offen, legen ihre Gebühren nachvollziehbar dar und führen bei der Anmeldung eine Identitätsprüfung nach dem Geldwäschegesetz durch. Dass Sie Ausweis, Gewerbeanmeldung oder Handelsregisterauszug vorlegen müssen, ist also ein gutes Zeichen.
Vorsicht ist geboten, wenn ein Angebot ohne jede Identitätsprüfung startet, keinen Vertragspartner mit Sitz nennt oder ungewöhnlich lange Auszahlungsfristen ohne Begründung vorsieht. Auch Vorauszahlungen für angebliche Freischaltungen oder Kautionen auf private Konten sind Warnsignale. Vergleichen Sie die Konditionen im Preisrechner für Kartenzahlung und achten Sie auf Laufzeit und Kündigungsfrist, Hinweise dazu bietet der Beitrag Vertrag mit dem Zahlungsanbieter kündigen.
Wenn Sie über einen Wechsel des Zahlungsanbieters nachdenken, gehört die Aufsicht neben Gebühren und Geräten auf die Prüfliste. Gerade bei sehr günstigen Angeboten unbekannter Anbieter lohnt der Blick ins Register, bevor Sie Terminal und Konto umstellen. Fragen Sie auch, wer bei einem Vermittlermodell Ihre Daten verarbeitet und wo die Auszahlung herkommt.
Wichtig wird das Thema auch mit der geplanten Pflicht zur digitalen Bezahlmöglichkeit. Bundesfinanzminister Lars Klingbeil hat am 11. September 2026 Eckpunkte vorgestellt, nach denen Betriebe vor Ort mindestens eine digitale Bezahlart anbieten sollen, darunter mindestens ein europäisches Verfahren. Das ist ein Plan, ein Start ist frühestens 2027 vorgesehen. Wer neu einsteigt, sollte von Beginn an einen beaufsichtigten Anbieter wählen. Den Stand verfolgt der Säulenartikel zur geplanten Pflicht zur Kartenzahlung.
Europaparlament und Rat haben sich Ende November 2025 vorläufig auf ein neues Paket für den Zahlungsverkehr geeinigt, bestehend aus der dritten Zahlungsdiensterichtlinie PSD3 und einer unmittelbar geltenden Zahlungsdiensteverordnung, abgekürzt PSR. Die Richtlinie soll vor allem Zulassung und Aufsicht neu ordnen, die Verordnung die Rechte und Pflichten im Zahlungsverkehr, etwa bei Betrug und Authentifizierung. Die Regeln greifen erst nach Übergangsfristen, Stand Oktober 2026 gelten weiterhin ZAG und BGB in der bisherigen Fassung.
Für Händler ändert sich im Alltag zunächst wenig. Bestehende Erlaubnisse sollen nach den Plänen in das neue System überführt werden, Institute müssen dafür aber neue Anforderungen erfüllen. Achten Sie in den kommenden Jahren auf Mitteilungen Ihres Anbieters zu geänderten Bedingungen.
Nach Paragraf 1 ZAG sind Zahlungsdienstleister vor allem Zahlungsinstitute, E-Geld-Institute und Kreditinstitute, die Zahlungsdienste erbringen. Dazu zählen Überweisung, Lastschrift, Kartengeschäft und die Annahme und Abrechnung von Kartenzahlungen für Händler.
Er nimmt Ihre Kartenzahlungen an, rechnet sie mit den Kartensystemen ab und zahlt den Betrag abzüglich Gebühren auf Ihr Konto aus. Bis zur Auszahlung liegt Ihr Geld bei ihm, deshalb ist die Aufsicht wichtig.
Wer in Deutschland gewerbsmäßig Zahlungsdienste erbringt, braucht eine Erlaubnis nach Paragraf 10 oder 11 ZAG oder eine Bankerlaubnis. Institute aus anderen EWR-Staaten dürfen mit dem Europäischen Pass nach Paragraf 39 ZAG tätig sein.
Das ZAG regelt Erlaubnispflicht, Kapital, Organisation, Sicherung von Kundengeldern und starke Kundenauthentifizierung für Zahlungsdienstleister. Die Rechte zwischen Bank und Kunde stehen dagegen im BGB.
Suchen Sie in der Unternehmensdatenbank der BaFin nach dem genauen Firmennamen aus Impressum oder Vertrag. Für Anbieter mit Sitz in einem anderen EU-Staat prüfen Sie das Register der EBA oder der Heimataufsicht.
Paragraf 17 ZAG verlangt, dass Kundengelder getrennt gehalten und abgesichert werden, etwa auf einem gesonderten Konto. Eine Einlagensicherung wie bei Bankeinlagen ist das nicht, rufen Sie Auszahlungen deshalb regelmäßig ab.
Nein, solche Institute werden von der Aufsicht ihres Herkunftslandes nach denselben europäischen Regeln beaufsichtigt. Sie prüfen den Eintrag dann im Register dieser Aufsicht oder bei der EBA.
Nicht unbedingt. Technische Dienstleister, die nie in den Besitz der Gelder kommen, sind nach Paragraf 2 ZAG ausgenommen. Entscheidend ist, wer Ihre Zahlungen tatsächlich abrechnet und auszahlt.

Geben Sie Ihren Bedarf an und erhalten Sie kostenlos Angebote passender Anbieter.
Rolle und Aufgaben im Zahlungsverkehr.
Worauf Sie beim Wechsel achten.
Wann Ihr Geld auf dem Konto ist.
Gebühren, Sitz und Geräte vergleichen.
Preisrechner
Anbietervergleich