
Startseite » Zahlungsanbieter Vergleich » Kartenzahlung nach Branche » Kartenzahlung in Kleinbetrieben 2026, 7 Anbieter im Vergleich
Kleine Betriebe mit wenigen Kartenzahlungen im Monat brauchen vor allem eine günstige Lösung ohne laufende Kosten. Tap to Pay auf dem Smartphone oder ein Kaufgerät für wenige Euro reichen oft aus. Wir vergleichen sieben Anbieter, mit denen der Einstieg ohne lange Bindung gelingt.
Die Reihenfolge ist alphabetisch und keine Wertung. Die zweite Spalte zeigt, ob der Anbieter kleine Betriebe selbst als Zielgruppe nennt.
| Anbieter | Für kleine Betriebe ausgewiesen | Gebühr laut Anbieter | Terminal ab | Auszahlung |
|---|---|---|---|---|
| flatpay | ja, ausdrücklich | 1,39 %, ab 200.000 Euro 0,99 % | 0 Euro bei Mindestumsatz | täglich |
| Global Payments | ja, ausdrücklich | Programm ab 0,79 % plus 0,08 Euro | Miete, drei Modelle | nächster Bankwerktag |
| Mollie | ja, ausdrücklich | 1,50 %, Pro 0,85 % plus 0,10 Euro | 95 Euro Kauf | 5 Auszahlungen im Monat kostenlos |
| myPOS | ja, ausdrücklich | 1,29 %, im Tarif Pro 0,79 % | 55 Euro Kauf | sofort aufs myPOS-Konto |
| SumUp | ja, ausdrücklich | 1,39 %, im Abo 0,79 % | 34 Euro Kauf | Folgetag, auch am Wochenende |
| VR Payment | ja, ausdrücklich | Fixpreis ab 19,90 Euro oder 1 % | V400c im Paket inklusive | girocard meist 1 bis 2 Werktage |
| Zettle by PayPal | ja, ausdrücklich | 1,39 % für alle Karten | 29 Euro Kauf für Neukunden | sofort aufs PayPal-Konto |
Stand Oktober 2026, Preise ohne Umsatzsteuer nach Anbieterangaben, soweit nicht anders angegeben. Maßgeblich ist immer das konkrete Angebot.
Welche branchentypischen Funktionen die Anbieter nach eigenen Angaben mitbringen. Nicht dokumentiert heißt, dass wir dazu keine belastbare Angabe gefunden haben.
| Anbieter | Tap to Pay oder SoftPOS | Fixbetrag je Zahlung | Laufzeit | girocard | Onlinezahlung oder Zahlungslink | Auszahlung |
|---|---|---|---|---|---|---|
| flatpay | nicht dokumentiert | keiner | jederzeit kündbar | nicht dokumentiert | ja | täglich |
| Global Payments | ja, iPhone | 0,08 Euro | GP tom ohne Laufzeit | ja | ja, Pay by Link | nächster Bankwerktag |
| Mollie | ja | nur im Pro-Plan | nicht veröffentlicht | nicht dokumentiert | ja | 5 im Monat kostenlos |
| myPOS | ja | keiner | keine lange Bindung | je nach Terminal | ja | sofort, myPOS-Konto |
| SumUp | ja | keiner | keine Bindung | ja | ja | Folgetag |
| VR Payment | ja, Android | keiner | 24 Monate oder monatlich | ja | ja | 1 bis 2 Werktage |
| Zettle by PayPal | nicht dokumentiert | keiner | keine Bindung | nicht dokumentiert | ja, Rechnung und QR-Code | sofort, PayPal-Konto |
Die Zuordnung beruht auf den dokumentierten Leistungen und Vertragsmodellen der Anbieter. Die Reihenfolge ist alphabetisch und keine Bewertung.
Tap to Pay auf dem Smartphone ohne Gerätekosten. Gebühren fallen nur an, wenn tatsächlich kassiert wird.
Passende Kandidaten Global Payments, SumUp, VR Payment
Ein günstiges Kaufgerät oder ein Tarif ohne Miete. Wichtig ist eine Auszahlung, die zum eigenen Geldfluss passt.
Passende Kandidaten flatpay, myPOS, Zettle by PayPal
Laden und Onlineshop über einen Anbieter abrechnen.
Wer Kunde einer Genossenschaftsbank ist, kann bei VR Payment ohne Fixkosten starten.
Passende Kandidaten VR Payment
Was die Anbieter im Alltag eines Betriebs leisten, wo ihre Stärken liegen und wo Sie genauer hinsehen sollten.
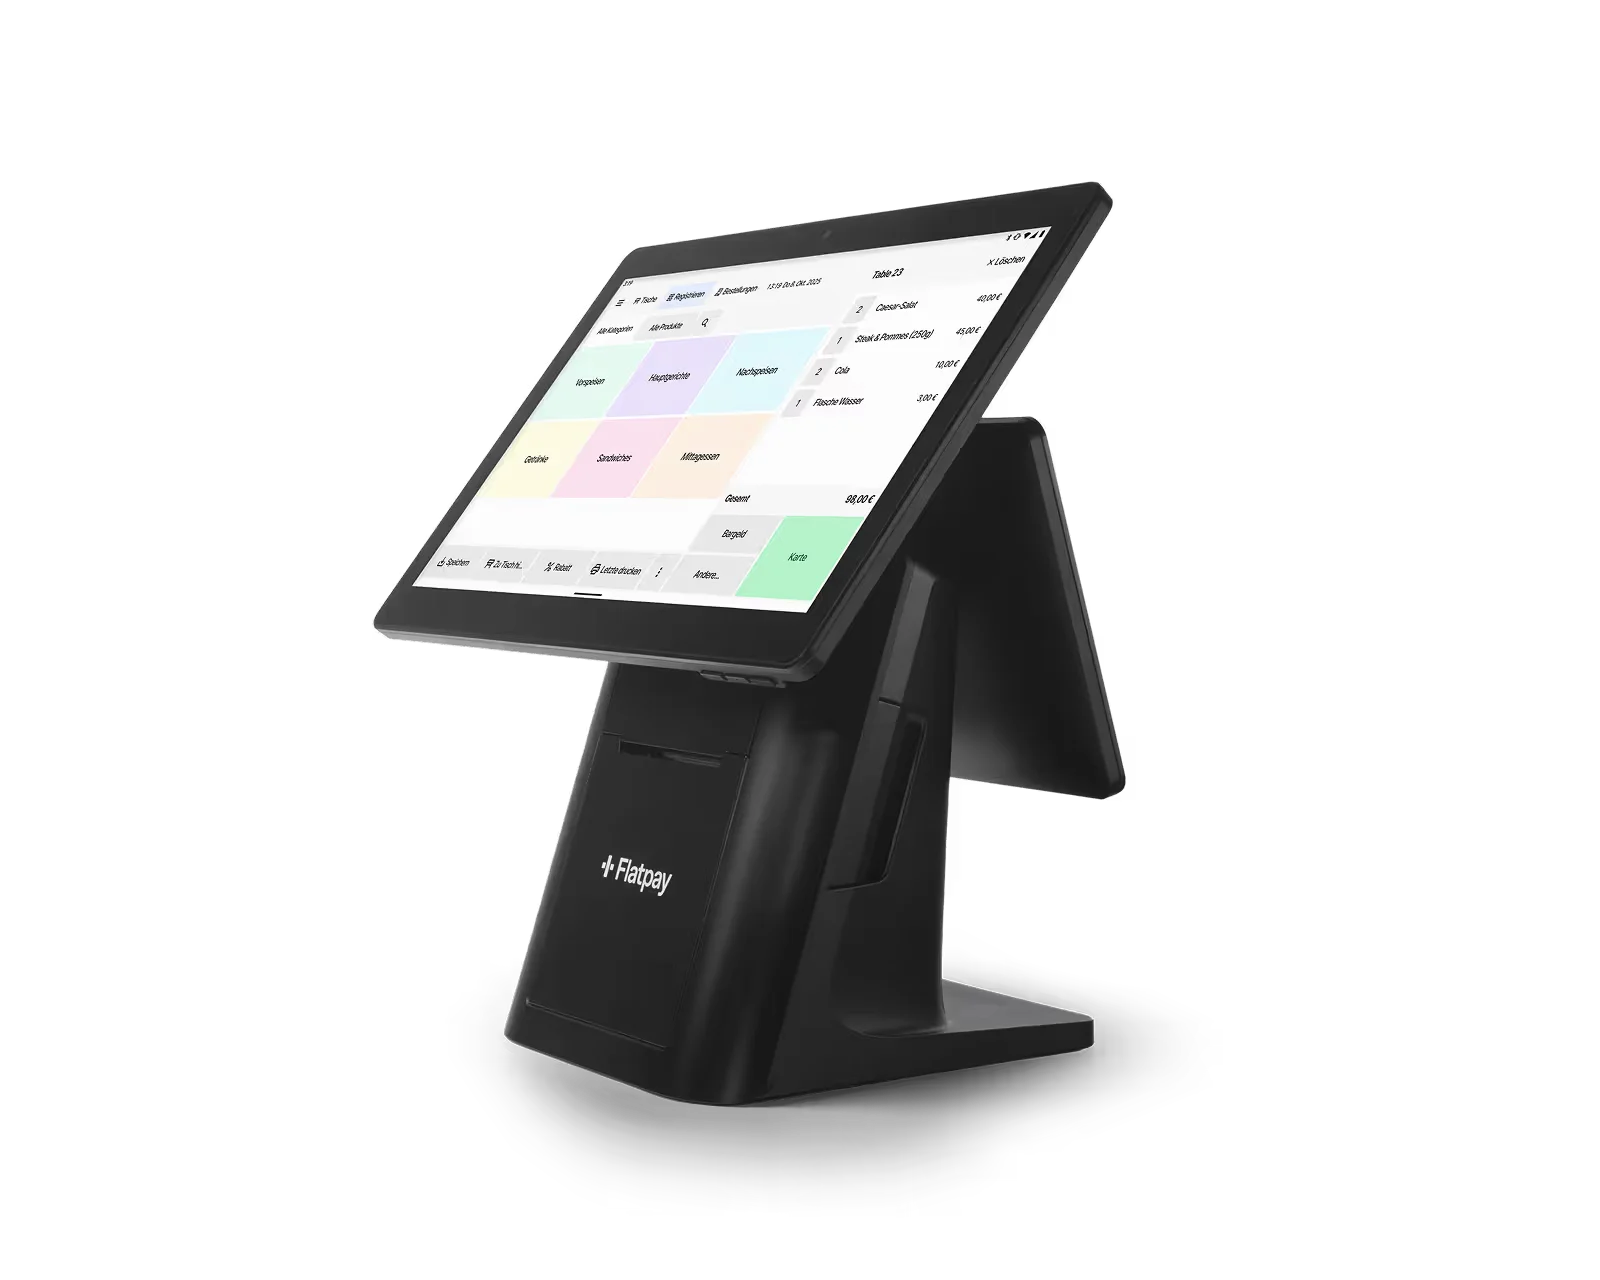
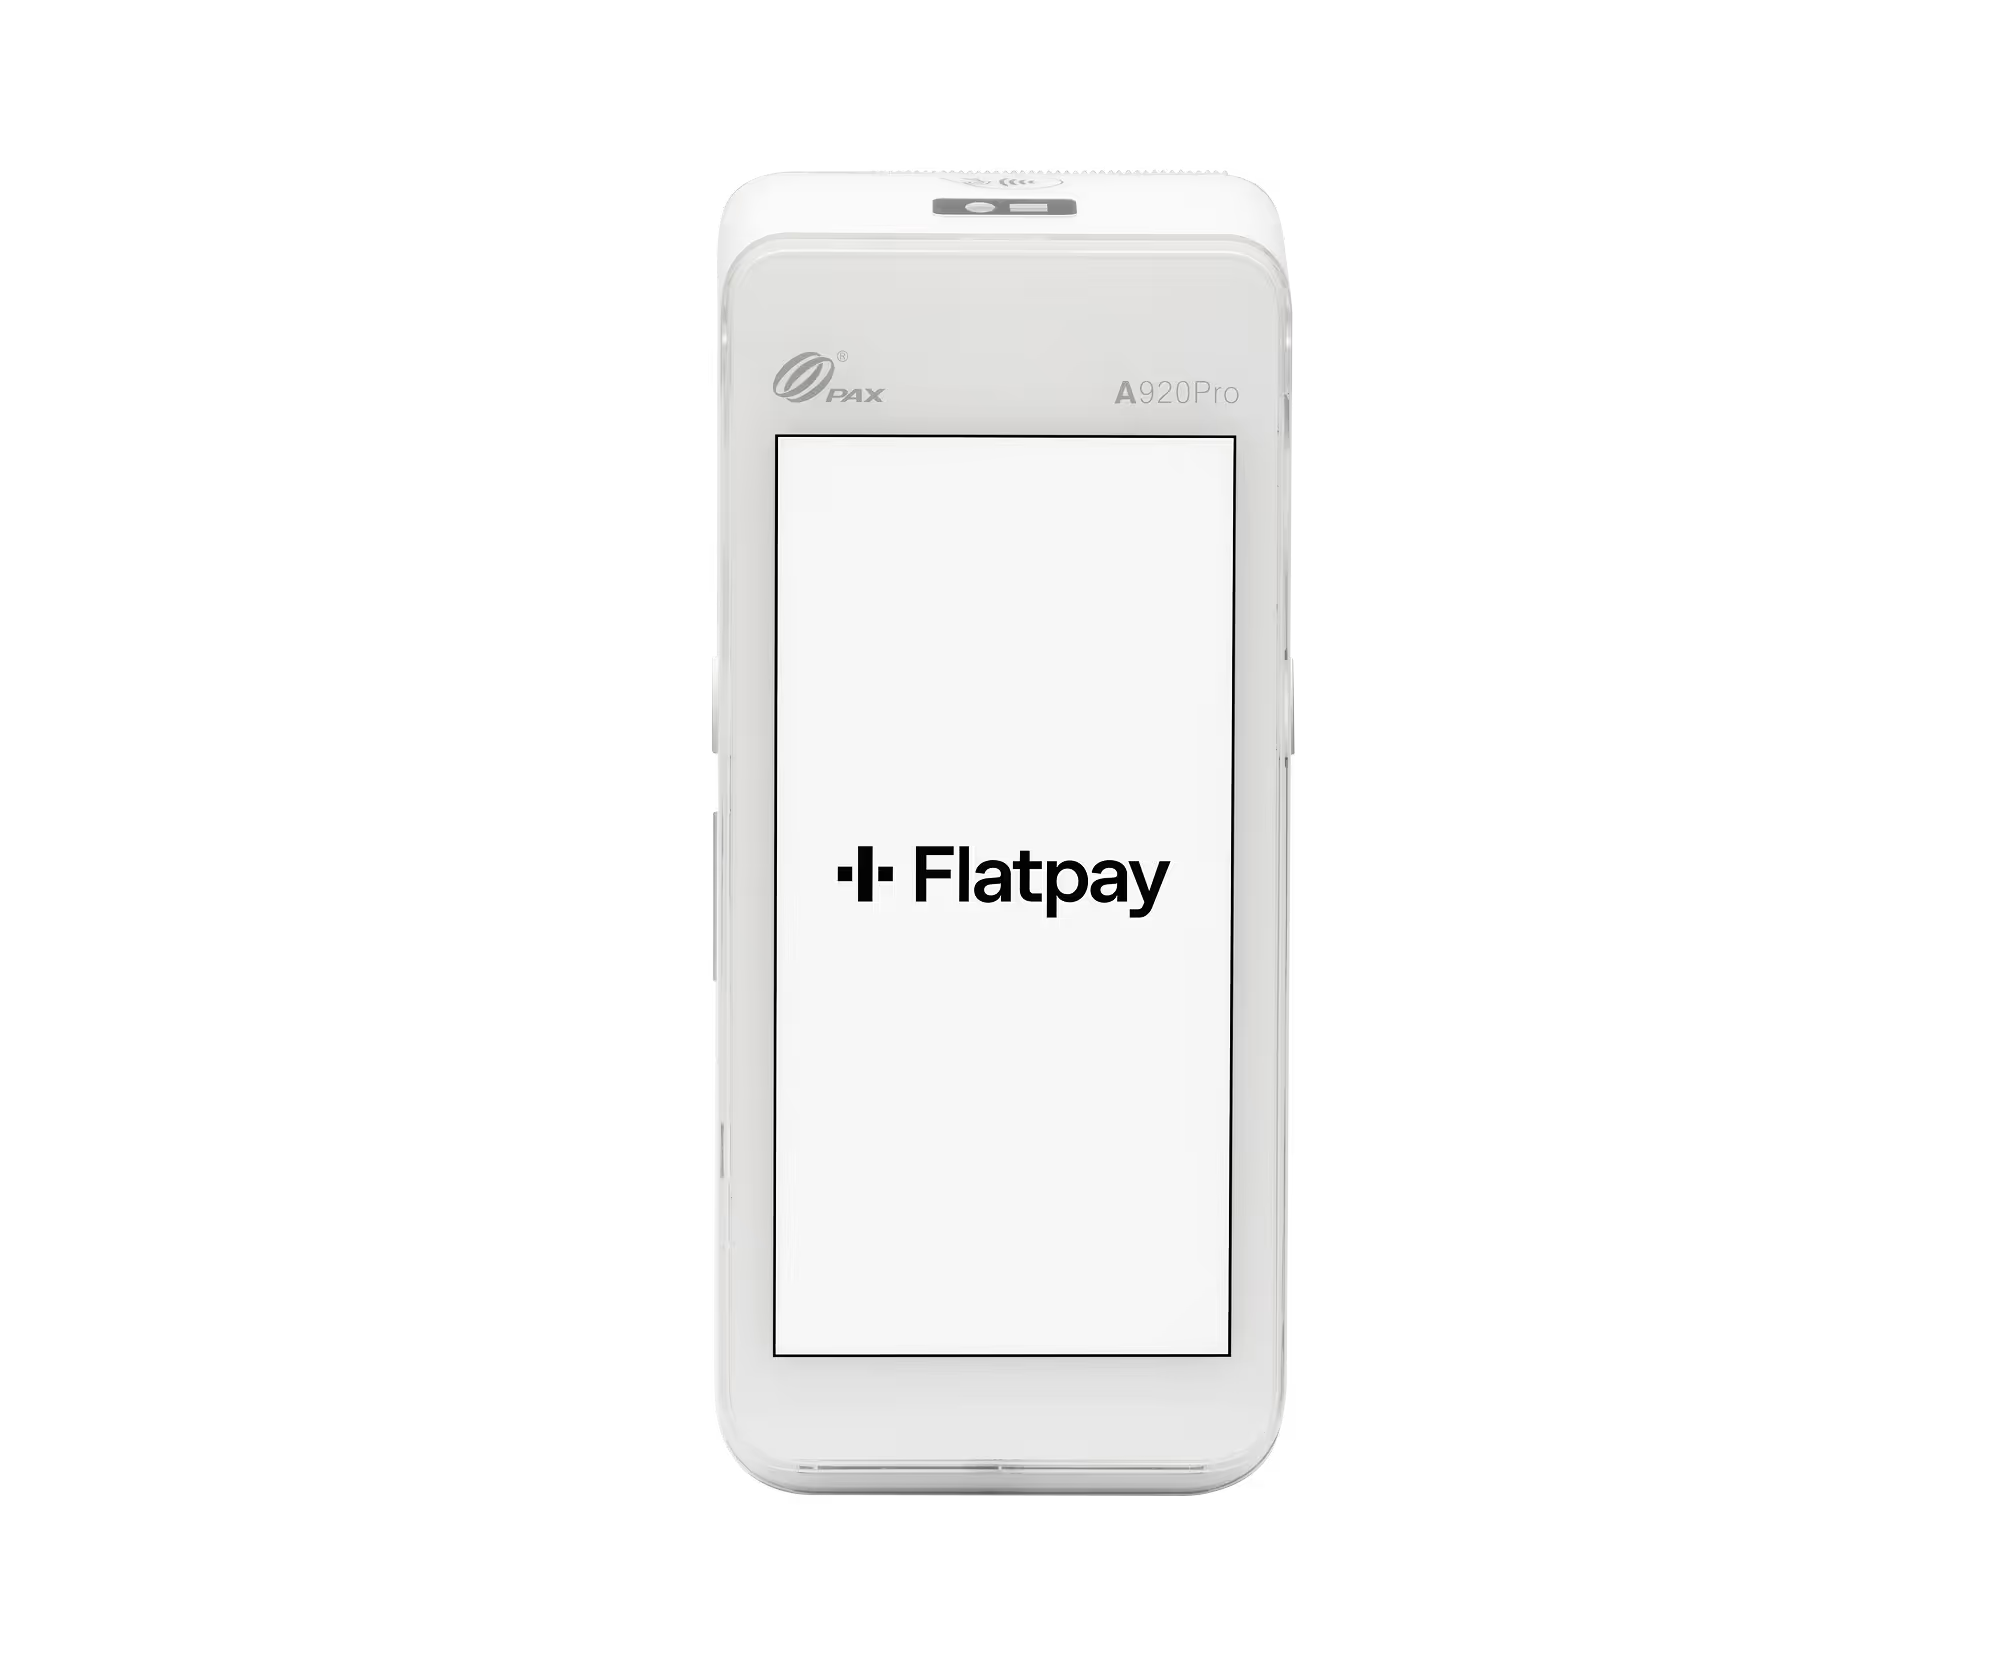
flatpay richtet sich an kleine und mittlere Händler mit einem Satz von 1,39 Prozent für alle Karten ohne Grundgebühr. Das Terminal ist kostenlos, wenn der Mindestumsatz je Gerät erreicht wird. Bei sehr geringem Kartenumsatz sollte dieser Punkt vorab geklärt werden. flatpay nennt kleine Betriebe ausdrücklich als Zielgruppe.
Passt, wenn Wenn Sie einen festen Satz ohne Fixkosten wollen und der Mindestumsatz für das kostenlose Terminal erreichbar ist.
Global Payments bietet mit GP tom eine Smartphone-App mit Tap to Pay auf dem iPhone ohne Mindestlaufzeit und ohne monatliche Fixkosten. Feste Preise veröffentlicht der Anbieter vor allem im Programm Deutschland zahlt digital. Für kleine Betriebe, die Kartenzahlung neu einführen, ist das Programm ein möglicher Einstieg. Global Payments nennt kleine Betriebe ausdrücklich als Zielgruppe.
Passt, wenn Wenn Sie mit dem iPhone kassieren und neu mit Kartenzahlung starten möchten.
Mollie verbindet Ladenzahlungen mit Onlinezahlungen in einem Dashboard. Pay-as-you-go kostet 1,50 Prozent ohne Monatsgebühr, Tap to Pay läuft auf iPhone und Android. Das passt zu kleinen Betrieben, die zusätzlich online verkaufen oder Buchungen annehmen. Mollie nennt kleine Betriebe ausdrücklich als Zielgruppe.
Passt, wenn Wenn Sie neben dem Laden auch online Zahlungen annehmen wollen.
myPOS richtet sich an kleine und mittlere Unternehmen, die Terminal, Konto und Geschäftskarte bündeln wollen. Im Tarif One kosten girocard und EWR-Verbraucherkarten 1,29 Prozent ohne Monatsgebühr. Die Einnahmen stehen sofort zur Verfügung. myPOS nennt kleine Betriebe ausdrücklich als Zielgruppe.
Passt, wenn Wenn Sie Einnahmen sofort brauchen und Konto und Terminal aus einer Hand möchten.
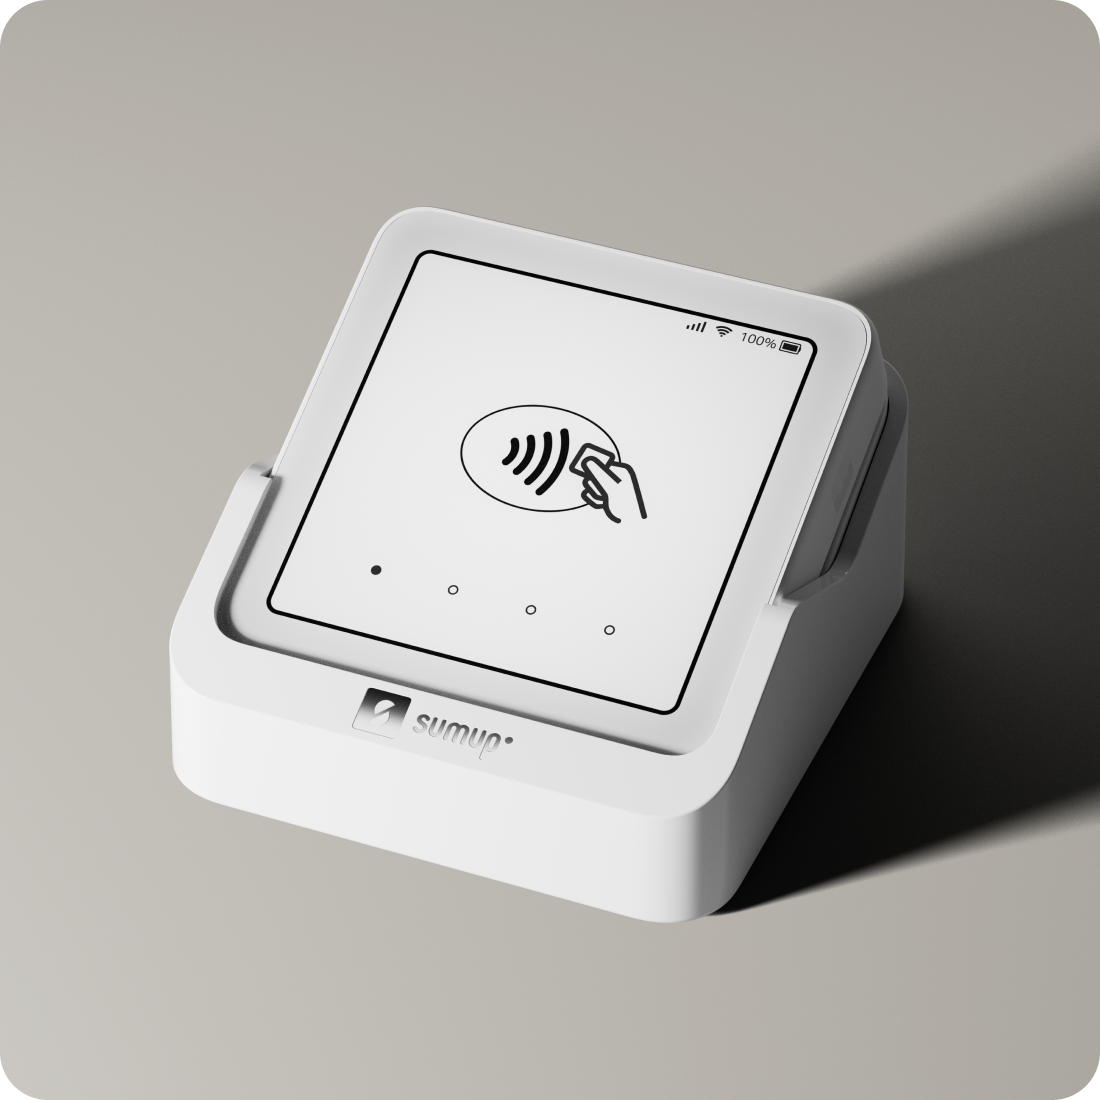
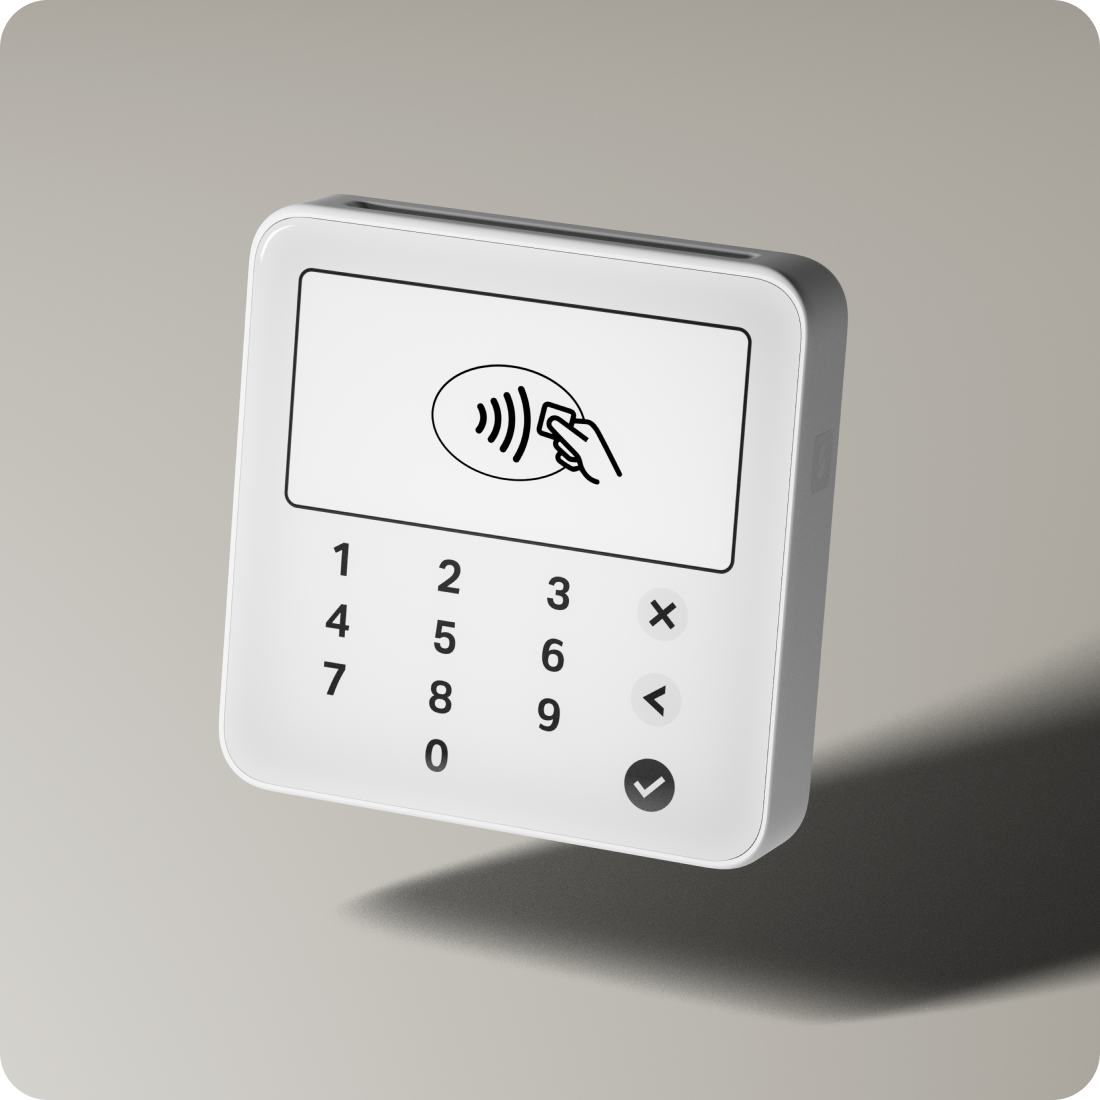
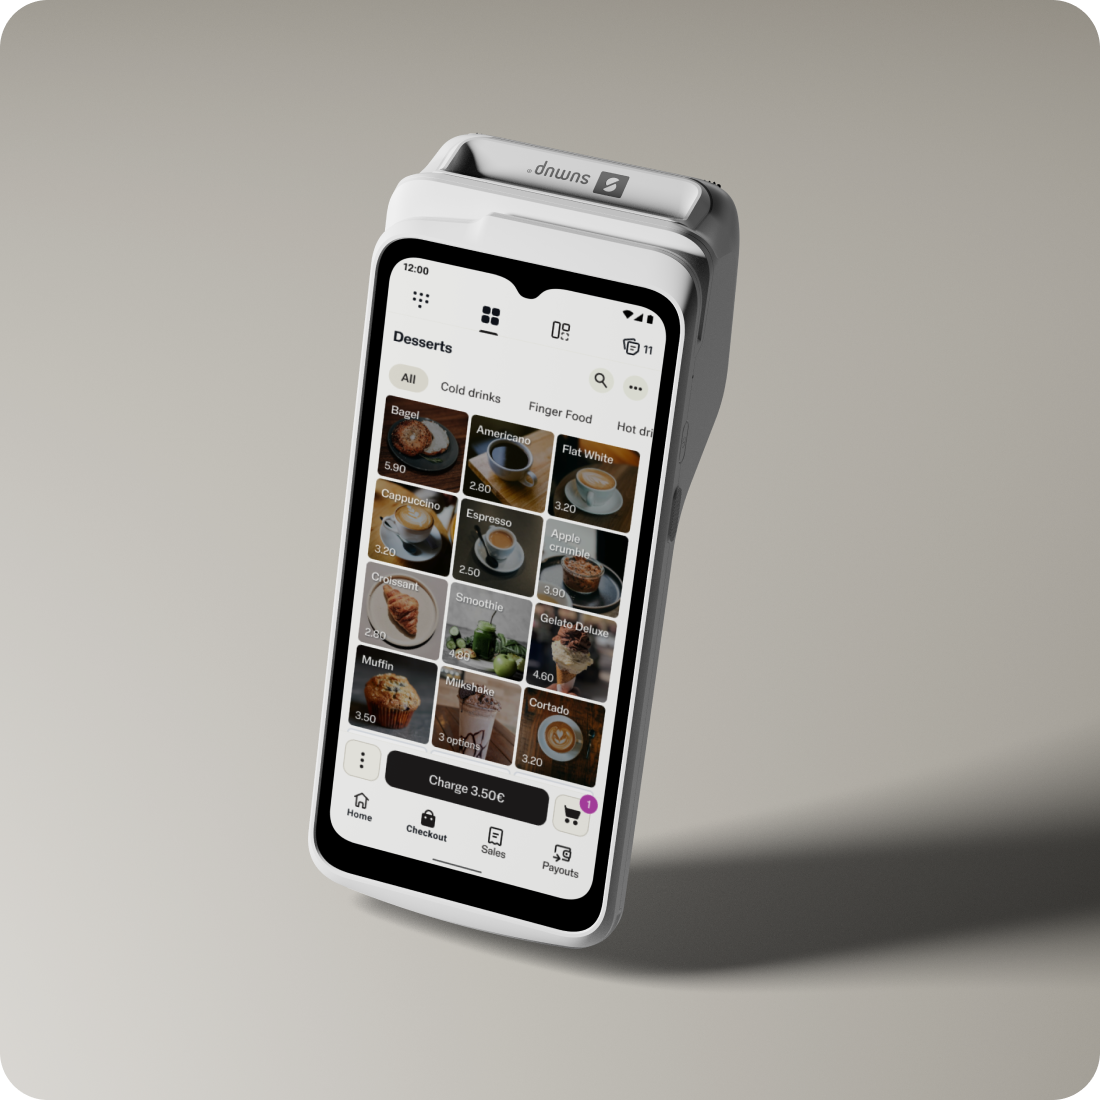
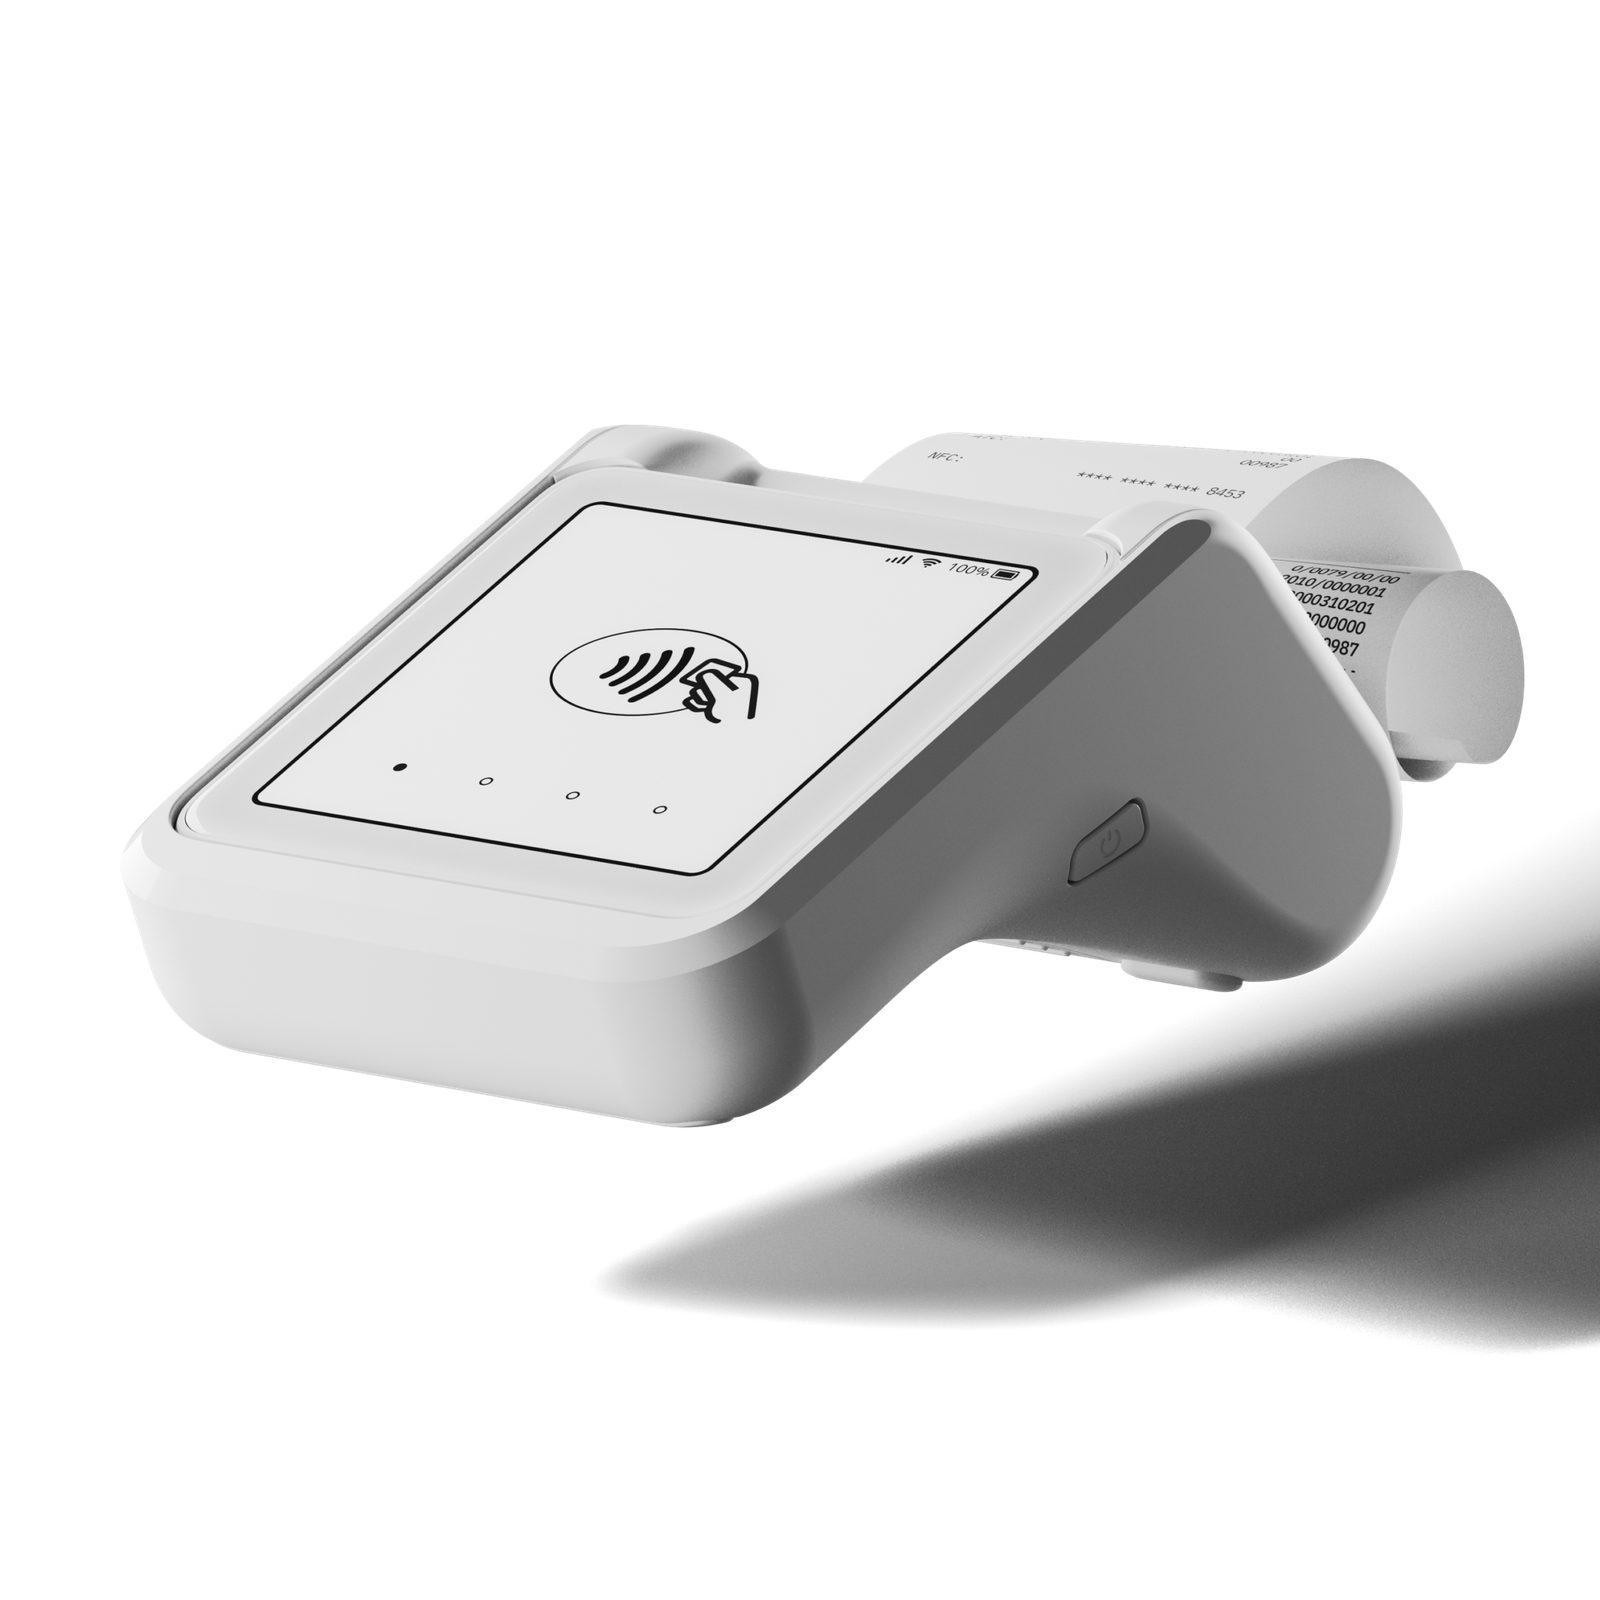
SumUp nennt Selbstständige mit kleinem Kartenumsatz ausdrücklich als Zielgruppe. Ohne Monatsgebühr kostet jede Zahlung 1,39 Prozent, Tap to Pay in der App ist kostenlos. Das Terminal kann später dazukommen. SumUp nennt kleine Betriebe ausdrücklich als Zielgruppe.
Passt, wenn Wenn Sie ohne Gerät und ohne Vertrag starten wollen.
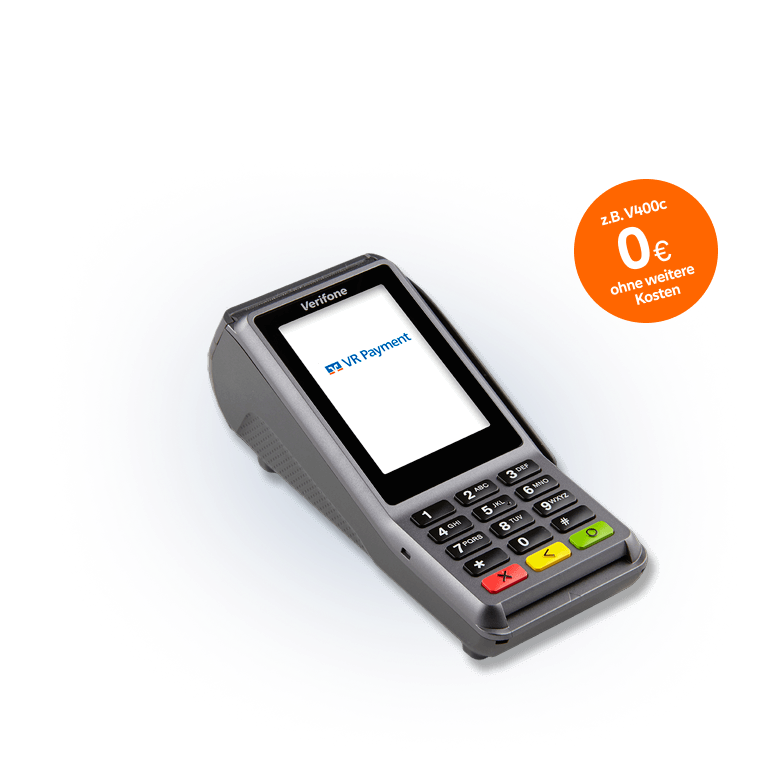
VR Payment ist der Zahlungsdienstleister der Volks- und Raiffeisenbanken. VR PayMe kostet 1 Prozent je Zahlung auf alle Karten, ohne Fixkosten und monatlich kündbar. softPOS läuft auf Android, für das iPhone gibt es einen Kartenleser für 59 Euro. VR Payment nennt kleine Betriebe ausdrücklich als Zielgruppe.
Passt, wenn Wenn Sie Kunde einer Volksbank oder Raiffeisenbank sind und ohne Fixkosten starten möchten.
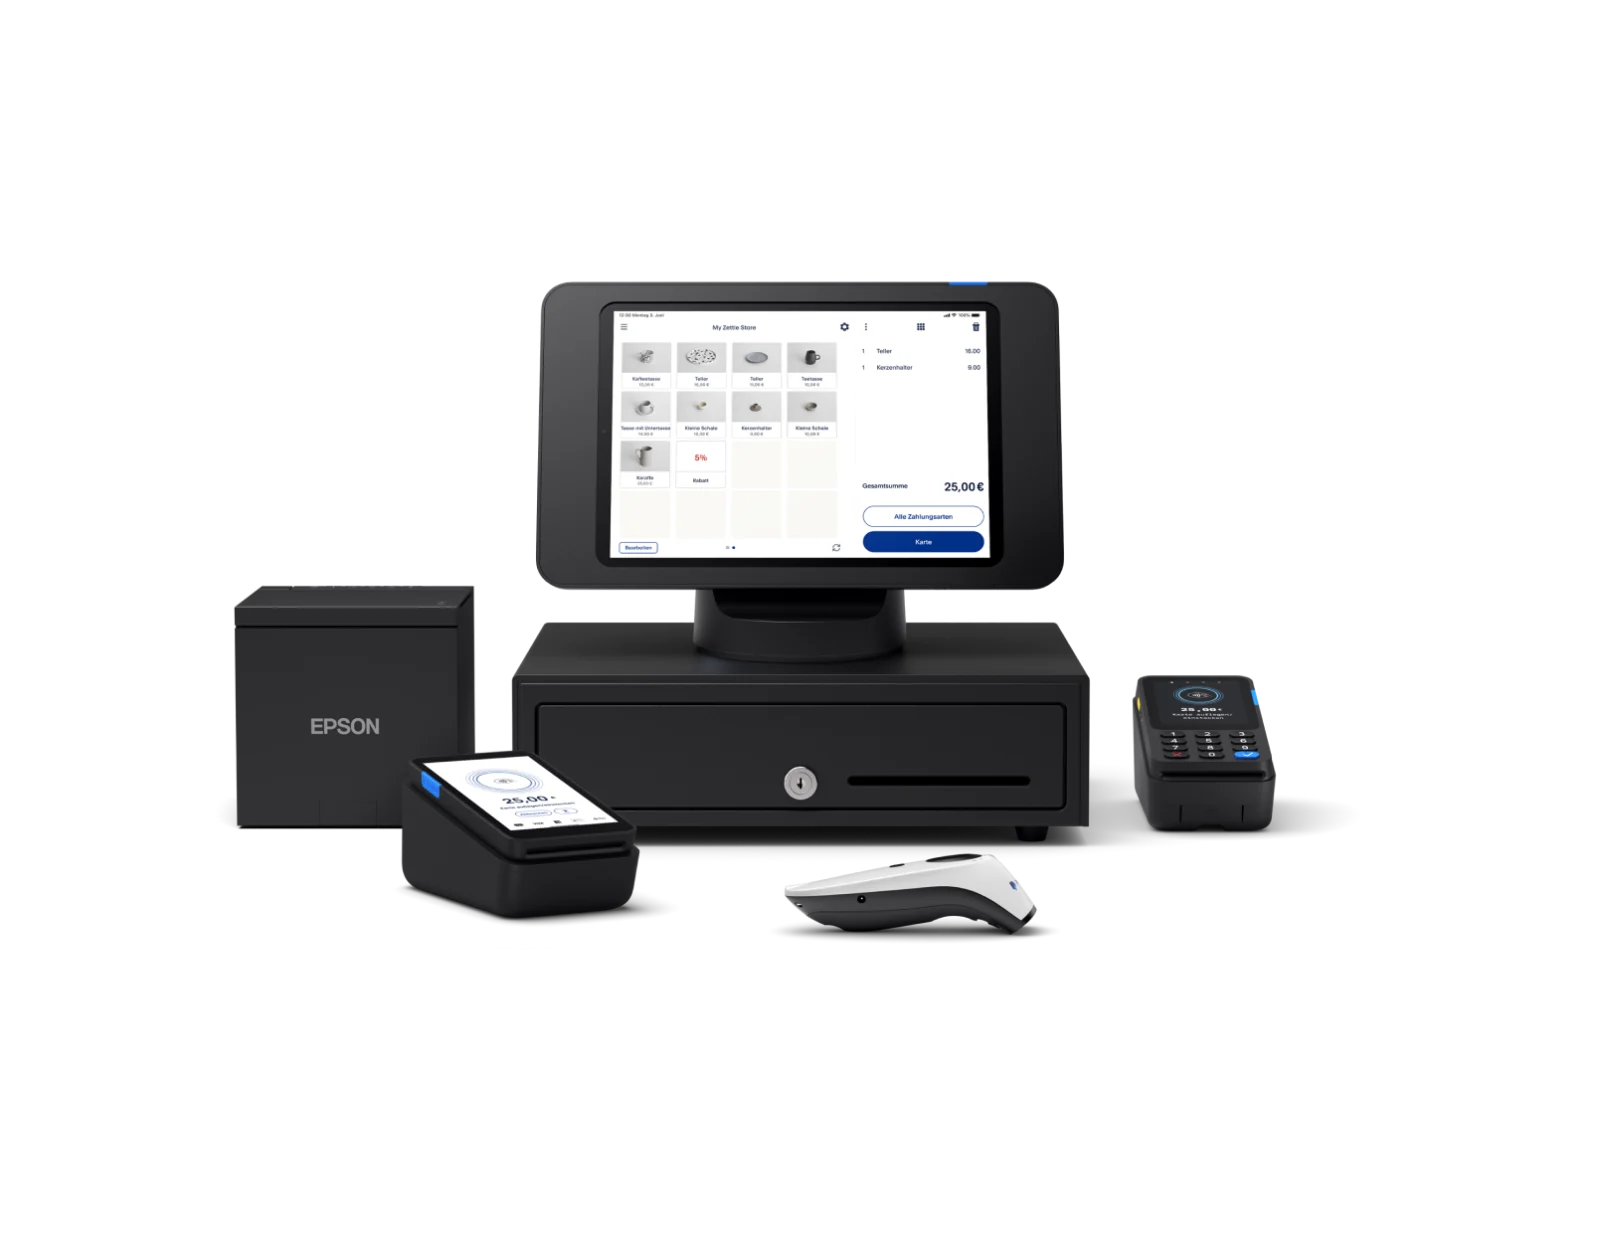
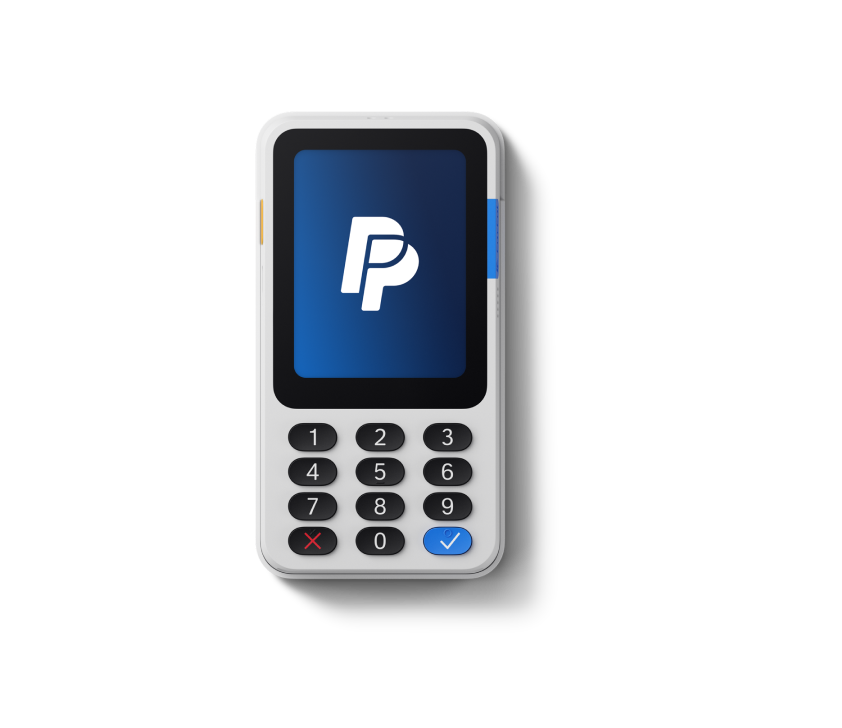
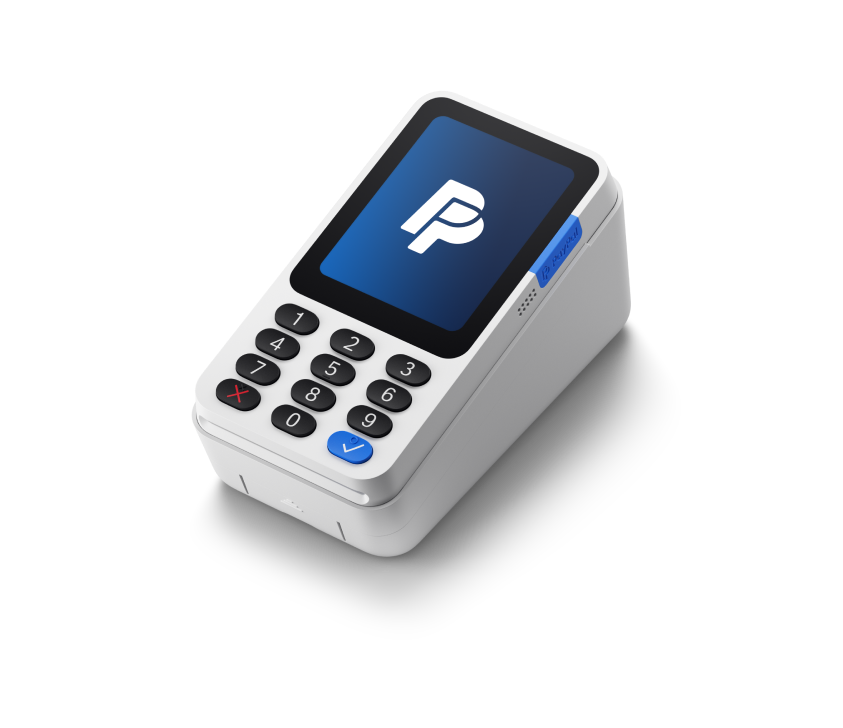
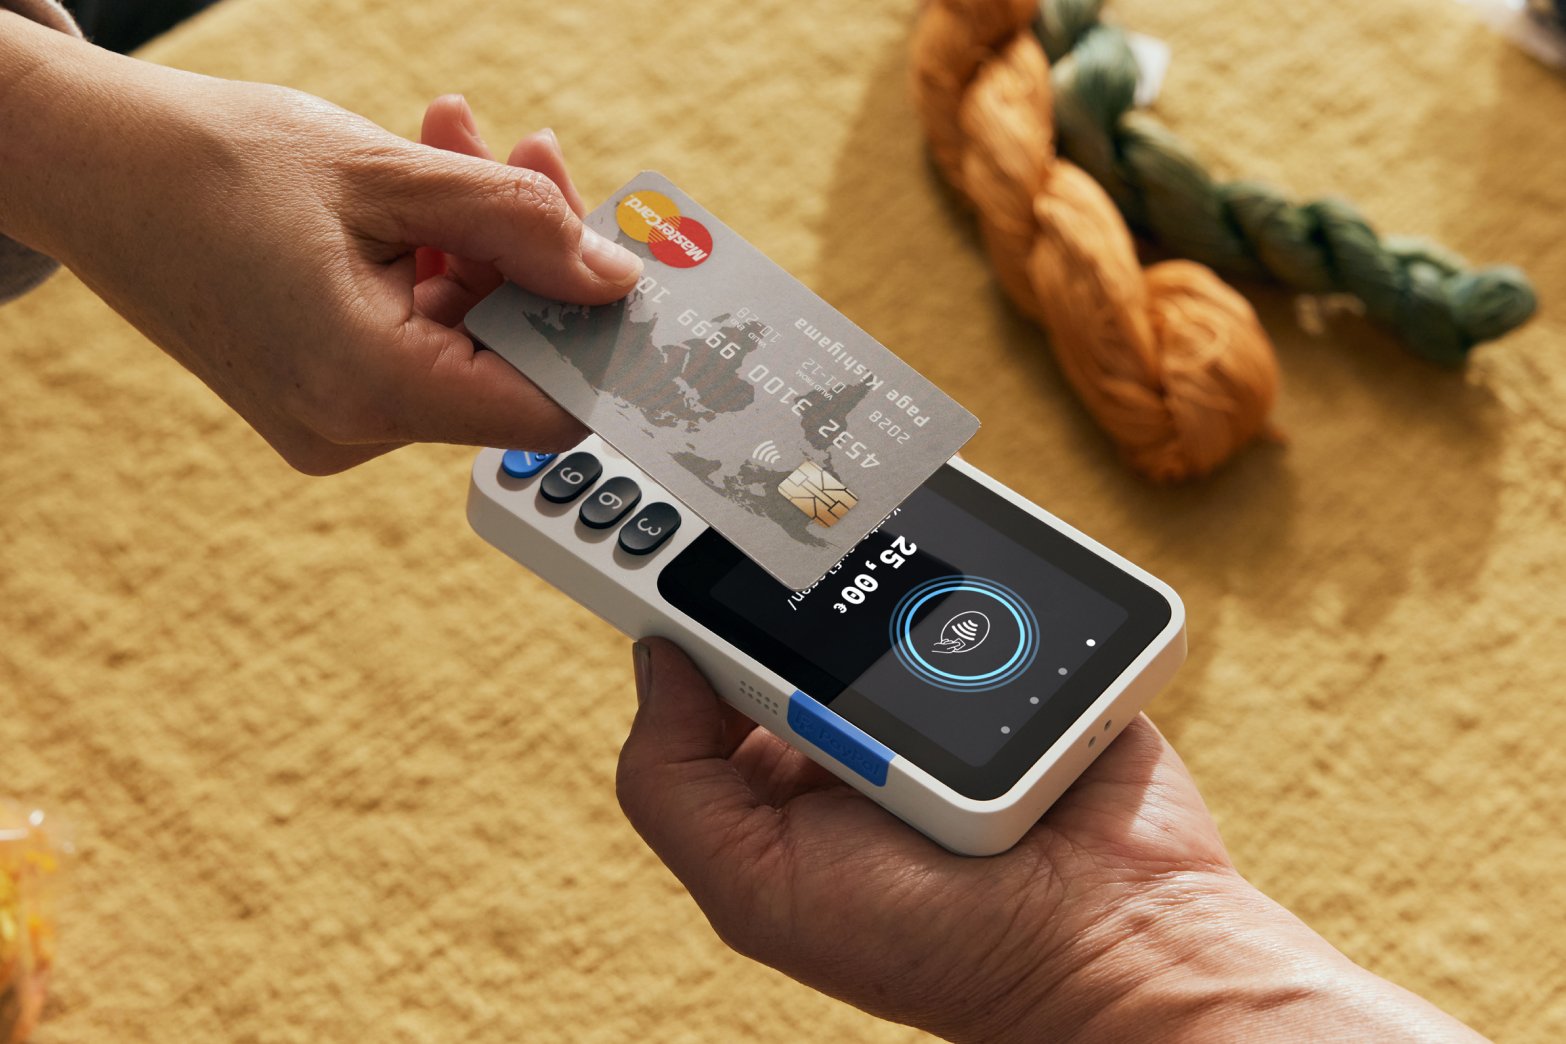
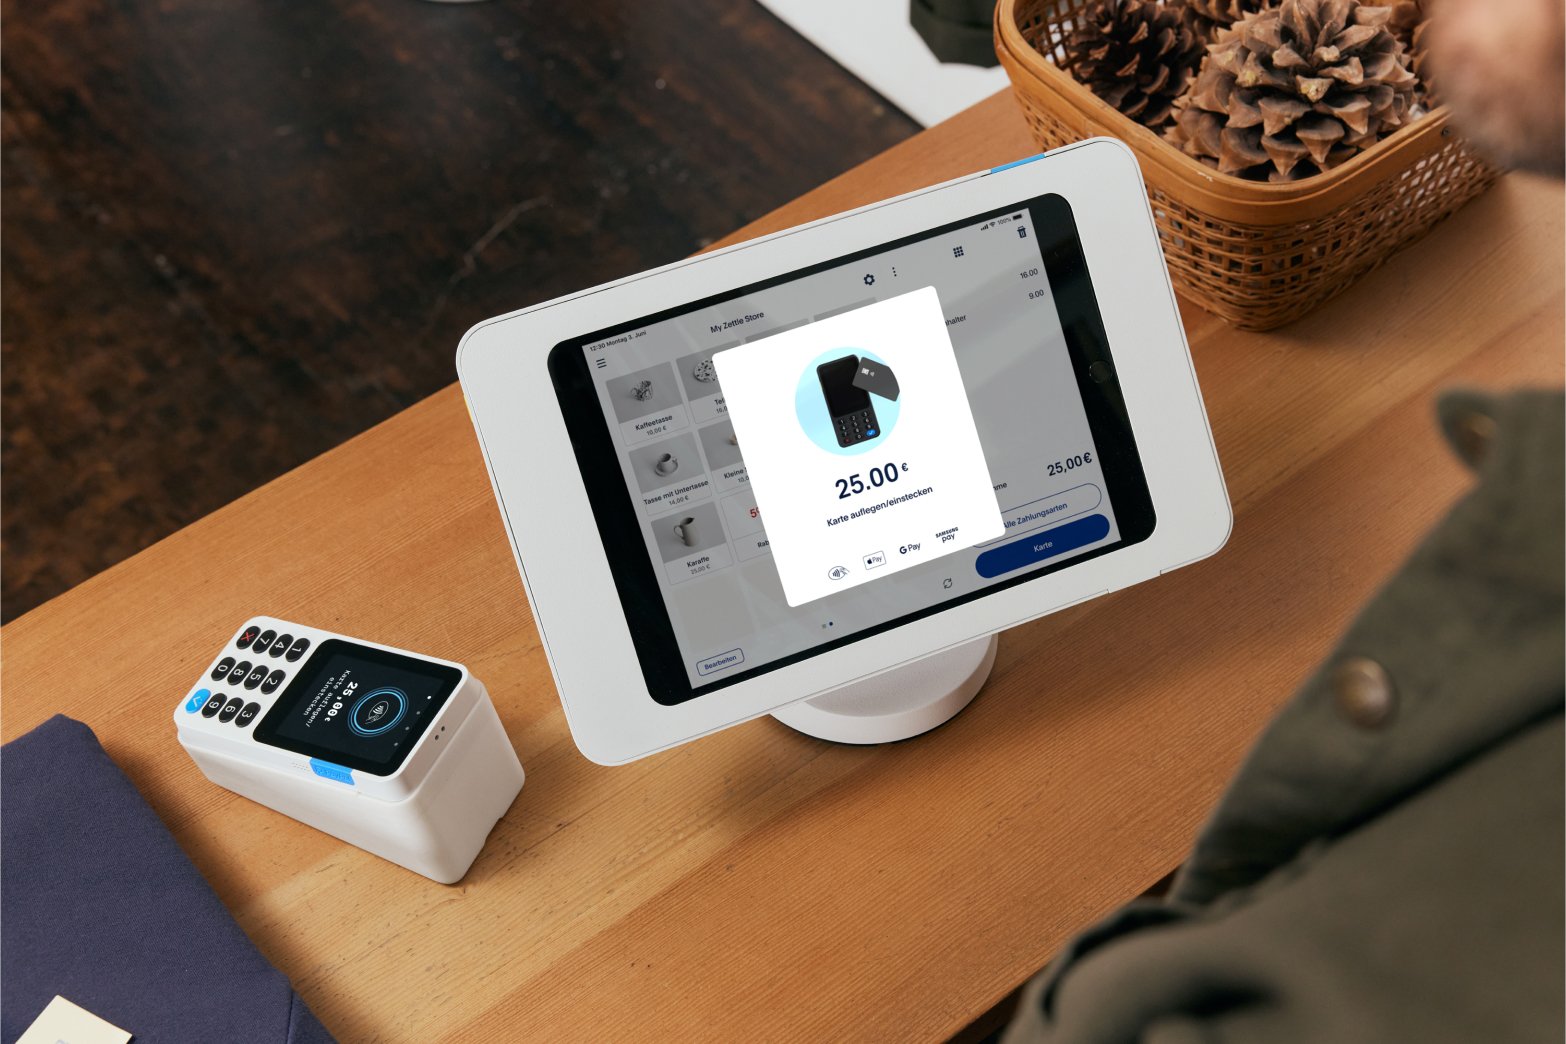
Zettle richtet sich an kleine Händler und Selbstständige ohne Fixkosten. Alle Karten kosten 1,39 Prozent, der Reader ab 29 Euro, eine Kassen-App mit TSE ist kostenlos. Das Geld kommt zunächst auf das PayPal-Geschäftskonto. Zettle by PayPal nennt kleine Betriebe ausdrücklich als Zielgruppe.
Passt, wenn Wenn Sie bereits PayPal nutzen und eine kostenlose Kassen-App wollen.
Das Smartphone als Terminal, ohne Zusatzgerät.
Ohne Fixbetrag je Zahlung bleiben kleine Bons günstig.
Terminals mit Akku und SIM-Karte für unterwegs.
Ein großer Teil der Kundschaft zahlt mit der girocard.
Schnelle Auszahlung hält die Liquidität planbar.
Anzahlungen und Rechnungen per Link kassieren.
Das Beispiel geht von 1.500 Euro Kartenumsatz im Monat und einem typischen Bon von 30 Euro aus. Das sind rund 50 Zahlungen, davon 20 Prozent mit Kreditkarte und der Rest mit girocard oder Debitkarte. Gerechnet wird nur mit den veröffentlichten Gebühren laut Anbieter, Stand Oktober 2026, ohne Umsatzsteuer und ohne Kaufpreis für Geräte. Eine Terminalmiete ist enthalten, wo der Anbieter sie veröffentlicht.
Bei myPOS und SumUp gilt die Annahme, dass alle Karten Verbraucherkarten aus dem EWR sind. Firmenkarten, American Express und Karten von außerhalb des EWR kosten dort mehr. Bei Aktions- und Programmpreisen gelten die veröffentlichten Sätze nur unter den jeweiligen Bedingungen und mit längerer Laufzeit.
In diesem Beispiel liegen die geschätzten Monatskosten zwischen rund 15,00 und 22,50 Euro. Maßgeblich ist immer das konkrete Angebot mit Ihren eigenen Zahlen.
| Anbieter | Gebührenmodell | Geschätzte Monatskosten bei 1.500 Euro |
|---|---|---|
| flatpay | 1,39 % für alle Karten | ca. 20,85 Euro |
| Global Payments | Programm, Debit ab 0,79 %, Kredit ab 0,99 %, 0,08 Euro je Zahlung | ab 16,45 Euro |
| Mollie | Pay-as-you-go, 1,50 % | ca. 22,50 Euro |
| myPOS | Tarif One, 1,29 % | ca. 19,35 Euro |
| SumUp | 1,39 % je Zahlung, keine Monatsgebühr | ca. 20,85 Euro |
| VR Payment | VR PayMe, 1 % je Zahlung | ca. 15,00 Euro |
| Zettle | 1,39 % für alle Karten | ca. 20,85 Euro |
Stand Oktober 2026, nach Anbieterangaben und Marktpreisen. Maßgeblich ist immer das konkrete Angebot.
Starten Sie ohne Laufzeit und ohne Monatsgebühr. Wenn der Kartenumsatz wächst, lohnt ein neuer Vergleich mit Abo- oder Mietmodellen.
Neben dem Prozentsatz je Zahlung zählen Monatsgebühr, Terminal, Laufzeit, Auszahlung und Gebühren für Firmenkarten. Rechnen Sie mit Ihrem echten Monatsumsatz.
Geben Sie Ihren Bedarf im Preisrechner an und erhalten Sie passende Angebote, kostenlos und unverbindlich.
Für kleine Betriebe mit 1.500 Euro Kartenumsatz im Monat oder weniger ist die wichtigste Regel einfach. Keine Fixkosten, keine Laufzeit, bis klar ist, wie viele Kunden wirklich mit Karte zahlen. Bei rund 50 Zahlungen im Monat machen Monatsgebühren oder Terminalmieten schnell den größten Kostenblock aus.
Mit Tap to Pay wird das Smartphone zum Kartenterminal. SumUp, Mollie und myPOS bieten das ohne Zusatzgerät an, Global Payments mit GP tom auf dem iPhone, VR Payment mit softPOS auf Android. Für Betriebe, die nur gelegentlich kassieren, entfällt so jede Anschaffung. Prüfen Sie, ob Ihr Smartphone unterstützt wird und ob ein Beleg per E-Mail möglich ist.
Wenn regelmäßig Kunden mit Karte zahlen, ist ein eigenes Gerät angenehmer. Kaufgeräte gibt es ab 29 Euro bei Zettle, ab 34 Euro bei SumUp und ab 55 Euro bei myPOS. Mietterminals mit niedrigerem Satz lohnen sich bei diesem Umsatz meist noch nicht, weil die Miete den Vorteil im Satz aufzehrt.
Bei Zettle landet das Geld zuerst auf dem PayPal-Geschäftskonto, bei myPOS auf dem myPOS-Konto. Das ist schnell, aber ein zusätzlicher Schritt bis zur Hausbank. SumUp zahlt am Folgetag direkt aus, Global Payments am nächsten Bankwerktag.
Ohne Laufzeit können Sie jederzeit wechseln. Steigt der Kartenumsatz auf mehrere tausend Euro im Monat, lohnt ein neuer Vergleich mit Abos und Mietmodellen.
Ohne lange Bindung oder mit kurzer Kündigungsfrist arbeiten flatpay, Global Payments, myPOS, SumUp, VR Payment und Zettle. Bei Mollie ist die Laufzeit nicht veröffentlicht, hier sollten Sie vor der Unterschrift nachfragen. Eine lange Laufzeit ist nicht automatisch schlecht, wenn der Satz dafür niedrig ist und Service enthalten ist. Sie passt aber nur, wenn der Betrieb am Standort sicher weiterläuft.
Sofort, täglich oder spätestens am nächsten Tag zahlen laut eigenen Angaben flatpay, Global Payments, myPOS, SumUp und Zettle aus. Etwas länger dauert es bei VR Payment mit 1 bis 2 Werktagen. Bei Mollie hängt der Rhythmus vom Vertrag ab oder ist nicht im Detail veröffentlicht. Für die Liquidität ist das oft wichtiger als ein Zehntelprozentpunkt beim Satz.
Bei 1.500 Euro Kartenumsatz und rund 50 Zahlungen im Monat liegt im Beispiel VR Payment mit rund 15,00 Euro am unteren Ende, Mollie mit rund 22,50 Euro am oberen Ende. Das ist keine Rangliste, denn Laufzeit, Service, Auszahlung und Geräte unterscheiden sich deutlich. Rechnen Sie das Beispiel mit Ihren eigenen Zahlen nach und fragen Sie bei Miet- und Aktionsmodellen immer nach den Kosten nach Ablauf der Aktion.
Im Rechenbeispiel mit 1.500 Euro Kartenumsatz im Monat und einem typischen Bon von 30 Euro liegen die geschätzten Kosten der verglichenen Anbieter zwischen rund 15,00 und 22,50 Euro im Monat. Eingerechnet sind veröffentlichte Monatsgebühren, Mieten und Fixbeträge, nicht aber Kaufgeräte. Entscheidend sind Ihr eigener Umsatz, die Bonhöhe und der Anteil an Kreditkarten.
Tap to Pay auf dem Smartphone ohne Monatsgebühr. Im Rechenbeispiel mit 1.500 Euro Umsatz liegt VR PayMe mit 1 Prozent bei rund 15 Euro im Monat, Tarife mit 1,39 Prozent bei rund 21 Euro.
Nicht zwingend. Mit Tap to Pay nehmen Sie kontaktlose Karten und Smartphones direkt am eigenen Handy an. Ein Gerät lohnt sich, wenn Kunden die PIN eingeben oder einen gedruckten Beleg wünschen.
Meist ab einigen tausend Euro Kartenumsatz im Monat. Bei 1.500 Euro gleicht der niedrigere Satz die Monatsgebühr in der Regel noch nicht aus.
SumUp, Zettle und flatpay nennen keine Bindung oder jederzeitige Kündigung, VR PayMe ist monatlich kündbar, GP tom hat keine Mindestlaufzeit. myPOS nennt keine lange Bindung, bei Mollie ist die Laufzeit nicht veröffentlicht.
Das hängt vom Anbieter ab. SumUp und Global Payments zahlen auf das Bankkonto aus, Zettle zuerst auf das PayPal-Konto und myPOS auf das myPOS-Konto.
Ja, bei SumUp, Mollie und Global Payments. Bei VR Payment läuft softPOS nur auf Android, für das iPhone gibt es einen Kartenleser.
Derzeit grundsätzlich ja, sofern Ihr Vertrag mit dem Zahlungsanbieter das zulässt und der Hinweis gut sichtbar ist. Die Pläne der Bundesregierung für eine Pflicht zur digitalen Bezahlmöglichkeit sehen allerdings vor, dass Mindestbeträge künftig nicht mehr erlaubt sein sollen.
Nein. Für girocard, Debit- und Kreditkarten von Verbraucherinnen und Verbrauchern sind Aufschläge nach Paragraf 270a BGB verboten. Die Kosten der Kartenzahlung gehören deshalb in die Preiskalkulation.
Selbstständige und Kleingewerbetreibende wollen Kartenzahlungen ohne Aufwand und ohne Fixkosten annehmen. Terminals, Gebühren und passende Anbieter ...
Dienstleister kassieren am Empfang, beim Kunden oder nach dem Auftrag per Rechnung. Terminals, Gebühren und passende ...
Kartenzahlung im Handwerk. Tap to Pay, mobile Terminals, Zahlungslinks und Gebühren im Rechenbeispiel.
Mit Tap to Pay wird das Smartphone zum Kartenterminal. Wie es funktioniert, was es kostet und ...
Kompakte Kartenterminals mit Akku und SIM-Karte für Tisch, Lieferung und Außentermine. Kosten, Anbieter und Tipps.
Mit einem Zahlungslink bezahlen Kunden per E-Mail, Messenger oder QR-Code. Ideal für Anzahlungen, Rechnungen und Außentermine.
Von der Bedarfsrechnung über Gerät, Tarif und Vertrag bis zur ersten Zahlung. So bieten Sie Kartenzahlung ...
Was ein Kartenterminal ohne Vertrag wirklich bedeutet, welche Modelle es gibt, was sie kosten und ab ...
Mit Tap to Pay wird das iPhone zum Kartenterminal. Welche iPhones geeignet sind, welche Anbieter die ...
Wie Gebühren für Kartenzahlung entstehen, welche Gebührenmodelle es gibt, welche Sätze für girocard, Debit-, Kredit- und ...
Die Angaben zu Anbietern beruhen auf Anbieterangaben und öffentlich zugänglichen Quellen, Stand Oktober 2026. Die Reihenfolge ist alphabetisch, eine Nennung ist keine Empfehlung und bedeutet nicht, dass ein Anbieter Partner von Zahlungsanbieter Experten ist. Bilder der Terminals stammen von den jeweiligen Anbietern, Bilder zur Branche sind redaktionelle Symbolbilder. Rechtliche und steuerliche Hinweise ersetzen keine Beratung.
Preisrechner
Anbietervergleich