
Startseite » Zahlungsanbieter Vergleich » Wissen zur Kartenzahlung » Kartenzahlung im Betrieb, so funktioniert sie technisch und kaufmännisch
Kartenzahlung bedeutet, dass Ihre Kundschaft mit girocard, Debitkarte, Kreditkarte oder Smartphone bezahlt und der Betrag über einen Zahlungsdienstleister auf Ihr Konto fließt, statt als Bargeld in der Kasse zu landen. Für Sie als Betrieb braucht es dafür drei Dinge, einen Akzeptanzvertrag mit einem Zahlungsdienstleister, ein Gerät zum Auslesen der Karte und ein Geschäftskonto für die Auszahlung. Laut EHI Retail Institute entfielen 2025 im stationären Einzelhandel bereits 65,1 Prozent des Umsatzes auf kartengestützte Zahlungen. Dieser Ratgeber erklärt den Ablauf hinter dem Terminal, die Beteiligten, die Kosten mit Rechenbeispielen und die Einrichtung Schritt für Schritt.
Kartenzahlung ist eine bargeldlose Zahlung, bei der eine Zahlungskarte oder ein digitales Abbild davon im Smartphone als Zahlungsmittel dient. Der Händler nimmt nicht die Karte selbst als Geld an, sondern einen Zahlungsauftrag, den die Bank der Kundin garantiert, sobald die Zahlung autorisiert ist. Rechtlich ist das ein Zahlungsdienst, der in Deutschland dem Zahlungsdiensteaufsichtsgesetz und der Aufsicht der BaFin oder einer anderen europäischen Aufsicht unterliegt. Mehr dazu erklärt unser Beitrag über Zahlungsdienstleister und ihre Rolle.
Im Alltag unterscheiden Betriebe drei Situationen. Vor Ort zahlt die Kundschaft am Terminal, an der Kasse oder per Smartphone des Händlers. Im Onlineshop gibt sie Kartendaten im Checkout ein. Am Telefon oder per Zahlungslink zahlt sie aus der Ferne. Dieser Ratgeber konzentriert sich auf die Zahlung vor Ort, an der sogenannten Point of Sale oder kurz POS.
Die Debitkarte der deutschen Banken und Sparkassen, rund 100 Millionen Karten sind laut girocard im Umlauf.
Werden sofort vom Girokonto belastet und ersetzen seit Juli 2023 Maestro als Partner auf der girocard.
Mehr erfahren
Abrechnung zeitversetzt über das Kartenkonto, für Händler meist teurer als Debitkarten.
Apple Pay, Google Pay oder die digitale girocard nutzen dieselbe Karte im Hintergrund.
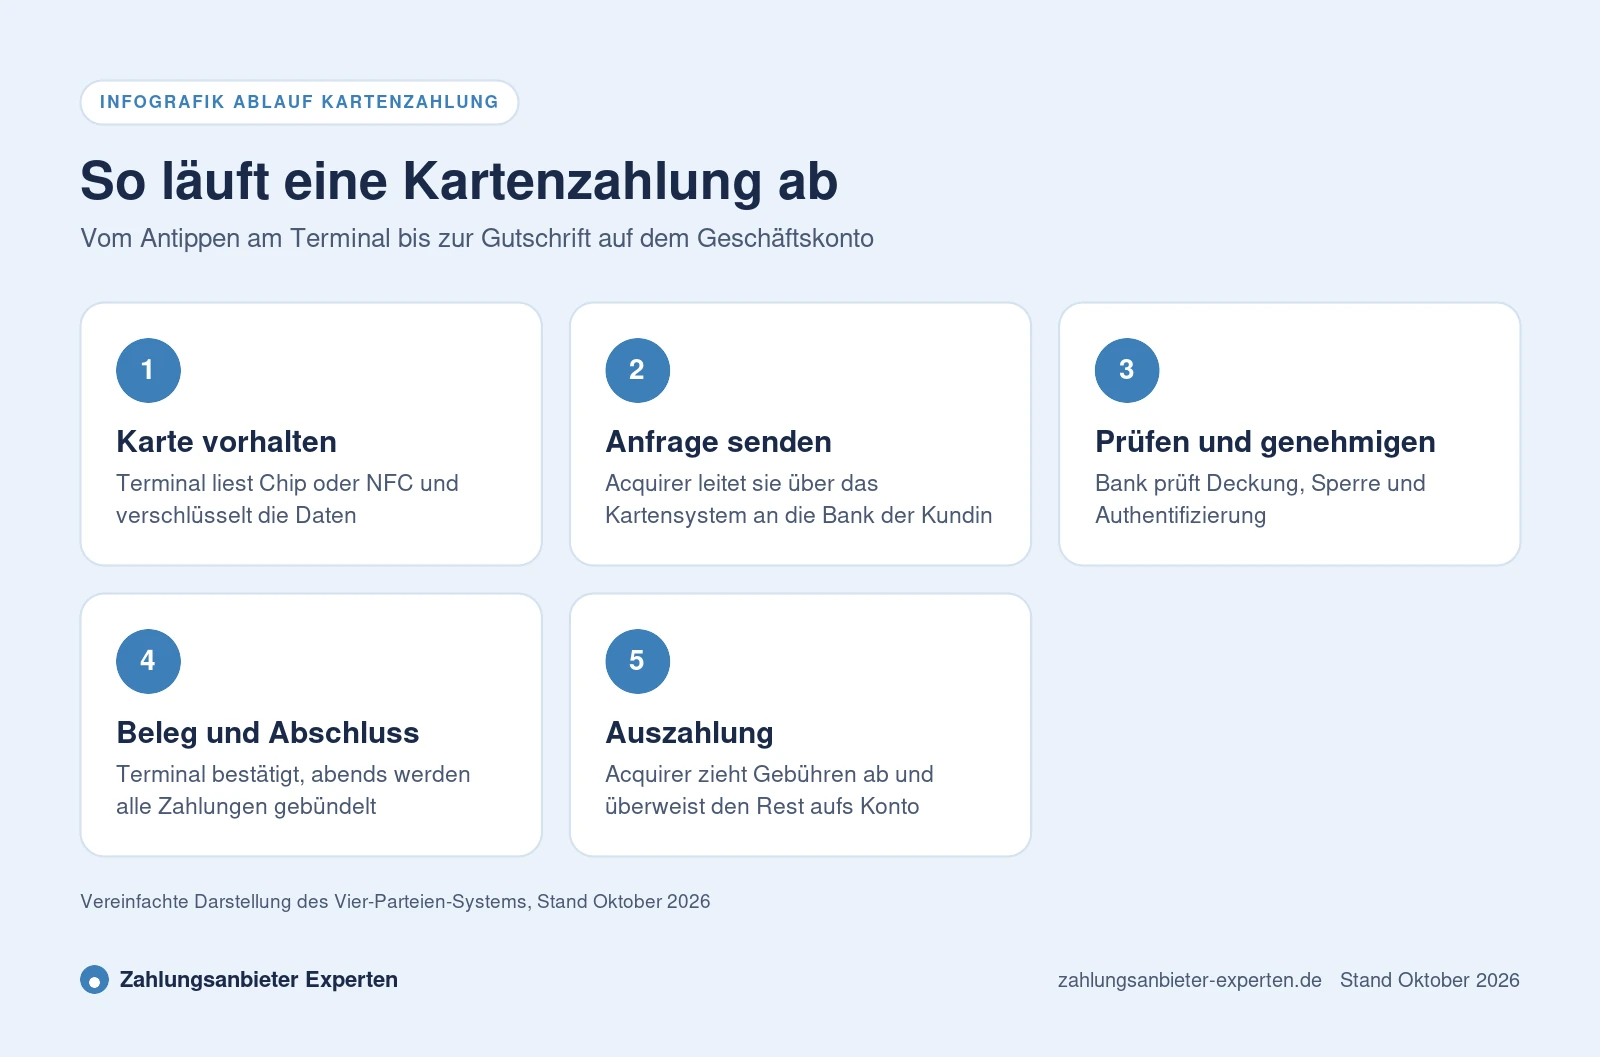
Wie funktioniert Kartenzahlung, wenn die Kundin ihre Karte an das Terminal hält? In wenigen Sekunden laufen drei getrennte Vorgänge ab, die Autorisierung, das Clearing und die Abrechnung, im Fachjargon Settlement genannt.
Das Terminal liest den Chip oder die NFC-Antenne der Karte aus und verschlüsselt die Daten. Über den Netzbetreiber oder Acquirer geht die Anfrage an das Kartensystem, also girocard, Visa oder Mastercard, und von dort an die Bank der Kundin. Diese prüft Deckung, Limit, Sperrstatus und die starke Kundenauthentifizierung. Danach meldet sie Genehmigung oder Ablehnung zurück. Erst jetzt druckt das Terminal den Beleg.
Am Ende des Tages schließt das Terminal den Kassenschnitt ab und übermittelt alle genehmigten Zahlungen gebündelt. Der Acquirer rechnet mit den Kartensystemen und den Banken ab und zieht seine Gebühren ab. Den Rest zahlt er auf Ihr Geschäftskonto aus, je nach Anbieter sofort, am Folgetag oder nach einigen Werktagen. Wie sich das planen lässt, steht im Beitrag zur Auszahlung von Kartenumsätzen.
Kontaktlos ohne PIN geht in der Regel bis 50 Euro je Zahlung. Nach mehreren kontaktlosen Zahlungen in Folge oder ab einer Summe von 150 Euro verlangt die Bank wieder die PIN, so schreibt es die starke Kundenauthentifizierung nach PSD2 vor.
Das klassische Modell heißt Vier-Parteien-System. Es erklärt auch, warum Kartenzahlung Geld kostet, denn jede Partei will für ihren Teil bezahlt werden. Eine ausführliche Erklärung bietet der Beitrag Acquirer und Issuer im Vergleich.
| Beteiligter | Aufgabe | Wofür Sie zahlen |
|---|---|---|
| Karteninhaber | Bezahlt mit Karte oder Smartphone | Nichts, Aufschläge sind verboten |
| Händler | Nimmt die Zahlung an Terminal oder Kasse an | Gebühr je Zahlung, eventuell Miete |
| Acquirer | Schließt den Akzeptanzvertrag mit Ihnen und zahlt aus | Eigene Marge im Händlerentgelt |
| Kartensystem | Regeln und Netz von girocard, Visa oder Mastercard | Systementgelte |
| Issuer | Gibt die Karte aus und garantiert die Zahlung | Interbankenentgelt, bei Verbraucherkarten gedeckelt |
Bei American Express gibt es ein Drei-Parteien-System, dort sind Kartenausgabe und Akzeptanz in einer Hand. In der Praxis treten für kleine Betriebe oft Komplettanbieter auf, die Acquiring, Terminal und App bündeln. Rechtlich bleibt die Kette gleich, nur sehen Sie davon einen einzigen Vertrag.
Die Kartenzahlung hat Bargeld beim Umsatz überholt. Laut Deutscher Bundesbank wurden 2023 zwar noch 51 Prozent aller Zahlungen bar abgewickelt, beim Umsatz lag Bargeld aber nur noch bei 26 Prozent, die Debitkarte dagegen bei 32 Prozent. Mobiles Bezahlen hat sich gegenüber 2021 auf 6 Prozent der Zahlungen verdreifacht. Bemerkenswert ist ein weiterer Befund der Bundesbank, bei 20 Prozent aller Zahlungen war Karte oder Smartphone nicht möglich.
Das EHI Retail Institute misst für den stationären Einzelhandel 2025 einen Kartenumsatz von 328,6 Milliarden Euro. Die girocard kam auf 40,5 Prozent des Umsatzes, internationale Debitkarten auf 9,4 Prozent und Kreditkarten auf 8,2 Prozent. Fast jede fünfte unbare Zahlung lief über das Smartphone. Hintergründe liefert der Beitrag zur Kartenzahlung in Deutschland, die Entwicklung seit den Anfängen zeigt die Geschichte der Kartenzahlung.
Für die POS Kartenzahlung gibt es heute vier Gerätewege. Welcher passt, hängt davon ab, ob Sie bereits eine Kasse haben, wie mobil Sie sind und wie viele Zahlungen täglich anfallen. Die Übersicht der Kartenterminals für Händler zeigt aktuelle Modelle.
Mit LAN oder WLAN, oft mit Drucker, angebunden an die Kasse. Typisch für Handel und Praxis.
Mit SIM-Karte oder Bluetooth zum Smartphone, ideal für Tischservice, Markt und Außendienst.
Das eigene Smartphone wird zum Terminal, ohne Zusatzgerät, gut für geringe Stückzahlen.
Kasse und Kartenleser in einem Gerät oder fest gekoppelt, ein Beleg, ein Abschluss.
Bei der Kartenzahlung an der Kasse überträgt die Kasse den Betrag automatisch ans Terminal, Tippfehler entfallen und der Zahlungsweg landet richtig im Kassenbuch. In Deutschland läuft diese Kopplung meist über das ZVT-Protokoll, Details erklärt der Beitrag Kassensystem und Kartenterminal verbinden. Wichtig für die Buchhaltung, elektronische Kassen brauchen eine TSE nach Paragraf 146a AO, das Kartenterminal selbst nicht.
Die Kosten der Kartenzahlung für Unternehmen setzen sich aus der Gebühr je Zahlung, möglichen Fixbeträgen, Monatsgebühren und dem Gerät zusammen. Die Interbankenentgelte für Verbraucherkarten sind durch die EU-Verordnung 2015/751 auf 0,2 Prozent bei Debit und 0,3 Prozent bei Kredit gedeckelt. Firmenkarten und Karten aus Drittstaaten sind davon ausgenommen und daher teurer. Die Tabelle zeigt veröffentlichte Standardsätze, Stand Oktober 2026, ohne individuelle Rabatte und ohne Umsatzsteuer, soweit der Anbieter das so ausweist.
| Anbieter | Debit und girocard | Kreditkarten | Monatsgebühr | Laufzeit |
|---|---|---|---|---|
| flatpay | 1,39 % | 1,39 % | 0 € | jederzeit kündbar |
| myPOS | 1,29 % im Basistarif | EWR-Verbraucherkarten 1,29 %, andere 2,69 % | 0 €, 19 € oder 39 € | keine lange Bindung |
| PAYONE | 0,89 %, mindestens 0,15 € | 1,9 % | 0 € plus Terminalmiete | 24 Monate |
| Stripe | 1,4 % plus 0,10 € | 1,4 % plus 0,10 € | 0 € | nicht veröffentlicht |
| SumUp | 1,39 % | 1,39 % | 0 € | keine Bindung |
| Viva.com | 0,85 %, mindestens 0,03 € | 1,69 % | 0 € bis 19,99 € | nicht veröffentlicht |
| Zettle | 1,39 % | 1,39 % | 0 € | keine Bindung |
Die girocard wird über individuell verhandelte Händlerentgelte abgerechnet, Komplettanbieter geben dafür meist einen Pauschalsatz weiter. Laut Deutscher Bundesbank kosten girocard-Zahlungen den Einzelhandel im Schnitt rund 1 Prozent des Umsatzes, Bargeld rund 43 Cent je Transaktion. Kleine Händler zahlen dabei nach der Studie im Schnitt mehr als große. Eine vollständige Aufschlüsselung finden Sie im Ratgeber zu den Gebühren der Kartenzahlung.
Prozentsätze wirken klein, deshalb lohnt der Blick auf typische Monatsumsätze. Die Beispiele nutzen die veröffentlichten Sätze aus der Tabelle, Stand Oktober 2026, ohne Gerätekosten.
Das sind rund 500 Zahlungen im Monat. Bei 1,39 Prozent ohne Fixbetrag wie bei SumUp oder Zettle fallen 83,40 Euro an. Zahlen alle Gäste mit Debitkarte oder girocard, kostet derselbe Umsatz bei Viva.com mit 0,85 Prozent 51 Euro. Mit 1,4 Prozent plus 0,10 Euro wie bei Stripe werden es 134 Euro, weil der Fixbetrag bei kleinen Bons stark ins Gewicht fällt.
Das ergibt rund 556 Zahlungen. Mit einem Einheitssatz von 1,39 Prozent zahlt die Boutique 347,50 Euro. Bei einem Mix aus 70 Prozent Debit und 30 Prozent Kredit kommt sie bei Viva.com auf 148,75 Euro plus 126,75 Euro, zusammen 275,50 Euro. Mit 1,4 Prozent plus 0,10 Euro sind es 350 Euro plus 55,60 Euro, also 405,60 Euro. Ihre eigenen Werte rechnen Sie im Preisrechner für Kartenzahlung nach.
Entscheidend sind Bonhöhe und Kartenmix, nicht der niedrigste Werbesatz.
Geben Sie Umsatz und Bonhöhe ein und sehen Sie in einer Minute, welcher Tarif zu Ihrem Betrieb passt.
Kartenzahlung annehmen ist heute in wenigen Tagen erledigt. Bei Komplettanbietern mit App reicht oft eine Online-Registrierung, bei Mietterminals mit Vertrag dauert es etwas länger. Eine ausführliche Anleitung bietet der Beitrag Kartenzahlung einführen.
Bei der Identitätsprüfung verlangen Anbieter je nach Rechtsform Ausweis, Gewerbeanmeldung oder Handelsregisterauszug sowie Angaben zu wirtschaftlich Berechtigten. Das ist keine Schikane, sondern Pflicht nach dem Geldwäschegesetz.
Eine einzige richtige Kartenzahlung Lösung gibt es nicht. Wer wenig Umsatz hat, fährt mit Tarifen ohne Grundgebühr besser, wer viel umsetzt, profitiert von getrennten Debitsätzen oder Interchange++. Im Überblick aller Zahlungsanbieter finden Sie die Konditionen im Detail.
| Betriebstyp | Typischer Bedarf | Passende Lösung |
|---|---|---|
| Gastronomie | Zahlung am Tisch, Trinkgeld, Kassenanbindung | Mobiles Terminal oder Kasse mit Kartenleser |
| Einzelhandel | Viele Zahlungen, Kasse, Belegdruck | Stationäres Terminal per ZVT an der Kasse |
| Kleinbetriebe | Wenig Zahlungen, geringe Fixkosten | SoftPOS oder günstiges Terminal ohne Monatsgebühr |
| Handwerk | Zahlung beim Kunden, Zahlungslink | Mobiles Terminal oder Tap to Pay |
| Hotel | Vorautorisierung, Online und vor Ort | Integrierte Plattform mit Online-Zahlung |
Gründer und Nebenerwerbsbetriebe finden zusätzliche Hinweise im Ratgeber zur Kartenzahlung für Kleinunternehmen. Ob Sie zwischen Gerät und App schwanken, klärt der Vergleich Terminal oder App.
Drei Regeln sollten Sie kennen. Erstens dürfen Sie nach Paragraf 270a BGB kein Entgelt für Zahlungen mit Verbraucherkarten von girocard, Visa und Mastercard verlangen. Bei Firmenkarten und American Express sind Aufschläge grundsätzlich möglich, aber unüblich, mehr dazu im Beitrag zum Aufschlag bei Kartenzahlung. Zweitens dürfen Sie einen Mindestbetrag festlegen, sollten ihn aber gut sichtbar ausweisen.
Drittens gibt es heute keine allgemeine Pflicht zur Kartenakzeptanz. Bundesfinanzminister Lars Klingbeil hat am 11. September 2026 jedoch Eckpunkte vorgestellt, nach denen Betriebe vor Ort künftig mindestens eine digitale Bezahlart anbieten sollen, darunter mindestens ein europäisches Verfahren, ohne Mindestbeträge und Aufschläge. Das ist ein Plan, ein Start ist frühestens 2027 vorgesehen. Den aktuellen Stand verfolgt der Beitrag zur geplanten Pflicht zur Kartenzahlung.
Für die Sicherheit sorgt vor allem Ihr Anbieter. Zertifizierte Terminals verschlüsseln Kartendaten, Sie speichern keine Kartennummern. Ihre Pflichten nach dem Sicherheitsstandard erklärt der Beitrag zu PCI DSS für Händler. Bei rechtlichen Einzelfragen hilft eine Rechtsberatung.
Kartenzahlung ermöglichen heißt vor allem, keine Kundschaft an der Kasse zu verlieren. Wer keine Karte annimmt, riskiert abgebrochene Käufe, gerade bei jüngeren Gästen und Touristen. Dazu kommen weniger Wechselgeld, kürzere Kassenabschlüsse und kein Weg zur Bank für Bargeldeinzahlungen. Die Bundesbank weist zudem darauf hin, dass sich der Kostenvorteil von Bargeld bei höheren Beträgen umkehrt, weil Kartengebühren prozentual anfallen.
Grenzen gibt es ebenfalls. Gebühren schmälern die Marge bei kleinen Bons, Störungen im Netz können Zahlungen blockieren und bei Kreditkarten drohen Rückbuchungen. Wie Sie sich gegen Betrug und unberechtigte Rückforderungen schützen, lesen Sie im Beitrag Rückbuchung und Chargeback. Eine ausführliche Abwägung bietet der Ratgeber Vorteile und Nachteile der Kartenzahlung.
Kartenzahlung ist eine bargeldlose Zahlung mit girocard, Debitkarte, Kreditkarte oder Smartphone. Die Bank der Kundin genehmigt die Zahlung, der Zahlungsdienstleister des Händlers zahlt den Betrag abzüglich Gebühren auf dessen Geschäftskonto aus.
Sie schließen einen Akzeptanzvertrag mit einem Zahlungsdienstleister und nutzen ein Terminal, eine Kasse mit Kartenleser oder eine App auf dem Smartphone. Jede Zahlung wird online bei der Bank der Kundin autorisiert und später gesammelt an Sie ausgezahlt.
Veröffentlichte Standardsätze liegen Stand Oktober 2026 etwa zwischen 0,85 und 1,5 Prozent je Zahlung, teils mit Fixbetrag. Dazu kommen je nach Anbieter Monatsgebühr oder Terminalmiete. Kreditkarten, Firmenkarten und Karten von außerhalb des EWR sind häufig teurer.
Mit SoftPOS oder Tap to Pay wird ein geeignetes Smartphone zum Terminal. Sie installieren die App des Anbieters, registrieren sich und können kontaktlose Karten und Smartphones annehmen. Für viele Zahlungen am Tag ist ein eigenes Terminal meist komfortabler.
Die TSE nach Paragraf 146a AO ist für elektronische Kassen vorgeschrieben, nicht für das Kartenterminal selbst. Nutzen Sie eine Kasse, muss diese eine TSE haben, auch wenn die Zahlung per Karte erfolgt. Bei steuerlichen Fragen hilft Ihre Steuerberatung.
Einen Mindestbetrag dürfen Sie derzeit festlegen, er sollte gut sichtbar ausgewiesen sein. Einen Aufschlag für Verbraucherkarten dürfen Sie dagegen nach Paragraf 270a BGB nicht verlangen. Die geplante Pflicht zur digitalen Bezahlung sieht vor, Mindestbeträge künftig zu untersagen.
Das hängt vom Anbieter ab. Manche zahlen sofort auf ein eigenes Konto aus, andere am Folgetag oder nach zwei bis drei Werktagen. Achten Sie im Vertrag auf den Auszahlungstakt und mögliche Gebühren für Sofortauszahlung.
Mindestens girocard sowie Debit- und Kreditkarten von Visa und Mastercard, dazu Apple Pay und Google Pay, die über dieselben Karten laufen. American Express lohnt sich vor allem bei Geschäftskundschaft und Touristen, kostet aber meist mehr.

Geben Sie Ihren Bedarf an und erhalten Sie kostenlos Angebote passender Anbieter.
Schritt für Schritt zur ersten Kartenzahlung im Betrieb
Alle Kostenbestandteile und wie Sie sie senken
Was für und gegen Kartenzahlung spricht
Mehr erfahren
Kartenzahlung direkt mit dem Smartphone annehmen
Preisrechner
Anbietervergleich