
Startseite » Zahlungsanbieter Vergleich » Wissen zur Kartenzahlung » Wer zahlt Gebühren bei Kartenzahlung, Händler oder Kunde
Wer zahlt Gebühren bei Kartenzahlung? In Deutschland trägt sie der Händler, denn ein Aufschlag für Zahlungen mit girocard, Visa oder Mastercard von Verbrauchern ist nach Paragraf 270a BGB unwirksam. Veröffentlichte Standardsätze liegen Stand Oktober 2026 etwa zwischen 0,85 und 1,5 Prozent je Zahlung, teils mit Fixbetrag. Nur bei Firmenkarten und Drei-Parteien-Systemen wie American Express sind Aufschläge grundsätzlich möglich, in der Praxis aber unüblich. Dieser Ratgeber zeigt, welche Gebühren Sie zahlen, wann ein Entgelt ausnahmsweise zulässig ist und wie Sie die Kosten fair einpreisen.
Bei einer Kartenzahlung im Laden zahlt der Händler die Gebühren. Ihr Zahlungsdienstleister zieht sie von der Auszahlung ab oder stellt sie monatlich in Rechnung. Die Kundin zahlt den Preis auf dem Etikett, nicht mehr. Ihre Bank kann ihr zwar Kontoführungs- oder Kartengebühren berechnen, das hat mit Ihrem Betrieb aber nichts zu tun.
Der Händler zahlt, weil der Gesetzgeber es so will. Paragraf 270a BGB macht jede Vereinbarung unwirksam, nach der Kunden ein Entgelt für Zahlungen mit Verbraucherkarten von girocard, Visa und Mastercard zahlen sollen. Ziel ist, dass Verbraucher frei zwischen Zahlarten wählen können, ohne an der Kasse bestraft zu werden. Wie eine Kartenzahlung technisch abläuft und wer daran verdient, erklärt der Beitrag Kartenzahlung im Betrieb.
Zahlt Gebühr je Zahlung, eventuell Monatsgebühr und Gerät.
Zahlt bei Verbraucherkarten keinen Aufschlag an der Kasse.
Teilen sich das Händlerentgelt, Interbankenentgelte sind gedeckelt.
Mehr erfahren
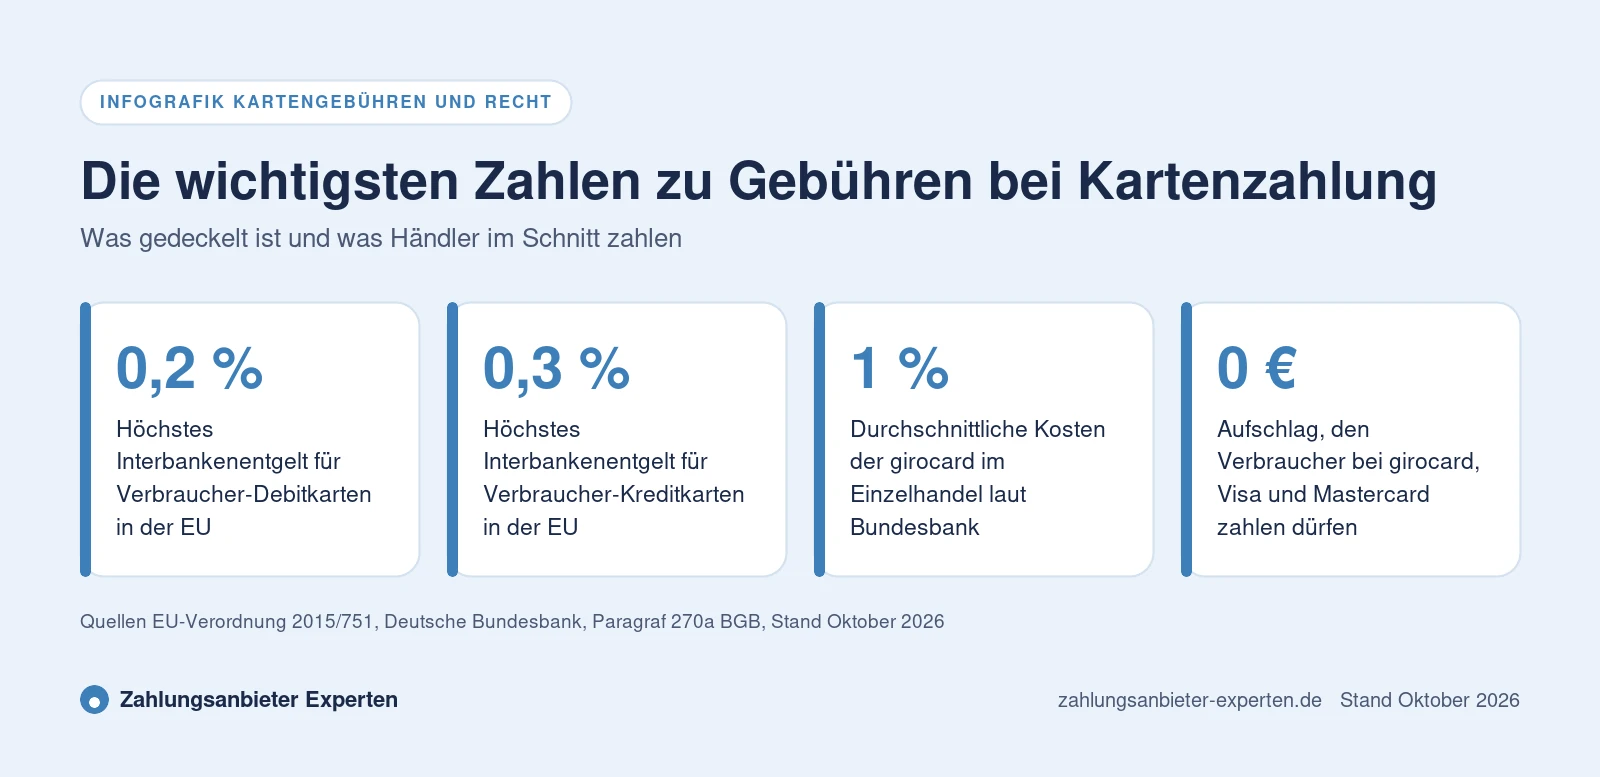
Das Händlerentgelt besteht aus dem Interbankenentgelt für die kartenausgebende Bank, den Entgelten der Kartensysteme und der Marge des Acquirers. Die EU-Verordnung 2015/751 deckelt das Interbankenentgelt für Verbraucherkarten auf 0,2 Prozent bei Debit und 0,3 Prozent bei Kredit. Firmenkarten und Karten aus Drittstaaten sind nicht gedeckelt und daher teurer. Die Tabelle zeigt veröffentlichte Standardsätze, Stand Oktober 2026, ohne Umsatzsteuer, soweit der Anbieter das so ausweist.
| Anbieter | Debit und girocard | Kreditkarten | Fixbetrag |
|---|---|---|---|
| flatpay | 1,39 % | 1,39 % | keiner |
| myPOS | 1,29 % im Basistarif | EWR-Verbraucherkarten 1,29 %, andere 2,69 % | keiner vor Ort |
| PAYONE | 0,89 %, mindestens 0,15 € | 1,9 % | Mindestentgelt 0,15 € |
| Stripe | 1,4 % plus 0,10 € | 1,4 % plus 0,10 € | 0,10 € |
| SumUp | 1,39 % | 1,39 % | keiner |
| Viva.com | 0,85 %, mindestens 0,03 € | 1,69 % | keiner |
| Zettle | 1,39 % | 1,39 % | keiner |
Laut Deutscher Bundesbank kostet die girocard den Einzelhandel im Schnitt rund 1 Prozent des Umsatzes, eine Barzahlung im Schnitt 43 Cent. Auch Bargeld ist also nicht kostenlos. Eine vollständige Aufschlüsselung aller Kostenbestandteile bietet der Ratgeber Gebühren der Kartenzahlung.
Nach Paragraf 270a BGB ist eine Vereinbarung unwirksam, durch die der Schuldner ein Entgelt für die Nutzung einer SEPA-Basislastschrift, einer SEPA-Firmenlastschrift, einer SEPA-Überweisung oder einer Zahlungskarte zahlen soll. Für Zahlungskarten gilt das Verbot nur bei Zahlungen von Verbrauchern und nur, wenn die EU-Verordnung über Interbankenentgelte anwendbar ist. Die Vorschrift gilt seit dem 13. Januar 2018 und setzt die zweite EU-Zahlungsdiensterichtlinie um.
Praktisch erfasst das fast jede Zahlung im Laden. Zahlt ein Privatkunde mit girocard, Visa oder Mastercard, dürfen Sie keine Gebühr verlangen, egal wie klein der Betrag ist. Das gilt auch für Apple Pay und Google Pay, weil dort dieselbe Karte im Hintergrund belastet wird. Verlangen Sie trotzdem einen Aufschlag, ist er unwirksam, der Kunde kann ihn zurückfordern, und Wettbewerber oder Verbände können abmahnen.
Bei SEPA-Lastschrift und SEPA-Überweisung gilt das Entgeltverbot unabhängig davon, ob ein Verbraucher oder ein Unternehmen zahlt.
Weil Paragraf 270a BGB an die EU-Verordnung über Interbankenentgelte anknüpft, sind einige Fälle nicht erfasst. Dort ist eine Gebühr für Kartenzahlung grundsätzlich zulässig, allerdings mit Grenzen.
| Zahlungsart | Aufschlag möglich | Hinweis |
|---|---|---|
| girocard, Visa, Mastercard von Verbrauchern | nein | Paragraf 270a BGB |
| SEPA-Lastschrift und SEPA-Überweisung | nein | auch gegenüber Unternehmen |
| Firmenkarten | grundsätzlich ja | unüblich, schwer erkennbar |
| American Express | grundsätzlich ja | Drei-Parteien-System, unüblich |
| Karten aus Drittstaaten | unklar | Rechtslage nicht eindeutig |
Auch dort, wo ein Entgelt erlaubt ist, gilt gegenüber Verbrauchern Paragraf 312a Absatz 4 BGB. Danach ist ein Entgelt für ein Zahlungsmittel unwirksam, wenn keine gängige und zumutbare kostenlose Zahlungsmöglichkeit besteht oder wenn es über die Kosten hinausgeht, die Ihnen durch die Nutzung entstehen. Ein Amex-Aufschlag darf also höchstens die Mehrkosten abdecken und muss vor der Zahlung erkennbar sein. Ob eine Karte eine Firmenkarte ist, sieht Ihr Personal an der Kasse meist nicht, mehr dazu im Beitrag kommerzielle Karten. Viele Betriebe verzichten deshalb ganz auf Aufschläge.
Hat ein Kunde trotz Verbot einen Aufschlag gezahlt, ist die Vereinbarung unwirksam. Er kann den zu viel gezahlten Betrag zurückverlangen. Für Ihren Betrieb heißt das, Schilder mit Formulierungen wie Kartenzahlung plus 50 Cent sollten Sie sofort entfernen, wenn sie Verbraucherkarten betreffen.
Verwechseln Sie Aufschlag nicht mit Preisdifferenzierung. Wer für Barzahlung einen Rabatt gibt, verlangt kein Entgelt für die Karte. Entscheidend ist, dass der ausgewiesene Preis der Kartenpreis ist und der Rabatt echt ist, also nicht vorher auf alle Preise aufgeschlagen wurde. Wer den regulären Preis künstlich erhöht, um ihn bei Barzahlung zu senken, riskiert eine Bewertung als verdeckten Aufschlag. Wie Sie Akzeptanz und Konditionen richtig ausschildern, zeigt der Beitrag Schild für Kartenzahlung.
Statt eines Aufschlags rechnen die meisten Betriebe die Gebühren in ihre Preise ein. Der Aufwand ist kleiner als gedacht. Die Beispiele nutzen die veröffentlichten Sätze aus der Tabelle oben, Stand Oktober 2026, ohne Gerätekosten.
Das sind rund 500 Zahlungen im Monat. Bei 1,39 Prozent ohne Fixbetrag fallen 83,40 Euro an. Um das auszugleichen, müssten die Preise auf Kartenumsätze um rund 1,4 Prozent steigen, beim Cappuccino für 3,20 Euro also um etwa 5 Cent. Bei 0,85 Prozent für Debitkarten wie bei Viva.com sind es 51 Euro, mit 1,4 Prozent plus 0,10 Euro wie bei Stripe 134 Euro, weil der Fixbetrag kleine Bons stark belastet.
Bei einem Einheitssatz von 1,39 Prozent zahlt die Boutique 347,50 Euro. Bei einem Mix aus 70 Prozent Debit und 30 Prozent Kredit kommt sie bei Viva.com auf 148,75 Euro plus 126,75 Euro, zusammen 275,50 Euro, also 1,1 Prozent des Kartenumsatzes. Ein Kleid für 89 Euro müsste dafür rechnerisch um rund 1 Euro teurer kalkuliert werden.
| Betrieb | Gebühr im Monat | Anteil am Kartenumsatz | Nötige Preisanpassung |
|---|---|---|---|
| Café, 1,39 % | 83,40 € | 1,39 % | rund 1,4 % |
| Café, 0,85 % Debit | 51,00 € | 0,85 % | rund 0,9 % |
| Boutique, 1,39 % | 347,50 € | 1,39 % | rund 1,4 % |
| Boutique, Mix bei Viva.com | 275,50 € | 1,1 % | rund 1,1 % |
Ihre eigenen Werte rechnen Sie im Preisrechner für Kartenzahlung nach. Viele Betriebe kalkulieren die Gebühr als festen Prozentsatz in die Preise ein, so wie Miete oder Energie.
Geben Sie Kartenumsatz und Bonhöhe ein und sehen Sie, welcher Tarif die geringsten Kosten verursacht.
Nach Paragraf 675f Absatz 6 BGB darf Ihr Zahlungsdienstleister Ihnen nicht verbieten, für eine bestimmte Zahlungsart eine Ermäßigung oder einen anderen Anreiz anzubieten. Ein echter Rabatt für Barzahlung oder für die günstigere girocard ist daher grundsätzlich möglich.
Was beim Mindestbetrag zu beachten ist, erklärt der Ratgeber Mindestbetrag bei Kartenzahlung. Wer überlegt, nur noch Karten anzunehmen, findet die Rechtslage im Beitrag Nur Kartenzahlung erlaubt.
Der wirksamste Hebel ist der passende Tarif. Entscheidend sind Bonhöhe und Kartenmix, nicht der niedrigste Werbesatz. Wer viele kleine Bons hat, sollte Fixbeträge meiden. Wer viel girocard und Debit sieht, profitiert von getrennten Sätzen. Große Umsätze lohnen sich oft mit Interchange-plus-plus-Modellen, mehr dazu im Beitrag Interchange plus plus erklärt.
Wer bereits in einem teuren Vertrag steckt, findet im Beitrag Zahlungsanbieter wechseln die Schritte für einen Wechsel.
Bevor Sie über Aufschläge nachdenken, lohnt ein Tarifvergleich.
Bundesfinanzminister Lars Klingbeil hat am 11. September 2026 Eckpunkte vorgestellt, nach denen Betriebe vor Ort künftig mindestens eine digitale Bezahlart anbieten sollen, darunter mindestens ein europäisches Verfahren. Die Annahme soll weder von Mindestbeträgen noch von Aufschlägen abhängen. Für Verbraucherkarten ändert sich beim Aufschlag also wenig, er bleibt verboten. Neu wäre, dass auch Mindestbeträge entfallen.
Das ist ein Plan, beschlossen ist noch nichts. Der Gesetzentwurf soll 2026 ins Kabinett, ein Start ist frühestens 2027 vorgesehen. Den aktuellen Stand erklärt der Ratgeber Kartenzahlung Pflicht.
Der Bundesgerichtshof hat am 25. März 2021 entschieden, dass ein Entgelt für Zahlungen per PayPal und Sofortüberweisung zulässig sein kann. Begründung war, dass das Entgelt für die Leistung des Zahlungsdienstes anfällt und nicht für die zugrunde liegende Überweisung oder Lastschrift. Das Urteil betraf Onlinezahlungen. Auf Kartenzahlungen im Laden lässt es sich nicht übertragen, dort bleibt Paragraf 270a BGB maßgeblich. Wer online verkauft, findet mehr im Beitrag Zahlungsarten im Onlineshop. Steuerliche und rechtliche Fragen klären Sie mit Steuerberatung oder Rechtsberatung.
Als Kunde in der Regel nicht. Für girocard, Visa und Mastercard von Verbrauchern ist ein Aufschlag nach Paragraf 270a BGB verboten. Die Gebühren zahlt der Händler an seinen Zahlungsdienstleister.
Für Verbraucherkarten der Vier-Parteien-Systeme nicht. Bei Firmenkarten und American Express ist ein Entgelt grundsätzlich möglich, darf gegenüber Verbrauchern aber die tatsächlichen Kosten nicht übersteigen und ist unüblich.
Nein, auch bei kleinen Beträgen ist ein Aufschlag für Verbraucherkarten unwirksam. Zulässig ist heute stattdessen ein deutlich angekündigter Mindestbetrag, der nach den Plänen der Bundesregierung künftig entfallen soll.
Veröffentlichte Standardsätze liegen Stand Oktober 2026 etwa zwischen 0,85 und 1,5 Prozent je Zahlung, teils mit Fixbetrag oder Mindestentgelt. Kreditkarten, Firmenkarten und Karten von außerhalb des EWR kosten oft mehr.
Bei Verbraucherkarten ist der Aufschlag unwirksam, Sie können ihn zurückfordern. Weisen Sie den Händler freundlich auf Paragraf 270a BGB hin, bei Streit hilft die Verbraucherzentrale.
Grundsätzlich ja. Ihr Zahlungsdienstleister darf Ihnen Ermäßigungen für bestimmte Zahlungsarten nach Paragraf 675f Absatz 6 BGB nicht verbieten. Der Rabatt muss echt sein und darf keinen verdeckten Aufschlag darstellen.
Ja, wenn dahinter eine Verbraucherkarte von girocard, Visa oder Mastercard steckt. Das Smartphone ersetzt nur die Plastikkarte, belastet wird dieselbe Karte.

Geben Sie Ihren Bedarf an und erhalten Sie kostenlos Angebote passender Anbieter.
Alle Kostenbestandteile im Überblick
Was beim Mindestbetrag heute gilt
Was Händler bei Amex beachten
Kosten für Ihren Betrieb berechnen
Preisrechner
Anbietervergleich