
Startseite » Zahlungsanbieter Vergleich » Wissen zur Kartenzahlung » Apple Pay für Händler, Apple Pay und Google Pay im Geschäft annehmen
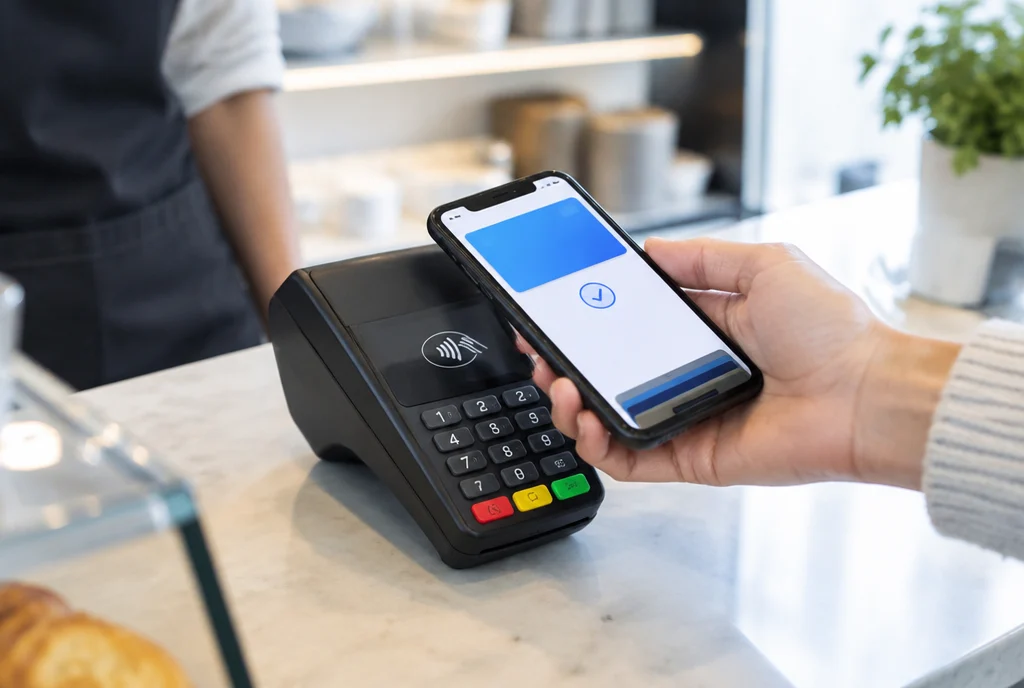
Für Apple Pay brauchen Händler in der Regel weder einen eigenen Vertrag mit Apple noch ein besonderes Gerät. Wer ein Kartenterminal mit Kontaktlosfunktion oder Tap to Pay auf dem Smartphone nutzt, nimmt Apple Pay und Google Pay meist schon an, denn im Hintergrund zahlt die Kundin mit ihrer hinterlegten girocard, Debit- oder Kreditkarte. Abgerechnet wird deshalb wie die zugrunde liegende Karte, Apple erhebt laut eigener Angabe keine zusätzlichen Gebühren. Laut EHI Retail Institute lief 2025 bereits 19,3 Prozent der unbaren Zahlungen im stationären Einzelhandel über das Smartphone. Dieser Ratgeber erklärt Technik, Kosten, Sicherheit und die Punkte, auf die Sie im Betrieb achten sollten.
Apple Pay und Google Pay sind digitale Geldbörsen, im Fachjargon Wallets. Die Kundin hinterlegt ihre girocard, Debit- oder Kreditkarte einmalig in der Wallet ihres Smartphones oder ihrer Smartwatch und bezahlt danach durch Vorhalten des Geräts. Für Sie als Händler ist eine Wallet-Zahlung technisch eine kontaktlose Kartenzahlung. Sie bekommen keine Zahlung von Apple oder Google, sondern von der Bank, die die hinterlegte Karte ausgegeben hat, über Ihren gewohnten Zahlungsdienstleister.
Das erklärt auch, warum Sie in der Regel keinen zusätzlichen Vertrag brauchen. Ihr Akzeptanzvertrag deckt die Kartensysteme ab, also girocard, Visa und Mastercard, und damit auch die Wallets, in denen diese Karten stecken. Wie eine Kartenzahlung grundsätzlich abläuft, beschreibt der Ratgeber zur Kartenzahlung im Betrieb, alle mobilen Akzeptanzwege bündelt die Säule mobile Kartenzahlung.
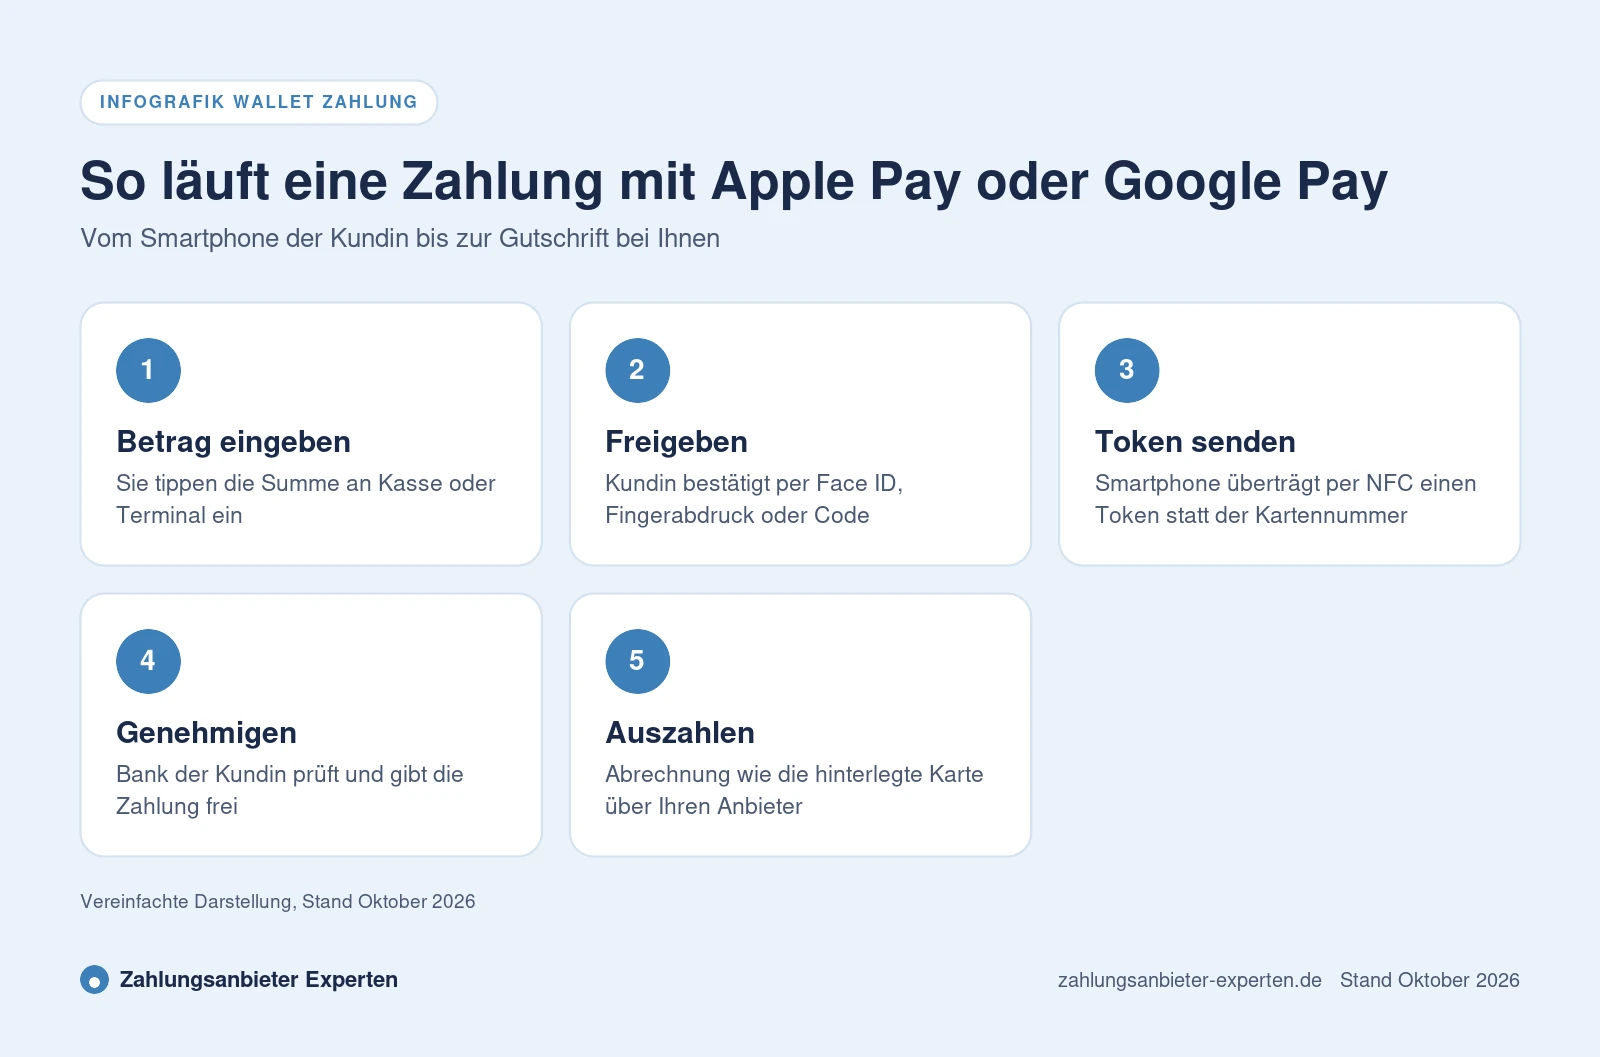
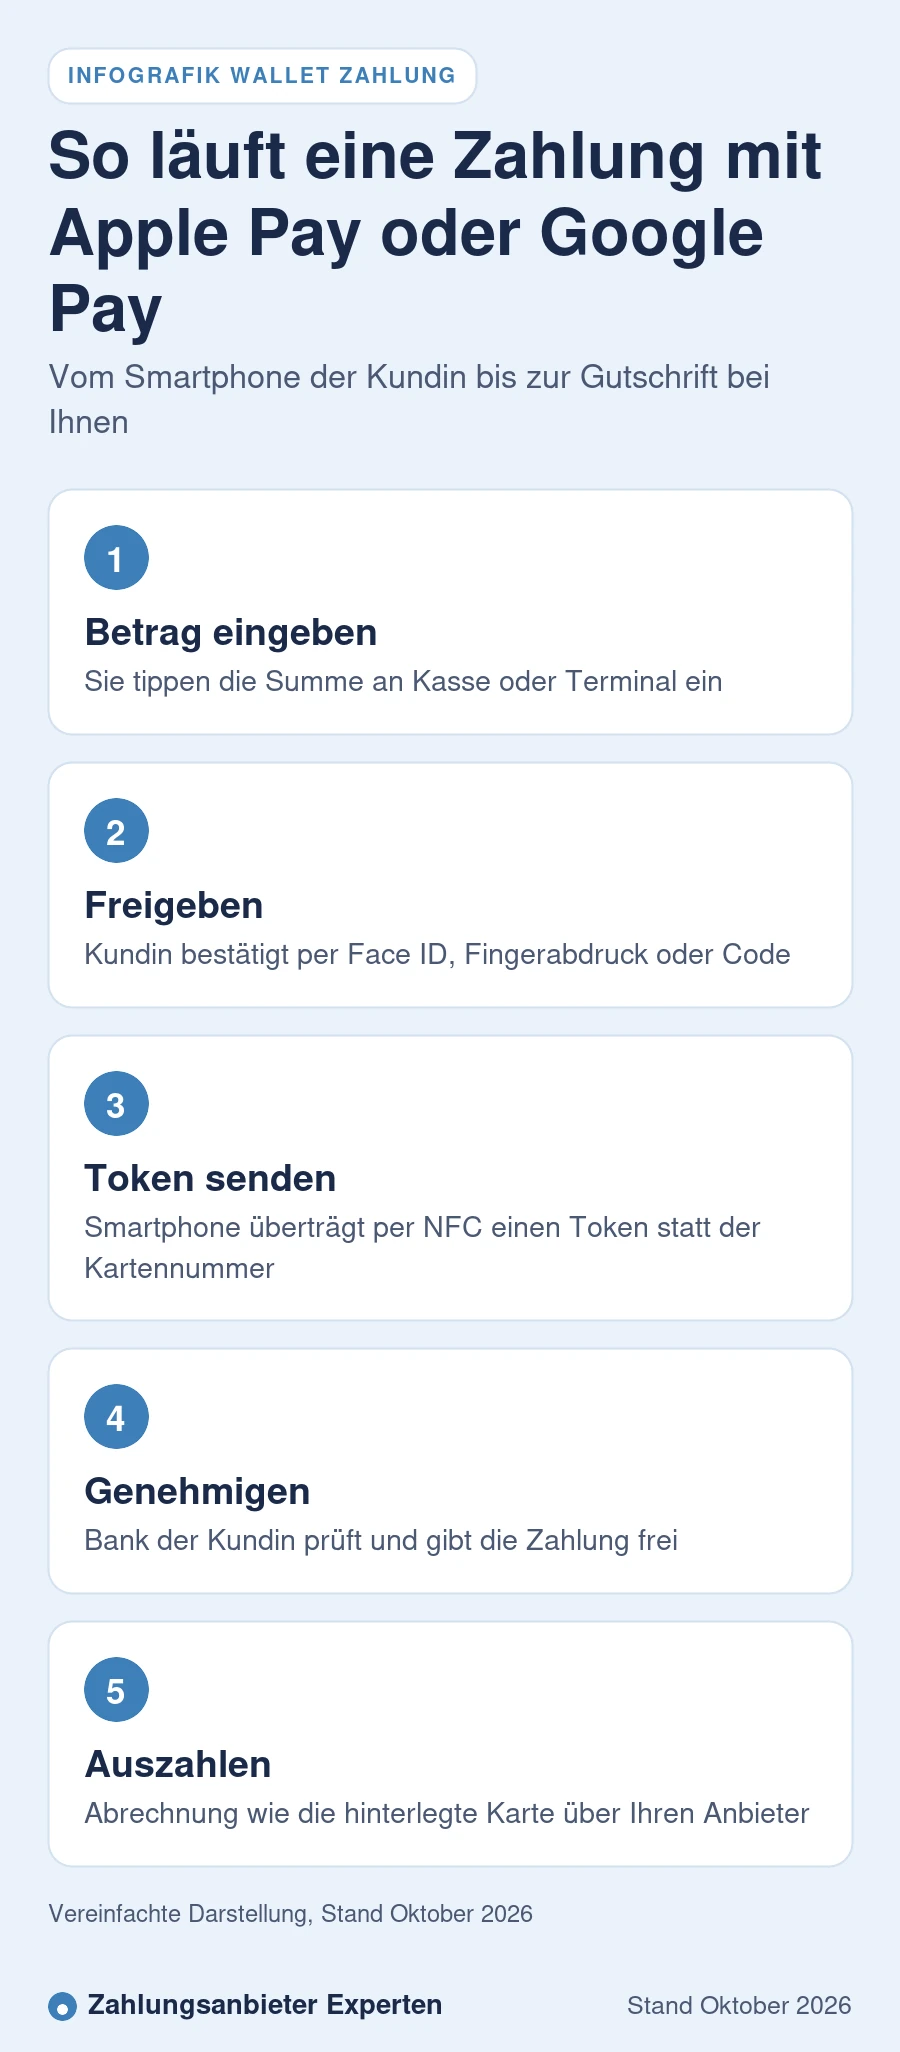
Sie geben den Betrag an Kasse oder Terminal ein. Die Kundin hält ihr Smartphone oder ihre Uhr an das Terminal und bestätigt mit Face ID, Fingerabdruck oder Gerätecode. Das Smartphone überträgt per NFC nicht die echte Kartennummer, sondern laut Apple eine gerätespezifische Nummer zusammen mit einem einmaligen Transaktionscode. Diese Technik heißt Tokenisierung. Das Terminal schickt den Token wie eine normale Kartenzahlung an Ihren Zahlungsdienstleister, das Kartensystem übersetzt ihn zurück und die Bank der Kundin genehmigt die Zahlung.
Weil die Kundin sich bereits auf ihrem Gerät authentifiziert hat, verlangt das Terminal bei Wallet-Zahlungen meist keine PIN, auch nicht über 50 Euro. Das erfüllt die starke Kundenauthentifizierung nach PSD2, denn Besitz des Geräts und Biometrie oder Code bilden zwei Faktoren. Mehr dazu im Beitrag zur starken Kundenauthentifizierung.
Um Apple Pay zu akzeptieren, reicht in den meisten Betrieben die vorhandene Ausstattung. Prüfen Sie drei Punkte.
Fast alle aktuellen Terminals unterstützen NFC und damit Apple Pay und Google Pay.
Das eigene Smartphone nimmt Wallets ebenfalls an, auch von Android-Geräten.
Im Shop über das Zahlungsformular oder Plugin des Anbieters, dafür ist eine Freischaltung nötig.
Vor Ort ist Apple Pay damit meist automatisch aktiv. Fragen Sie trotzdem bei Ihrem Anbieter nach, ob Ihr Terminal eine aktuelle Software hat und ob die girocard in Wallets unterstützt wird. Im Onlineshop ist es anders, dort muss Ihr Zahlungsdienstleister Apple Pay als eigene Zahlart freischalten, teils mit Verifizierung Ihrer Domain. Wie das geht, beschreibt der Beitrag zu den Zahlungsarten im Onlineshop.
Für Google Pay gilt beim Händler dasselbe wie für Apple Pay. Die Kundin hinterlegt ihre Karte in Google Wallet auf einem Android-Smartphone oder einer Smartwatch und bezahlt kontaktlos am Terminal. Auch hier geht ein Token statt der Kartennummer über die Leitung. Laut Google erleichtert ein Aufkleber an Tür oder Kasse der Kundschaft, zu erkennen, dass Google Pay angenommen wird.
Daneben gibt es weitere Wallets, etwa Samsung Pay, die Wallets einzelner Banken oder die digitale girocard in Banking-Apps. Laut girocard gewinnt die digitale girocard auf Smartphone und Smartwatch zunehmend an Bedeutung. Commerzbank-Kunden können sie zum Beispiel seit November 2024 in Apple Pay nutzen. Für Sie als Händler zählt vor allem, dass Ihr Terminal die jeweilige Karte annimmt, die Wallet selbst ist nur die Verpackung. Mehr zur Karte dahinter erklärt der Beitrag zur EC Kartenzahlung und girocard.
Aus Händlersicht unterscheiden sich die beiden Wallets kaum. Unterschiede gibt es vor allem bei den Geräten der Kundschaft und im Onlinegeschäft.
| Merkmal | Apple Pay | Google Pay |
|---|---|---|
| Geräte der Kundschaft | iPhone, Apple Watch, iPad und Mac | Android-Smartphones und Wear-OS-Uhren |
| Start in Deutschland | Dezember 2018 | Juni 2018 |
| Freigabe durch Kundin | Face ID, Touch ID oder Code | Fingerabdruck, Gesicht, Muster oder PIN des Geräts |
| Übertragung | gerätespezifischer Token | Token des Kartensystems |
| Händlervertrag nötig | nein, Akzeptanz über Ihr Terminal | nein, Akzeptanz über Ihr Terminal |
| Kosten für Händler | Satz der hinterlegten Karte | Satz der hinterlegten Karte |
Im Onlinehandel hat Apple Pay laut EHI Retail Institute 2025 erstmals einen messbaren Anteil von 1,3 Prozent am Umsatz erreicht. Vor Ort fällt die Wahl der Wallet für Sie nicht ins Gewicht, solange Ihr Terminal kontaktlos arbeitet.
Apple erhebt laut eigener Angabe keine Gebühren für Apple Pay, weder im Geschäft noch online. Sie zahlen den Satz, den Ihr Zahlungsdienstleister für die hinterlegte Karte berechnet. Zahlt die Kundin mit ihrer girocard über Apple Pay, gilt meist Ihr girocard-Satz, bei einer Kreditkarte der Kreditkartensatz. Die Interbankenentgelte für Verbraucherkarten sind durch die EU-Verordnung 2015/751 auf 0,2 Prozent bei Debit und 0,3 Prozent bei Kredit gedeckelt, Firmenkarten und Karten aus Drittstaaten sind davon ausgenommen. Die Tabelle zeigt veröffentlichte Standardsätze, Stand Oktober 2026, ohne Umsatzsteuer, soweit der Anbieter das so angibt.
| Anbieter | Debit und girocard | Kreditkarten | Wallets |
|---|---|---|---|
| myPOS | 1,29 % im Basistarif | EWR-Verbraucherkarten 1,29 %, andere 2,69 % | Satz der Karte |
| PAYONE | 0,89 %, mindestens 0,15 € | 1,9 % | Satz der Karte |
| Stripe | 1,4 % plus 0,10 € | 1,4 % plus 0,10 € | Satz der Karte |
| SumUp | 1,39 % | 1,39 % | Satz der Karte |
| Viva.com | 0,85 %, mindestens 0,03 € | 1,69 % | Satz der Karte |
| Zettle | 1,39 % | 1,39 % | Satz der Karte |
Ein Beispiel. Eine Bäckerei mit 6.000 Euro Kartenumsatz und 8 Euro Bon hat rund 750 Zahlungen im Monat. Zahlen 60 Prozent davon per Wallet mit hinterlegter Debitkarte, fällt bei 0,85 Prozent für diesen Anteil 30,60 Euro an, genauso viel wie mit der Plastikkarte. Bei 1,39 Prozent auf den gesamten Umsatz sind es 83,40 Euro, mit 1,4 Prozent plus 0,10 Euro wegen der vielen kleinen Bons 159 Euro. Entscheidend ist also nicht die Wallet, sondern Ihr Tarif. Eigene Werte rechnen Sie im Preisrechner nach, Details zu allen Posten stehen im Ratgeber zu den Gebühren der Kartenzahlung.
Sehen Sie in einer Minute, welcher Anbieter bei Ihrem Kartenmix und Ihrer Bonhöhe am wenigsten kostet.
Wallet-Zahlungen gelten als besonders sicher. Laut Apple wird die eigentliche Kartennummer weder auf Apple-Servern gespeichert noch an Händler weitergegeben. Selbst wenn Daten abgefangen würden, wäre der Token ohne das Gerät wertlos. Für Sie sinkt damit das Risiko, dass Kartendaten aus Ihrem Betrieb missbraucht werden. Ihre Pflichten nach dem Branchenstandard erklärt der Beitrag zu PCI DSS.
Bei Reklamationen und Rückbuchungen gelten dieselben Regeln wie bei der Karte. Erstattungen buchen Sie über Ihr Terminal zurück, wobei die Kundin ihr Gerät erneut vorhält. Wie Sie dabei vorgehen, beschreibt der Beitrag zur Rückerstattung bei Kartenzahlung.
Auch ohne klassisches Terminal können Sie Apple Pay und Google Pay annehmen. Mit Tap to Pay auf dem iPhone oder einer SoftPOS-App auf Android wird Ihr Smartphone zum Terminal. Die Kundin hält ihr iPhone oder Android-Gerät an Ihr Smartphone und bestätigt auf ihrem eigenen Gerät. Tap to Pay auf dem iPhone nimmt laut Apple Debit- und Kreditkarten, Apple Pay und andere digitale Wallets an, auch von Android-Geräten. Details erklären die Beiträge zu Tap to Pay auf dem iPhone und zur Kartenzahlung mit dem Handy.
Viele Kundinnen und Kunden fragen nicht nach, sondern schauen auf Tür und Kasse. Apple empfiehlt, das Apple Pay Symbol in Geschäften, auf Websites und auf Terminal-Displays zu zeigen, und bietet Aufkleber für Schaufenster an. Google stellt ebenfalls Aufkleber bereit.
Hinweise zu Gestaltung und Pflichtangaben gibt der Beitrag zum Schild für Kartenzahlung. Nach den Eckpunkten von Bundesfinanzminister Lars Klingbeil vom 11. September 2026 sollen Betriebe vor Ort künftig mindestens eine digitale Bezahlart anbieten, darunter mindestens ein europäisches Verfahren. Das ist ein Plan, ein Start ist frühestens 2027 vorgesehen, mehr dazu im Beitrag zur geplanten Pflicht zur Kartenzahlung.
Mit wenigen Handgriffen vermeiden Sie Unsicherheit beim Bezahlen.
Nein, vor Ort nicht. Mit einem kontaktlosen Terminal oder Tap to Pay Ihres Zahlungsdienstleisters werden Wallets in der Regel automatisch unterstützt. Nur im Onlineshop muss Apple Pay als Zahlart beim Anbieter freigeschaltet werden.
Apple erhebt laut eigener Angabe keine Gebühren. Sie zahlen den Satz Ihres Zahlungsdienstleisters für die hinterlegte Karte, also etwa den girocard-Satz oder den Kreditkartensatz. Einige Anbieter weisen Wallets im Preisverzeichnis gesondert aus.
Genauso wie Apple Pay, über ein kontaktloses Terminal oder eine Tap-to-Pay-App. Die Kundin hält ihr Android-Gerät an das Terminal, die Abrechnung läuft über die hinterlegte Karte und Ihren gewohnten Tarif.
Ja, immer mehr Banken und Sparkassen bieten die girocard in Apple Pay an, die Commerzbank etwa seit November 2024. Ihr Terminal muss dafür die girocard kontaktlos annehmen, was bei girocard-fähigen Terminals in Deutschland üblich ist.
In der Regel nicht. Die Kundin bestätigt die Zahlung auf ihrem eigenen Gerät per Face ID, Fingerabdruck oder Code. Das erfüllt die starke Kundenauthentifizierung, deshalb entfällt die PIN am Terminal auch über 50 Euro.
Ja, denn statt der Kartennummer wird ein Token übertragen, der ohne das Gerät wertlos ist. Laut Apple wird die eigentliche Kartennummer nicht an Händler weitergegeben. Für Rückbuchungen gelten dieselben Regeln wie bei der Karte.
Ja, mit Tap to Pay auf dem iPhone oder einer SoftPOS-App auf Android. Ihr Smartphone nimmt dann kontaktlose Karten, Apple Pay, Google Pay und andere Wallets an.

Geben Sie Ihren Bedarf an und erhalten Sie kostenlos Angebote passender Anbieter.
Alle Wege für Tisch, Markt und Außendienst
Wallets mit dem eigenen iPhone annehmen
Was hinter girocard und Debitkarte steckt
Technik und Grenzen am Terminal
Preisrechner
Anbietervergleich