
Startseite » Zahlungsanbieter Vergleich » Wissen zur Kartenzahlung » EC Kartenzahlung zurückbuchen und Chargeback, so gehen Betriebe vor
Eine EC Kartenzahlung zurückbuchen kann Ihre Kundin nicht einfach so, wenn sie mit girocard und PIN oder kontaktlos bezahlt hat, denn diese Zahlungen sind von der Bank garantiert. Anders ist es bei Zahlungen mit Unterschrift im Lastschriftverfahren, die acht Wochen lang zurückgegeben werden können, und bei Kreditkarten, bei denen die Bank über einen Chargeback zurückfordern darf. Für Ihren Betrieb hängt das Risiko also vom Verfahren ab. Dieser Ratgeber zeigt die Fristen je Verfahren, den Ablauf eines Chargebacks, die Kosten und wie Sie Rückbuchungen vermeiden und abwehren.
Mit EC Karte meinen die meisten heute die girocard. Bezahlt die Kundin mit girocard und PIN oder kontaktlos, fragt das Terminal die Bank online an, und die Bank garantiert die Zahlung. Laut girocard gilt diese Zahlungsgarantie für jede erfolgreiche Transaktion. Die Raiffeisenbank Neustadt formuliert es für ihre Kundschaft so, girocard-Umsätze ohne Unterschrift sind garantiert und können nicht einfach so zurückgegeben werden.
Das heißt nicht, dass die Kundin gar keine Rechte hat. War die Zahlung nicht von ihr autorisiert, etwa nach Kartendiebstahl, muss ihre Bank nach Paragraf 675u BGB erstatten. Das Risiko trägt dann in der Regel die Bank, nicht Ihr Betrieb, sofern Sie die Zahlung ordnungsgemäß mit Autorisierung abgewickelt haben. Bei Streit über die Ware selbst, etwa einem Mangel, muss sich die Kundin dagegen an Sie wenden, nicht an ihre Bank. Die Grundlagen der girocard erklärt der Beitrag zur EC Kartenzahlung.
Ihr Zahlungsanbieter meldet eine Rückbuchung meist per E-Mail, im Händlerportal oder mit der Abrechnung. Ab diesem Moment läuft eine Frist. Ein fester Ablauf verhindert, dass Sie Geld verlieren, nur weil eine Nachricht untergeht.
Akzeptieren Sie eine berechtigte Rückbuchung lieber zügig, statt einen aussichtslosen Widerspruch einzulegen, der weitere Gebühren kosten kann. Bei unberechtigten Fällen lohnt der Aufwand, vor allem bei höheren Beträgen.
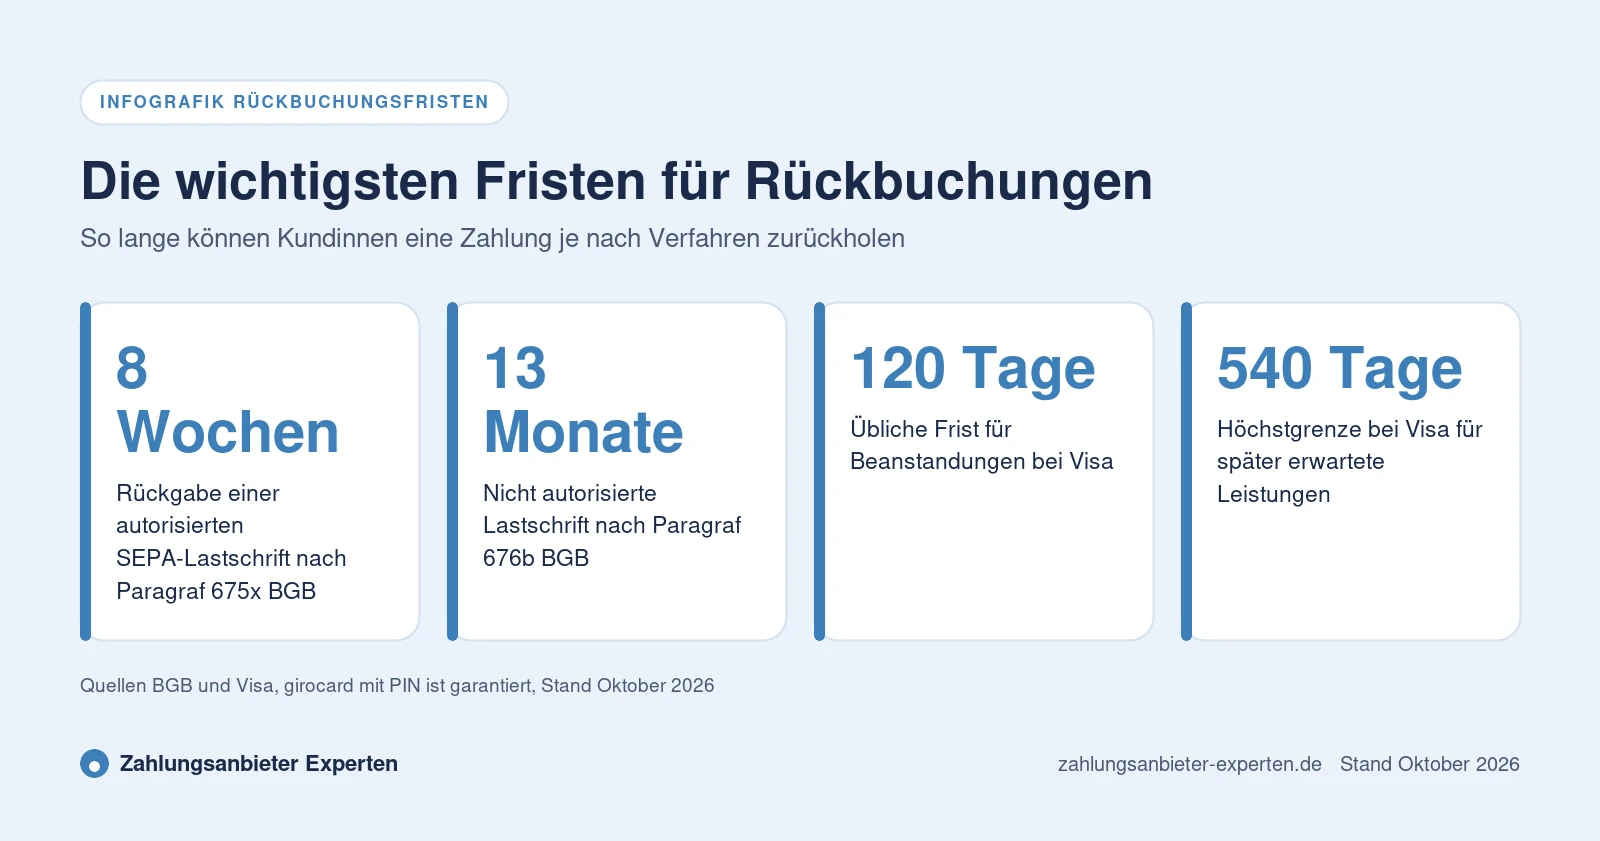
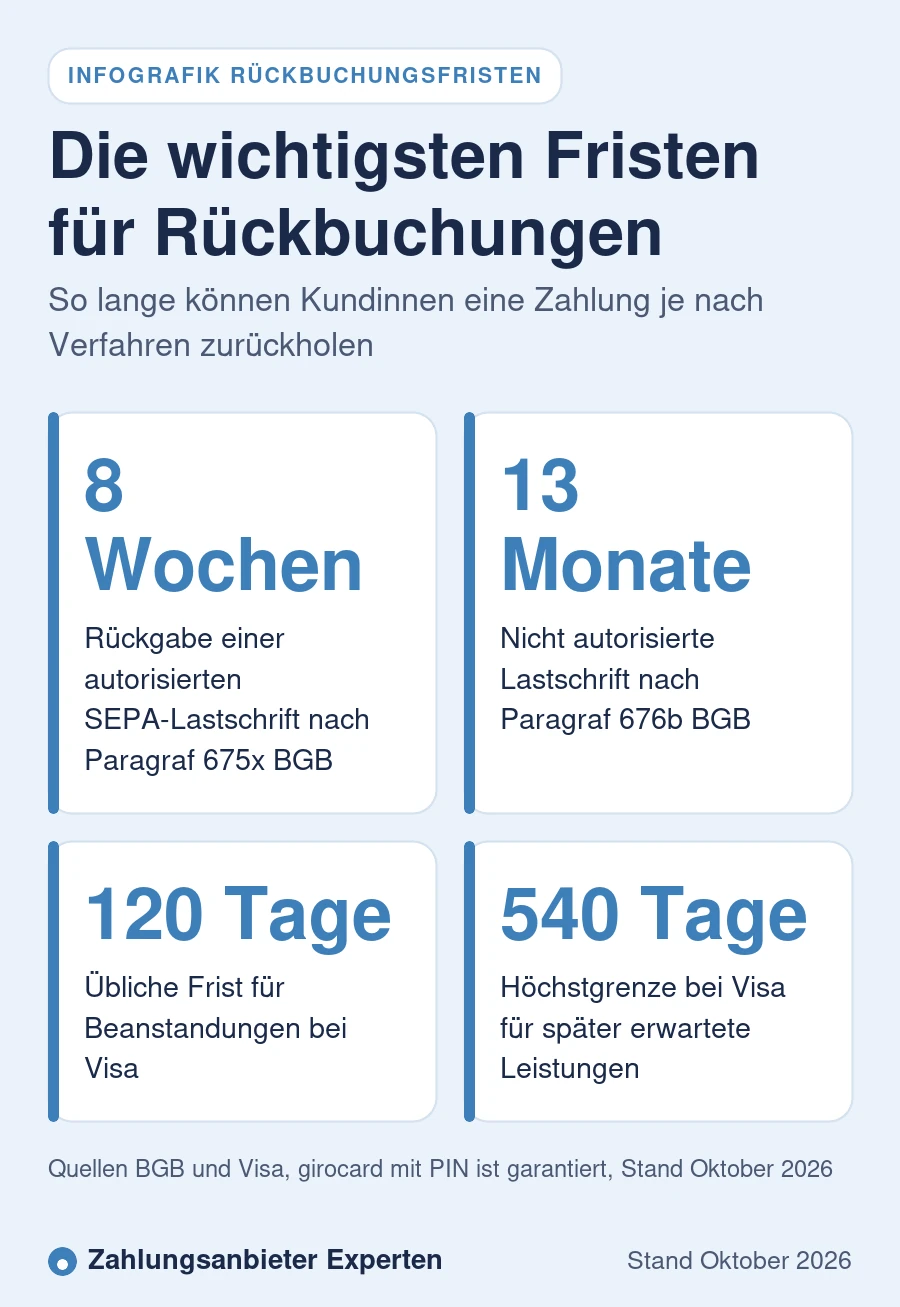
Wie lange eine Kartenzahlung zurückgebucht werden kann, regeln je nach Verfahren das Gesetz oder die Regeln der Kartensysteme. Die Tabelle zeigt die wichtigsten Fristen, Stand Oktober 2026. Einzelheiten stehen in Ihren Händlerbedingungen, im Zweifel hilft eine rechtliche Beratung.
| Verfahren | Frist für die Kundin | Grundlage |
|---|---|---|
| girocard mit PIN oder kontaktlos | Keine einfache Rückgabe, bei nicht autorisierter Zahlung Erstattung durch die Bank | Zahlungsgarantie, Paragraf 675u BGB |
| Lastschrift mit Unterschrift, autorisiert | 8 Wochen ab Belastung ohne Angabe von Gründen | Paragraf 675x BGB |
| Lastschrift mit Unterschrift, nicht autorisiert | Bis zu 13 Monate | Paragraf 676b BGB |
| Visa | In der Regel 120 Tage ab Transaktion oder ab erwarteter Leistung, höchstens 540 Tage | Regeln von Visa |
| Mastercard | Laut PAYONE bis zu 120 Tage, bei fehlender Autorisierung 90 Tage | Chargeback Guide von Mastercard |
| American Express | Laut PAYONE 60 Tage nach Rechnungserstellung | Regeln von American Express |
Debitkarten von Visa und Mastercard, die viele Banken als Co-Badge auf der girocard ausgeben, laufen bei Zahlung über das internationale Netz nach den Regeln des jeweiligen Kartensystems. Welches Netz das Terminal nutzt, hängt von Gerät und Vertrag ab. Mehr dazu im Beitrag über Debitkarten für Händler.
Ein Chargeback ist die Rückbuchung einer Kartenzahlung, die die Bank der Karteninhaberin über das Kartensystem anstößt. Sie als Händler werden nicht vorher gefragt. PAYONE beschreibt den Ablauf in sechs Stufen, von der Reklamation bis zur möglichen Schlichtung durch das Kartensystem.
Die Kundin beanstandet die Zahlung bei ihrer Bank, dem Issuer. Diese prüft den Fall und leitet ihn an Ihren Acquirer weiter. Der Acquirer belastet Ihnen den Betrag vorläufig, meist direkt mit der nächsten Auszahlung, und fordert Sie zur Stellungnahme auf.
Reichen Sie Belege ein, geht der Fall an den Issuer zurück. Überzeugen die Unterlagen, erhalten Sie den Betrag zurück. Bleiben beide Seiten uneinig, entscheidet im letzten Schritt das Kartensystem in einem Schiedsverfahren, das zusätzliche Kosten verursachen kann. Die Rollen von Acquirer und Issuer erklärt der Beitrag Acquirer und Issuer.
Unterschreibt die Kundin statt die PIN einzugeben, entsteht je nach Terminal keine garantierte girocard-Zahlung, sondern eine SEPA-Lastschrift im elektronischen Lastschriftverfahren. Laut VR-Dienste besteht dabei keine Zahlungsgarantie, auch nicht beim Verfahren mit Abfrage einer zentralen Sperrdatei. Die Kundin kann die Lastschrift acht Wochen lang ohne Begründung zurückgeben, und ihre Bank berechnet Ihnen in der Regel zusätzlich eine Rücklastschriftgebühr.
Das Lastschriftverfahren ist für Händler oft günstiger, die Ersparnis müssen Sie aber gegen das Ausfallrisiko rechnen. Wann ein Terminal eine Unterschrift verlangt, erklärt der Beitrag zur Kartenzahlung mit Unterschrift, die Unterschiede der Verfahren der Ratgeber zum elektronischen Lastschriftverfahren.
Steht im Kontoauszug der Kundin Lastschrift aus Kartenzahlung, ist das je nach Bank nur der Buchungstext einer normalen girocard-Zahlung. Ein Rückgaberecht entsteht nur, wenn wirklich mit Unterschrift im Lastschriftverfahren bezahlt wurde.
Die meisten Rückbuchungen haben wenige typische Gründe. PAYONE nennt unter anderem nicht erhaltene Ware oder Leistung, Betrug, doppelte und ungerechtfertigte Abbuchungen sowie technische Fehler. Viele davon lassen sich mit Kommunikation und sauberen Abläufen vermeiden.
Der Name im Kontoauszug passt nicht zum Ladenschild, die Kundin vermutet Betrug.
Mehr erfahren
Die Karte wurde gestohlen oder die Daten wurden online missbraucht.
Mehr erfahren
Eine Zahlung lief nach einem Abbruch zweimal durch.
Mehr erfahren
Ware nicht geliefert, Termin ausgefallen oder Rückgabe nicht erstattet.
Mehr erfahren
Wer eine Visa Kartenzahlung zurückholen möchte, wendet sich an die eigene Bank. Visa erlaubt das in der Regel innerhalb von 120 Tagen ab dem Transaktionsdatum oder ab dem Tag, an dem die Leistung erwartet wurde, höchstens 540 Tage nach der Transaktion. Laut einer von PAYONE zitierten GfK-Studie haben 23 Prozent der befragten Kreditkarteninhaber schon einmal eine ungerechtfertigte Abbuchung beanstandet.
Ein Chargeback trifft Sie doppelt. Erstens fehlt der Umsatz, oft auch die bereits übergebene Ware. Zweitens berechnen viele Anbieter eine Bearbeitungsgebühr. Stripe nennt in der Preisliste 20 Euro je eingegangener Zahlungsanfechtung und weitere 20 Euro für einen manuellen Widerspruch, die bei Erfolg zurückerstattet werden. Andere Anbieter führen Rückbuchungsgebühren im Preisverzeichnis, die Höhe sollten Sie vor Vertragsabschluss prüfen.
Häufen sich Chargebacks, kann Ihr Acquirer höhere Gebühren verlangen, einen Teil der Umsätze als Sicherheit einbehalten oder den Vertrag kündigen. Einen Überblick über alle Kostenposten gibt der Ratgeber zu den Gebühren der Kartenzahlung.
Im Preisrechner vergleichen Sie Tarife, Zusatzgebühren und Auszahlung und finden einen Anbieter, der zu Ihrem Risiko passt.
Ein Widerspruch hat nur mit Belegen Erfolg. Bei Zahlungen vor Ort mit PIN ist die Lage meist gut, weil die Authentifizierung dokumentiert ist. Bei Onlinezahlungen, Zahlungen am Telefon oder Lieferungen kommt es auf weitere Nachweise an.
Bewahren Sie Belege mindestens so lange auf, wie Rückbuchungen möglich sind, bei Visa also bis zu 540 Tage. Für steuerliche Aufbewahrungsfristen gelten eigene Regeln, die Ihre Steuerberatung kennt.
Ob die Kundin bei einer Sparkasse, einer Volksbank oder einer Direktbank ist, ändert an den Regeln wenig. Die gesetzlichen Fristen für Lastschriften und nicht autorisierte Zahlungen gelten für alle Banken, die Fristen für Kreditkarten folgen den Regeln von Visa und Mastercard. Auch bei Sparkassen ist die girocard-Zahlung mit PIN garantiert, eine Rückgabe ohne Grund wie bei der Lastschrift gibt es nicht.
Unterschiede gibt es beim Weg. Viele Banken bieten im Onlinebanking eine Rückgabe für Lastschriften innerhalb der acht Wochen an, Kartenreklamationen laufen über Formular oder Hotline. Für Ihren Betrieb heißt das, die Meldung kommt immer über Ihren Zahlungsanbieter, egal bei welcher Bank die Kundin ist. Wie Sparkassen Kartenzahlung für Händler anbieten, steht im Beitrag zur Kartenzahlung bei der Sparkasse.
Die beste Rückbuchung ist die, die gar nicht entsteht. Mit wenigen Maßnahmen senken Sie die Zahl der Fälle deutlich.
Typische Betrugsmuster und Schutzmaßnahmen beschreibt der Ratgeber Kartenbetrug und Schutz, die Sicherheitsregeln für Kartendaten der Beitrag zu PCI DSS. Weitere Störungen im Betrieb bündelt der Ratgeber keine Kartenzahlung möglich.
Rückbuchungen kommen oft Wochen oder Monate nach der Zahlung. Wechseln Sie den Zahlungsanbieter, laufen Chargebacks für alte Zahlungen weiter über den bisherigen Vertrag. Lassen Sie Ihren Zugang zum alten Händlerportal deshalb einige Monate bestehen und halten Sie das Konto für Belastungen gedeckt.
Wie Sie einen Wechsel ohne Lücke planen, beschreibt der Ratgeber Zahlungsanbieter wechseln. Achten Sie beim neuen Vertrag auf Gebühren für Rückbuchungen und auf Regeln zu Sicherheitseinbehalten.
Eine girocard-Zahlung mit PIN kann nicht einfach zurückgebucht werden. Bei einer Lastschrift mit Unterschrift muss die Bank der Kundin nach Paragraf 675x BGB innerhalb von zehn Geschäftstagen erstatten oder die Ablehnung begründen. Ein Chargeback bei Kreditkarten kann mit Widerspruch mehrere Wochen dauern.
Eine girocard-Zahlung mit PIN ist auch bei der Sparkasse garantiert und nicht einfach rückgängig zu machen. Bei Missbrauch erstattet die Bank nach Paragraf 675u BGB. Lastschriften mit Unterschrift lassen sich acht Wochen lang zurückgeben.
Nur wenn tatsächlich eine SEPA-Lastschrift im Unterschriftsverfahren vorliegt. Dann gilt eine Frist von acht Wochen ohne Begründung, bei fehlender Autorisierung bis zu 13 Monate. Der Buchungstext allein begründet kein Rückgaberecht.
Bei Kreditkarten und internationalen Debitkarten ja, über einen Chargeback bei der eigenen Bank, etwa bei Betrug, Doppelbuchung oder nicht erhaltener Leistung. Bei der girocard mit PIN nur, wenn die Zahlung nicht autorisiert war.
Die Karteninhaberin reklamiert bei ihrer Bank, in der Regel innerhalb von 120 Tagen ab Transaktion oder ab erwarteter Leistung. Die Bank leitet den Fall über Visa an den Acquirer des Händlers weiter, der widersprechen kann.
Neben dem Umsatz verlangen viele Anbieter eine Gebühr je Fall. Bei Stripe sind es laut Preisliste 20 Euro je Anfechtung und 20 Euro für einen manuellen Widerspruch, der bei Erfolg erstattet wird. Andere Anbieter nennen ihre Sätze im Preisverzeichnis.
Ja, mit Belegen wie Zahlungsbeleg, Rechnung, Liefernachweis oder Kommunikation mit der Kundin. Die Frist ist kurz, laut PAYONE je nach Fall 7 bis 45 Tage, Ihr Anbieter nennt die genaue Frist in der Meldung.
Wurde die Zahlung ordnungsgemäß online autorisiert, greift in der Regel die Zahlungsgarantie der Bank. Die Kundin erhält ihr Geld von ihrer Bank zurück, Ihr Betrieb behält den Betrag. Einzelheiten regeln die Händlerbedingungen Ihres Anbieters.

Geben Sie Ihren Bedarf an und erhalten Sie kostenlos Angebote passender Anbieter.
Storno und Gutschrift statt Chargeback
Mehr erfahren
Betrugsmuster erkennen und vorbeugen
Mehr erfahren
Warum das Lastschriftverfahren riskanter ist
Mehr erfahren
Zahlungen im Shop mit 3-D Secure absichern
Preisrechner
Anbietervergleich