
Startseite » Zahlungsanbieter Vergleich » Wissen zur Kartenzahlung » Kartenzahlung anbieten, was Betriebe dafür brauchen und wie der Start gelingt
Um Kartenzahlung anbieten zu können, brauchen Sie einen Akzeptanzvertrag mit einem Zahlungsdienstleister, ein Gerät zum Auslesen der Karte und ein Konto für die Auszahlung. Bei App-Lösungen und Kaufterminals ist das oft in wenigen Tagen erledigt, bei Mietterminals mit Vertrag dauert es etwas länger. Entscheidend ist, dass Gerät, Tarif und Laufzeit zu Ihrem Umsatz und Ihrer Bonhöhe passen. Dieser Ratgeber führt Sie in fünf Schritten von der ersten Rechnung bis zur ersten Zahlung, mit echten Tarifen und Rechenbeispielen.
Wer Kartenzahlung anbieten will, schließt zuerst einen Akzeptanzvertrag mit einem Zahlungsdienstleister. Dieser Vertragspartner, oft Acquirer genannt, nimmt die Zahlungen für Sie entgegen, rechnet mit den Kartensystemen ab und überweist Ihnen den Betrag abzüglich Gebühren. Er unterliegt dem Zahlungsdiensteaufsichtsgesetz und der Aufsicht der BaFin oder einer anderen europäischen Aufsicht. Wie die Beteiligten zusammenspielen, erklärt unser Grundlagenbeitrag zur Kartenzahlung im Betrieb.
Dazu kommt ein Gerät, das Karte oder Smartphone ausliest, und ein Konto, auf das die Umsätze fließen. Manche Anbieter zahlen auf ein eigenes Händlerkonto aus, andere direkt auf Ihre Hausbank. Weitere Voraussetzungen gibt es kaum. Eine Kasse ist nicht zwingend nötig, und das Kartenterminal selbst braucht keine TSE.
Regelt Gebühren, Laufzeit, Auszahlung und welche Karten Sie annehmen.
Stationäres oder mobiles Terminal, Kasse mit Kartenleser oder Smartphone mit SoftPOS.
Geschäftskonto oder Händlerkonto des Anbieters, auf das die Umsätze fließen.
Laut Studie Zahlungsverhalten in Deutschland 2023 der Deutschen Bundesbank wurden zwar noch 51 Prozent der Zahlungen bar beglichen, gemessen am Umsatz lag die Debitkarte mit 32 Prozent aber vor dem Bargeld mit 26 Prozent. 44 Prozent der Befragten zahlen bei freier Wahl lieber unbar. Das EHI Retail Institute misst für den stationären Einzelhandel 2025 einen Kartenanteil am Umsatz von 65,1 Prozent. Wer keine Karten akzeptiert, verliert also vor allem die größeren Einkäufe.
Gleichzeitig ist die Akzeptanz lückenhaft. Laut Bundesbank nahmen 2025 rund 73 Prozent der befragten Unternehmen die girocard an, Visa und Mastercard nur rund die Hälfte. Bei kleinen Betrieben unter zehn Beschäftigten lag die girocard-Quote bei 70 Prozent. Hinzu kommt die Politik. Bundesfinanzminister Lars Klingbeil hat am 11. September 2026 Eckpunkte vorgelegt, nach denen Betriebe vor Ort künftig mindestens eine digitale Bezahlart anbieten sollen. Das ist ein Plan, ein Start ist frühestens 2027 vorgesehen. Den aktuellen Stand verfolgt der Beitrag zur geplanten Pflicht zur Kartenzahlung. Eine ausführliche Abwägung bietet der Ratgeber Vorteile und Nachteile der Kartenzahlung.
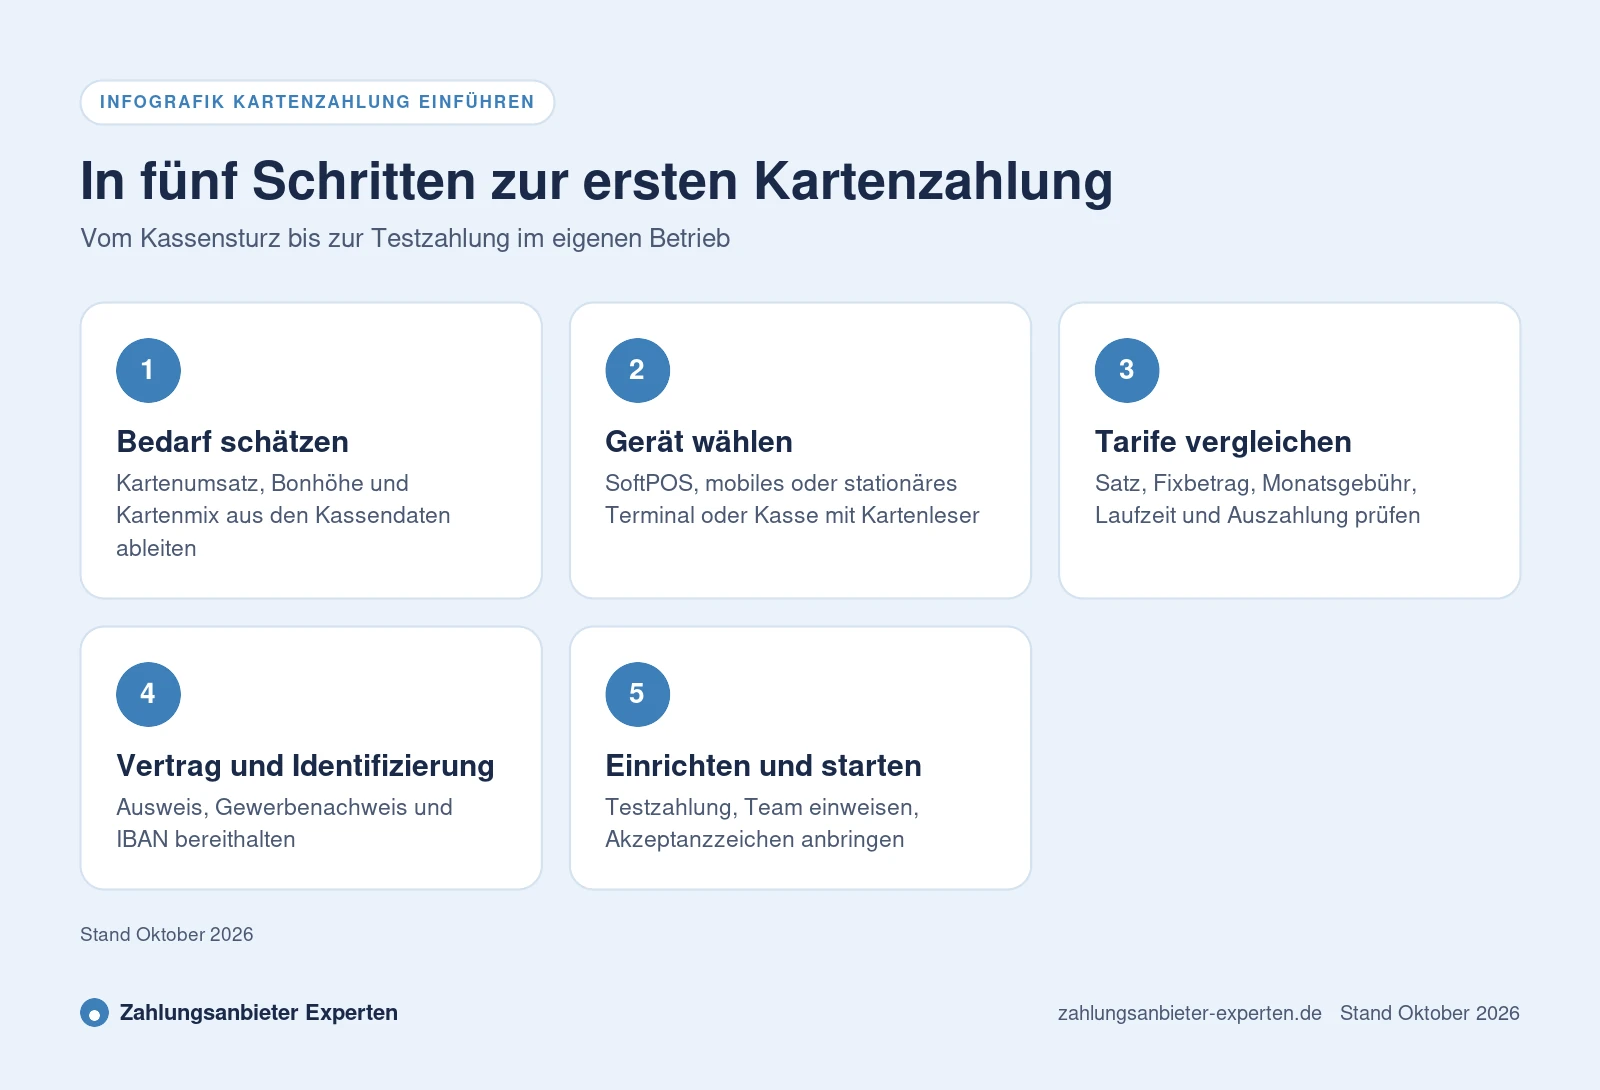
Bevor Sie Tarife vergleichen, brauchen Sie drei Zahlen. Den erwarteten monatlichen Kartenumsatz, die durchschnittliche Bonhöhe und den Anteil von Kreditkarten. Nehmen Sie dafür die Kassendaten der letzten Monate und schätzen Sie, wie viel davon künftig per Karte läuft. Im Handel ist ein Kartenanteil von mehr als der Hälfte des Umsatzes heute üblich, in Gastronomie und bei Dienstleistern mit kleinen Beträgen oft weniger.
Überlegen Sie außerdem, wo kassiert wird. An einem festen Tresen, am Tisch, auf dem Markt oder beim Kunden zu Hause. Prüfen Sie, ob eine Kasse vorhanden ist, die ein Terminal ansteuern kann, und ob Sie Kundschaft aus dem Ausland oder viele Geschäftskunden haben. Firmenkarten und Karten aus Drittstaaten sind nicht durch die EU-Verordnung 2015/751 gedeckelt und deshalb oft teurer.
Aus Ihrem Bedarf ergibt sich der Gerätetyp. Für wenige Zahlungen reicht oft das eigene Smartphone, für einen Laden mit Kasse ist ein angebundenes Terminal komfortabler. Die Übersicht der Kartenterminals für Händler zeigt aktuelle Modelle.
| Lösung | Typische Startkosten laut Anbieter | Passt zu |
|---|---|---|
| SoftPOS und Tap to Pay | keine Hardware, teils App-Gebühr | Wenige Zahlungen, Start, Nebenerwerb |
| Mobiles Kartenterminal | Kauf ab etwa 29 bis 59 € | Markt, Lieferung, Tischservice, Außendienst |
| Stationäres Terminal | Miete ab etwa 10 bis 18 € im Monat | Laden und Praxis mit vielen Zahlungen |
| Kasse mit Kartenzahlung | Kasse plus Terminal oder Komplettpaket | Betriebe, die Beträge nicht doppelt tippen wollen |
Die Preisspannen stammen aus den veröffentlichten Angeboten der Anbieter, Stand Oktober 2026. Ob sich Kauf oder Miete eher rechnet, zeigt der Vergleich Kartenterminal kaufen oder mieten. Wer zwischen Gerät und App schwankt, findet Hilfe im Beitrag Terminal oder App.
Die Kosten, um Kartenzahlung anzubieten, bestehen aus dem Satz je Zahlung, manchmal einem Fixbetrag, einer Monatsgebühr und dem Gerät. Die Tabelle zeigt veröffentlichte Standardsätze ausgewählter Anbieter in alphabetischer Reihenfolge, Stand Oktober 2026, ohne individuelle Rabatte und ohne Umsatzsteuer, soweit der Anbieter das so ausweist.
| Anbieter | Debit und girocard | Kreditkarten | Fixkosten | Laufzeit |
|---|---|---|---|---|
| myPOS | 1,29 % im Basistarif | EWR-Verbraucherkarten 1,29 %, andere 2,69 % | Terminal ab 55 € Kauf | keine lange Bindung |
| Nexi | 1,19 % im Aktionsangebot | 1,19 % im Aktionsangebot | 15 € Terminalmiete im Monat | 48 Monate |
| Stripe | 1,4 % plus 0,10 € | 1,4 % plus 0,10 € | Terminal ab 59 € Kauf | nicht veröffentlicht |
| SumUp | 1,39 % | 1,39 % | Terminal ab 34 € Kauf | keine Bindung |
| Viva.com | 0,85 %, mindestens 0,03 € | 1,69 % | Terminal ab 49 € Kauf | nicht veröffentlicht |
| ZahlungsWERK | 0,69 % | 0,69 % für Visa und Mastercard | Miete ab 12,50 € im Monat | 36 Monate |
Das sind 200 Zahlungen im Monat, angenommen 80 Prozent Debit und 20 Prozent Kredit. Mit 1,39 Prozent wie bei SumUp fallen 111,20 Euro an. Bei Viva.com sind es 54,40 Euro für Debit plus 27,04 Euro für Kredit, zusammen 81,44 Euro. ZahlungsWERK kommt mit 0,69 Prozent auf 55,20 Euro plus 12,50 Euro Miete, also 67,70 Euro. Nexi liegt mit 1,19 Prozent und Miete bei 110,20 Euro.
Das ergibt 400 Zahlungen, fast alle mit Debitkarte. SumUp kostet 55,60 Euro, Viva.com 34 Euro, ZahlungsWERK 40,10 Euro inklusive Miete. Mit 1,4 Prozent plus 0,10 Euro wie bei Stripe werden es 96 Euro, weil der Fixbetrag bei kleinen Bons stark ins Gewicht fällt. Alle Kostenbestandteile erklärt der Ratgeber zu den Gebühren der Kartenzahlung, eigene Werte rechnen Sie im Preisrechner nach.
Geben Sie Umsatz und Bonhöhe ein und sehen Sie in einer Minute, welcher Tarif sich für den Einstieg in die Kartenzahlung rechnet.
Der niedrigste Werbesatz ist nicht automatisch der günstigste Tarif. Beim Vergleich zählen Kartenmix, Bonhöhe und Vertragsbedingungen zusammen. Prüfen Sie jeden Anbieter anhand derselben Kriterien und lesen Sie das Preisblatt, nicht nur die Startseite. Alle Konditionen im Detail finden Sie im Überblick aller Zahlungsanbieter.
Lange Laufzeiten von 36 bis 60 Monaten sind bei Mietterminals verbreitet. Sie können sich lohnen, wenn der Satz je Zahlung deutlich niedriger liegt. Rechnen Sie aber die gesamte Laufzeit durch und prüfen Sie, wie ein späterer Wechsel aussieht. Dazu informiert der Beitrag Zahlungsanbieter wechseln.
Wer im Alltag von EC-Kartenzahlung spricht, meint meist die girocard. Der Name ec-Karte stammt noch aus der Zeit des eurocheque, seit 2007 heißt die Debitkarte der deutschen Banken und Sparkassen girocard. Laut girocard sind rund 100 Millionen Karten im Umlauf, 2025 wurden damit rund 8,3 Milliarden Zahlungen abgewickelt. Wer EC-Kartenzahlung anbieten will, sollte deshalb darauf achten, dass Terminal und Vertrag die girocard ausdrücklich unterstützen. Nicht jeder Anbieter nennt das klar.
Maestro wird seit Juli 2023 nicht mehr neu ausgegeben. Banken setzen stattdessen auf Visa Debit und Debit Mastercard als zweite Funktion auf der girocard, Direktbanken geben oft nur noch internationale Debitkarten aus. Akzeptieren Sie deshalb neben der girocard auch Visa und Mastercard. Apple Pay und Google Pay laufen über dieselben Karten und funktionieren an jedem kontaktlosen Terminal. Hintergründe liefert der Beitrag zur EC-Kartenzahlung für Händler.
Zahlungsdienstleister sind nach dem Geldwäschegesetz verpflichtet, ihre Vertragspartner zu identifizieren und das Geschäftsmodell zu prüfen. Bei App-Anbietern läuft das online per Video oder Ausweisfoto, bei klassischen Anbietern über einen Antrag mit Unterlagen. Je nach Rechtsform werden Angaben zu wirtschaftlich Berechtigten verlangt.
Lesen Sie vor der Unterschrift Preisblatt und AGB vollständig. Achten Sie auf Kündigungsfristen, automatische Verlängerungen und darauf, wer bei einem Defekt das Ersatzgerät stellt. Ob ein Anbieter beaufsichtigt ist, erklärt der Beitrag Zahlungsdienstleister und BaFin.
Nach der Freischaltung laden Sie das Gerät, verbinden es mit WLAN, Mobilfunk oder Smartphone und installieren Updates. Haben Sie eine Kasse, koppeln Sie Terminal und Kasse, damit Beträge automatisch übertragen werden. In Deutschland läuft das meist über das ZVT-Protokoll, Details erklärt der Beitrag Kassensystem und Kartenterminal verbinden.
Führen Sie anschließend eine Testzahlung mit kleinem Betrag durch und prüfen Sie, ob sie im Händlerkonto und später auf dem Bankkonto ankommt. Weisen Sie Ihr Team in Zahlung, Storno, Erstattung und Tagesabschluss ein. Bringen Sie Akzeptanzzeichen an Tür und Kasse an, damit die Kundschaft gleich sieht, dass Sie Karten annehmen. Eine ausführliche Anleitung bietet der Beitrag Kartenterminal einrichten.
Kartenumsätze kommen gebündelt und abzüglich Gebühren auf dem Konto an. Damit der Abgleich klappt, sollten Sie das von Anfang an sauber trennen.
Paragraf 270a BGB verbietet Entgelte für Zahlungen mit SEPA-Lastschrift, SEPA-Überweisung und Verbraucherkarten der Vier-Parteien-Systeme, also girocard, Visa und Mastercard. Bei Firmenkarten und American Express sind Aufschläge grundsätzlich möglich, aber unüblich. Einen Mindestbetrag dürfen Sie derzeit festlegen, er sollte gut sichtbar ausgewiesen sein. Mehr dazu im Beitrag Mindestbetrag für Kartenzahlung. Die geplanten Eckpunkte des Bundesfinanzministeriums sehen allerdings vor, Mindestbeträge und Aufschläge künftig zu untersagen.
Kontaktlos ohne PIN geht in der Regel bis 50 Euro je Zahlung. Nach mehreren kontaktlosen Zahlungen in Folge oder ab einer Summe von 150 Euro verlangt die Bank die PIN, so will es die starke Kundenauthentifizierung nach PSD2. Nutzen Sie eine elektronische Kasse, braucht diese eine TSE nach Paragraf 146a AO, das Kartenterminal selbst nicht. Bei steuerlichen und rechtlichen Einzelfragen hilft Ihre Steuerberatung oder eine Rechtsberatung.
Die meisten Probleme entstehen nicht bei der Technik, sondern beim Vertrag. Wer Kartenzahlung anbieten will und nur auf den Werbesatz schaut, übersieht Fixbeträge, Monatsgebühren oder Laufzeiten. Kleine Betriebe mit wenigen Zahlungen finden zusätzliche Hinweise im Ratgeber Kartenzahlung für kleine Unternehmen, passende Lösungen nach Branche zeigen die Seiten für Einzelhandel und Gastronomie.
Mit SoftPOS oder Tap to Pay wird ein geeignetes Smartphone zum Terminal. Sie installieren die App eines Anbieters, lassen sich identifizieren und können kontaktlose Karten und Smartphones annehmen. Für viele Zahlungen am Tag ist ein eigenes Terminal meist komfortabler.
Veröffentlichte Standardsätze liegen Stand Oktober 2026 zwischen etwa 0,69 und 1,5 Prozent je Zahlung, teils mit Fixbetrag. Dazu kommen je nach Anbieter Terminalkauf, Miete oder Monatsgebühr. Bei kleinen Bons sind Tarife ohne Fixbetrag meist günstiger.
Bei App-Lösungen und Kaufterminals ist der Start oft nach der Online-Identifizierung und dem Versand des Geräts möglich. Bei Mietterminals mit klassischem Vertrag kommen Prüfung, Konfiguration und Lieferung hinzu, das kann einige Wochen dauern.
Technisch bieten manche Verträge nur die girocard an. Sinnvoll ist das kaum, denn viele Kundinnen und Kunden haben inzwischen eine Visa Debit oder Debit Mastercard statt Maestro. Wer nur die girocard annimmt, schließt diese Zahlungen aus.
Sie brauchen ein Konto auf Ihren Namen oder Ihr Unternehmen. Viele Anbieter verlangen ein Geschäftskonto, einige zahlen auf ein eigenes Händlerkonto aus. Prüfen Sie auch, was Ihre Bank für ein privat genutztes Konto bei geschäftlichen Umsätzen vorgibt.
Vergleichen Sie Satz je Zahlung, Fixbetrag, Monatsgebühr, Gerätekosten, Laufzeit und Auszahlungstakt anhand Ihrer eigenen Umsatzdaten. Ein Preisrechner zeigt schnell, welcher Tarif bei Ihrer Bonhöhe am wenigsten kostet.
Für Verbraucherkarten von girocard, Visa und Mastercard nein, Paragraf 270a BGB verbietet das. Bei Firmenkarten und American Express sind Aufschläge grundsätzlich möglich, in der Praxis aber selten.
Eine allgemeine Pflicht gibt es Stand Oktober 2026 nicht. Das Bundesfinanzministerium plant aber, Betriebe vor Ort zu mindestens einer digitalen Bezahlart zu verpflichten, frühestens ab 2027. Beschlossen ist das noch nicht.

Geben Sie Ihren Bedarf an und erhalten Sie kostenlos Angebote passender Anbieter.
Ablauf, Beteiligte und Kosten im Überblick
Welche Lösung bei wenig Umsatz passt
Mehr erfahren
Was für und gegen Kartenzahlung spricht
Mehr erfahren
Kartenzahlung direkt mit dem Smartphone annehmen
Preisrechner
Anbietervergleich