
Startseite » Zahlungsanbieter Vergleich » Kartenzahlung nach Branche » Kartenzahlung in der Boutique 2026, 7 Anbieter im Vergleich
In der Boutique sind die Beträge höher als beim Bäcker, und Kundinnen zahlen häufiger mit Kreditkarte oder Smartphone. Ein zuverlässiges Terminal an der Theke, die Verbindung zum Onlineshop und ein fairer Kreditkartensatz sind hier die wichtigsten Punkte.
Die Reihenfolge ist alphabetisch und keine Wertung. Die zweite Spalte zeigt, ob der Anbieter Boutiquen selbst als Zielgruppe nennt.
| Anbieter | Für Boutiquen ausgewiesen | Gebühr laut Anbieter | Terminal ab | Auszahlung |
|---|---|---|---|---|
| flatpay | nicht ausdrücklich | 1,39 %, ab 200.000 € Jahresumsatz 0,99 % | 0 € bei Mindestumsatz | täglich |
| Mollie | nicht ausdrücklich | 1,50 %, Pro-Plan 0,85 % plus 0,10 € | ab 95 € Kauf | 5 Auszahlungen im Monat kostenlos |
| Shopify Payments | ja, ausdrücklich | Laden 1,2 bis 1,5 % | WisePad 3, Preis nicht belegt | nach drei Werktagen |
| SumUp | nicht ausdrücklich | 1,39 %, ohne Monatsgebühr | ab 34 € Kauf | Folgetag, auch am Wochenende |
| Unzer | nicht ausdrücklich | 1,29 % beim POS Go | POS Go ab 0 € im Monat | nicht veröffentlicht |
| ZahlungsWERK | nicht ausdrücklich | 0,69 % für girocard, Visa, Mastercard | Miete ab 12,50 € im Monat | 1 bis 2 Werktage |
| Zettle by PayPal | ja, ausdrücklich | 1,39 % für alle Karten | ab 29 € Kauf | sofort aufs PayPal-Konto |
Stand Oktober 2026, Preise ohne Umsatzsteuer nach Anbieterangaben, soweit nicht anders angegeben. Maßgeblich ist immer das konkrete Angebot.
Welche branchentypischen Funktionen die Anbieter nach eigenen Angaben mitbringen. Nicht dokumentiert heißt, dass wir dazu keine belastbare Angabe gefunden haben.
| Anbieter | girocard | Onlinezahlung | Tap to Pay | Ohne Fixbetrag je Zahlung | Kurze Vertragslaufzeit |
|---|---|---|---|---|---|
| flatpay | nicht dokumentiert | ja | nicht dokumentiert | ja | ja, jederzeit kündbar |
| Mollie | nicht dokumentiert | ja | ja | ja, ohne Abo | nicht dokumentiert |
| Shopify Payments | nur mit Co-Badge | ja | ja, iPhone | ja | ja, monatlich |
| SumUp | ja | ja | ja | ja | ja, keine Bindung |
| Unzer | nicht dokumentiert | ja | nicht dokumentiert | je nach Paket | nicht dokumentiert |
| ZahlungsWERK | ja | nicht dokumentiert | ja, Android | ja | SoftPOS monatlich |
| Zettle by PayPal | nicht dokumentiert | Rechnung und QR-Code | nicht dokumentiert | ja | ja, keine Bindung |
Die Zuordnung beruht auf den dokumentierten Leistungen und Vertragsmodellen der Anbieter. Die Reihenfolge ist alphabetisch und keine Bewertung.
Verkauf nur im Laden, mittlere bis hohe Bons, viele Kreditkarten. Ein Einheitssatz für alle gängigen Karten hält die Kosten im Griff.
Passende Kandidaten flatpay, SumUp, ZahlungsWERK
Ware wird im Laden und online verkauft, Retouren kommen über beide Wege. Ein Anbieter für Laden und Shop vereinfacht Bestand und Buchhaltung.
Passende Kandidaten Mollie, Shopify Payments, Unzer
Ein paar Wochen Verkauf an wechselnden Orten. Gefragt sind Kaufgeräte oder Tap to Pay ohne Laufzeit.
Passende Kandidaten Shopify Payments, SumUp, Zettle by PayPal
Viele Stammkundinnen bezahlen online bereits mit PayPal. Ein Anbieter, der Laden und PayPal verbindet, bündelt die Einnahmen.
Passende Kandidaten Unzer, Zettle by PayPal
Was die Anbieter im Alltag eines Betriebs leisten, wo ihre Stärken liegen und wo Sie genauer hinsehen sollten.
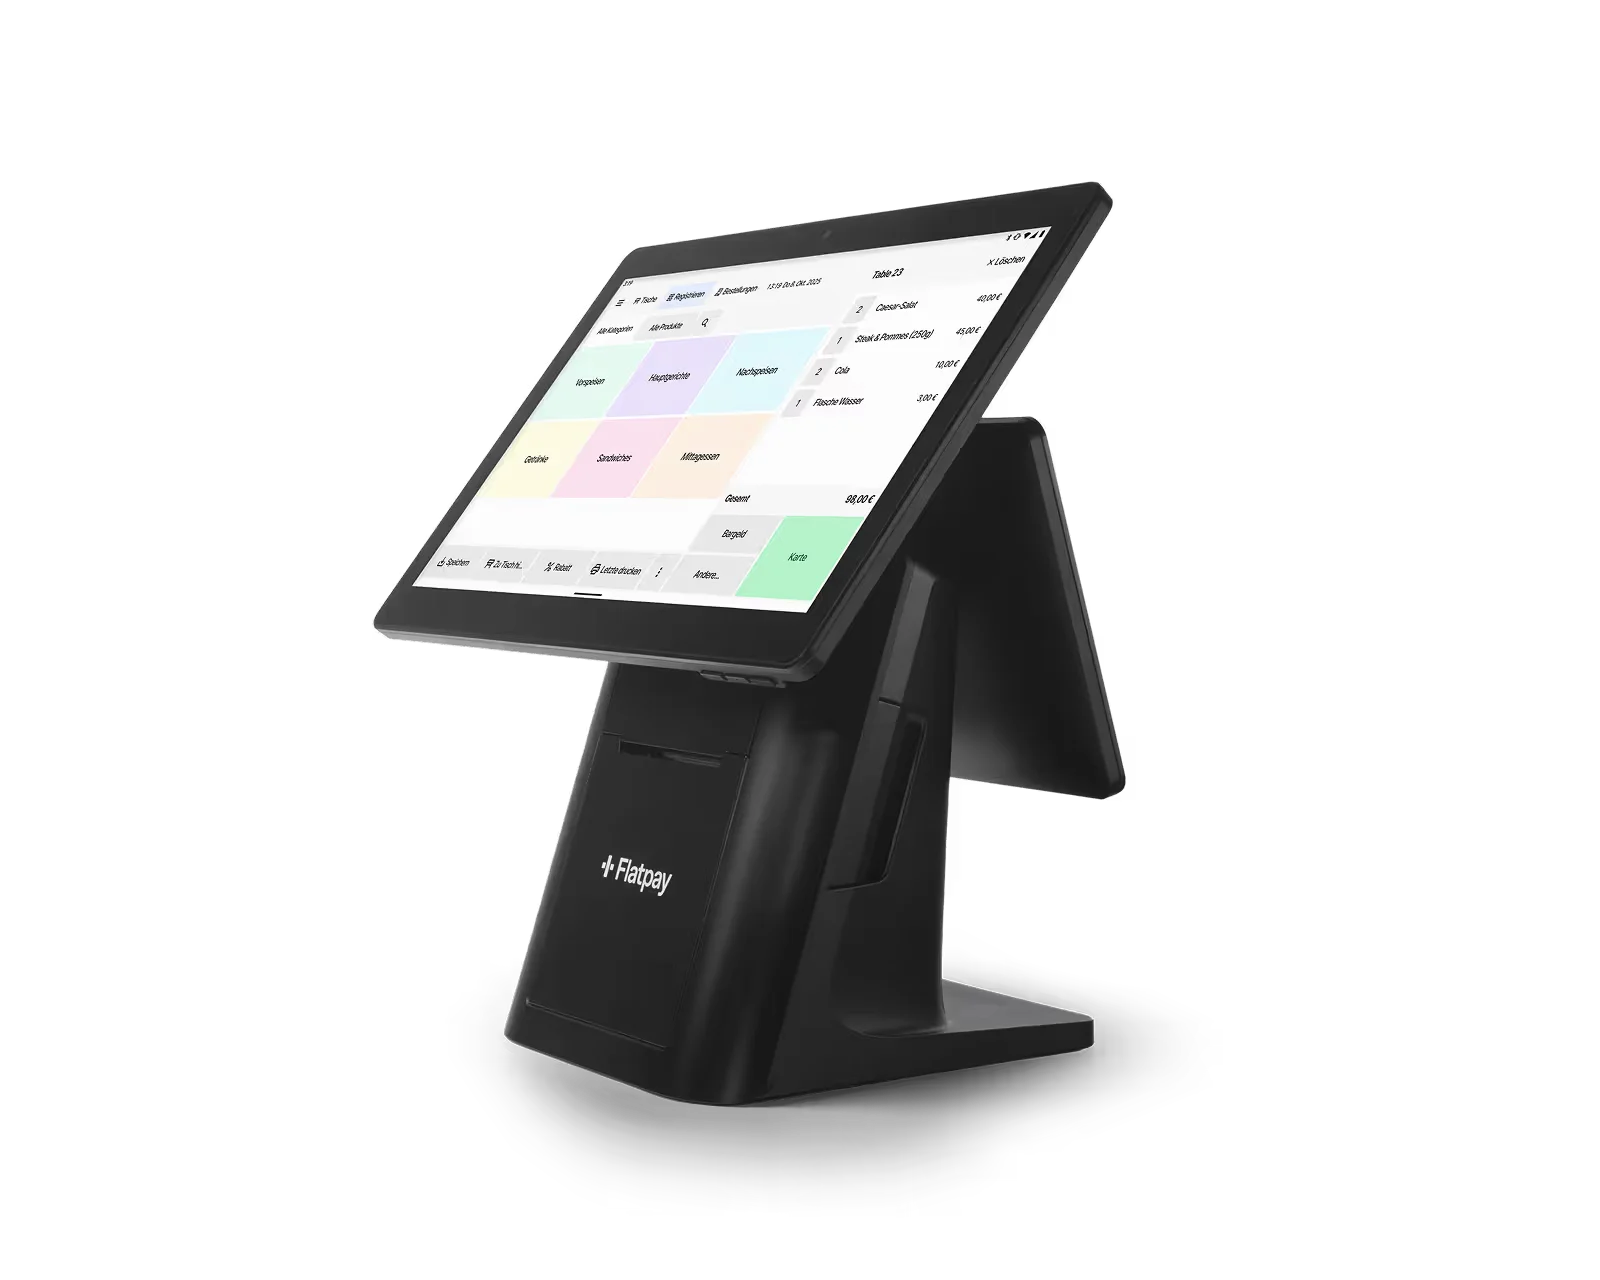
flatpay berechnet einheitlich 1,39 Prozent für alle Kartentypen ohne Monatsgebühr, ab 200.000 Euro Jahreskartenumsatz 0,99 Prozent, das Terminal kostet 0 Euro, solange der Mindestumsatz je Gerät erreicht wird. Bei einem Kreditkartenanteil um 40 Prozent ist ein Satz, der für alle Karten gleich ist, gut planbar. Wer ein Kassensystem braucht, bekommt Basic POS oder Premium POS gegen einmalige Kosten. flatpay nennt Boutiquen nicht ausdrücklich als Zielgruppe, die Leistungen passen aber zum typischen Bedarf.
Passt, wenn Viele Ihrer Kundinnen mit Kreditkarte zahlen und Sie einen festen Satz ohne Monatsgebühr wollen.
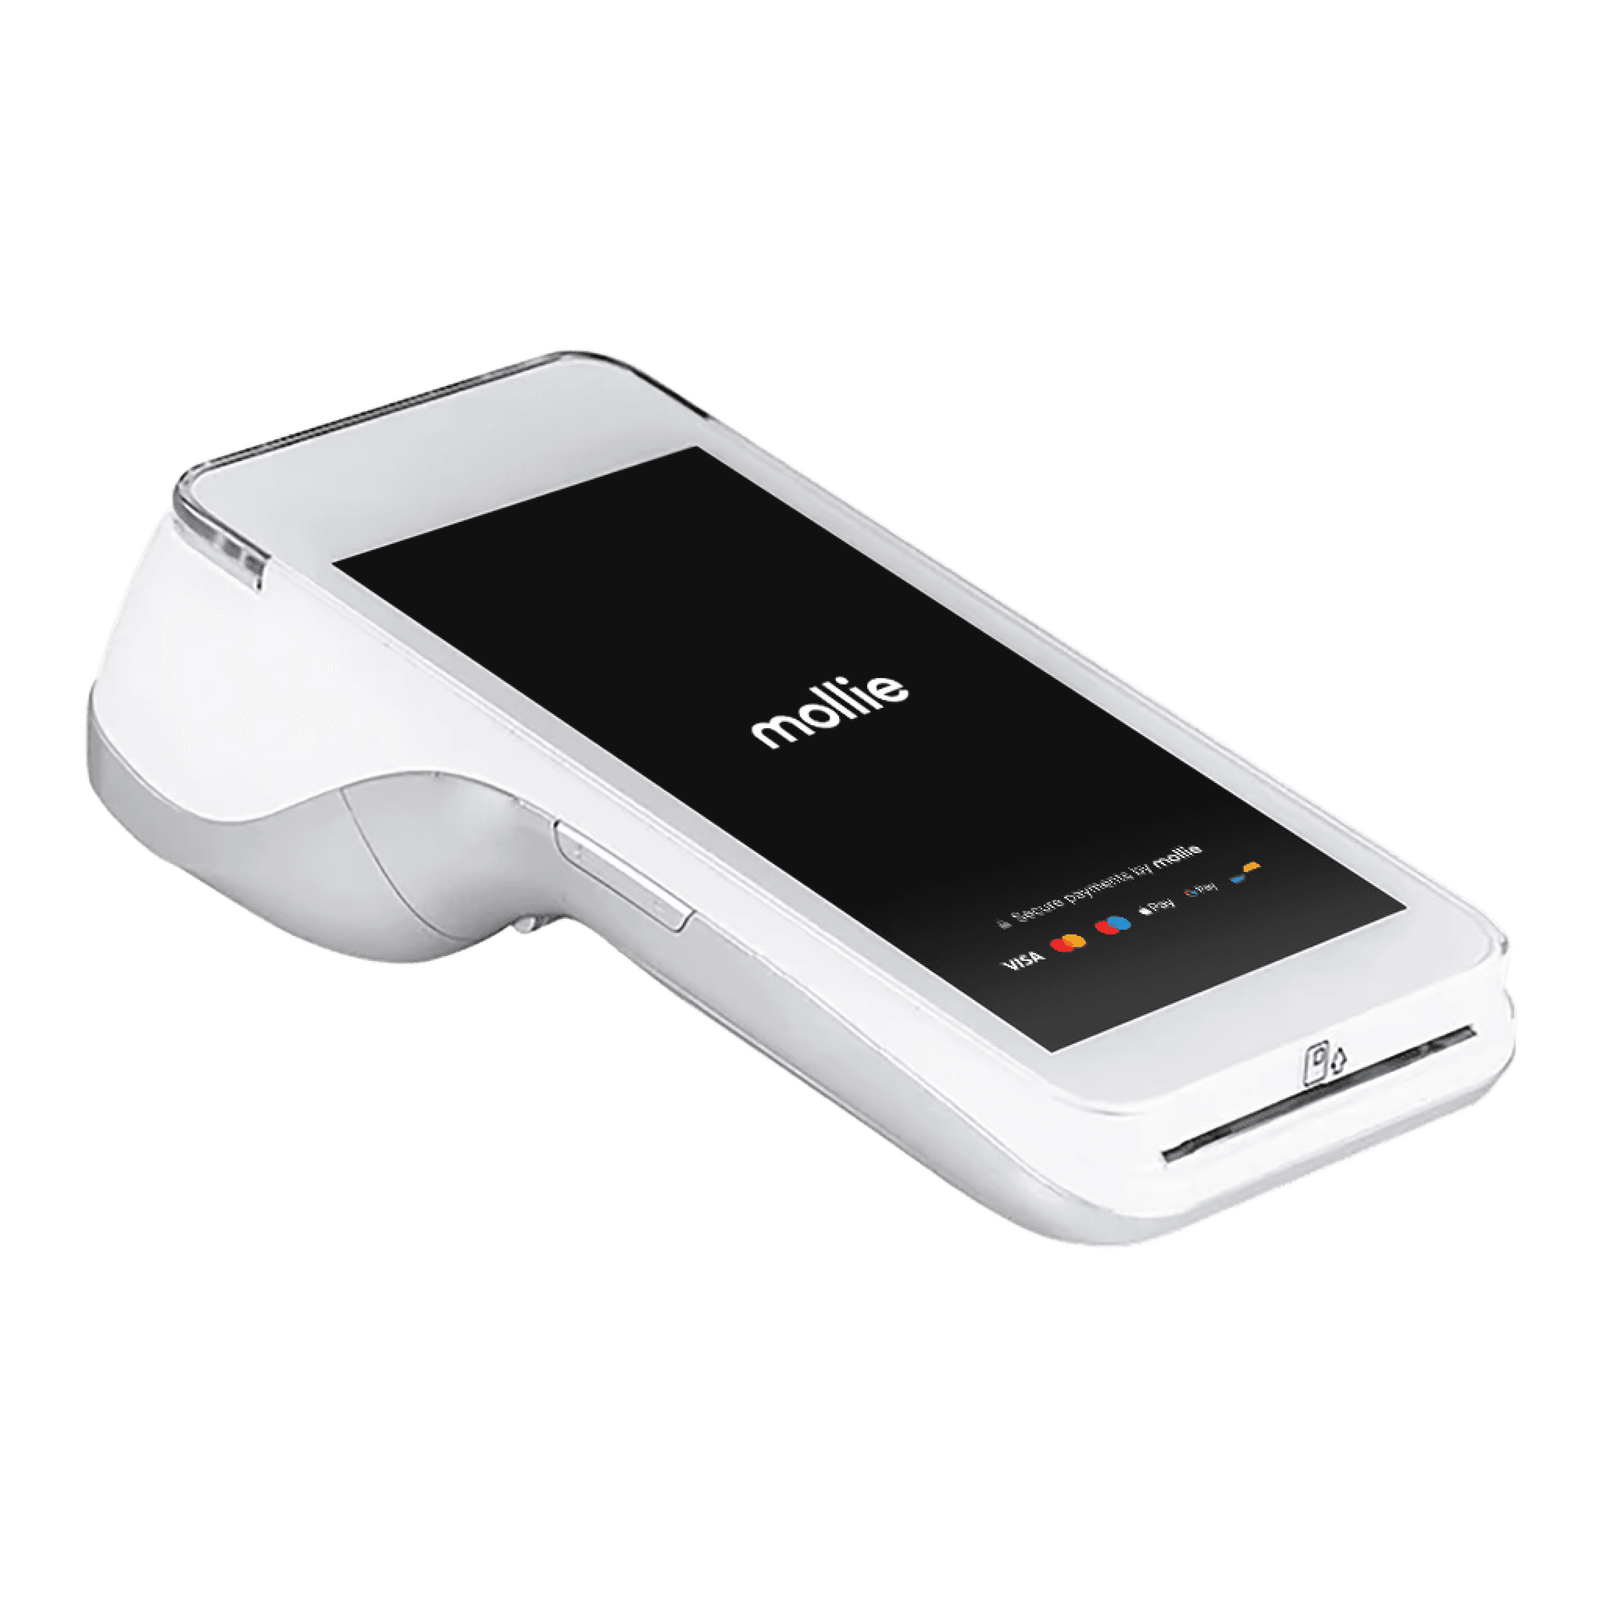
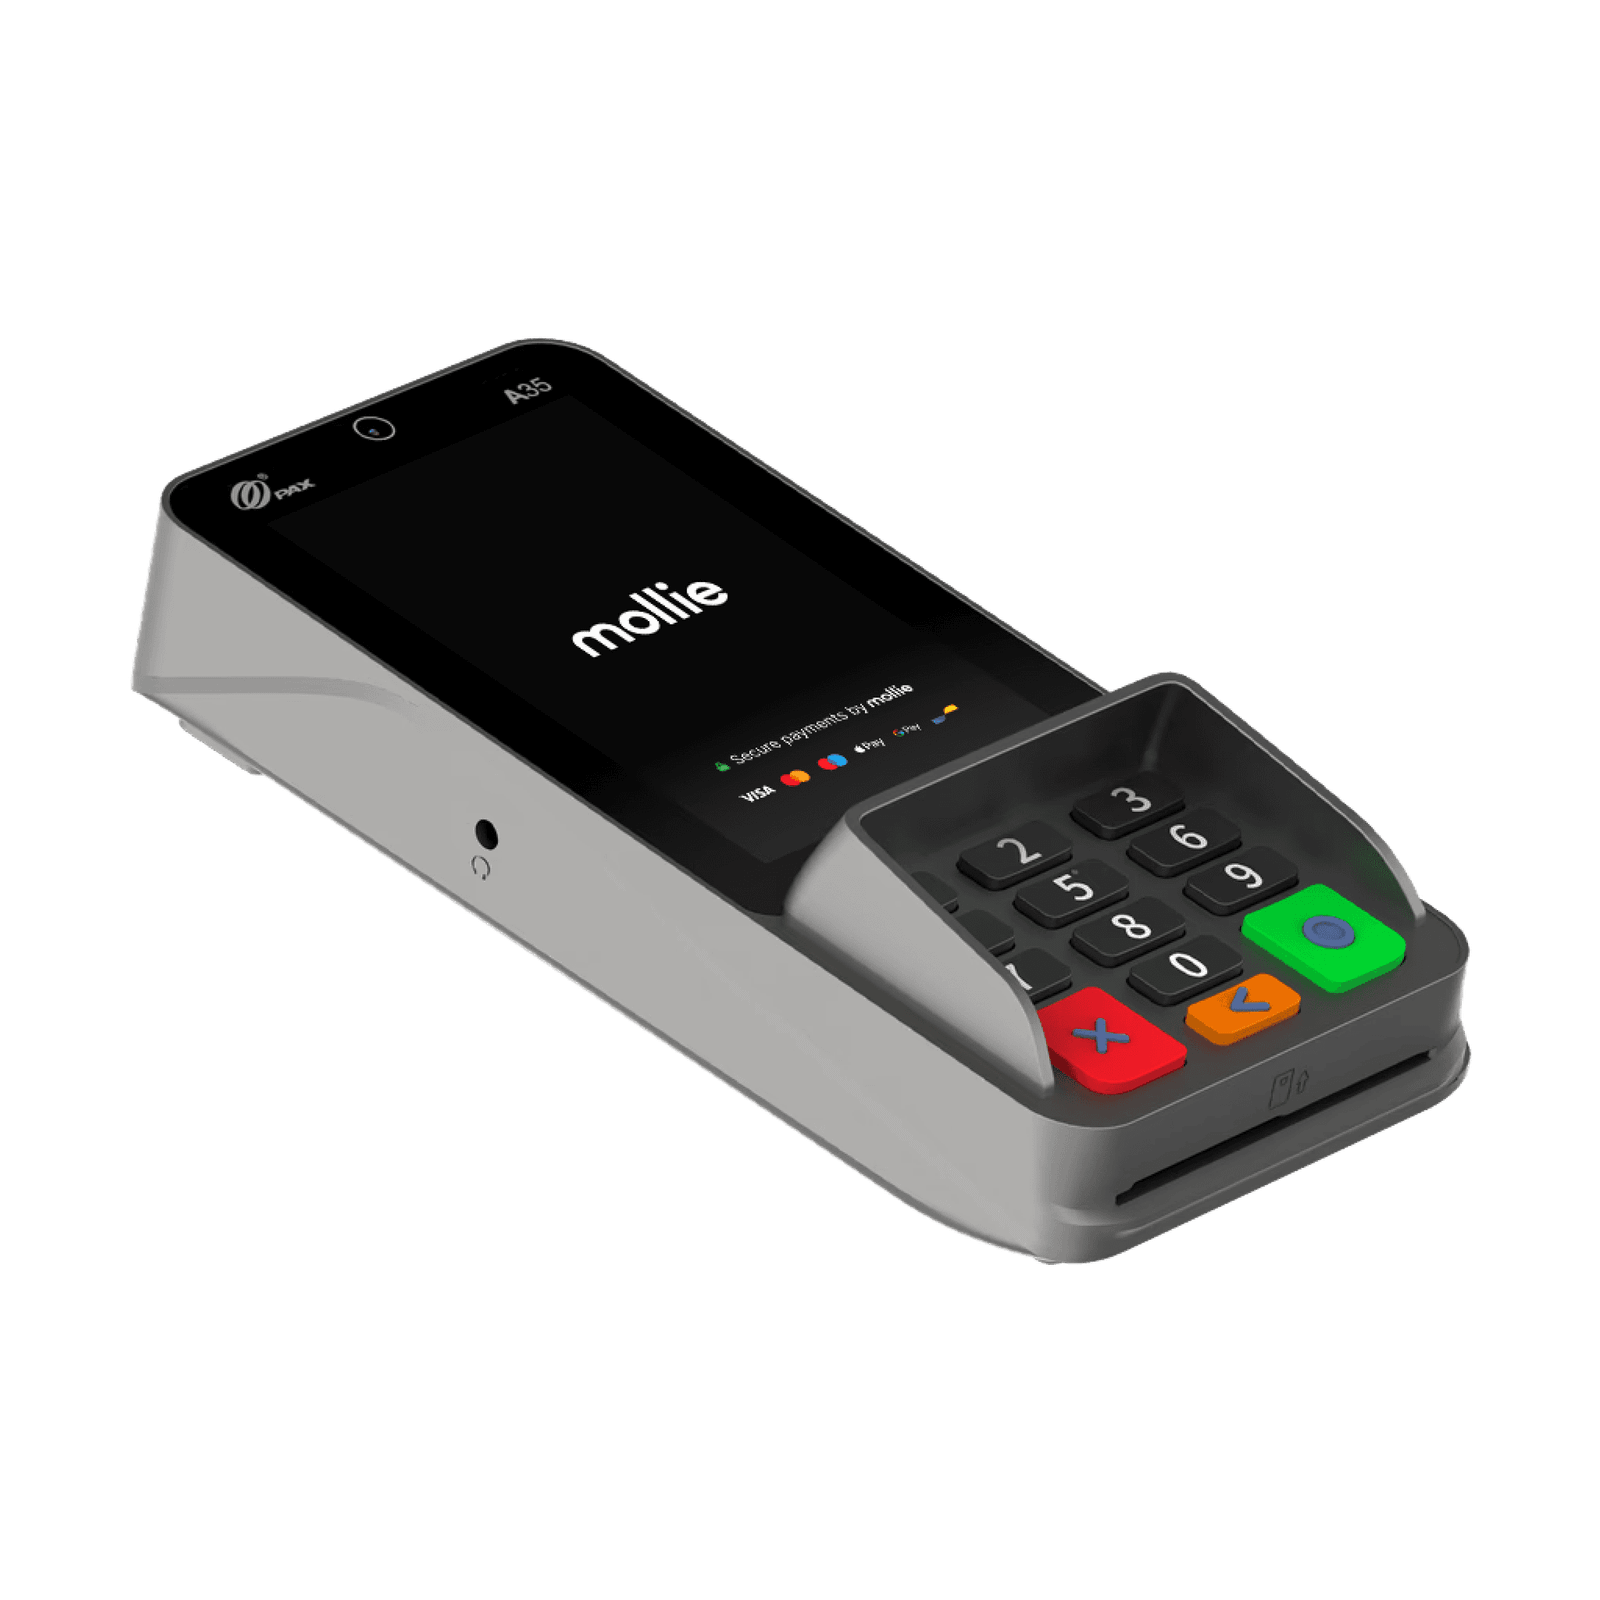
Mollie berechnet ohne Monatsgebühr 1,50 Prozent für inländische Karten, im Pro-Plan für 20 Euro im Monat 0,85 Prozent plus 0,10 Euro, das Tap-Terminal kostet 95 Euro. Für Boutiquen mit Onlineshop laufen Laden und Shop über ein Mollie-Dashboard, Retouren lassen sich so leichter zuordnen. Geschäftskarten kosten allerdings bis 2,90 Prozent, American Express 2,10 Prozent. Mollie nennt Boutiquen nicht ausdrücklich als Zielgruppe, die Leistungen passen aber zum typischen Bedarf.
Passt, wenn Sie einen Onlineshop mit Mollie betreiben und Ladenzahlungen im selben Konto sehen möchten.
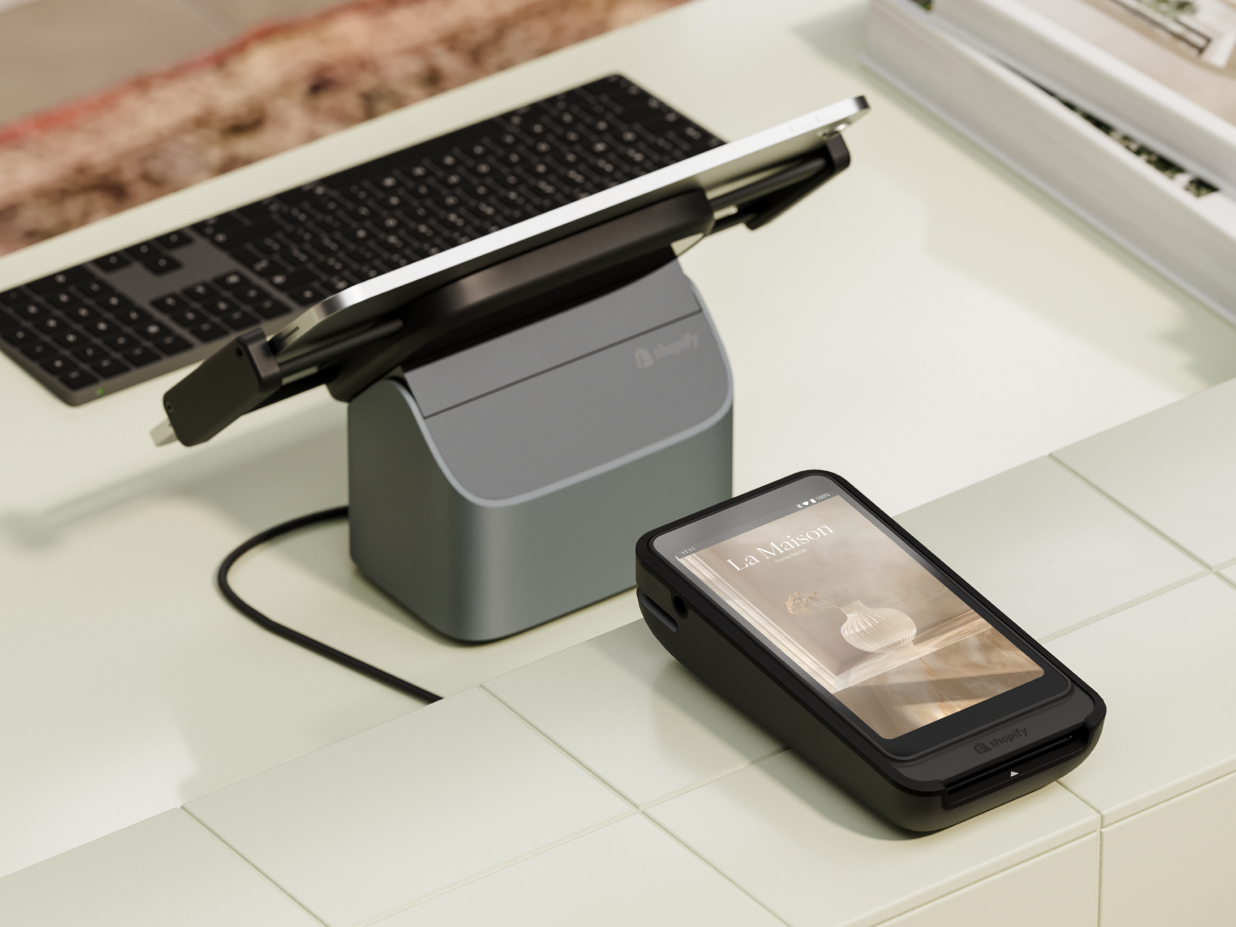
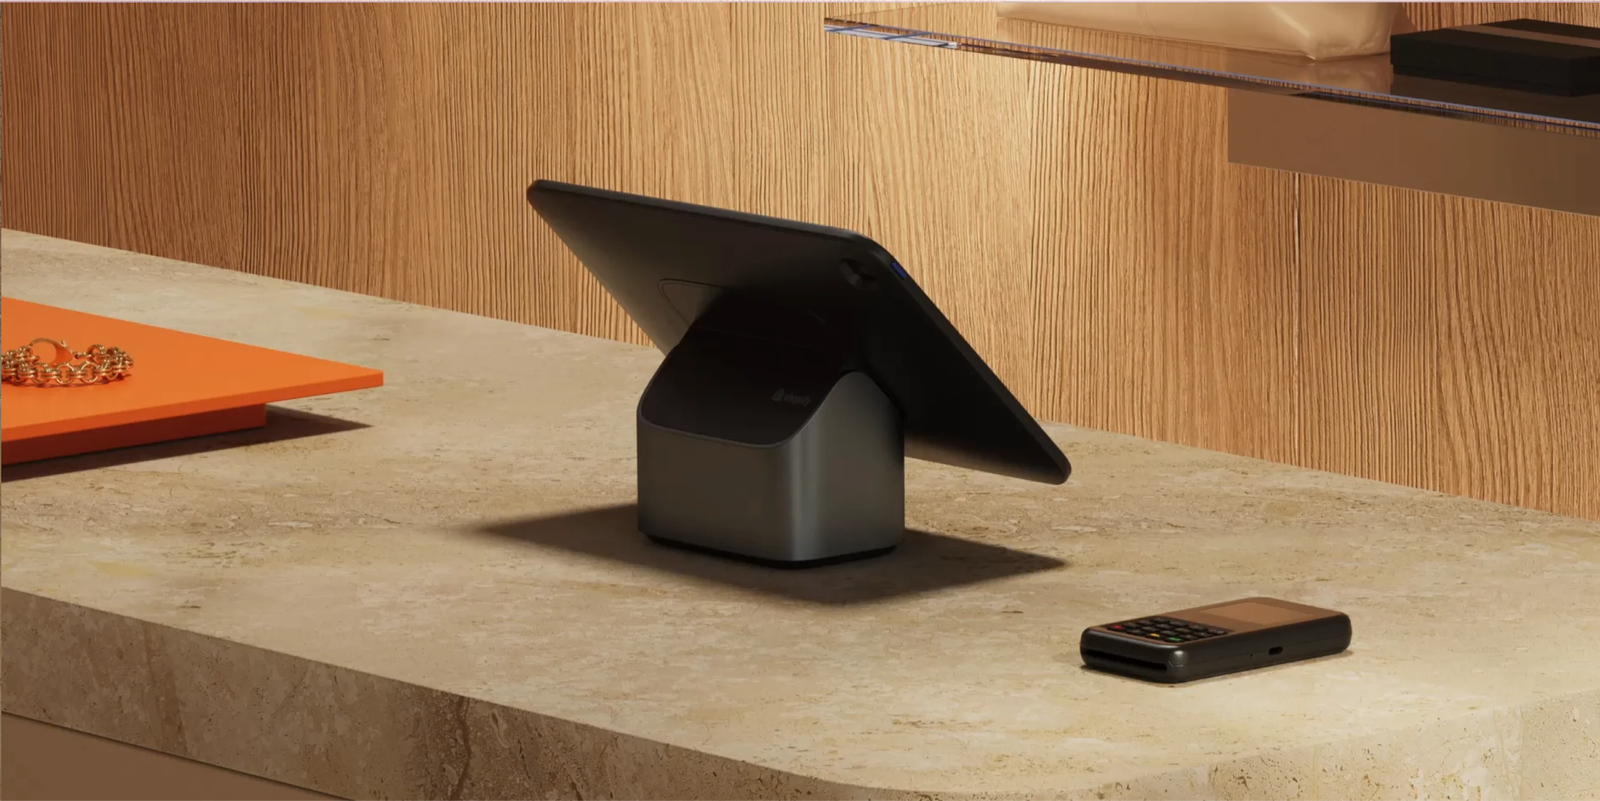
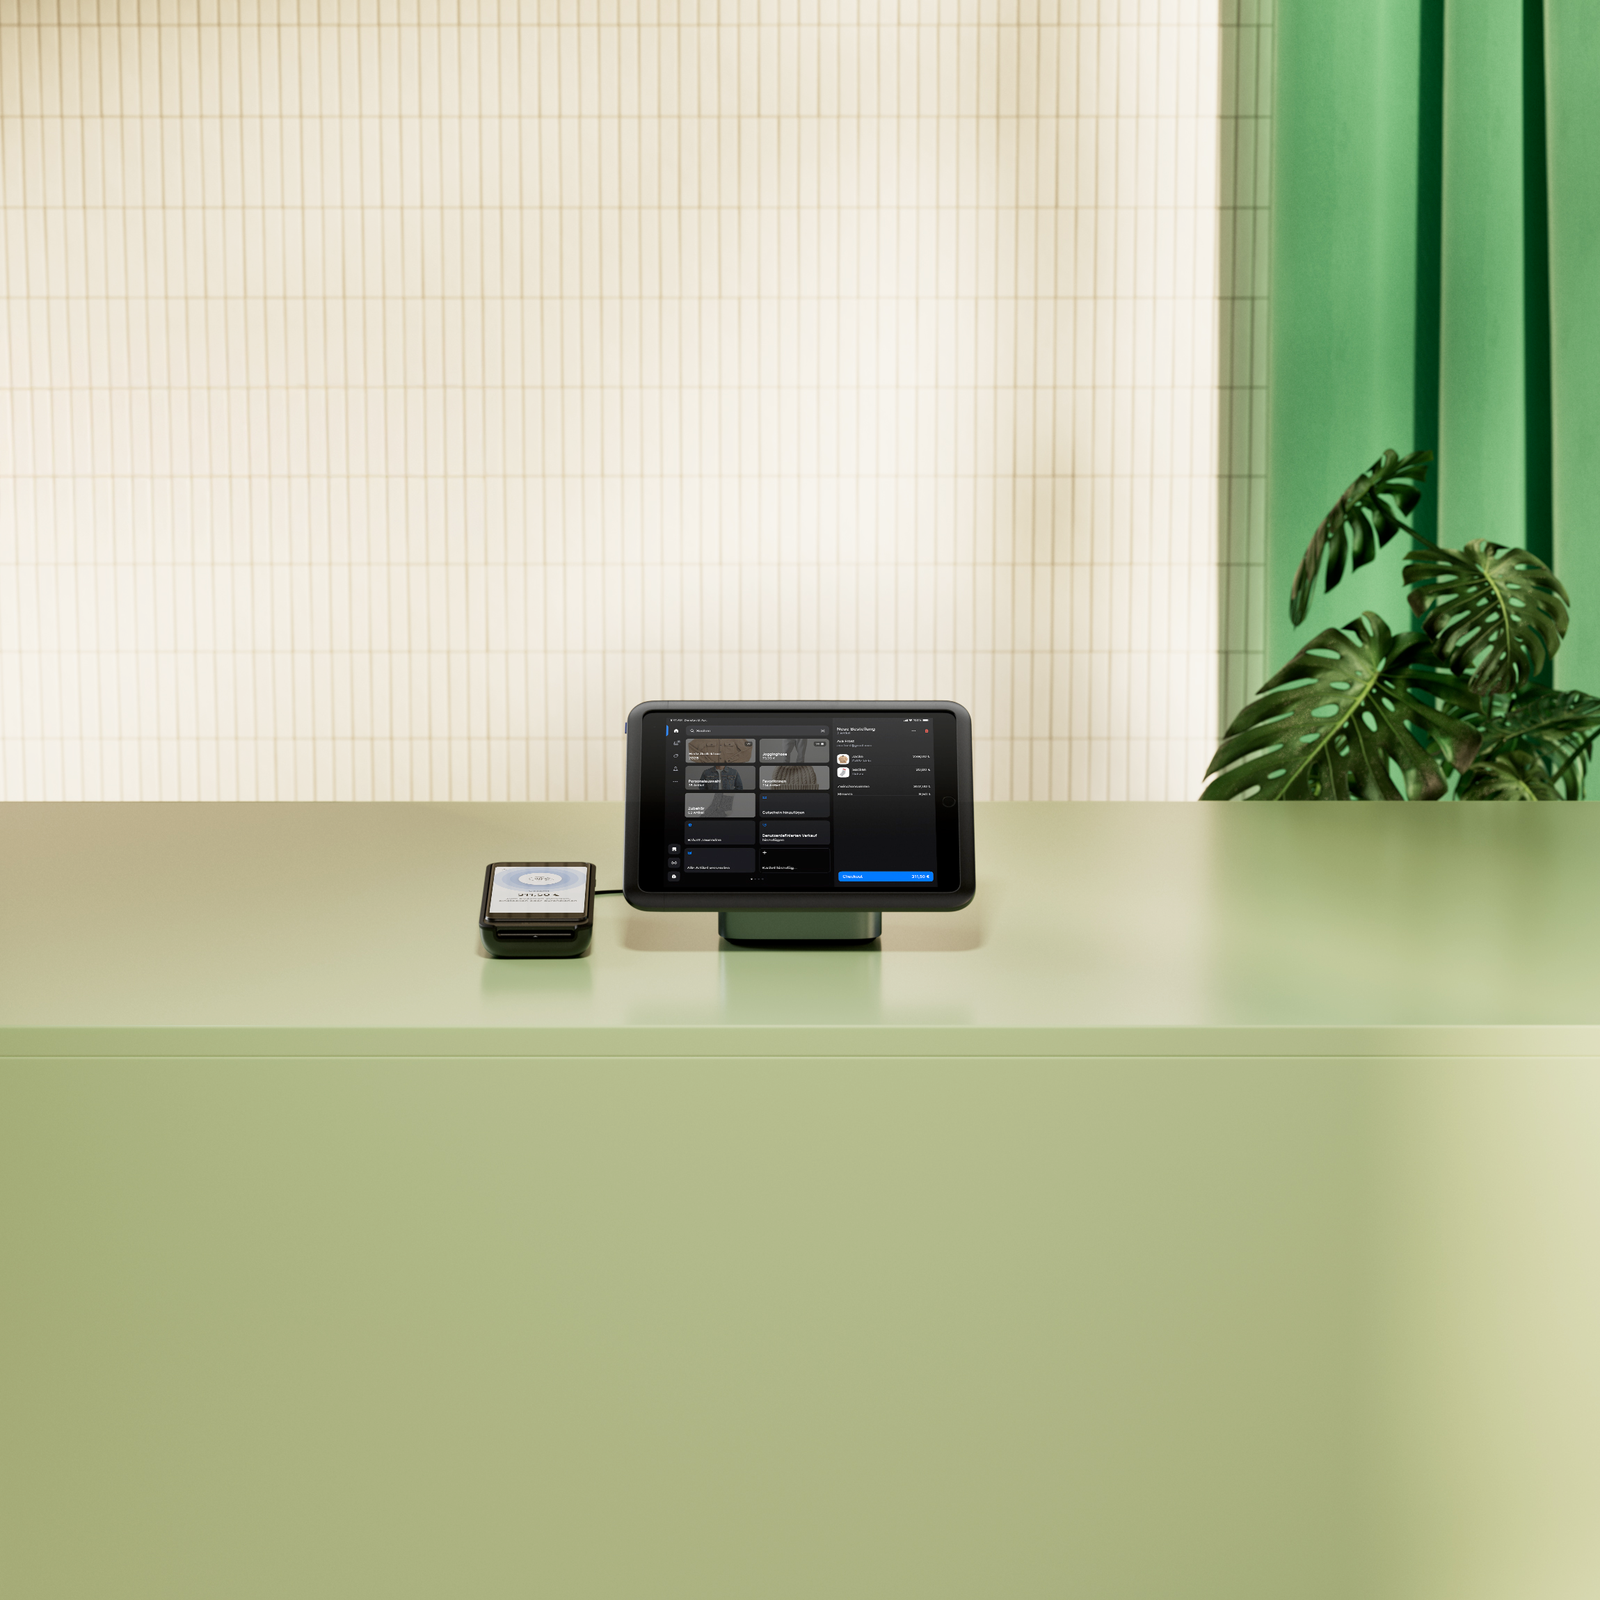
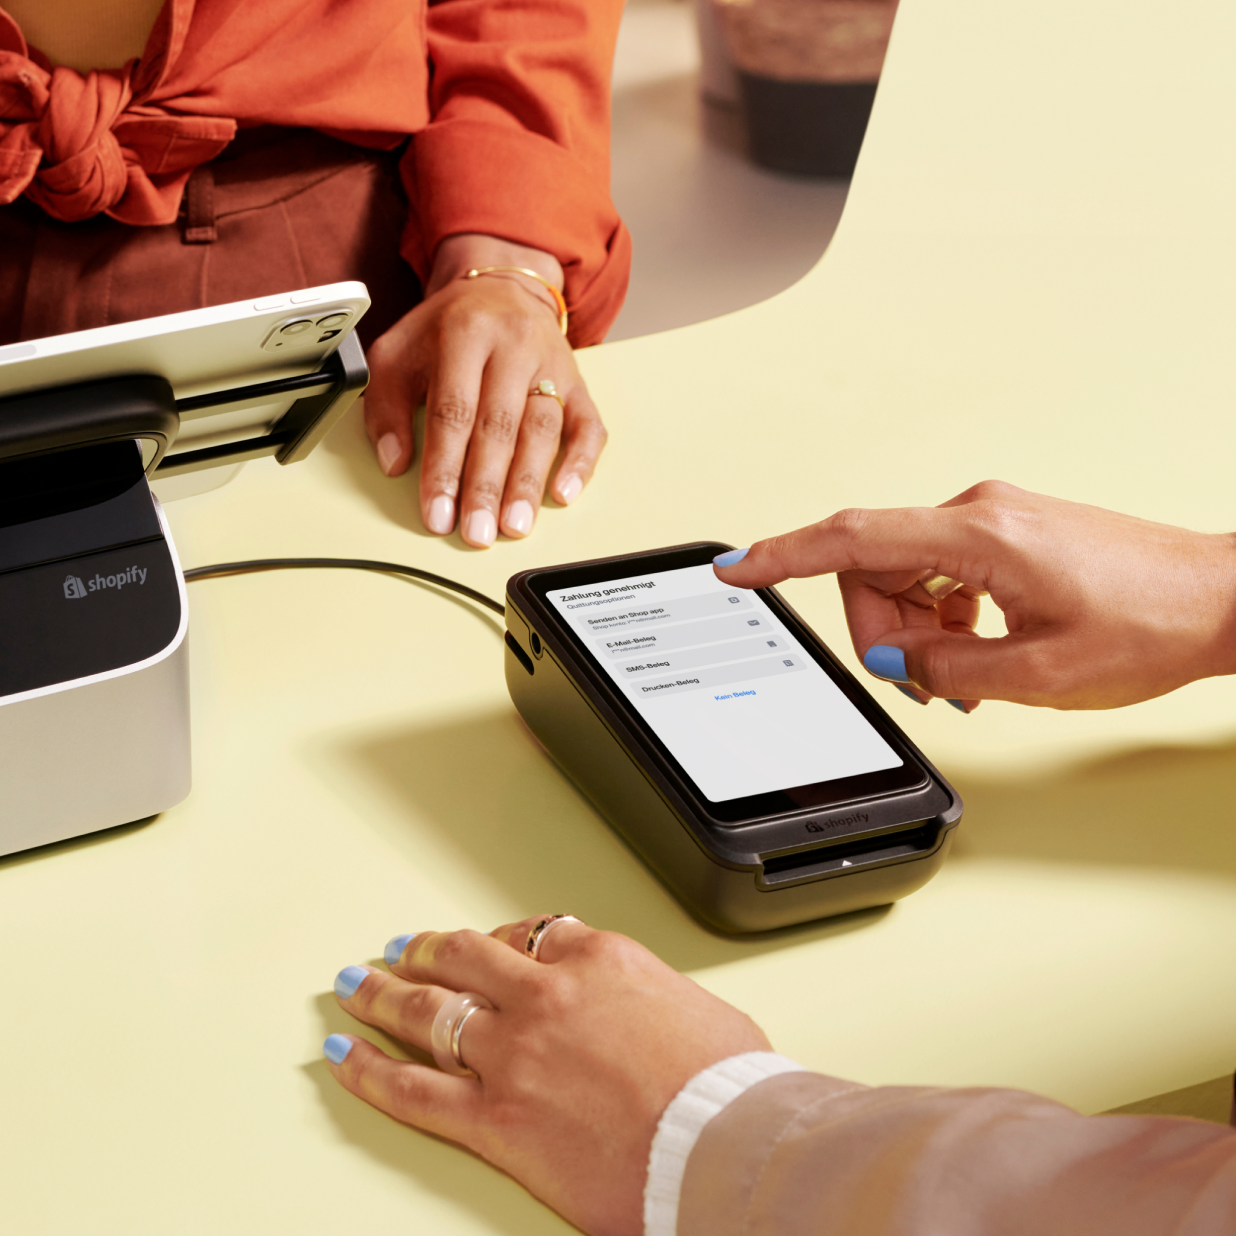
Shopify Payments verbindet Onlineshop und Ladenkasse Shopify POS mit gemeinsamem Bestand, im Laden kosten Kartenzahlungen je nach Shopify-Tarif 1,2 bis 1,5 Prozent zuzüglich Abo. Ein Teil, das im Laden verkauft wird, ist durch den gemeinsamen Bestand sofort auch im Shop als vergriffen markiert. girocard läuft nur mit Visa- oder Mastercard-Co-Badge, ohne Onlineshop ist das Modell vergleichsweise teuer. Shopify Payments nennt Boutiquen ausdrücklich als Zielgruppe.
Passt, wenn Sie bereits einen Shopify-Shop betreiben und Laden, Pop-up und Online mit einem Bestand führen.
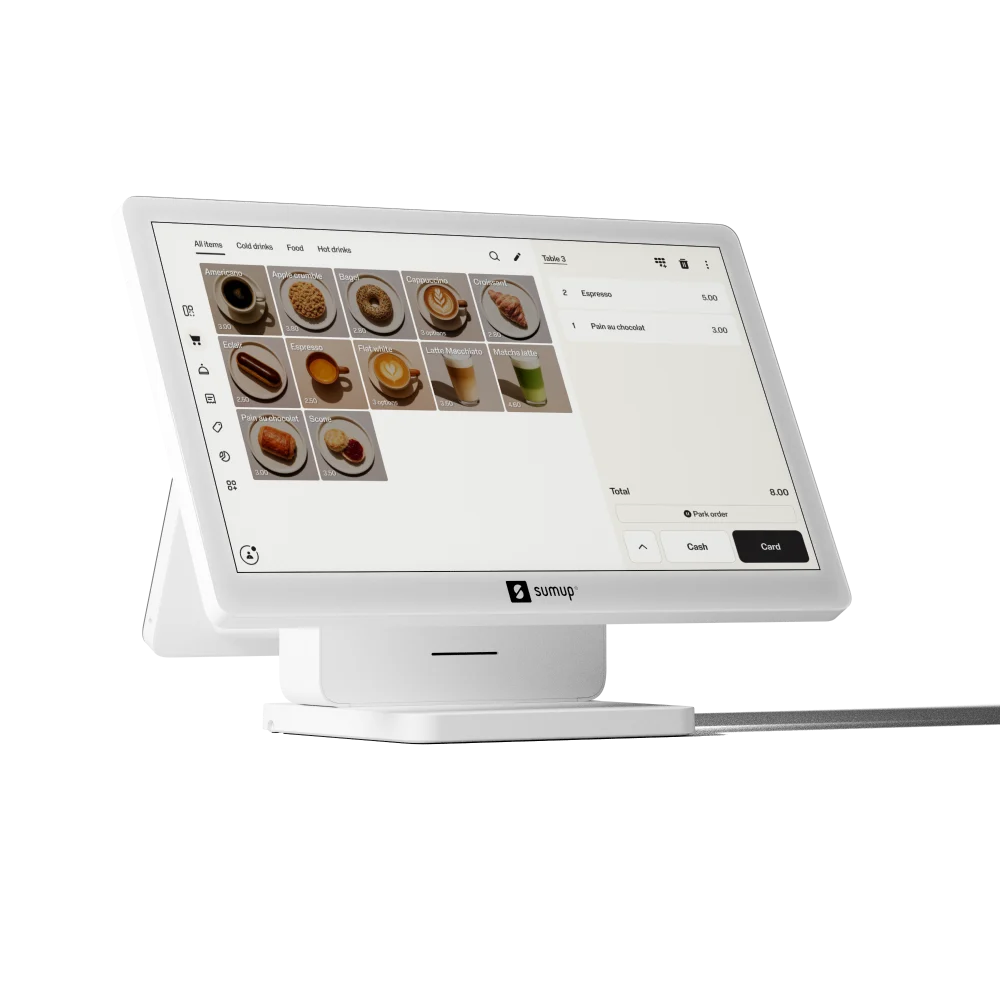
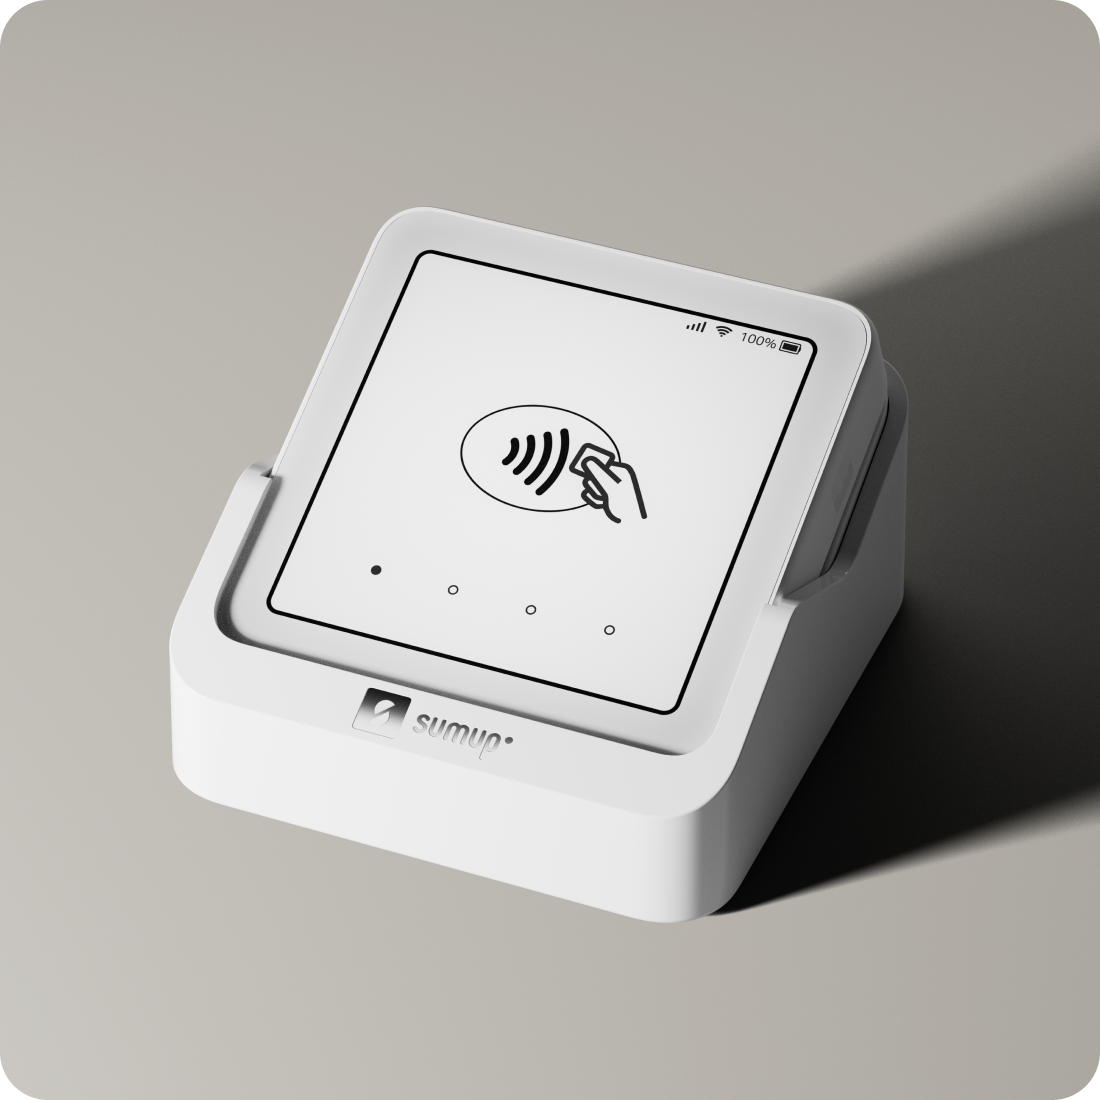
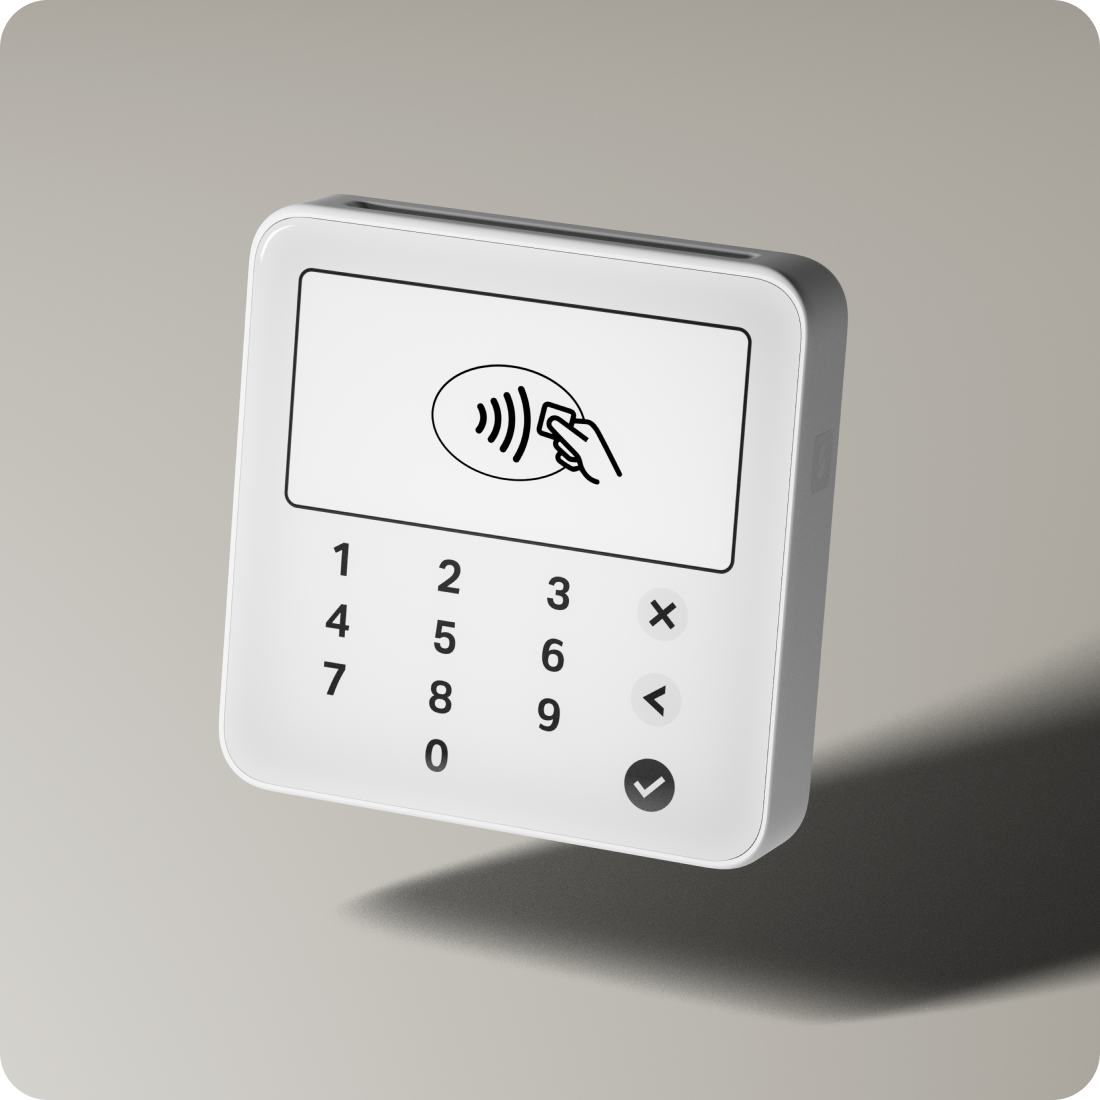
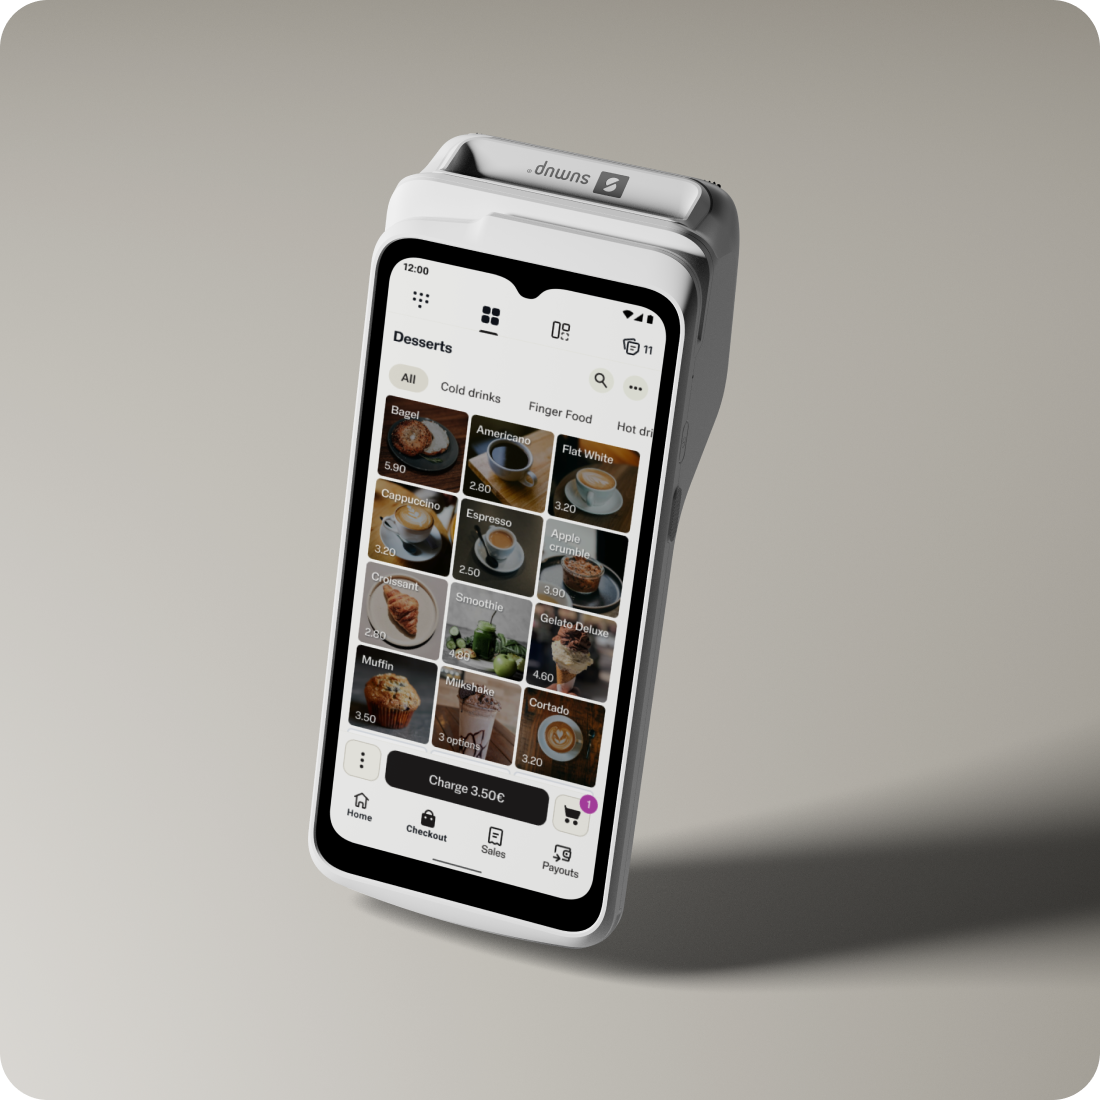
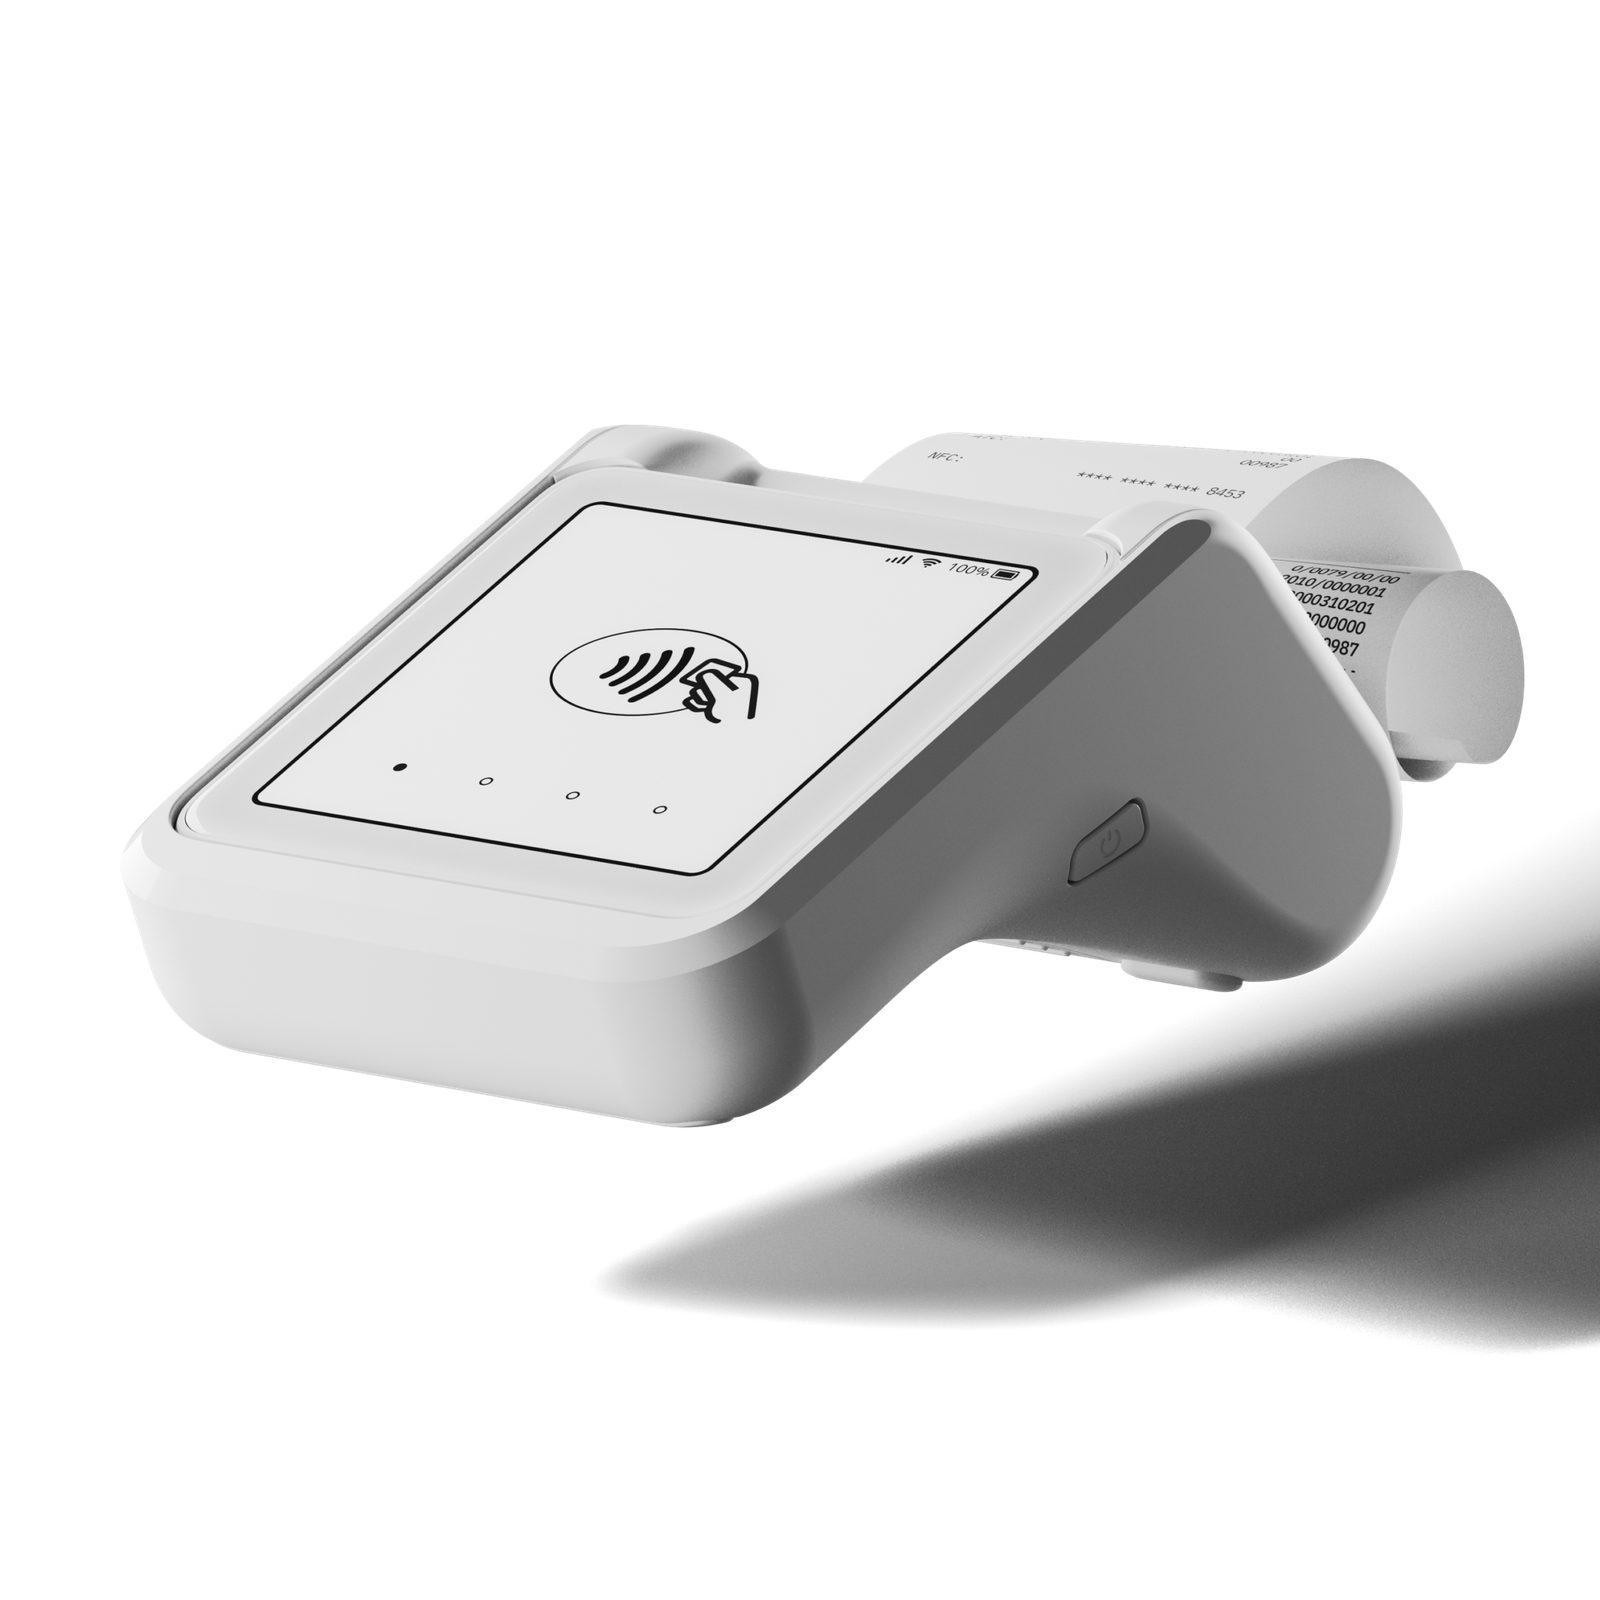
SumUp verkauft Terminals ab 34 Euro und berechnet im Basismodell 1,39 Prozent je Zahlung ohne Monatsgebühr und ohne Vertragsbindung. Für kleine Boutiquen ohne Onlineshop ist ein Kaufterminal ohne Monatsgebühr ein einfacher Einstieg. Bei vielen Kreditkarten bringt das Abo Zahlungen Plus weniger, als es scheint, weil Premium- und Firmenkarten bei 1,39 Prozent bleiben. SumUp nennt Boutiquen nicht ausdrücklich als Zielgruppe, die Leistungen passen aber zum typischen Bedarf.
Passt, wenn Sie eine Boutique ohne Onlineshop führen und ohne Vertrag mit einem Kaufgerät starten möchten.
Unzer bietet mit dem POS Go ein Android-Gerät mit Kasse, Drucker, Scanner und Kartenleser, laut Anbieter für 1,29 Prozent Kartengebühr ab 0 Euro im Monat. Unzer bietet Kasse, Terminal und Onlinezahlung aus einer Hand, für den Onlineshop auch mit Rechnungs- und Ratenkauf. Beim POS Go kosten Kreditkarten mit 1,29 Prozent so viel wie Debitkarten. Unzer nennt Boutiquen nicht ausdrücklich als Zielgruppe, die Leistungen passen aber zum typischen Bedarf.
Passt, wenn Sie Laden und Onlineshop über einen Anbieter mit Sitz in Deutschland abwickeln und Kauf auf Rechnung anbieten möchten.
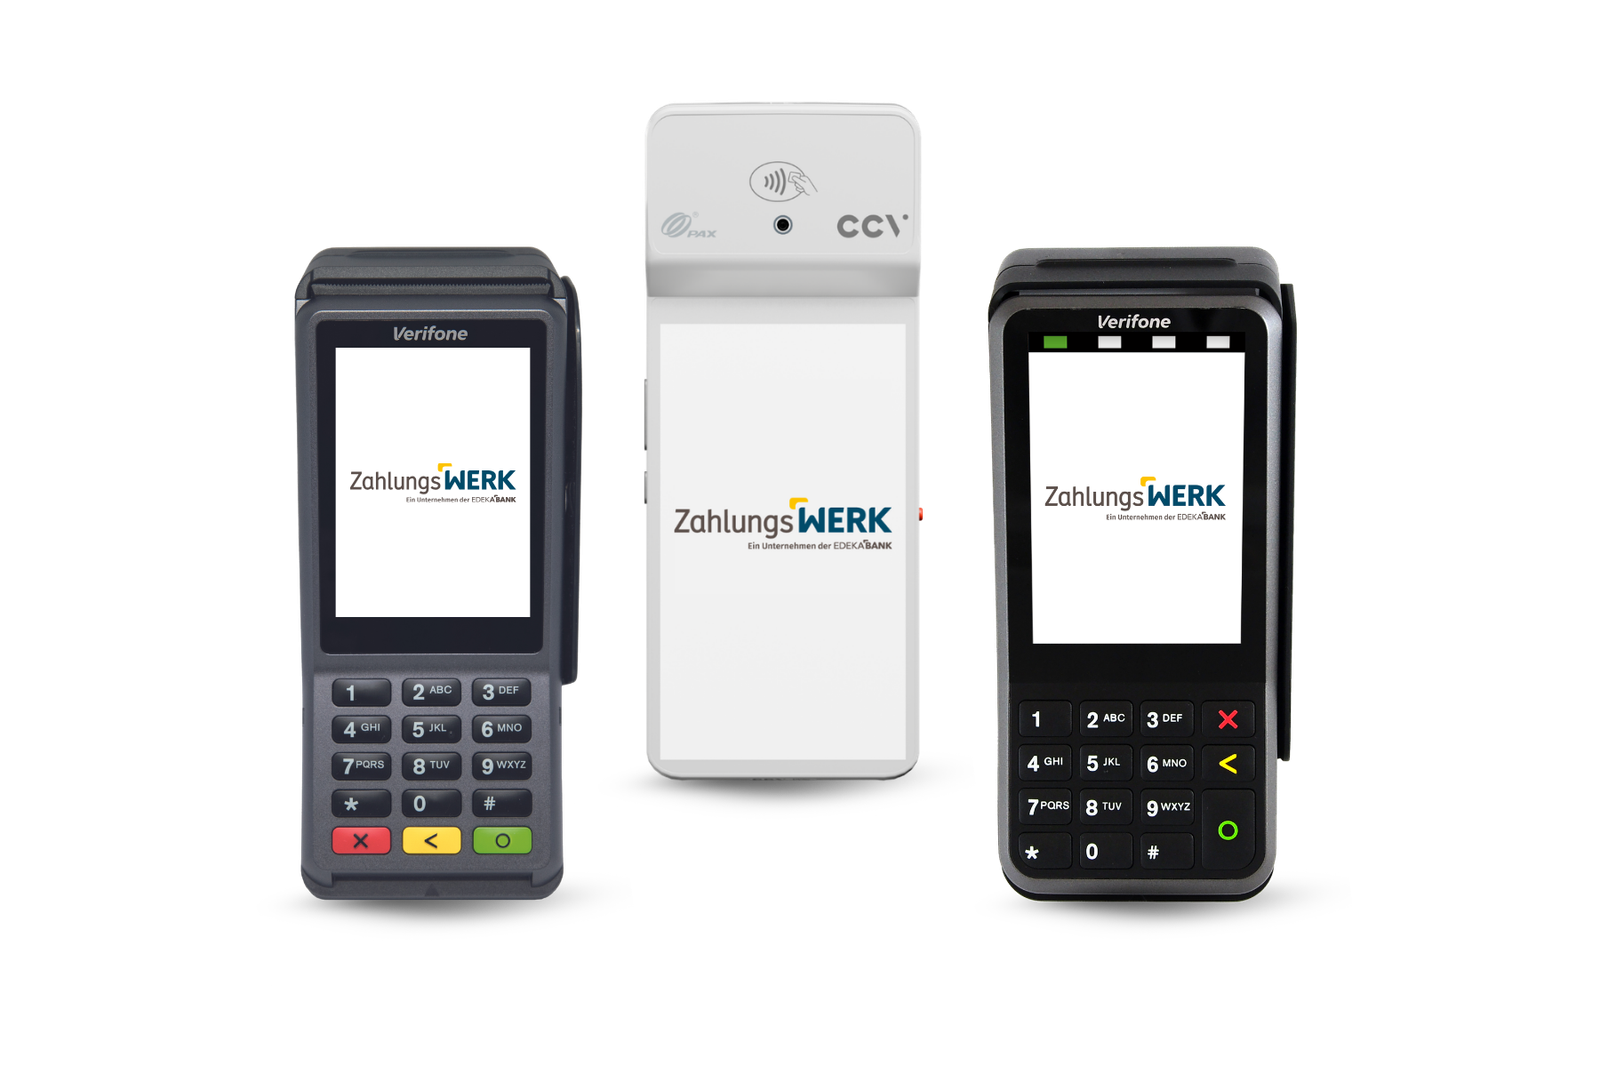
ZahlungsWERK aus Hamburg gehört zur Edekabank und berechnet einheitlich 0,69 Prozent für girocard, Visa und Mastercard ohne Transaktionsgebühr, dazu kommt eine Terminalmiete ab 12,50 Euro im Monat. Für Boutiquen ohne Onlineshop ist der Einheitssatz auch für Visa und Mastercard attraktiv, gerade bei hohem Kreditkartenanteil. American Express wird zu abweichenden Konditionen abgerechnet, das sollten Sie bei Ihrer Kundschaft berücksichtigen. ZahlungsWERK nennt Boutiquen nicht ausdrücklich als Zielgruppe, die Leistungen passen aber zum typischen Bedarf.
Passt, wenn Ihr Kreditkartenanteil hoch ist, wenig American Express dabei ist und Sie ein Mietterminal mit Service wollen.
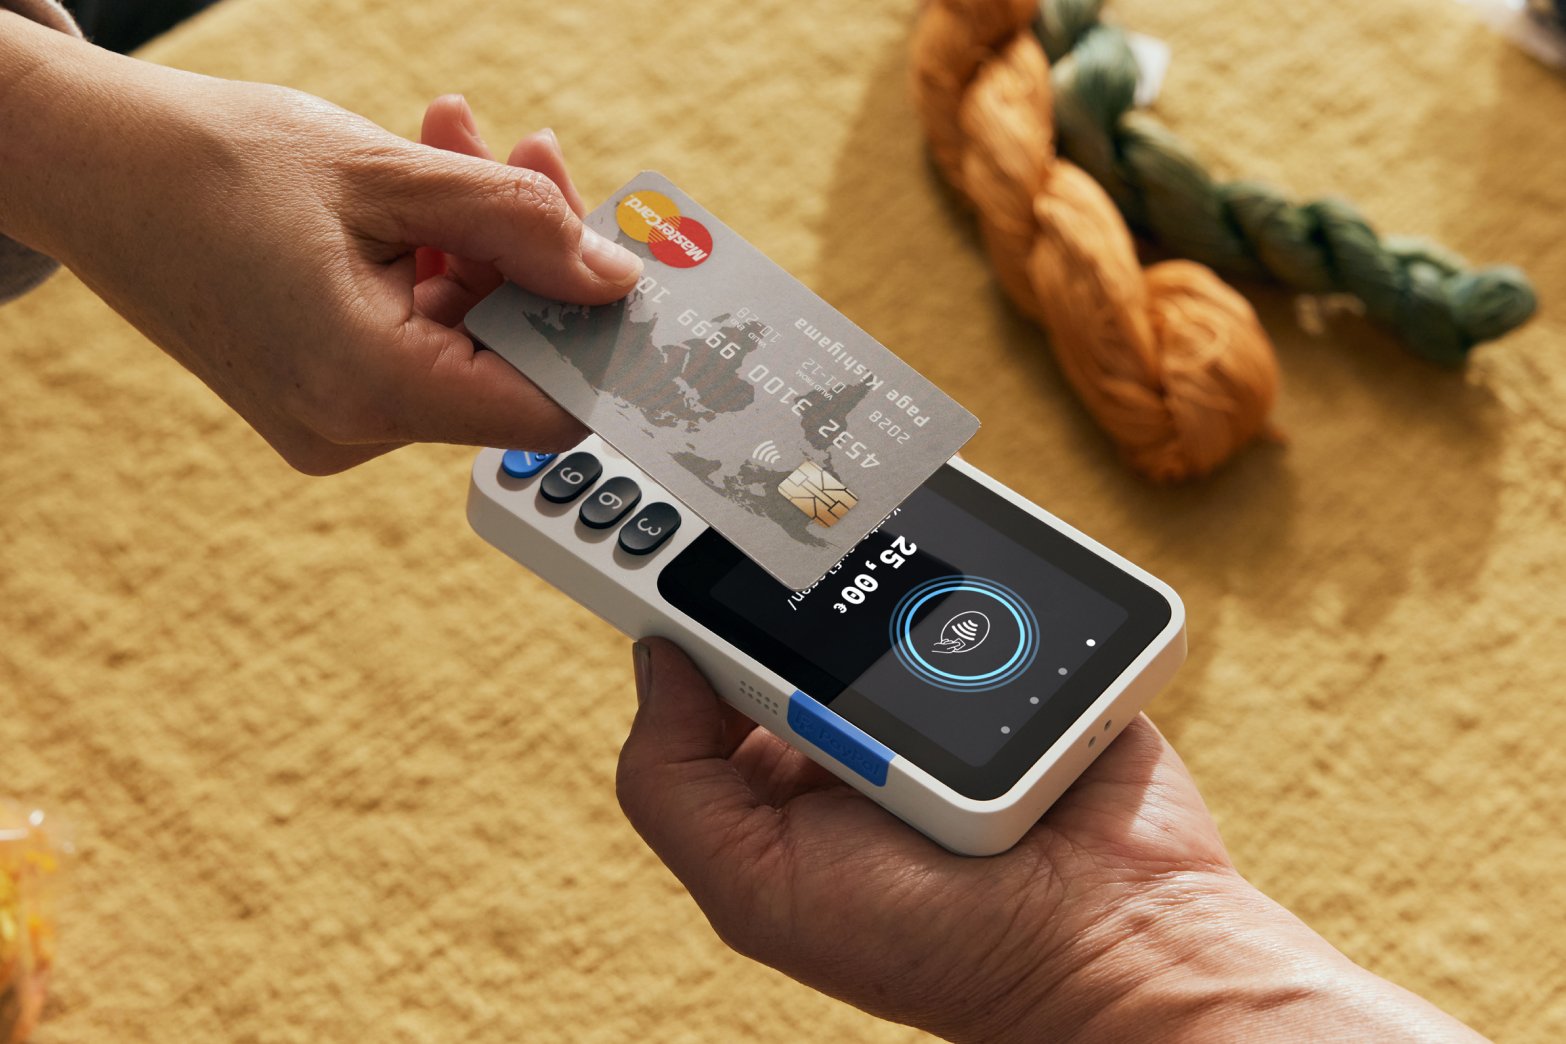
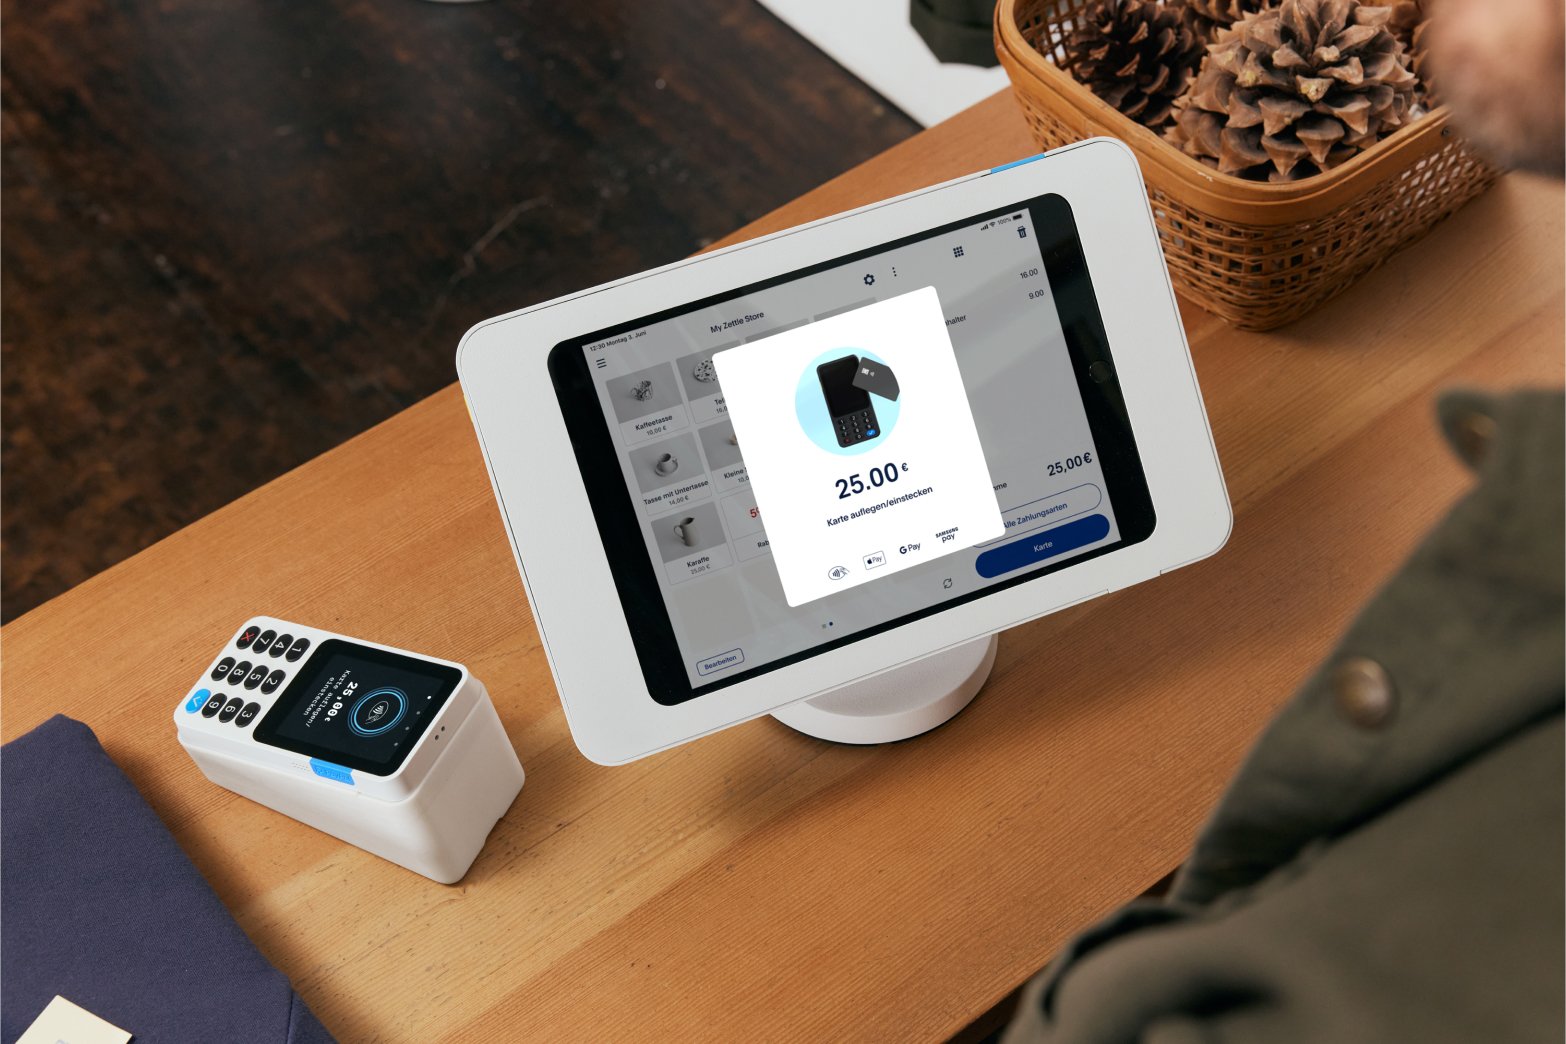
Zettle by PayPal berechnet 1,39 Prozent für alle Karten ohne Monatsgebühr, der Reader kostet für Neukunden ab 29 Euro, die Einnahmen landen zuerst auf dem PayPal-Geschäftskonto. Für Boutiquen mit PayPal-Konto ist Zettle naheliegend, Ladenumsätze und PayPal-Zahlungen landen im selben Konto. Der Satz von 1,39 Prozent gilt für alle Karten, auch für Kreditkarten. Zettle by PayPal nennt Boutiquen ausdrücklich als Zielgruppe.
Passt, wenn Sie schon PayPal nutzen und einen einfachen Satz ohne Monatsgebühr möchten.
Kreditkarten und Karten aus dem Ausland zu fairen Sätzen.
Onlinebuchungen und Ladenzahlungen in einem Konto.
Belegdruck am Gerät oder digitaler Beleg per E-Mail.
Schutz vor Betrug und Rückbuchungen.
Ein großer Teil der Kundschaft zahlt mit der girocard.
Schnelle Auszahlung hält die Liquidität planbar.
Die Beispielrechnung geht von 9.000 Euro Kartenumsatz im Monat aus, bei einem typischen Bon von 80 Euro sind das rund 112 Zahlungen. Angenommen ist ein Kreditkartenanteil von 40 Prozent, der Rest läuft über girocard und Debitkarten. Gerechnet wird ausschließlich mit den veröffentlichten Gebühren laut Anbieter, Stand Oktober 2026, ohne Umsatzsteuer, ohne Terminalkauf und ohne Sonderkarten wie American Express.
Aktionspreise und Programmkonditionen gelten nur unter den jeweiligen Bedingungen. Maßgeblich ist immer das schriftliche Angebot.
| Anbieter | Gebührenmodell laut Anbieter | Geschätzte Monatskosten bei 9.000 Euro |
|---|---|---|
| flatpay | 1,39 % für alle Karten, ohne Monatsgebühr | rund 125 Euro |
| Mollie | Pay-as-you-go, 1,50 % für inländische Karten | rund 135 Euro |
| Shopify Payments | Tarif Basic, 1,5 % im Laden plus 33 € Abo | rund 168 Euro |
| SumUp | 1,39 % je Zahlung, ohne Monatsgebühr (Basismodell) | rund 125 Euro |
| Unzer | POS Go, 1,29 % ab 0 € im Monat | rund 116 Euro |
| ZahlungsWERK | 0,69 % für girocard, Visa und Mastercard, Miete 12,50 € | rund 75 Euro |
| Zettle by PayPal | 1,39 % für alle Karten, ohne Monatsgebühr | rund 125 Euro |
Stand Oktober 2026, nach Anbieterangaben und Marktpreisen. Maßgeblich ist immer das konkrete Angebot.
Erstatten Sie Rückgaben möglichst auf dieselbe Karte, mit der bezahlt wurde. Das ist für Kundinnen bequem und hält Ihre Buchhaltung sauber.
Neben dem Prozentsatz je Zahlung zählen Monatsgebühr, Terminal, Laufzeit, Auszahlung und Gebühren für Firmenkarten. Rechnen Sie mit Ihrem echten Monatsumsatz.
Geben Sie Ihren Bedarf im Preisrechner an und erhalten Sie passende Angebote, kostenlos und unverbindlich.
In der Boutique sieht die Kartenzahlung anders aus als im Lebensmittelhandel. Die Bons sind höher, oft zwischen 50 und 150 Euro, und ein großer Teil der Kundinnen zahlt mit Kreditkarte, Apple Pay oder Google Pay. Dazu kommen Umtausch und Retouren, und viele Modegeschäfte verkaufen parallel online. Der passende Zahlungsanbieter muss diese Mischung abbilden.
Im Rechenbeispiel zahlen 40 Prozent der Kundinnen mit Kreditkarte. Bei Anbietern mit gestaffelten Sätzen ist das der teure Teil der Rechnung. Einheitssätze machen die Kosten unabhängig von der Kartenart, etwa 0,69 Prozent für girocard, Visa und Mastercard bei ZahlungsWERK, 1,29 Prozent beim Unzer POS Go oder 1,39 Prozent bei flatpay und Zettle. Prüfen Sie zusätzlich die Sätze für American Express und Firmenkarten, die oft gesondert berechnet werden.
Wer online verkauft, profitiert von einem Anbieter für beide Kanäle. Shopify Payments führt Laden und Shop mit gemeinsamem Bestand, ein Teil, das im Laden verkauft wird, ist online sofort als vergriffen markiert. Mollie verbindet Laden und Shop in einem Dashboard, Unzer bietet zusätzlich Rechnungs- und Ratenkauf. Für eine reine Ladenboutique sind diese Modelle dagegen oft teurer als ein günstiges Terminal mit Einheitssatz.
Mode wird umgetauscht. Erstatten Sie Rückgaben möglichst auf die Karte, mit der bezahlt wurde. Das ist bequem für Kundinnen, nachvollziehbar für die Buchhaltung und schützt vor Missbrauch. Fragen Sie im Angebot, ob Erstattungen am Terminal oder nur im Dashboard möglich sind und ob dabei Gebühren anfallen.
In einer Boutique gehört das Terminal zum Auftritt. Kleine, moderne Geräte oder ein Smart Terminal mit Kassenfunktion passen besser an eine Ladentheke als ein klobiges Altgerät. Für Belege eignet sich ein Gerät mit Drucker oder ein digitaler Beleg per E-Mail, den viele Kundinnen inzwischen bevorzugen.
In Innenstadtlagen kaufen auch Touristinnen ein, oft mit Kreditkarten von außerhalb Europas. Für solche Karten verlangen viele Anbieter höhere Sätze oder Aufschläge. Apple Pay und Google Pay werden in der Mode besonders häufig genutzt, abgerechnet wird dabei nach der hinterlegten Karte. Fragen Sie deshalb nach den Sätzen für Nicht-EWR-Karten und Firmenkarten, wenn Ihre Boutique in einer touristischen Lage liegt oder Geschäftskundschaft bedient.
Viele Labels verkaufen zeitweise auf Märkten oder in Pop-up-Stores. Kaufgeräte ohne Laufzeit und Tap to Pay auf dem Smartphone sind dafür gut geeignet. SumUp, Shopify Payments und Mollie bieten Tap to Pay, Zettle einen günstigen Reader ab 29 Euro. So bleibt die Kasse auch außerhalb des Ladens mit dem gleichen Konto verbunden, und die Auswertung zeigt alle Umsätze an einer Stelle.
Das hängt vom Tarif und von Ihrer Kartenmischung ab. Im Rechenbeispiel mit 9.000 Euro Kartenumsatz, einem Bon von 80 Euro und 40 Prozent Kreditkarten liegen die Anbieter mit veröffentlichten Preisen zwischen rund 75 und 168 Euro im Monat. Bei individuellen Konditionen hilft nur ein schriftliches Angebot mit Ihren Zahlen.
Sehr wichtig, denn in der Mode und bei höheren Bons zahlen viele Kundinnen mit Kreditkarte. Im Rechenbeispiel sind es 40 Prozent, Anbieter mit gleichem Satz für alle Karten sind dann im Vorteil.
Die meisten Terminals und Dashboards erlauben Erstattungen auf die ursprünglich genutzte Karte. Fragen Sie im Angebot, ob Erstattungen am Terminal oder nur im Dashboard möglich sind und ob dabei Gebühren anfallen.
Wenn Sie online nennenswert verkaufen, ja. Shopify Payments, Mollie und Unzer führen Laden und Shop in einem System, bei Shopify sogar mit gemeinsamem Bestand.
Das ist je nach Anbieter verschieden. ZahlungsWERK rechnet American Express zu abweichenden Konditionen ab, Mollie nennt 2,10 Prozent. Wer viele Kundinnen mit American Express hat, sollte den Satz im Angebot ausdrücklich ausweisen lassen.
Viele Kundinnen wollen für einen Umtausch einen Beleg. Ein Gerät mit Drucker oder ein digitaler Beleg per E-Mail erfüllen den Zweck, SumUp bietet ein Terminal mit Belegdrucker für 169 Euro.
Zettle nennt Boutiquen, Shopify Payments Mode und Bekleidung ausdrücklich. Die übrigen Anbieter sind aufgrund ihrer Kreditkartenkonditionen und Onlinefunktionen ausgewählt.
Derzeit grundsätzlich ja, sofern Ihr Vertrag mit dem Zahlungsanbieter das zulässt und der Hinweis gut sichtbar ist. Die Pläne der Bundesregierung für eine Pflicht zur digitalen Bezahlmöglichkeit sehen allerdings vor, dass Mindestbeträge künftig nicht mehr erlaubt sein sollen.
Nein. Für girocard, Debit- und Kreditkarten von Verbraucherinnen und Verbrauchern sind Aufschläge nach Paragraf 270a BGB verboten. Kalkulieren Sie die Gebühren deshalb in Ihre Preise ein.
Kartenzahlung im Einzelhandel. Terminals mit Beleg, Kassenanbindung, girocard und Gebühren im Rechenbeispiel.
Ob Fachgeschäft, Filialist oder Großhandel, im Handel ist die Kartenzahlung Teil des Kassenablaufs. Terminals, Gebühren und ...
Buchhandlungen verkaufen im Laden, nehmen Bestellungen an und verkaufen oft auch online oder auf Lesungen. Terminals, ...
Kartenzahlung, PayPal und Wallets im Onlineshop. Wie Payment-Gateways funktionieren, was sie kosten und wie Laden und ...
Kasse, Kartenzahlung, Warenwirtschaft und Auswertung in einem System. Was ein POS-System ausmacht, was es kostet und ...
Kasse und Kartenterminal aus einer Hand oder verbunden über eine Schnittstelle. Varianten, Kosten und Pflichten im ...
Woraus sich die Kreditkartengebühr für Händler zusammensetzt, was der EU-Deckel abdeckt, welche Sätze Anbieter Stand Oktober ...
Direktvertrag oder Zahlungsanbieter, veröffentlichte Gebühren mit Rechenbeispielen, Vor- und Nachteile und eine Entscheidungshilfe, für welche Betriebe ...
Wann Kundinnen eine EC Kartenzahlung, eine Lastschrift oder eine Kreditkartenzahlung zurückholen können, wie ein Chargeback abläuft ...
Bezahlen mit Smartphone und Smartwatch ist Alltag. Was Händler für Apple Pay und Google Pay brauchen, ...
Die Angaben zu Anbietern beruhen auf Anbieterangaben und öffentlich zugänglichen Quellen, Stand Oktober 2026. Die Reihenfolge ist alphabetisch, eine Nennung ist keine Empfehlung und bedeutet nicht, dass ein Anbieter Partner von Zahlungsanbieter Experten ist. Bilder der Terminals stammen von den jeweiligen Anbietern, Bilder zur Branche sind redaktionelle Symbolbilder. Rechtliche und steuerliche Hinweise ersetzen keine Beratung.
Preisrechner
Anbietervergleich