
Startseite » Zahlungsanbieter Vergleich » Wissen zur Kartenzahlung » EC Kartenzahlung, was heute hinter der girocard steckt
EC Kartenzahlung ist der umgangssprachliche Name für die Zahlung mit der girocard, der Debitkarte der deutschen Banken und Sparkassen. Die Bezeichnung ec-Karte stammt aus der Zeit des eurocheque, seit 2007 heißt die Karte offiziell girocard, im Alltag sagen die meisten aber weiter EC-Karte. Laut girocard sind rund 100 Millionen Karten im Umlauf, 2025 wurden damit rund 8,3 Milliarden Zahlungen abgewickelt. Für Händler ist die EC Kartenzahlung damit die wichtigste Kartenart überhaupt. Dieser Ratgeber erklärt Herkunft und Technik, räumt mit dem Gerücht der Abschaffung auf, rechnet die Kosten vor und zeigt, welche Karten Sie neben der girocard annehmen sollten.
Wer heute von EC Kartenzahlung spricht, meint die Zahlung mit der girocard. Das ist eine Debitkarte, die direkt mit dem Girokonto verbunden ist, der Betrag wird also zeitnah vom Konto abgebucht. Die Karte wird von deutschen Banken und Sparkassen ausgegeben, das System dahinter verwaltet die Euro Kartensysteme GmbH im Auftrag der Deutschen Kreditwirtschaft. Damit ist die girocard ein nationales Kartensystem, unabhängig von Visa und Mastercard.
Laut girocard waren Ende 2025 rund 1,34 Millionen aktive Terminals girocard-fähig, der durchschnittliche Betrag je Zahlung lag bei 37,25 Euro. Laut EHI Retail Institute entfielen 2025 im stationären Einzelhandel 40,5 Prozent des Umsatzes auf die girocard, mehr als auf jedes andere Zahlungsmittel. Wie eine Kartenzahlung allgemein abläuft, erklärt der Grundlagenbeitrag zur Kartenzahlung im Betrieb.
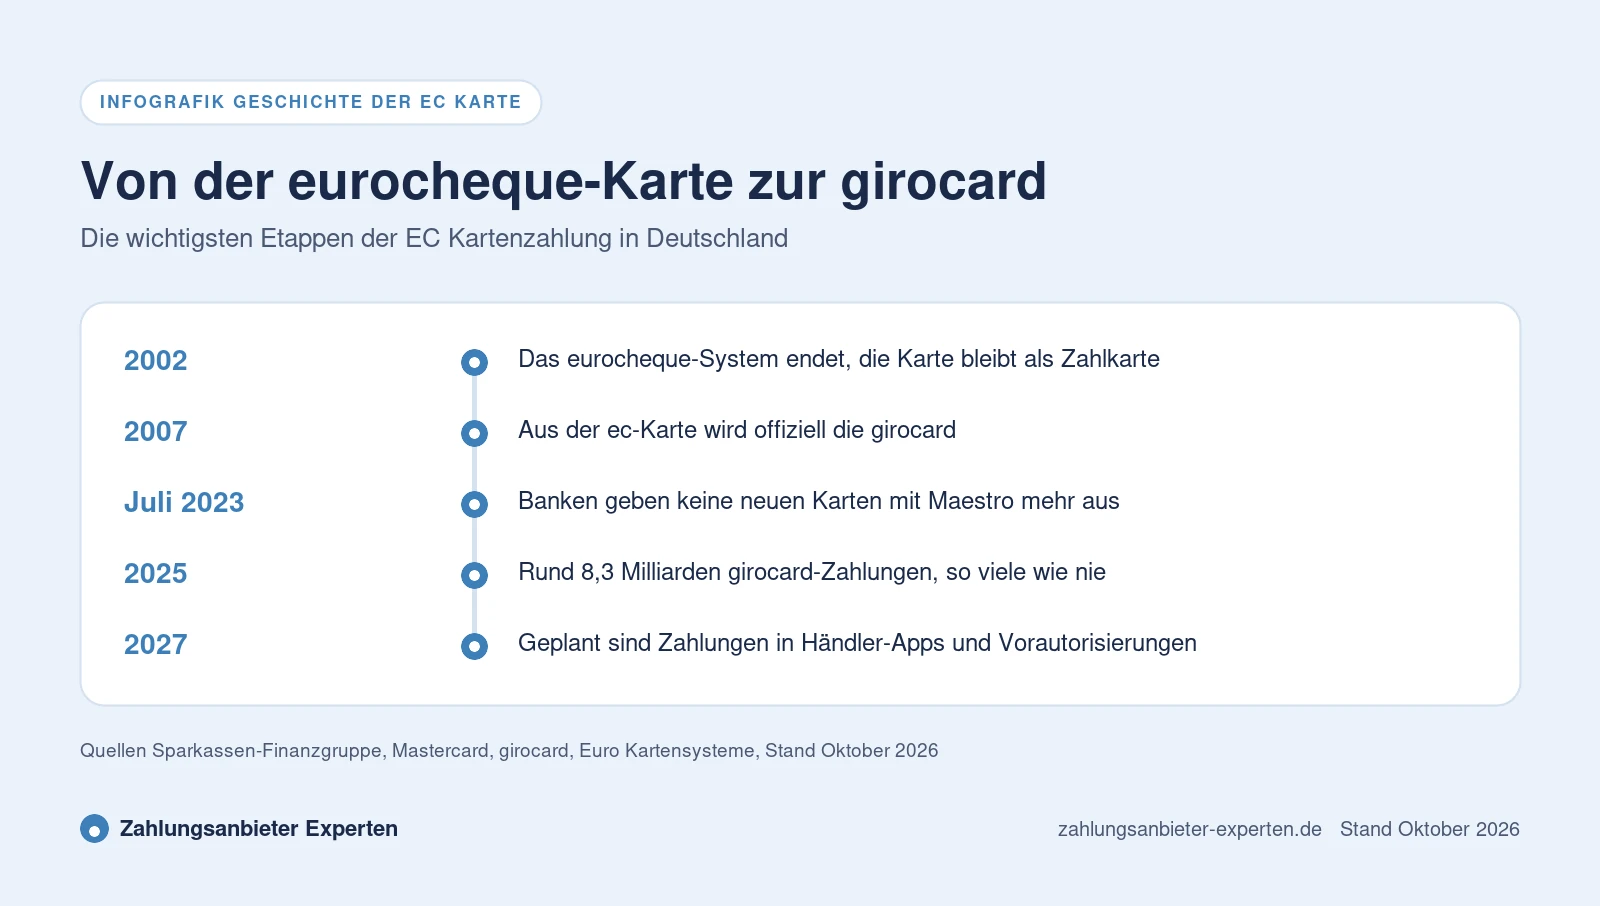
Die Abkürzung ec auf der EC Karte hat zwei Bedeutungen gehabt. Ursprünglich stand sie laut Sparkassen-Finanzgruppe für eurocheque. Die eurocheque-Karte diente als Garantiekarte, mit der Banken Schecks bis zu 400 D-Mark absicherten. Später kam die Zahlung am Terminal mit PIN hinzu und ec wurde als electronic cash gelesen, so hieß das Verfahren der Kreditwirtschaft für die Kartenzahlung an der Kasse.
2002 endete das eurocheque-System, 2007 erhielt die Karte den neuen Namen girocard. Viele Akzeptanzaufkleber und Kassenbelege zeigen trotzdem bis heute ec oder ec-cash, und auch Kundinnen und Kunden fragen weiter, ob EC-Kartenzahlung möglich ist. Gemeint ist in allen Fällen dasselbe Verfahren. Wer tiefer in die Entwicklung einsteigen möchte, findet sie im Beitrag zur Geschichte der Kartenzahlung.
Bei einer EC-Kartenzahlung steckt die Kundin die Karte ins Terminal oder hält sie kontaktlos davor. Das Terminal schickt die Anfrage über den Netzbetreiber an die Bank der Kundin, die Deckung, Verfügungsrahmen und Sperrstatus prüft und die Zahlung genehmigt. Nach der Genehmigung ist die Zahlung für Sie garantiert. Kontaktlos ohne PIN geht in der Regel bis 50 Euro je Zahlung, nach mehreren kontaktlosen Zahlungen in Folge oder ab einer Summe von 150 Euro verlangt die Bank die PIN, so schreibt es die starke Kundenauthentifizierung vor.
Laut girocard lag der Kontaktlosanteil im Dezember 2025 bei rund 88,5 Prozent. Immer mehr Menschen zahlen zudem mit der digitalen girocard auf Smartphone oder Smartwatch, etwa über Apple Pay. Wie das funktioniert, erklärt der Beitrag zu Apple Pay und Google Pay für Händler. Abzugrenzen ist die girocard-Zahlung mit PIN vom elektronischen Lastschriftverfahren, bei dem die Kundin unterschreibt und Sie das Ausfallrisiko tragen. Mehr dazu steht im Beitrag zum elektronischen Lastschriftverfahren. Wie hoch Banken den Verfügungsrahmen setzen, erklärt der Beitrag zum Limit der EC Kartenzahlung.
Auf den meisten girocards steckt ein zweites System, ein sogenanntes Co-Badge. Früher waren das Maestro von Mastercard oder V Pay von Visa, neue Karten tragen Debit Mastercard oder Visa Debit. Das zweite System sorgt dafür, dass die Karte auch im Ausland und, bei den neuen Debitkarten, im Internet funktioniert. Für Sie an der Kasse bedeutet das, dass eine Karte über zwei Wege laufen kann.
| Karte oder System | Einsatz in Deutschland | Ausland und online | Händlerkosten |
|---|---|---|---|
| girocard | fast überall, Standard an der Kasse | nicht über girocard selbst | oft am günstigsten, teils feste Centbeträge |
| Maestro oder V Pay als Co-Badge | an vielen Terminals | im Ausland ja, online kaum | nach Tarif, laufen bis Kartenablauf aus |
| Visa Debit und Debit Mastercard | an Terminals mit Visa und Mastercard | weltweit und online | Interbankenentgelt bei Verbraucherkarten auf 0,2 % gedeckelt |
| Kreditkarten | an Terminals mit Visa und Mastercard | weltweit und online | meist höher, Interbankenentgelt auf 0,3 % gedeckelt |
Bei Karten mit Co-Badge dürfen Händler nach der EU-Verordnung 2015/751 grundsätzlich eine Voreinstellung am Terminal festlegen, welches System bevorzugt wird. Die Kundin kann sich aber für das andere entscheiden. Eine ausführliche Gegenüberstellung bietet der Beitrag girocard oder Kreditkarte, zu den neuen Karten lesen Sie mehr im Beitrag zu Debitkarten für Händler.
Die kurze Antwort lautet nein. Die Sorge vor einer Abschaffung der EC Karte geht auf das Ende von Maestro zurück. Laut Mastercard geben Banken und Sparkassen seit dem 1. Juli 2023 keine neuen Karten mit Maestro mehr aus. Bestehende Maestro-Karten funktionieren bis zu ihrem Ablaufdatum weiter. Abgeschafft wurde also das Co-Badge, nicht die girocard. Die Sparkassen erklären ausdrücklich, dass die Karte nicht abgeschafft wird, und verweisen auf Rekordzahlen.
Richtig ist, dass einige Banken, vor allem Direktbanken, standardmäßig nur noch eine Visa- oder Mastercard-Debitkarte ausgeben und die girocard nur auf Wunsch anbieten. Laut Verbraucherzentrale ist auch denkbar, dass einzelne Institute die girocard ganz einstellen. Für Händler heißt das, dass ein wachsender Teil der Kundschaft ohne girocard kommt. Wer nur girocard annimmt, verliert diese Zahlungen.
Zugleich wird die girocard ausgebaut. Laut Euro Kartensysteme sind ab 2027 unter anderem Zahlungen in Händler-Apps und Vorautorisierungen etwa für Hotels und Mietwagen geplant. Das ist ein Plan, Einzelheiten stehen noch aus. Was eine Vorautorisierung ist, erklärt der Beitrag zur Vorautorisierung bei Kartenzahlung.
Jede girocard trägt ein Ablaufdatum aus Monat und Jahr. Die Karte gilt in der Regel bis zum letzten Tag dieses Monats, kurz vorher schicken Banken automatisch eine Folgekarte. Nach Ablauf lehnt das Terminal die Zahlung ab, für Sie entsteht dabei kein Risiko, weil die Zahlung gar nicht genehmigt wird. Ältere Karten mit Maestro oder V Pay bleiben bis zum aufgedruckten Datum voll nutzbar, danach erhält die Kundin eine Karte mit dem neuen Co-Badge.
Im Alltag führt das zu typischen Fragen an der Kasse. Lehnt das Terminal eine Karte ab, liegt das oft an einem abgelaufenen Datum, einem erreichten Verfügungsrahmen oder einer falschen PIN, nicht an Ihrem Gerät. Hinweise zur Fehlersuche gibt der Beitrag zu Problemen bei der Kartenzahlung.
Bleiben Sie freundlich und bieten Sie eine Alternative an.
Die girocard wird über individuell verhandelte Händlerentgelte abgerechnet. Komplettanbieter geben dafür meist einen einheitlichen Prozentsatz weiter, klassische Netzbetreiber bieten oft feste Centbeträge oder sehr niedrige Prozentsätze gegen Terminalmiete und Laufzeit an. Laut Deutscher Bundesbank kosten girocard-Zahlungen den Einzelhandel im Schnitt rund 1 Prozent des Umsatzes. Die Tabelle zeigt veröffentlichte Standardsätze für die girocard, Stand Oktober 2026, ohne Umsatzsteuer, soweit der Anbieter das so angibt.
| Anbieter | girocard laut Anbieter | Monatlich | Laufzeit |
|---|---|---|---|
| CCV | 0,06 € je Zahlung | Miete ab 13,21 € | 24 bis 60 Monate |
| Elavon | 0,214 % plus 0,03 € | Miete 18 € oder 19,99 € | 36 Monate im Programm |
| PAYONE | 0,89 %, mindestens 0,15 € | 0 € plus Terminalmiete | 24 Monate |
| SumUp | 1,39 % | 0 € | keine Bindung |
| Vert | ab 0,35 % | Terminal ab 5,99 € | 60 Monate in der Aktion |
| Viva.com | 0,85 %, mindestens 0,03 € | 0 € bis 19,99 € | nicht veröffentlicht |
| ZahlungsWERK | 0,69 % | Miete ab 12,50 € | 36 Monate |
Das sind rund 500 Zahlungen. Bei 1,39 Prozent ohne Miete fallen 83,40 Euro an, bei 0,85 Prozent 51 Euro. Mit 0,69 Prozent plus 12,50 Euro Miete sind es 53,90 Euro. Mit 0,06 Euro je Zahlung plus 13,21 Euro Miete kommen 43,21 Euro zusammen. Die Unterschiede sind bei kleinem Umsatz gering, die Laufzeit wiegt schwerer.
Das ergibt rund 556 Zahlungen. Bei 1,39 Prozent zahlt die Boutique 347,50 Euro, bei 0,85 Prozent 212,50 Euro. Mit 0,69 Prozent plus Miete sind es 185 Euro, mit 0,06 Euro je Zahlung plus Miete nur 46,57 Euro. Bei hohen Bons lohnen feste Centbeträge also deutlich, allerdings mit Laufzeiten von mehreren Jahren und oft getrennten, höheren Sätzen für Kreditkarten. Den ganzen Kartenmix rechnen Sie im Preisrechner durch, Hintergründe stehen im Ratgeber zu den girocard-Gebühren.
Geben Sie Umsatz, Bonhöhe und Kartenmix ein und sehen Sie, welcher Tarif für Ihre EC Kartenzahlung am günstigsten ist.
Viele Kundinnen und Kunden fragen noch immer, ob EC Kartenzahlung möglich ist. Am einfachsten beantworten Sie das mit gut sichtbaren Akzeptanzzeichen an Tür und Kasse. Verwenden Sie das aktuelle girocard-Logo und zeigen Sie daneben Visa, Mastercard sowie Apple Pay und Google Pay, wenn Sie diese annehmen. Alte ec-Aufkleber sind nicht falsch, wirken aber veraltet und lassen offen, ob Debitkarten von Visa und Mastercard funktionieren. Vorlagen und Hinweise gibt der Beitrag zum Schild für Kartenzahlung.
Einen Mindestbetrag dürfen Sie derzeit festlegen, er sollte gut sichtbar ausgewiesen sein. Bundesfinanzminister Lars Klingbeil hat am 11. September 2026 jedoch Eckpunkte vorgestellt, nach denen Betriebe vor Ort künftig mindestens eine digitale Bezahlart anbieten sollen, darunter mindestens ein europäisches Verfahren, ohne Mindestbeträge und Aufschläge. Die girocard wäre ein solches europäisches Verfahren. Das ist ein Plan, der Start ist frühestens 2027 vorgesehen. Den Stand verfolgt der Beitrag zur geplanten Pflicht zur Kartenzahlung.
Die girocard allein reicht heute nicht mehr. Wer Kundschaft von Direktbanken, Touristen oder Geschäftsreisende bedient, braucht weitere Kartenarten. Unsere Empfehlung für die meisten Betriebe sieht so aus.
Mit Wero entsteht zudem ein europäisches Verfahren für die Ladenkasse. Laut European Payments Initiative sind QR-Zahlungen im Laden ab 2026 und NFC ab 2027 geplant, die Gebühren an der Kasse sind Stand Oktober 2026 noch offen. Mehr dazu im Beitrag zu Wero für Händler. Ein passendes Gerät für alle Kartenarten finden Sie in der Übersicht der Kartenterminals.
Nach Paragraf 270a BGB dürfen Sie für Zahlungen mit Verbraucherkarten der Vier-Parteien-Systeme kein Entgelt verlangen, das gilt für girocard, Visa Debit, Debit Mastercard und Kreditkarten von Privatkunden. Bei Firmenkarten und Drei-Parteien-Systemen wie American Express sind Aufschläge grundsätzlich möglich, aber unüblich. Die Interbankenentgelte für Verbraucherkarten sind durch die EU-Verordnung 2015/751 auf 0,2 Prozent bei Debit und 0,3 Prozent bei Kredit gedeckelt.
Elektronische Kassen brauchen eine TSE nach Paragraf 146a AO, das Kartenterminal selbst nicht. Ihr Zahlungsdienstleister unterliegt dem Zahlungsdiensteaufsichtsgesetz und der Aufsicht der BaFin oder einer anderen europäischen Aufsicht, mehr dazu im Beitrag über Zahlungsdienstleister. Ihre Pflichten beim Umgang mit Kartendaten erklärt der Beitrag zu PCI DSS. Bei Einzelfragen hilft eine Rechts- oder Steuerberatung.
Ursprünglich für eurocheque, später für electronic cash, das Kartenzahlverfahren der deutschen Kreditwirtschaft. Seit 2007 heißt die Karte offiziell girocard, umgangssprachlich bleibt es bei EC-Karte.
Nein. Abgeschafft wurde Maestro als zweites System auf der Karte, neue Maestro-Karten gibt es seit Juli 2023 nicht mehr. Die girocard selbst bleibt, laut Euro Kartensysteme sind ab 2027 sogar neue Funktionen geplant.
Nein, Ihre Bank hat sich dann für ein anderes Kartenprodukt entschieden. Einige Banken geben standardmäßig nur eine Debitkarte von Visa oder Mastercard aus und bieten die girocard auf Wunsch an. Händler sollten deshalb beide Kartenarten akzeptieren.
Derzeit nicht. Laut girocard wurden 2025 rund 8,3 Milliarden Zahlungen abgewickelt, so viele wie nie. Einzelne Institute könnten die girocard laut Verbraucherzentrale aber einstellen, deshalb lohnt es sich, Visa Debit und Debit Mastercard zusätzlich anzunehmen.
Bis zum Ende des Monats, der auf der Karte als Ablaufdatum steht. Die Bank schickt kurz vorher automatisch eine neue Karte. Eine abgelaufene Karte lehnt das Terminal ab, für Händler entsteht dadurch kein Risiko.
Teilweise. Hat die girocard der Kundin ein Co-Badge wie Visa Debit, Debit Mastercard oder Maestro, läuft die Zahlung über dieses System. Reine girocards ohne Co-Badge funktionieren dann nicht, deshalb sollte Ihr Terminal die girocard unterstützen.
Veröffentlichte Sätze reichen Stand Oktober 2026 von etwa 0,06 Euro je Zahlung bis rund 1,39 Prozent vom Umsatz. Günstige Centbeträge gibt es meist nur mit Terminalmiete und mehrjähriger Laufzeit, Komplettanbieter verlangen höhere Sätze ohne Bindung.
Nein, Paragraf 270a BGB verbietet Entgelte für Zahlungen mit Verbraucherkarten wie der girocard. Einen Mindestbetrag dürfen Sie derzeit festlegen, die geplante Pflicht zur digitalen Bezahlung sieht aber vor, Mindestbeträge künftig zu untersagen.

Geben Sie Ihren Bedarf an und erhalten Sie kostenlos Angebote passender Anbieter.
Kosten und Akzeptanz im Vergleich
Visa Debit und Debit Mastercard annehmen
Mehr erfahren
Das europäische Verfahren für Laden und Online
Mehr erfahren
Technik und Grenzen am Terminal
Preisrechner
Anbietervergleich