
Startseite » Zahlungsanbieter Vergleich » Wissen zur Kartenzahlung » Kartenzahlung mobil annehmen, am Tisch, unterwegs und beim Kunden
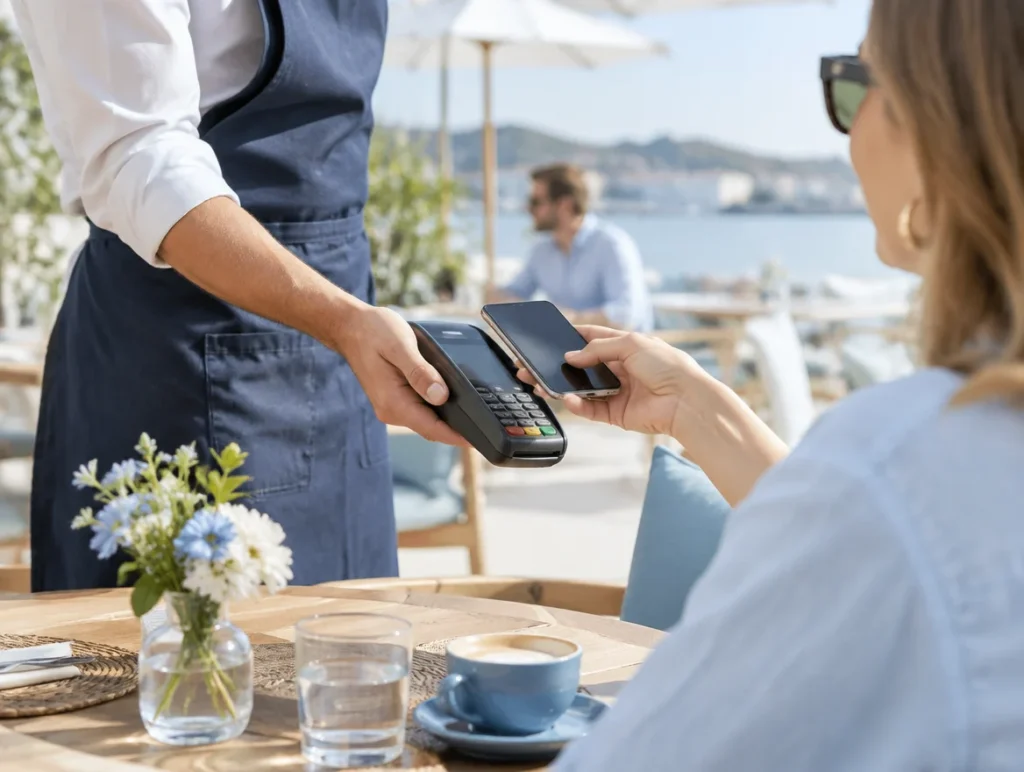
Kartenzahlung mobil bedeutet, dass Sie Karten und Smartphones dort annehmen, wo die Leistung entsteht, also am Tisch, an der Haustür, im Taxi, auf dem Wochenmarkt oder auf der Baustelle. Dafür gibt es heute drei Wege, ein mobiles Kartenterminal mit eigener SIM-Karte, einen kleinen Kartenleser, der per Bluetooth mit dem Smartphone verbunden ist, und Tap to Pay, bei dem das Smartphone selbst zum Terminal wird. Welche Lösung passt, hängt vor allem von der Zahl der Zahlungen, der Netzabdeckung am Einsatzort und der Frage ab, ob Sie Belege drucken oder an eine Kasse anbinden müssen. Dieser Ratgeber vergleicht alle Optionen mit Vor- und Nachteilen, Kosten und einer klaren Empfehlung je Betriebstyp.
Mobile Kartenzahlung ist jede Kartenakzeptanz, die nicht an einen festen Platz an der Kasse gebunden ist. Das Gerät kommt zur Kundschaft, nicht umgekehrt. Technisch läuft dabei dasselbe ab wie an einem stationären Terminal, die Karte oder das Smartphone wird ausgelesen, die Bank der Kundin genehmigt die Zahlung und Ihr Zahlungsdienstleister zahlt den Betrag später aus. Wie diese Kette im Detail funktioniert, erklärt unser Grundlagenbeitrag zur Kartenzahlung im Betrieb.
Unterschiede gibt es bei der Hardware und bei der Verbindung ins Netz. Ein mobiles Terminal funkt selbst über Mobilfunk oder WLAN. Ein Kartenleser braucht ein Smartphone als Brücke. Bei Tap to Pay übernimmt das Smartphone alle Aufgaben allein.
Arbeitet eigenständig über Mobilfunk oder WLAN, oft mit Drucker, robust für Tisch, Taxi und Markt.
Kleiner Leser, der per Bluetooth an die App gekoppelt ist und Chip, PIN und kontaktlos beherrscht.
Das eigene Smartphone wird zum Terminal, ohne Zusatzgerät, nur für kontaktlose Karten und Wallets.
Android-Terminal mit Kassen-App, Bon und Kartenzahlung in einem Handgerät.
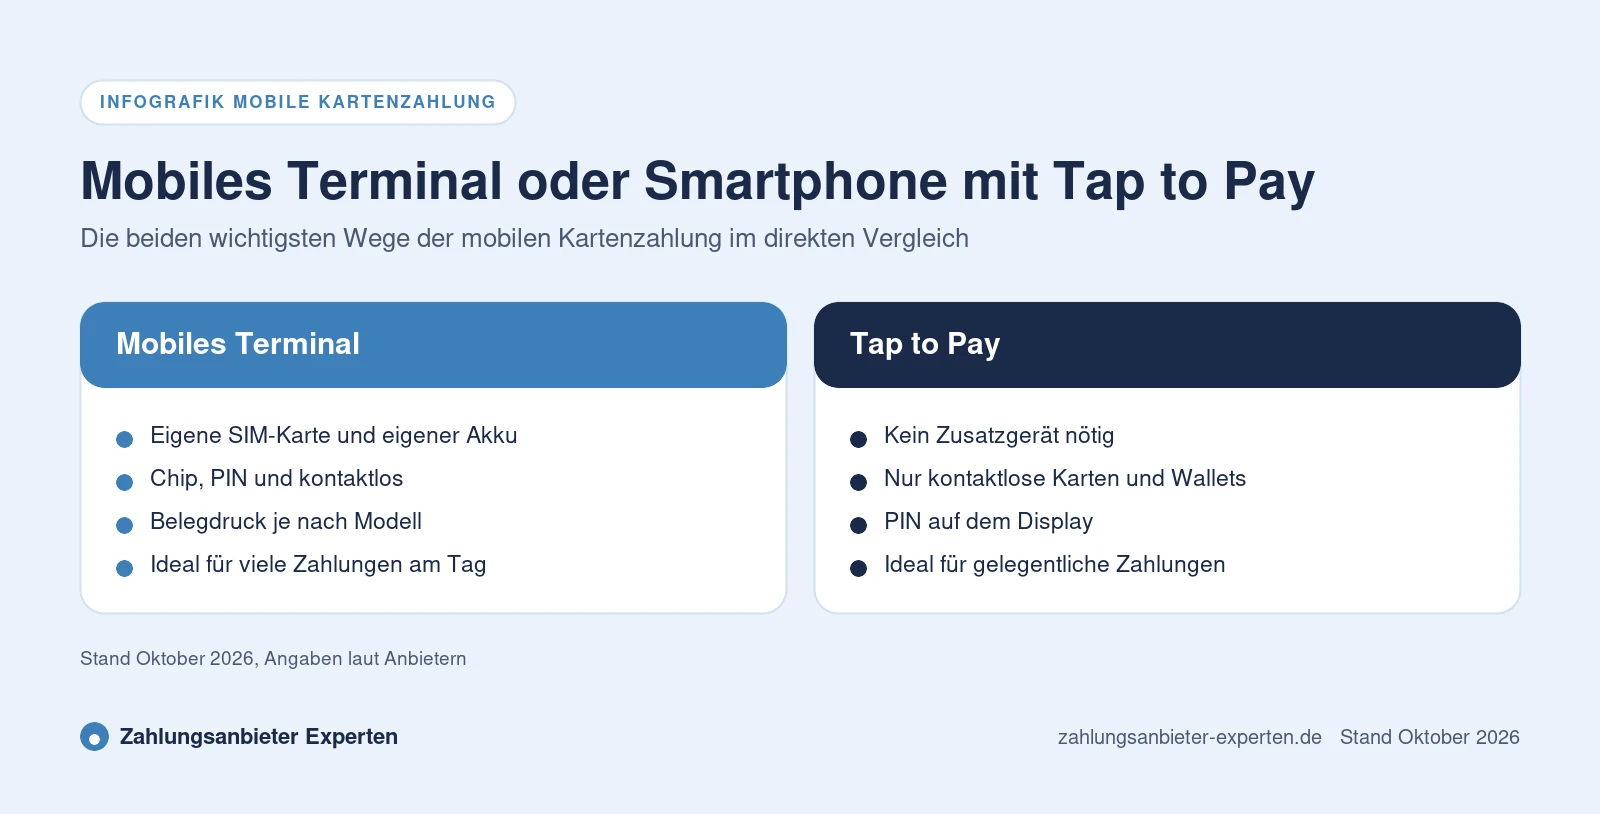
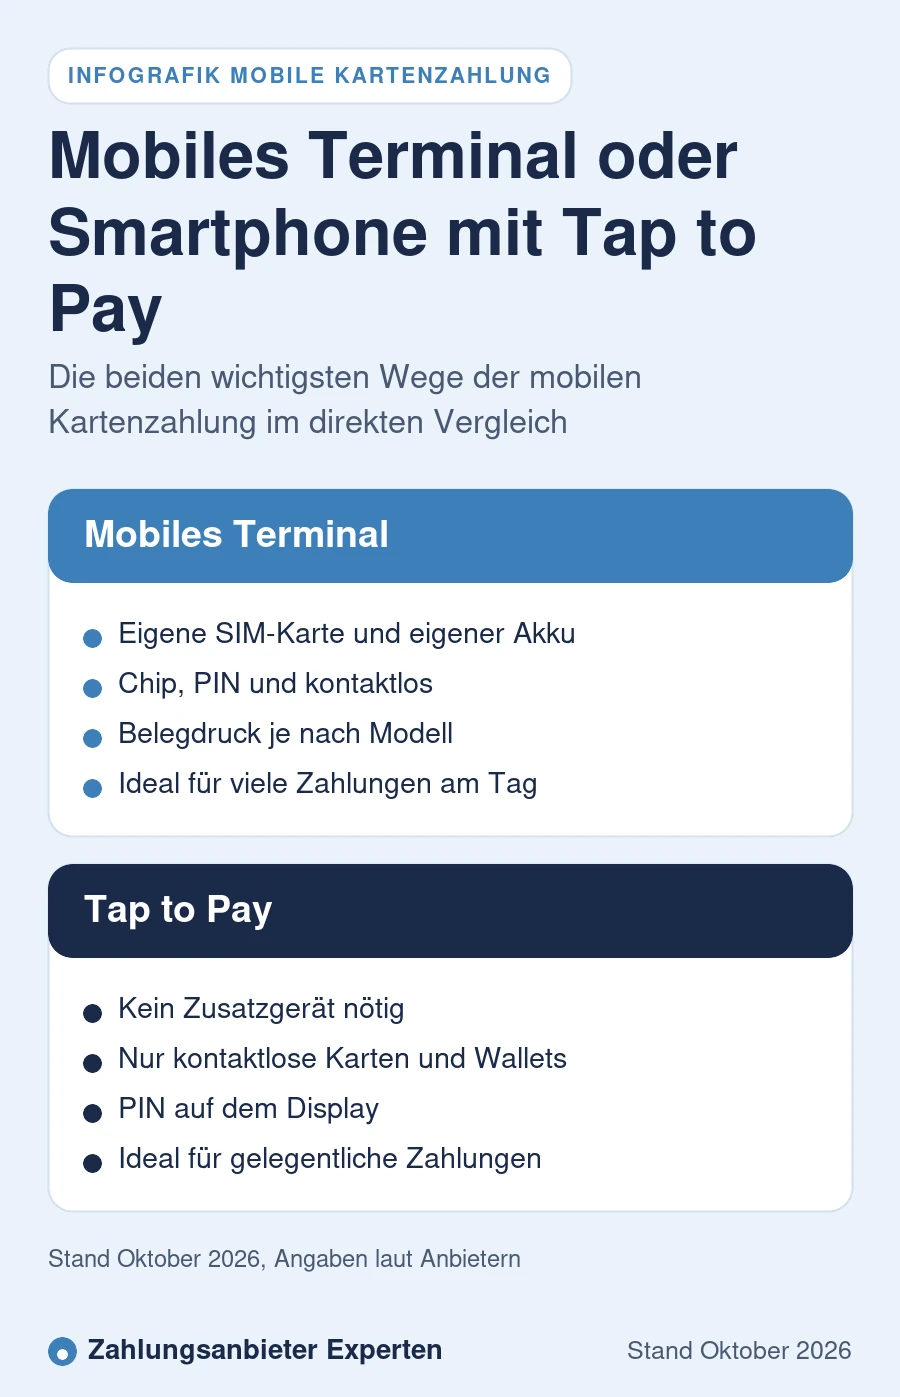
Die drei Wege unterscheiden sich weniger im Preis je Zahlung als in Alltagsfragen wie Akku, Belegdruck und Kartenarten. Die Tabelle fasst die wichtigsten Merkmale zusammen. Eine ausführliche Gegenüberstellung lesen Sie im Beitrag Terminal oder App für die Kartenzahlung.
| Merkmal | Mobiles Terminal mit SIM | Kartenleser mit Smartphone | Tap to Pay auf dem Smartphone |
|---|---|---|---|
| Zusätzliche Hardware | eigenes Gerät | kleiner Leser | keine |
| Verbindung | eigene SIM-Karte oder WLAN | über das Smartphone | über das Smartphone |
| Karte stecken mit Chip | ja | ja | nein, nur kontaktlos |
| PIN-Eingabe | auf dem Terminal | auf dem Leser | auf dem Display des Smartphones |
| Belegdruck | je nach Modell eingebaut | nur digital oder externer Drucker | nur digital |
| Typischer Einsatz | Tischservice, Taxi, Markt, viele Zahlungen | Gelegentliche Zahlungen, kleines Budget | Wenige Zahlungen, Reserve, Außendienst |
Viele Betriebe kombinieren zwei Wege. Ein Restaurant nutzt etwa mobile Terminals für den Service und hält Tap to Pay auf dem Diensthandy als Reserve bereit, falls ein Gerät ausfällt oder der Akku leer ist.
Das mobile Terminal ist die robusteste Form der Kartenzahlung mobil. Es hat einen eigenen Akku, ein Display, ein PIN-Feld und meist eine eingebaute SIM-Karte, über die es unabhängig vom WLAN oder Smartphone funkt. Modelle mit Drucker geben Kundenbelege direkt aus, was im Taxi oder bei Firmenkundschaft häufig gewünscht ist. Worauf Sie dabei achten sollten, erklärt der Beitrag zum Kartenterminal mit SIM-Karte.
Komplettanbieter wie SumUp, Viva.com oder Zettle verkaufen mobile Terminals zum einmaligen Preis und verlangen keine Monatsmiete. Klassische Netzbetreiber vermieten Geräte dagegen meist mit Laufzeit, dafür oft mit individuell verhandelten Sätzen für die girocard. Die aktuelle Geräteauswahl zeigt die Übersicht der mobilen Kartenterminals.
Bei Tap to Pay wird das Smartphone selbst zum Terminal. Sie installieren die App eines Zahlungsdienstleisters, geben den Betrag ein und die Kundin hält ihre kontaktlose Karte, ihr Smartphone oder ihre Smartwatch an Ihr Gerät. Über 50 Euro oder wenn die Bank es verlangt, tippt sie die PIN direkt auf Ihrem Display ein. Auf dem iPhone setzt Apple laut eigener Angabe ein iPhone XS oder neuer voraus, auf Android brauchen Sie ein Gerät mit NFC und je nach Anbieter eine aktuelle Android-Version. SumUp nennt etwa Android 11 oder höher, VR Payment Android 13.
Der große Vorteil ist der Einstieg ohne Hardware. Grenzen gibt es bei Karten ohne Kontaktlosfunktion und beim Belegdruck, Belege gehen per E-Mail, SMS oder QR-Code raus. Wie das im Detail funktioniert, erklären die Beiträge zur Kartenzahlung mit dem Handy und zu Tap to Pay auf dem iPhone.
Ein kleiner Bluetooth-Leser kostet wenig und liest auch Karten mit Chip im Steckverfahren. Er nutzt das Smartphone als Verbindung ins Netz.
Kartenzahlung am Tisch ist in vielen Restaurants inzwischen Standard. Der Gast behält seine Karte in der Hand, das Personal spart den Weg zur Theke und die Rechnung ist schneller beglichen. Für den Service zählen vier Funktionen, eine Trinkgeldabfrage auf dem Terminal, das Aufteilen der Rechnung auf mehrere Karten, die Anbindung an die Kasse und ein Akku, der einen ganzen Abend durchhält.
Die Kassenanbindung läuft bei klassischen Terminals häufig über die ZVT-Schnittstelle, bei Komplettanbietern über eine direkte Integration in bestimmte Kassen-Apps. Trinkgeld, das Gäste freiwillig an Ihr Personal geben, ist nach Paragraf 3 Nummer 51 EStG für Arbeitnehmer steuerfrei, Trinkgeld an Inhaber ist dagegen Betriebseinnahme. Für die Verteilung lohnt eine Abstimmung mit der Steuerberatung. Mehr zur Branche lesen Sie auf der Seite für Kartenzahlung im Restaurant und im Beitrag zum Trinkgeld bei Kartenzahlung.
Für die Kartenzahlung unterwegs zählen andere Kriterien als im Restaurant. Wer beim Kunden kassiert, braucht vor allem eine zuverlässige Verbindung und Geräte, die Staub, Kälte und Stürze aushalten. Die Tabelle zeigt typische Anforderungen und die passende Lösung.
| Betrieb | Typische Situation | Passende mobile Lösung |
|---|---|---|
| Handwerk | Wenige, hohe Beträge nach Auftrag beim Kunden | Tap to Pay oder mobiles Terminal, dazu Zahlungslink für spätere Zahlung |
| Taxi | Viele Fahrten, Belegwunsch, wechselnde Netzqualität | Mobiles Terminal mit SIM und Drucker |
| Foodtruck | Kleine Bons, Stoßzeiten, Strom nur begrenzt | Mobiles Terminal ohne Monatsgebühr, Tap to Pay als zweite Kasse |
| Events und Märkte | Kurze Einsätze, viele Zahlungen, überlastetes Netz | Terminal mit SIM und Offline-Funktion, Ersatzakku |
| Lieferdienst | Zahlung an der Haustür | Tap to Pay auf dem Fahrerhandy oder kleines mobiles Terminal |
Im Handwerk sind die Beträge oft so hoch, dass die PIN regelmäßig verlangt wird. Tap to Pay unterstützt die PIN-Eingabe auf dem Display, die Kundin muss also kein Terminal bedienen. Für Rechnungen, die erst nach der Abnahme fällig werden, eignet sich ein Zahlungslink, den Sie per E-Mail oder Messenger verschicken.
Viele suchen nach mobiler EC Kartenzahlung, gemeint ist die girocard, die frühere ec-Karte. Laut girocard sind rund 100 Millionen Karten im Umlauf, 2025 wurden damit rund 8,3 Milliarden Zahlungen abgewickelt. Für Betriebe mit deutscher Stammkundschaft ist girocard-Akzeptanz deshalb wichtig. Allerdings nimmt nicht jede mobile Lösung die girocard an. Ein großer Teil der Karten trägt heute zusätzlich eine Visa- oder Mastercard-Debitfunktion als Co-Badge, dann funktioniert die Zahlung auch ohne girocard-Akzeptanz über dieses zweite System.
Laut Anbieterangaben akzeptieren unter anderem SumUp, Viva.com und Stripe die girocard. Bei Tap to Pay auf dem iPhone kam die girocard im September 2024 hinzu, als Erstes über die App S-POS der Sparkassen, wie Euro Kartensysteme mitteilte. Fragen Sie vor Vertragsschluss ausdrücklich nach, ob die girocard auf Ihrem gewünschten Gerät freigeschaltet ist. Was hinter der Karte steckt, erklärt der Beitrag zur EC Kartenzahlung und girocard.
Für die Kartenzahlung mobil gelten in der Regel dieselben Sätze wie am stationären Terminal. Unterschiede entstehen bei Gerätepreis, SIM-Gebühren und Monatsabos. Die Tabelle zeigt veröffentlichte Standardsätze, Stand Oktober 2026, ohne individuelle Rabatte und ohne Umsatzsteuer, soweit der Anbieter das so angibt. Alle Details zu Kostenbestandteilen lesen Sie im Ratgeber zu den Gebühren der Kartenzahlung.
| Anbieter | Satz je Zahlung | Mobiles Terminal | Tap to Pay |
|---|---|---|---|
| Mollie | 1,50 %, im Pro-Plan 0,85 % plus 0,10 € für Debit | ab 95 € Kauf | ja, iPhone und Android |
| myPOS | 1,29 % für girocard und EWR-Verbraucherkarten im Basistarif | ab 55 € Kauf | ja, myPOS Glass |
| Stripe | 1,4 % plus 0,10 € | ab 59 € Kauf | ja, auf dem iPhone |
| SumUp | 1,39 %, mit Abo Zahlungen Plus 0,79 % für EWR-Verbraucherkarten | ab 34 € Kauf | ja, kostenlos in der App |
| Viva.com | 0,85 % Debit, 1,69 % Kredit | ab 49 € Kauf | ja, Viva Terminal App |
| Zettle | 1,39 % | ab 29 € Kauf | nicht genannt |
Das sind rund 500 Zahlungen im Monat. Mit 1,39 Prozent ohne Fixbetrag zahlen Sie 83,40 Euro. Zahlen alle Gäste mit Debitkarte oder girocard, kostet derselbe Umsatz bei 0,85 Prozent 51 Euro. Mit 1,4 Prozent plus 0,10 Euro werden daraus 134 Euro, weil der Fixbetrag bei kleinen Bons stark ins Gewicht fällt.
Das ergibt nur 50 Zahlungen. Bei 1,39 Prozent fallen 208,50 Euro an, bei 1,4 Prozent plus 0,10 Euro 215 Euro, der Fixbetrag spielt hier kaum eine Rolle. Bei einem Mix aus je zur Hälfte Debit und Kredit mit 0,85 und 1,69 Prozent sind es 190,50 Euro. Mit einem Abo zu 0,79 Prozent wären es 118,50 Euro plus Abogebühr, allerdings nur für Verbraucherkarten aus dem EWR. Zahlen viele Gewerbekunden mit Firmenkarten, gilt dort weiter der Standardsatz. Ihre eigenen Zahlen prüfen Sie im Preisrechner für Kartenzahlung.
Geben Sie Kartenumsatz und Bonhöhe ein und sehen Sie sofort, welcher Anbieter für Ihren mobilen Einsatz am wenigsten kostet.
Unterwegs scheitert eine Kartenzahlung selten an der Karte, sondern an der Verbindung. Auf Festivals, in Tiefgaragen oder auf dem Land ist das Mobilfunknetz oft überlastet oder schwach. Terminals mit SIM-Karte buchen sich teils in mehrere Netze ein, Tap to Pay hängt dagegen an der Verbindung Ihres Smartphones. Manche Terminals und Apps bieten einen Offline-Modus, der Zahlungen speichert und später überträgt. Apple unterstützt laut eigener Angabe ab iOS 18.4 einen solchen Store-and-Forward-Modus, sofern der Zahlungsdienstleister ihn freischaltet. Das Risiko einer späteren Ablehnung tragen dabei in der Regel Sie, siehe der Beitrag zum Kartenterminal im Offline-Betrieb.
Ein kurzer Test am tatsächlichen Einsatzort erspart Ärger im Betrieb.
Für mobile Zahlungen gelten dieselben Regeln wie an der Ladenkasse. Nach Paragraf 270a BGB dürfen Sie für Zahlungen mit Verbraucherkarten von girocard, Visa und Mastercard keinen Aufschlag verlangen, auch nicht im Taxi oder am Marktstand. Eine allgemeine Pflicht zur Kartenakzeptanz gibt es bisher nicht. Bundesfinanzminister Lars Klingbeil hat am 11. September 2026 aber Eckpunkte vorgestellt, nach denen Betriebe vor Ort künftig mindestens eine digitale Bezahlart anbieten sollen. Das ist ein Plan, ein Start ist frühestens 2027 vorgesehen. Den Stand verfolgt der Beitrag zur geplanten Pflicht zur Kartenzahlung.
Beim Datenschutz sind mobile Lösungen gut abgesichert. Zertifizierte Terminals und Tap to Pay verschlüsseln Kartendaten, Apple speichert laut eigener Angabe weder Kartennummern noch PINs auf seinen Servern. Sie selbst speichern keine Kartendaten, sollten aber Ihre Pflichten nach dem Branchenstandard kennen, siehe PCI DSS für Händler. Nutzen Sie eine elektronische Kasse, braucht diese eine TSE nach Paragraf 146a AO, das mobile Terminal selbst nicht. Bei Einzelfragen hilft Ihre Steuer- oder Rechtsberatung.
Mit fünf Fragen grenzen Sie die Auswahl schnell ein. Wer mehr als einige Dutzend Zahlungen am Tag hat, sollte ein eigenes mobiles Terminal nutzen. Wer selten kassiert, fährt mit Tap to Pay am günstigsten. Achten Sie darauf, dass der Anbieter der Aufsicht der BaFin oder einer anderen europäischen Aufsicht unterliegt, siehe Zahlungsdienstleister. Haben Sie schon ein stationäres Terminal, fragen Sie nach einem mobilen Zweitgerät oder lesen Sie, wie ein Wechsel des Zahlungsanbieters abläuft.
Unsere Empfehlung in Kürze. Gastronomie mit Tischservice setzt auf mobile Terminals mit Kassenanbindung und Trinkgeldfunktion. Taxi und Märkte wählen Terminals mit SIM-Karte und Drucker. Handwerk, Lieferdienste und Gründer starten mit Tap to Pay und rüsten bei steigender Zahl der Zahlungen ein Terminal nach. Welche Wallets dabei automatisch funktionieren, zeigt der Beitrag zu Apple Pay und Google Pay für Händler.
Sie brauchen einen Akzeptanzvertrag mit einem Zahlungsdienstleister, ein Geschäftskonto für die Auszahlung und ein Gerät. Das kann ein mobiles Terminal mit SIM-Karte, ein Kartenleser am Smartphone oder das Smartphone selbst mit Tap to Pay sein. Die Registrierung ist bei Komplettanbietern meist in wenigen Tagen erledigt.
Mobile Terminals mit eingebauter SIM-Karte funken über das Mobilfunknetz und brauchen kein WLAN. Tap to Pay nutzt die mobile Datenverbindung Ihres Smartphones. Bei fehlendem Netz helfen nur Geräte oder Apps mit Offline-Modus, bei denen Sie das Risiko einer späteren Ablehnung tragen.
Am besten ein mobiles Terminal mit Trinkgeldabfrage, langem Akku und Anbindung an Ihre Kasse. So muss der Betrag nicht abgetippt werden und der Gast wählt das Trinkgeld selbst. Tap to Pay ist im Restaurant eher als Reserve sinnvoll.
Ja, aber nicht bei jeder Lösung. Mehrere Anbieter nehmen die girocard auf mobilen Terminals an, bei Tap to Pay auf dem iPhone ist sie seit September 2024 möglich, zuerst über die App S-POS der Sparkassen. Karten mit Co-Badge von Visa oder Mastercard funktionieren zudem über das zweite System.
Veröffentlichte Standardsätze liegen Stand Oktober 2026 meist zwischen 0,85 und 1,5 Prozent je Zahlung, teils mit Fixbetrag. Mobile Terminals kosten im Kauf ab etwa 29 Euro, Tap to Pay ist oft ohne Gerätekosten verfügbar. Monatsgebühren fallen bei vielen Komplettanbietern nur für optionale Abos an.
Ja, mit Tap to Pay oder einer anderen SoftPOS-App. Auf dem iPhone ab Modell XS, auf Android mit NFC und aktueller Systemversion. Angenommen werden kontaktlose Karten, Smartphones und Smartwatches, gesteckte Chipkarten dagegen nicht.
Ja, zertifizierte Terminals und Tap to Pay verschlüsseln die Kartendaten, Sie speichern keine Kartennummern. Wallets wie Apple Pay übertragen zudem nur einen Token statt der echten Kartennummer. Wichtig ist, Geräte mit Sperrcode zu schützen und verlorene Geräte sofort beim Anbieter zu sperren.

Geben Sie Ihren Bedarf an und erhalten Sie kostenlos Angebote passender Anbieter.
So wird das Smartphone zum Kartenterminal
Mehr erfahren
Voraussetzungen, Anbieter und Kosten
Wallet-Zahlungen am Terminal annehmen
Geräte mit SIM-Karte und Akku im Überblick
Preisrechner
Anbietervergleich