
Startseite » Zahlungsanbieter Vergleich » Wissen zur Kartenzahlung » Kartenlesegerät kaufen, worauf Betriebe vor dem Kauf achten sollten
Wer ein Kartenlesegerät kaufen möchte, bekommt Stand Oktober 2026 einfache Geräte ab 29 Euro und eigenständige Terminals mit Drucker für rund 170 bis 260 Euro, jeweils ohne Umsatzsteuer. Der Kaufpreis ist aber nur der kleinere Teil der Rechnung, denn jedes Gerät funktioniert nur zusammen mit dem Akzeptanzvertrag seines Anbieters und verursacht bei jeder Zahlung eine Gebühr. Ein günstiges Gerät mit hohem Satz je Zahlung kann deshalb teurer sein als ein teures Gerät mit niedrigem Satz. Dieser Ratgeber zeigt, welche Gerätetypen es gibt, welche Kriterien zählen, was die Geräte bei den Anbietern kosten und welche Fehler Sie beim Kauf vermeiden.
Ein Kartenlesegerät ist nur die Hardware, die Chip, Magnetstreifen oder NFC-Antenne einer Karte ausliest und die Zahlung verschlüsselt weiterleitet. Damit Geld auf Ihrem Konto ankommt, brauchen Sie zusätzlich einen Akzeptanzvertrag mit einem Zahlungsdienstleister. Bei Komplettanbietern wie SumUp, Zettle oder myPOS schließen Sie beides in einem Schritt ab, das Gerät kaufen Sie im Onlineshop des Anbieters, der Vertrag entsteht bei der Registrierung.
Daraus folgt der wichtigste Punkt vor jedem Kauf. Das Gerät ist auf die Plattform des Anbieters programmiert und lässt sich in der Regel nicht mit einem anderen Vertrag nutzen. Wer später wechselt, kauft meist ein neues Gerät. Einen Überblick über die Geräteklassen gibt unser Ratgeber zum passenden Gerät für die Kartenzahlung.
Ob Kauf überhaupt die richtige Beschaffungsform ist, klärt der Vergleich Kartenterminal kaufen oder mieten mit Gesamtkosten über drei Jahre. Dieser Beitrag geht davon aus, dass Sie kaufen wollen, und zeigt, wie Sie das richtige Gerät auswählen.
Vergleichen Sie nie nur Gerätepreise. Entscheidend ist die Summe aus Kaufpreis und Gebühren über die Jahre, in denen Sie das Gerät nutzen.
Wer ein Zahlungsterminal kaufen will, wählt zwischen vier Bauformen. Sie unterscheiden sich in Preis, Bedienung und darin, ob Sie zusätzlich ein Smartphone brauchen.
Kleiner Leser, der per Bluetooth mit Smartphone oder Tablet arbeitet. Günstig, aber ohne Smartphone nutzlos.
Mit eigener SIM-Karte oder WLAN, Display und Tastatur. Arbeitet ohne Smartphone, oft mit Akku.
Android-Gerät mit großem Touchscreen, oft mit Drucker und Platz für Kassen-Apps.
Das eigene Smartphone liest kontaktlose Karten. Kein Kauf nötig, aber nur kontaktlos.
Für die meisten kleinen Betriebe ist das eigenständige Terminal der beste Kompromiss. Es arbeitet unabhängig vom Smartphone, der Akku hält in der Regel einen Arbeitstag und Kundinnen sehen den Betrag auf dem eigenen Display. Ein Leser mit App passt, wenn Sie das Smartphone ohnehin an der Theke liegen haben und wenige Zahlungen am Tag annehmen.
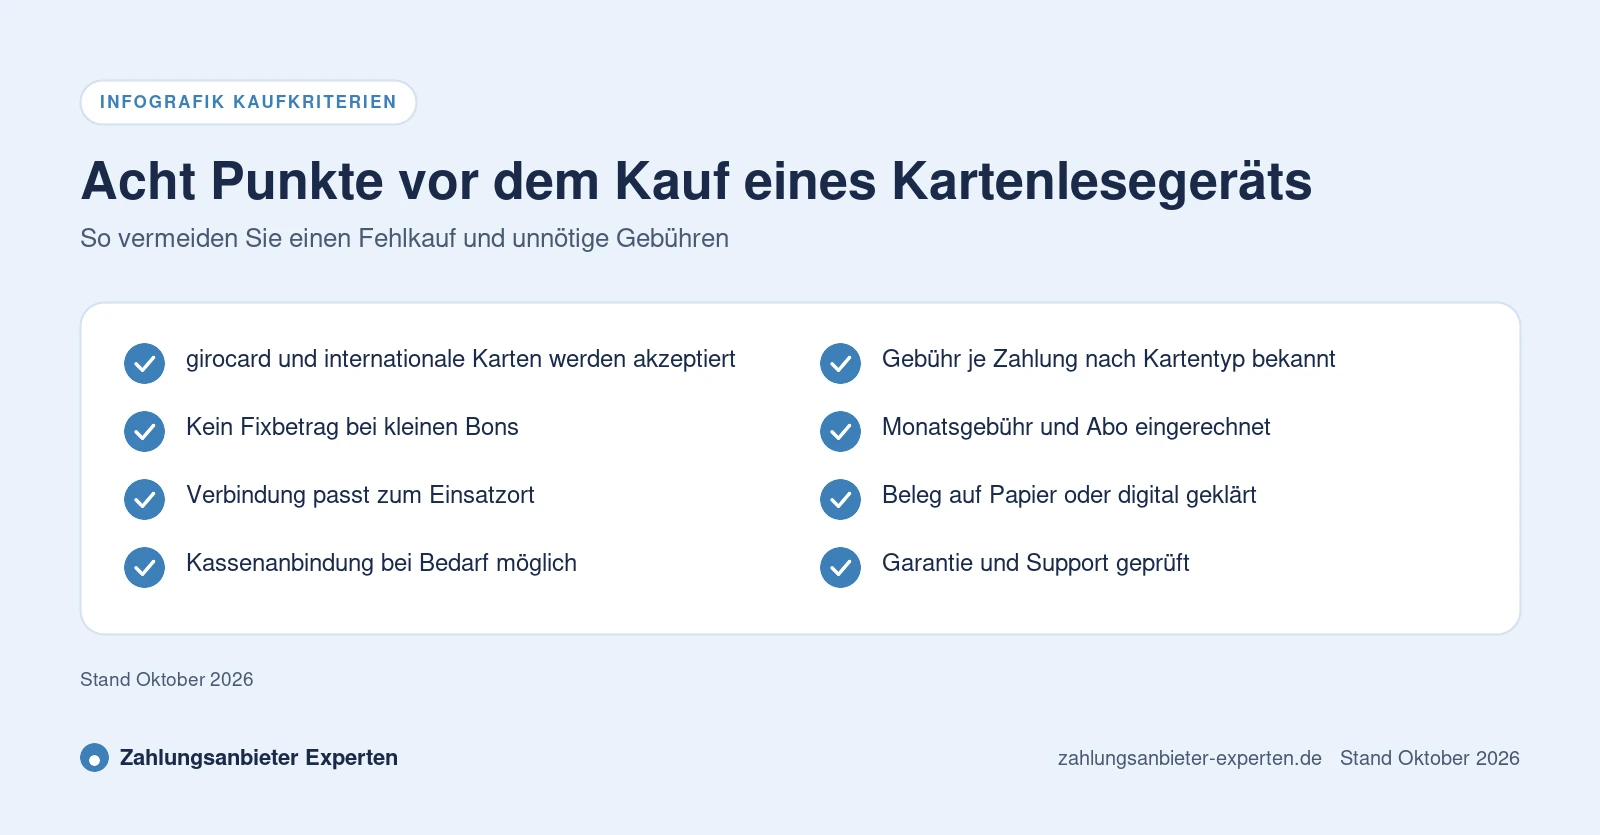
Bevor Sie ein Kartenzahlungsgerät kaufen, lohnt ein Blick auf sieben Kriterien. Die ersten drei entscheiden über die laufenden Kosten, die übrigen über den Alltag an der Kasse.
Beim letzten Punkt scheitern viele Kaufgeräte. Klassische Kassen übertragen den Betrag über das ZVT-Protokoll an das Terminal. Günstige Kaufgeräte von App-Anbietern unterstützen das oft nicht und arbeiten nur mit der Kasse des eigenen Anbieters oder mit Partnerkassen. Was dabei zu beachten ist, erklärt der Beitrag zur ZVT-Schnittstelle.
Die Tabelle zeigt veröffentlichte Kaufpreise und Gebühren der Anbieter, die Geräte zum Kauf anbieten, alphabetisch sortiert. Stand Oktober 2026, Preise ohne Umsatzsteuer, soweit der Anbieter das so ausweist, ohne Aktionsrabatte.
| Anbieter | Geräte und Kaufpreis | Gebühr je Zahlung | Monatsgebühr |
|---|---|---|---|
| Mollie | Tap-Terminal 95 €, mobiles oder stationäres Terminal je 350 € | 1,50 %, im Pro-Plan 0,85 % plus 0,10 € | 0 € oder 20 € |
| myPOS | myPOS Flex ab 55 €, Ultra GC mit girocard 179 € | girocard und EWR-Verbraucherkarten 1,29 %, andere 2,69 % | 0 €, 19 € oder 39 € |
| Stripe | WisePad 3 59 €, WisePOS E 199 €, Reader S700 259 € | 1,4 % plus 0,10 € | 0 € |
| SumUp | Solo Lite 34 €, Solo 79 €, Terminal mit Drucker 169 € | 1,39 %, mit Zahlungen Plus 0,79 % für EWR-Verbraucherkarten | 0 € oder 19 € |
| Viva.com | 16 Modelle von 49 € bis 570 € | Debit 0,85 %, mindestens 0,03 €, Kredit 1,69 % | 0 € bis 19,99 € |
| Zettle | PayPal Reader ab 29 €, PayPal Terminal ab 199 € | 1,39 % | 0 € |
Klassische Netzbetreiber verkaufen ebenfalls Geräte, veröffentlichen aber andere Preise. CCV nennt Kaufpreise von 349 bis 762 Euro plus eine monatliche Servicegebühr von 7 bis 9 Euro, der Kauf läuft über Vertrieb oder Kundenservice. Bei flatpay kostet das Terminal 0 Euro, solange der Mindestumsatz je Gerät erreicht wird. Wer die Kosten einer Miete dagegen halten will, findet die Mietpreise im Beitrag Kartenlesegerät mieten.
Mit dem Kauf ist das Gerät bezahlt, die Kartenzahlung nicht. Jede Zahlung kostet eine Gebühr, die der Anbieter direkt von der Auszahlung abzieht. Bei Verbraucherkarten sind die Interbankenentgelte durch die EU-Verordnung 2015/751 auf 0,2 Prozent bei Debit und 0,3 Prozent bei Kredit gedeckelt. Den Rest des Satzes behalten Kartensysteme und Anbieter. Firmenkarten und Karten aus Drittstaaten sind nicht gedeckelt und kosten deshalb bei vielen Anbietern mehr.
Das sind rund 500 Zahlungen im Monat. Mit SumUp oder Zettle ohne Abo und 1,39 Prozent zahlt das Café 83,40 Euro. Mit myPOS im Tarif One und 1,29 Prozent für girocard und EWR-Verbraucherkarten sind es 77,40 Euro. Mit 1,4 Prozent plus 0,10 Euro wie bei Stripe werden es 134 Euro, weil der Fixbetrag bei kleinen Bons stark zu Buche schlägt. Zahlen alle Gäste mit EWR-Verbraucherkarten, senkt SumUp Zahlungen Plus den Betrag auf 47,40 Euro plus 19 Euro Abo, also 66,40 Euro.
Bei rund 556 Zahlungen kostet ein Einheitssatz von 1,39 Prozent 347,50 Euro im Monat. Mit 0,79 Prozent im Abo von SumUp oder im Tarif Pro von myPOS sinkt der Betrag auf 197,50 Euro plus 19 oder 39 Euro Monatsgebühr. Über ein Jahr macht das rund 1.300 bis 1.600 Euro Unterschied, ein Vielfaches jedes Gerätepreises. Spätestens ab diesem Umsatz lohnt der Vergleich mit Mietterminals. Ihre eigenen Zahlen rechnen Sie im Preisrechner für Kartenzahlung nach.
Geben Sie Kartenumsatz und Bonhöhe ein und sehen Sie, welches Kaufgerät mit welchem Tarif für Ihren Betrieb am günstigsten ist.
Viele suchen ein Gerät für die EC-Kartenzahlung und meinen damit die girocard. Den Namen EC-Karte gibt es offiziell nicht mehr, die Karte heißt seit Jahren girocard. Für Händler ist der Unterschied wichtig, denn die girocard läuft über ein eigenes deutsches System. Ein Gerät, das Visa und Mastercard liest, kann nicht automatisch auch girocard.
Fast alle girocards tragen heute zusätzlich das Logo von Visa Debit oder Debit Mastercard, weil Maestro seit Juli 2023 nicht mehr neu ausgegeben wird. Ein Gerät ohne girocard-Zulassung nimmt solche Karten über das internationale Netz an, oft zu einem anderen Satz. Ältere girocards mit Maestro oder V Pay und Karten ohne Co-Badge funktionieren dann womöglich nicht. Wer ein EC-Kartenlesegerät kaufen will, sollte deshalb ausdrücklich nach girocard fragen. Bei myPOS hängt die girocard-Akzeptanz zum Beispiel vom Terminaltyp ab, das Modell Ultra GC unterstützt sie.
Mehr Hintergrund zu Kosten und Abwicklung der Karte liefert der Beitrag zu den girocard-Gebühren, die Unterschiede zu Debitkarten erklärt der Ratgeber zur EC-Kartenzahlung.
Ein gekauftes Kartenlesegerät gehört Ihnen, nutzbar ist es aber nur mit dem Anbieter, der es ausgeliefert hat. Das liegt an der Software und den Sicherheitsschlüsseln, die auf das Netz des Anbieters eingestellt sind. Ein Wechsel zu einem günstigeren Tarif bedeutet deshalb fast immer ein neues Gerät. Bei 34 oder 79 Euro ist das verschmerzbar, bei 350 Euro oder mehr sollte der Tarif vorher gut durchgerechnet sein.
Komplettanbieter verzichten dafür meist auf eine Mindestlaufzeit. SumUp und Zettle nennen keine Bindung, myPOS keine lange Bindung. Abos wie SumUp Zahlungen Plus verlängern sich aber automatisch und sind jeweils zum Ende der Abrechnungsperiode kündbar. Wie Sie einen Wechsel sauber planen, beschreibt der Beitrag Zahlungsanbieter wechseln.
Mit dieser Liste prüfen Sie ein Angebot in wenigen Minuten. Alle Punkte sollten sich aus der Preisseite oder den Vertragsbedingungen des Anbieters beantworten lassen.
Bei der Registrierung verlangen Anbieter Ausweis, Gewerbenachweis oder Handelsregisterauszug sowie ein Geschäftskonto. Das ist Pflicht nach dem Geldwäschegesetz. Das Einrichten selbst dauert meist nur wenige Minuten, die Schritte zeigt der Beitrag Kartenterminal einrichten.
Die meisten Fehlkäufe entstehen nicht beim Gerät, sondern bei falschen Annahmen über Umsatz und Einsatz. Diese fünf Fehler sehen wir am häufigsten.
Was bei schwachem Netz hilft, erklärt der Beitrag zum Kartenterminal offline. Wer Belege auf Papier braucht, findet die Unterschiede im Ratgeber Kartenterminal mit Drucker.
Die Empfehlung hängt vor allem von Umsatz, Bonhöhe und Einsatzort ab. Die Tabelle fasst typische Fälle zusammen, die Anbieter nennen wir alphabetisch und ohne Wertung.
| Betriebstyp | Typischer Bedarf | Passendes Kaufgerät |
|---|---|---|
| Kiosk und Marktstand | Wenig Umsatz, kleine Bons, kein Fixbetrag | Leser mit App oder einfaches Terminal ohne Monatsgebühr |
| Café und Imbiss | Viele kleine Zahlungen, Trinkgeld, mobil am Tisch | Eigenständiges Terminal mit Akku und SIM, ohne Fixbetrag |
| Boutique | Mittlere Bons, Belegwunsch, Kasse | Terminal mit Drucker oder Kassenanbindung, Abo mit niedrigem Satz prüfen |
| Handwerk | Zahlung beim Kunden, wenige hohe Beträge | Eigenständiges Terminal mit SIM oder Tap to Pay |
| Einzelhandel mit hohem Umsatz | Viele Zahlungen, Kasse per ZVT | Kauf nur mit niedrigem Satz, sonst Mietterminal vergleichen |
Für Gründer mit wenig Umsatz ist Tap to Pay auf dem Smartphone der günstigste Einstieg, weil gar kein Gerät gekauft werden muss. Mehr dazu im Beitrag Tap to Pay auf dem iPhone. Wer eine Kasse mit integrierter Kartenzahlung sucht, findet Optionen unter Kassensystem mit Kartenzahlung.
Ein Kartenterminal ist ein Wirtschaftsgut Ihres Betriebs. Geräte bis 800 Euro netto können nach Paragraf 6 Absatz 2 EStG in der Regel als geringwertiges Wirtschaftsgut sofort abgeschrieben werden. Ob das für Ihren Betrieb passt, klären Sie mit Ihrer Steuerberatung. Eine TSE nach Paragraf 146a AO braucht das Kartenterminal selbst nicht, wohl aber eine elektronische Kasse, an die es angebunden ist.
Für die Sicherheit der Kartendaten sorgt das zertifizierte Gerät, Sie speichern keine Kartennummern. Ihre Pflichten nach dem Sicherheitsstandard der Kartensysteme beschränken sich bei Komplettanbietern meist auf einen kurzen Fragebogen, Details erklärt der Beitrag zu PCI DSS für Händler. Kaufen Sie Geräte nur beim Anbieter selbst oder bei autorisierten Händlern. Gebrauchte Geräte aus Kleinanzeigen sind oft noch an ein fremdes Konto gebunden und lassen sich nicht übertragen.
Laut Anbieterseiten kosten einfache Kartenleser Stand Oktober 2026 ab 29 Euro, eigenständige Terminals rund 55 bis 200 Euro und Geräte mit Drucker ab 169 Euro, jeweils ohne Umsatzsteuer. Dazu kommen Gebühren je Zahlung, die über die Jahre deutlich mehr ausmachen als der Gerätepreis.
Am besten direkt im Onlineshop des Zahlungsanbieters, weil das Gerät dort mit dem passenden Akzeptanzvertrag verknüpft wird. Geräte aus dem Elektronikhandel funktionieren nur, wenn Sie anschließend beim selben Anbieter ein Konto eröffnen. Gebrauchte Geräte sind oft an ein fremdes Konto gebunden.
In aller Regel nicht. Software und Sicherheitsschlüssel sind auf das Netz des Anbieters eingestellt, bei dem Sie das Gerät kaufen. Wer den Anbieter wechselt, braucht meist ein neues Gerät.
Sie brauchen ein Gerät mit girocard-Zulassung, das der Anbieter ausdrücklich für girocard freigibt. Nicht jedes günstige Modell kann das. Fragen Sie vor dem Kauf nach, ob girocard über das deutsche System oder nur über das Co-Badge von Visa oder Mastercard angenommen wird.
Bei kleinem oder schwankendem Umsatz meist ja, weil keine Miete und keine lange Laufzeit anfallen. Bei hohem Umsatz kann ein Mietterminal mit niedrigerem Satz je Zahlung über drei Jahre günstiger sein. Den Gesamtkostenvergleich zeigt unser Beitrag Kartenterminal kaufen oder mieten.
Für wenige Zahlungen reicht ein Leser mit App oder Tap to Pay auf dem Smartphone. Wer täglich viele Zahlungen hat oder mobil am Tisch kassiert, fährt mit einem eigenständigen Terminal mit Akku und SIM-Karte besser. Wichtig ist ein Tarif ohne Fixbetrag, wenn Ihre Bons klein sind.
Ja, ohne Akzeptanzvertrag mit einem Zahlungsdienstleister kommt kein Geld auf Ihrem Konto an. Bei Komplettanbietern entsteht dieser Vertrag bei der Registrierung, meist ohne Mindestlaufzeit. Achten Sie auf Abos, die sich automatisch verlängern.
Ein Kartenterminal ist ein betriebliches Wirtschaftsgut. Geräte bis 800 Euro netto lassen sich in der Regel als geringwertiges Wirtschaftsgut sofort abschreiben, die Gebühren je Zahlung sind Betriebsausgaben. Die genaue Behandlung klären Sie mit Ihrer Steuerberatung.

Geben Sie Ihren Bedarf an und erhalten Sie kostenlos Angebote passender Anbieter.
Gesamtkosten beider Modelle über drei Jahre
Mietpreise, Laufzeiten und Vertragspunkte
Alle Geräteklassen im Überblick
Aktuelle Modelle und Anbieter
Preisrechner
Anbietervergleich