
Startseite » Zahlungsanbieter Vergleich » Kartenzahlung nach Branche » Kartenzahlung im Handel 2026, 8 Anbieter im Vergleich
Ob Fachgeschäft, Filialist oder Großhandel, im Handel ist die Kartenzahlung Teil des Kassenablaufs. Wichtig sind Kassenanbindung, ein günstiger girocard-Satz, Service bei Ausfällen und bei mehreren Standorten eine zentrale Abrechnung. Wer auch online verkauft, profitiert von einem Anbieter für beide Kanäle.
Die Reihenfolge ist alphabetisch und keine Wertung. Die zweite Spalte zeigt, ob der Anbieter den Handel selbst als Zielgruppe nennt.
| Anbieter | Für den Handel ausgewiesen | Gebühr laut Anbieter | Terminal ab | Auszahlung |
|---|---|---|---|---|
| Adyen | ja, ausdrücklich | Interchange++ plus 0,11 € | individuell | flexibel steuerbar |
| flatpay | ja, ausdrücklich | 1,39 %, ab 200.000 € Jahresumsatz 0,99 % | 0 € bei Mindestumsatz | täglich |
| Nexi (ehemals Concardis) | ja, ausdrücklich | 1,19 % auf alle Karten, Aktion | Miete 15 € im Monat | binnen 2 Bankarbeitstagen |
| POS Payment | ja, ausdrücklich | girocard 0,2 % plus 0,09 € | Miete ab 10,50 € im Monat | nicht veröffentlicht |
| REA Card | ja, ausdrücklich | 1 % auf alle Karten | Miete 0 € im Smart Light Tarif | nicht veröffentlicht |
| Unzer | ja, ausdrücklich | 1,29 % beim POS Go | POS Go ab 0 € im Monat | nicht veröffentlicht |
| Vert | ja, ausdrücklich | girocard ab 0,35 %, Kredit 0,99 % | Clover Miete ab 5,99 € | nächster Bankarbeitstag |
| ZahlungsWERK | ja, ausdrücklich | 0,69 % für girocard, Visa, Mastercard | Miete ab 12,50 € im Monat | 1 bis 2 Werktage |
Stand Oktober 2026, Preise ohne Umsatzsteuer nach Anbieterangaben, soweit nicht anders angegeben. Maßgeblich ist immer das konkrete Angebot.
Welche branchentypischen Funktionen die Anbieter nach eigenen Angaben mitbringen. Nicht dokumentiert heißt, dass wir dazu keine belastbare Angabe gefunden haben.
| Anbieter | girocard | Kassenanbindung | Onlinezahlung | Auszahlung bis Folgetag | Kurze Vertragslaufzeit |
|---|---|---|---|---|---|
| Adyen | nicht dokumentiert | Integration in Kassen | ja | flexibel | nicht dokumentiert |
| flatpay | nicht dokumentiert | eigene Kasse | ja | täglich | ja, jederzeit kündbar |
| Nexi (ehemals Concardis) | ja | integrierte Lösungen | ja | nein, 2 Bankarbeitstage | nein, 48 Monate |
| POS Payment | ja | ZVT, O.P.I., elPay | ja, Saferpay | nicht dokumentiert | ja, monatlich |
| REA Card | ja | eigene REA Kasse | ja, REA eCom | nicht dokumentiert | nein, 60 Monate |
| Unzer | nicht dokumentiert | eigene Kasse | ja | nicht dokumentiert | nicht dokumentiert |
| Vert | ja | ZVT | nicht dokumentiert | ja | nein, 60 Monate |
| ZahlungsWERK | ja | Kassenterminals | nicht dokumentiert | 1 bis 2 Werktage | SoftPOS monatlich |
Die Zuordnung beruht auf den dokumentierten Leistungen und Vertragsmodellen der Anbieter. Die Reihenfolge ist alphabetisch und keine Bewertung.
Mehrere Läden, zentrale Auswertung, einheitliche Terminals. Gefragt sind Händlerportal, Service und Konditionen, die mit dem Volumen sinken.
Passende Kandidaten Adyen, Nexi (ehemals Concardis), REA Card
Laden und Shop sollen über eine Plattform laufen, damit Retouren und Auswertungen zusammenpassen.
Stammkundschaft zahlt überwiegend mit girocard. Ein niedriger Debitsatz oder ein Einheitssatz mit angebundenem Terminal ist entscheidend.
Passende Kandidaten POS Payment, Vert, ZahlungsWERK
Hoher Kartenumsatz, aber keine mehrjährigen Verträge gewünscht. Ein Satz, der mit dem Volumen sinkt, und kurze Laufzeiten passen hier.
Passende Kandidaten flatpay, POS Payment
Was die Anbieter im Alltag eines Betriebs leisten, wo ihre Stärken liegen und wo Sie genauer hinsehen sollten.
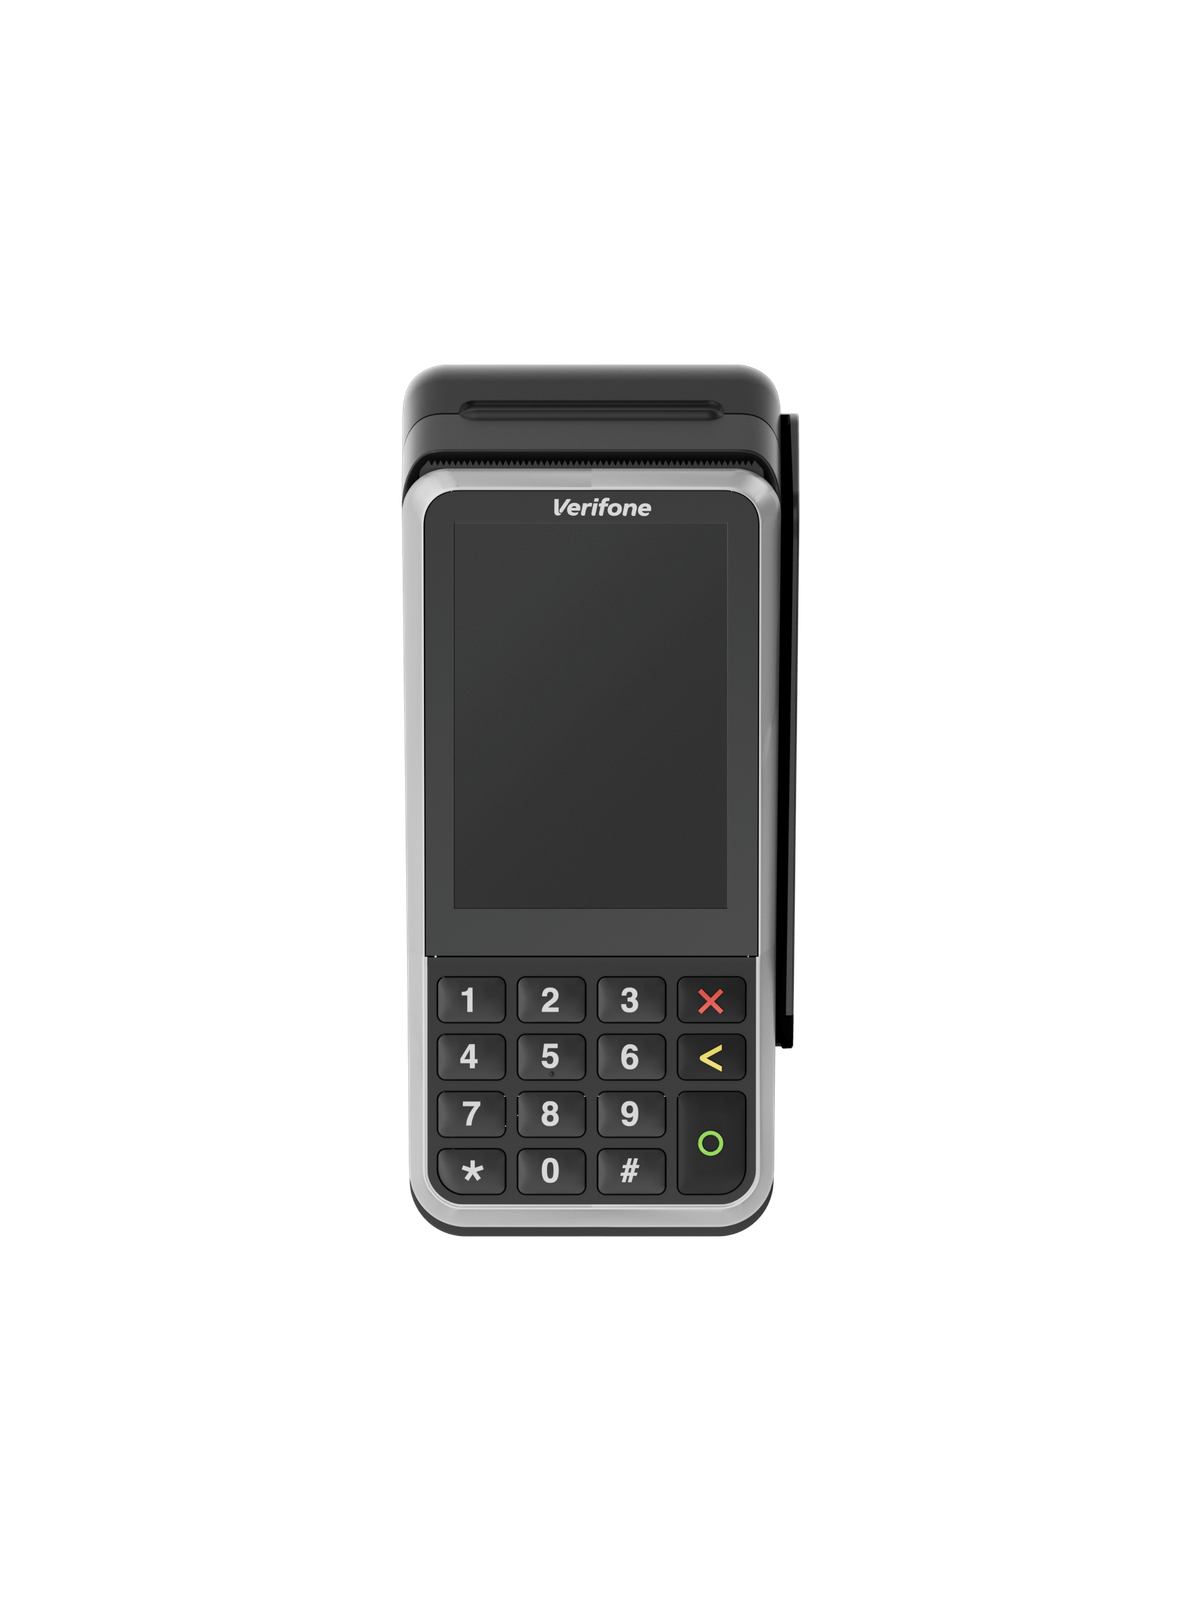
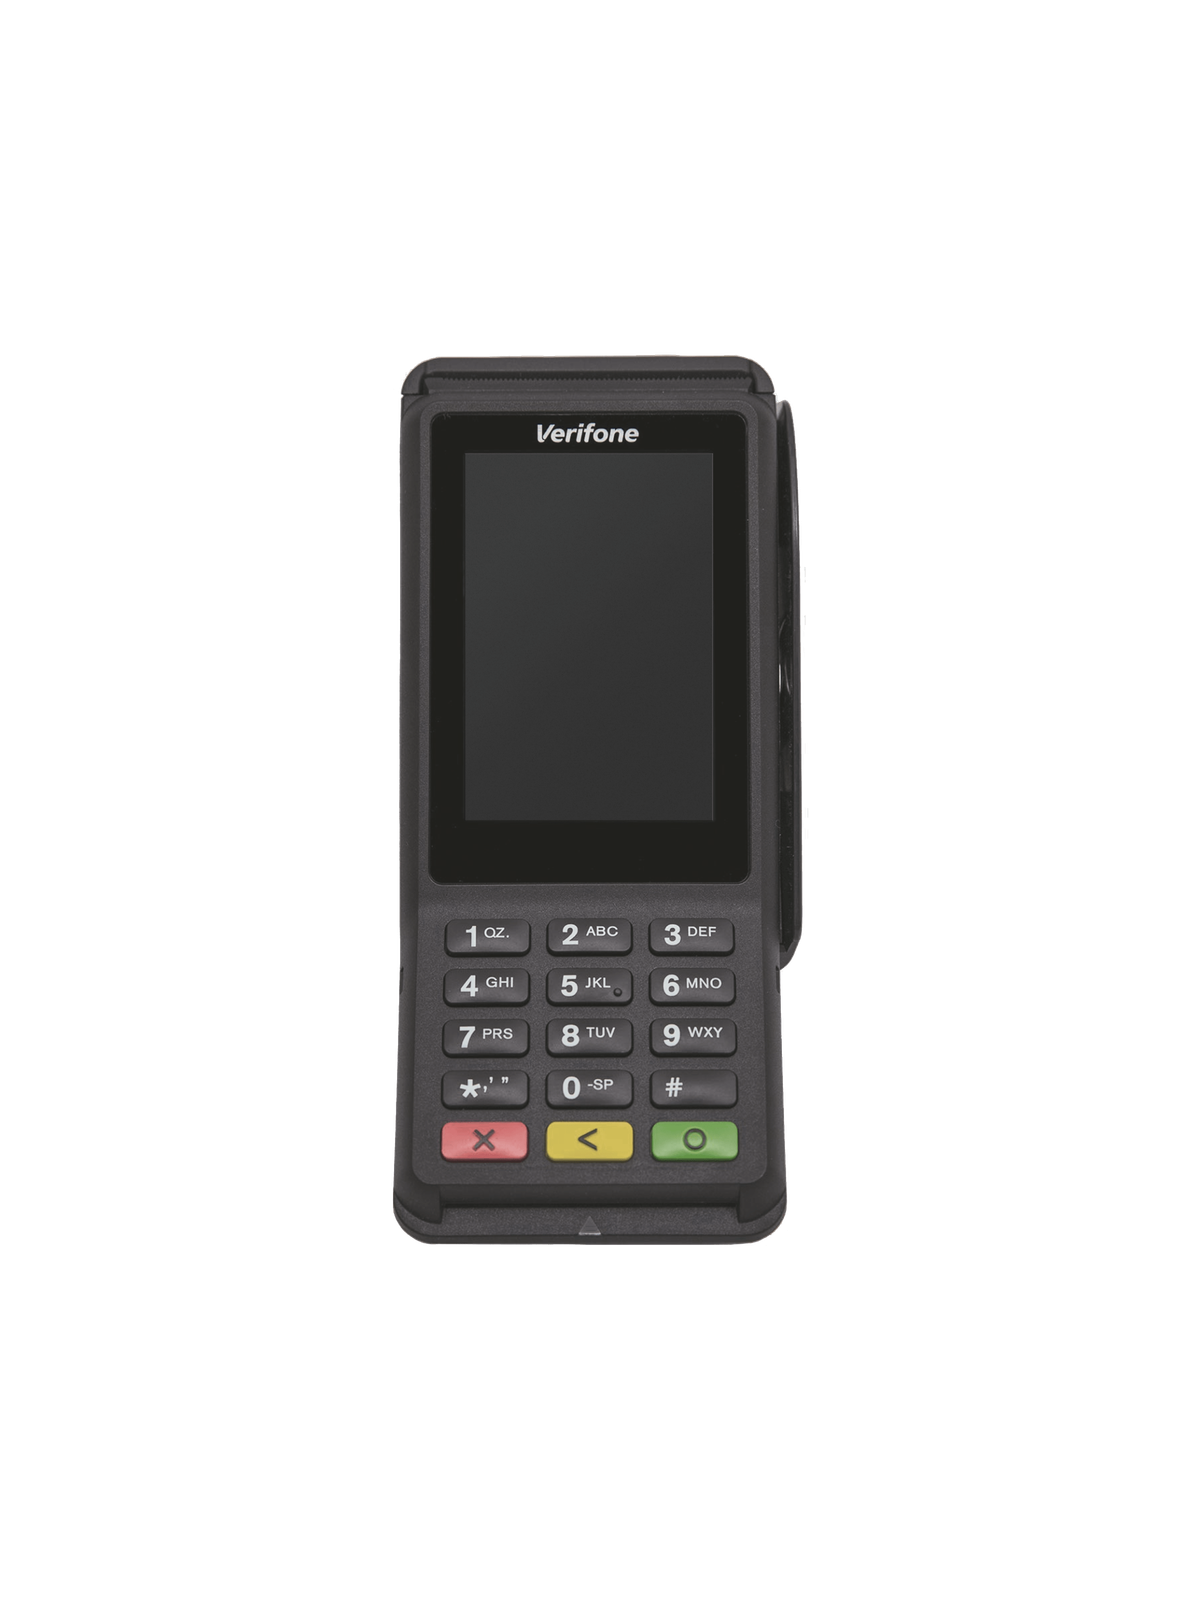
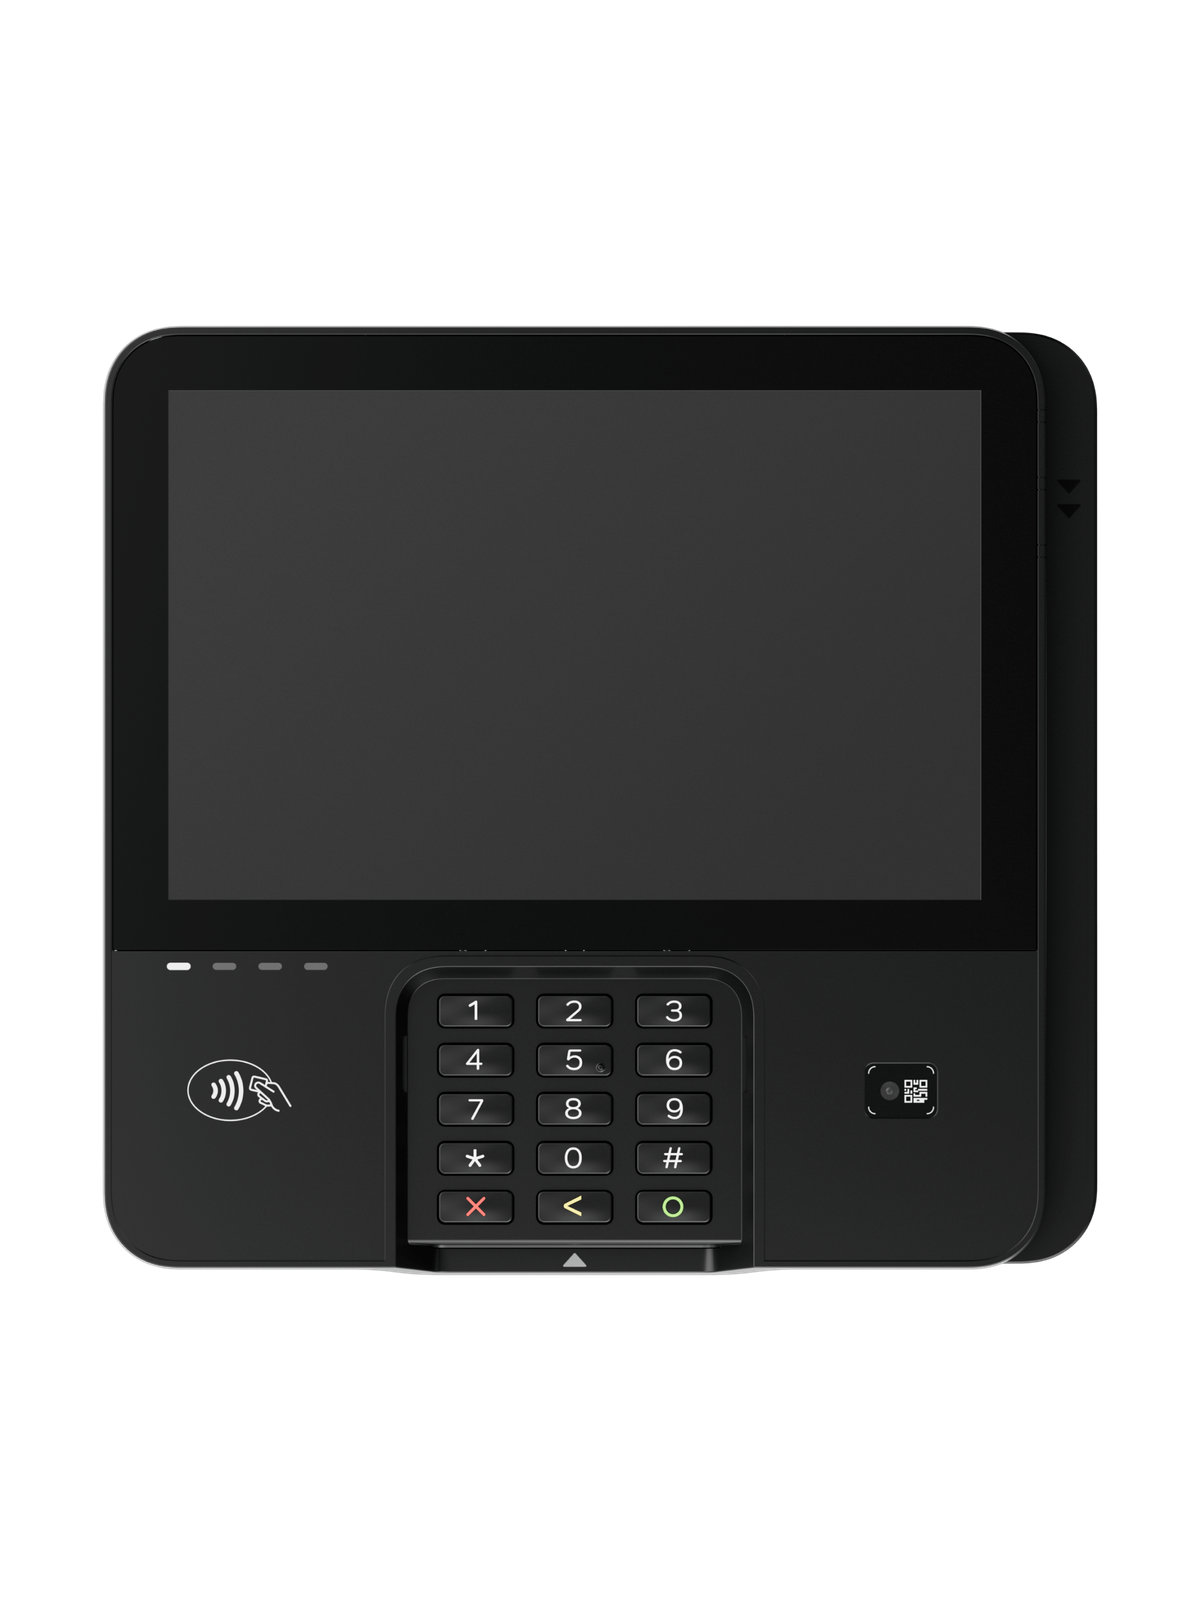
Adyen rechnet nach Interchange++ ab, also mit den tatsächlichen Kartenkosten plus 0,11 Euro Bearbeitungsgebühr je Zahlung, Terminals und Konditionen werden individuell vereinbart. Für Filialisten und Händler mit Onlineshop macht Interchange++ bei hohem Volumen die tatsächlichen Kartenkosten sichtbar. Terminals, Konditionen und ein möglicher Mindestrechnungsbetrag werden individuell vereinbart, die Integration braucht eigene IT. Adyen nennt den Handel ausdrücklich als Zielgruppe.
Passt, wenn Sie mehrere Filialen oder Länder mit Onlineshop über eine Plattform steuern und eigene IT-Ressourcen haben.
flatpay berechnet einheitlich 1,39 Prozent für alle Kartentypen ohne Monatsgebühr, ab 200.000 Euro Jahreskartenumsatz 0,99 Prozent, das Terminal kostet 0 Euro, solange der Mindestumsatz je Gerät erreicht wird. Ab 200.000 Euro Jahreskartenumsatz gilt 0,99 Prozent für alle Karten, bei 30.000 Euro im Monat ist diese Schwelle erreicht. Ohne Monatsgebühr und Laufzeit bleibt das Modell flexibel, girocard wird aber nicht ausdrücklich genannt. flatpay nennt den Handel ausdrücklich als Zielgruppe.
Passt, wenn Ihr Kartenumsatz über 200.000 Euro im Jahr liegt und Sie einen festen Satz ohne Bindung bevorzugen.
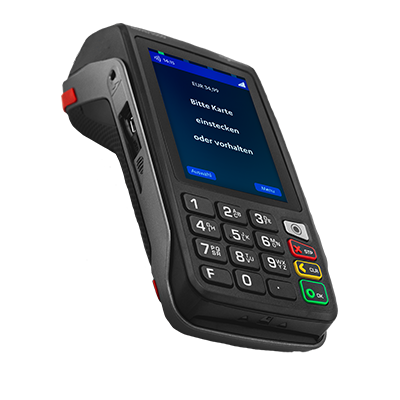
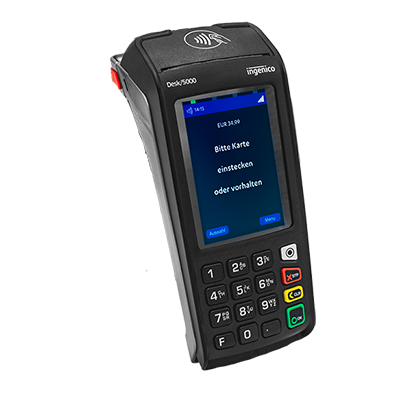
Nexi bietet mit SmartPay ein Mietterminal für 15 Euro im Monat und 1,19 Prozent auf alle Karten, als Aktion bis 31.10.2026 und mit 48 Monaten Laufzeit. Nexi bietet ein Händlerportal für mehrere Standorte, im Aktionsangebot gilt bis 31.10.2026 ein Satz von 1,19 Prozent auf alle Karten. Die Aktion bindet 48 Monate, außerhalb davon werden Preise individuell verhandelt. Nexi (ehemals Concardis) nennt den Handel ausdrücklich als Zielgruppe.
Passt, wenn Sie mehrere Standorte zentral verwalten und eine langfristige Lösung mit festem Monatspreis planen.
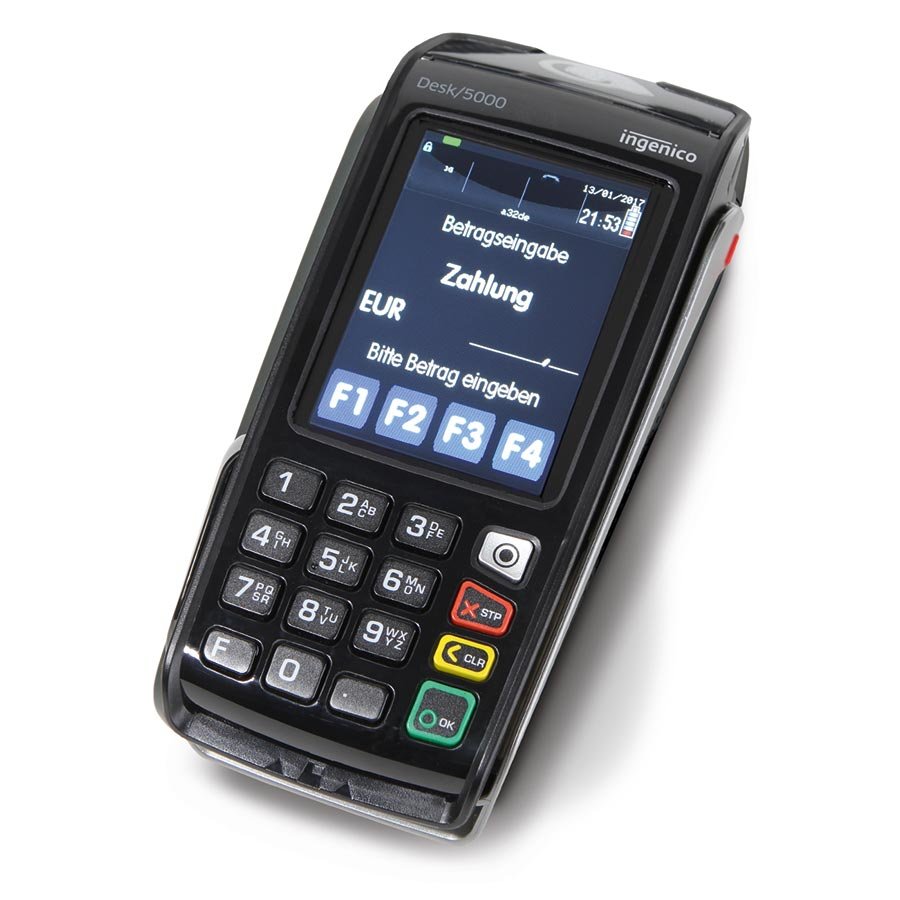
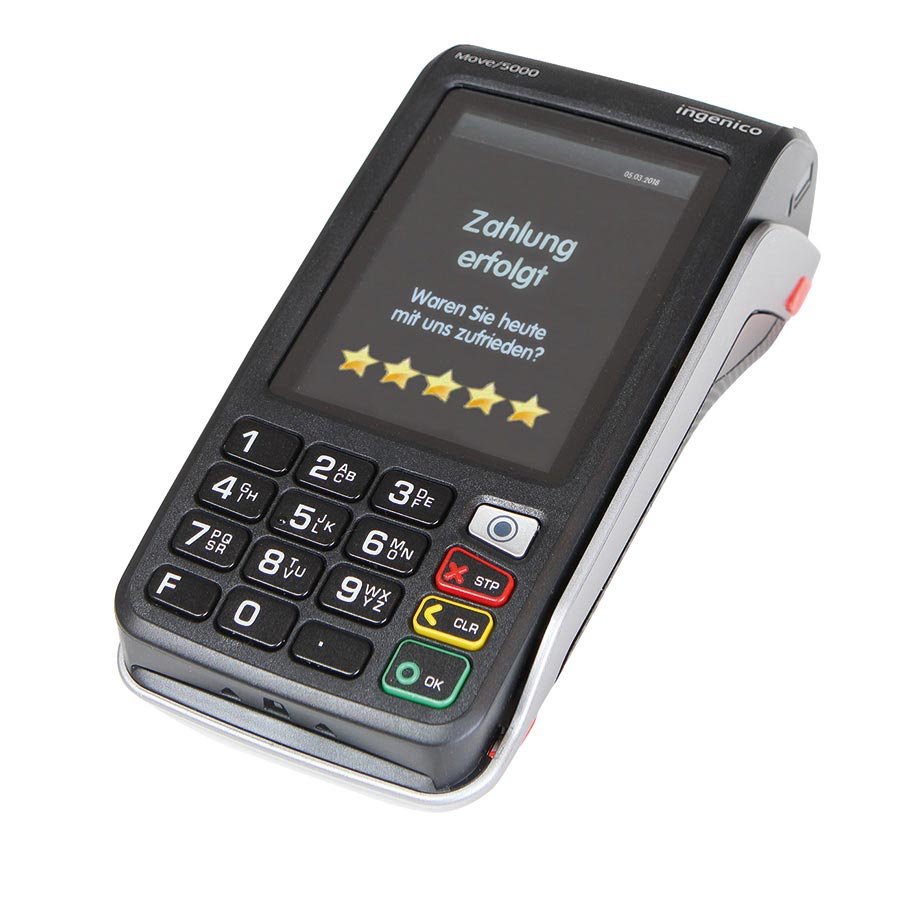
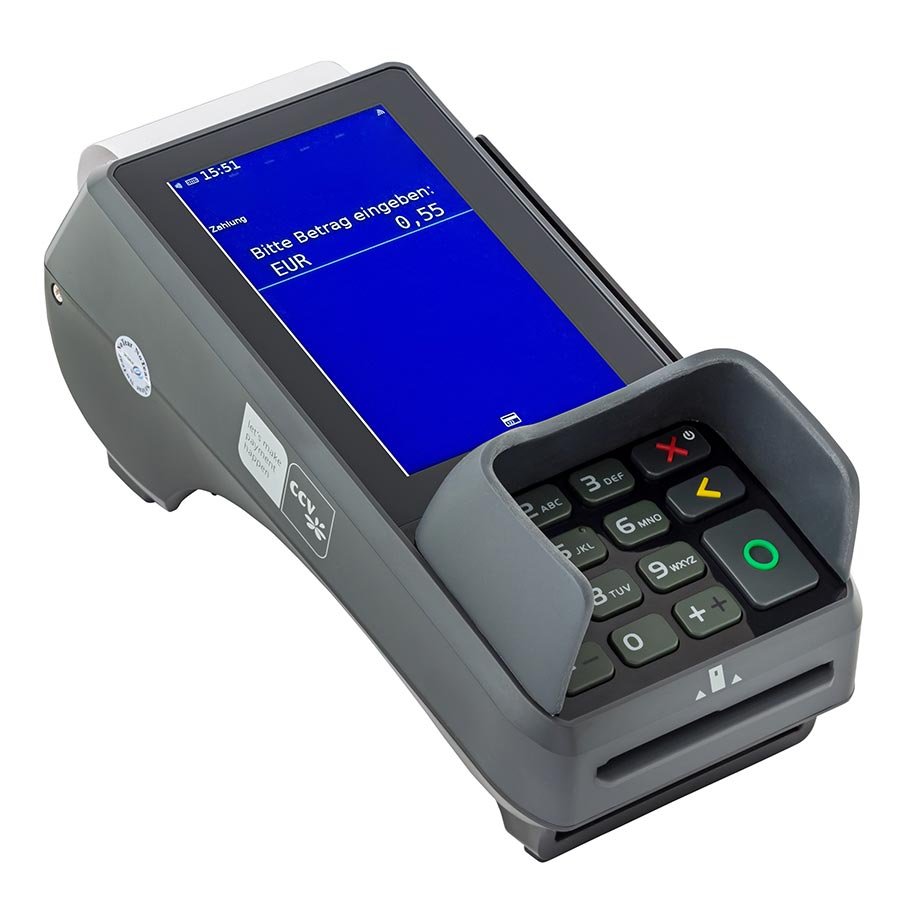
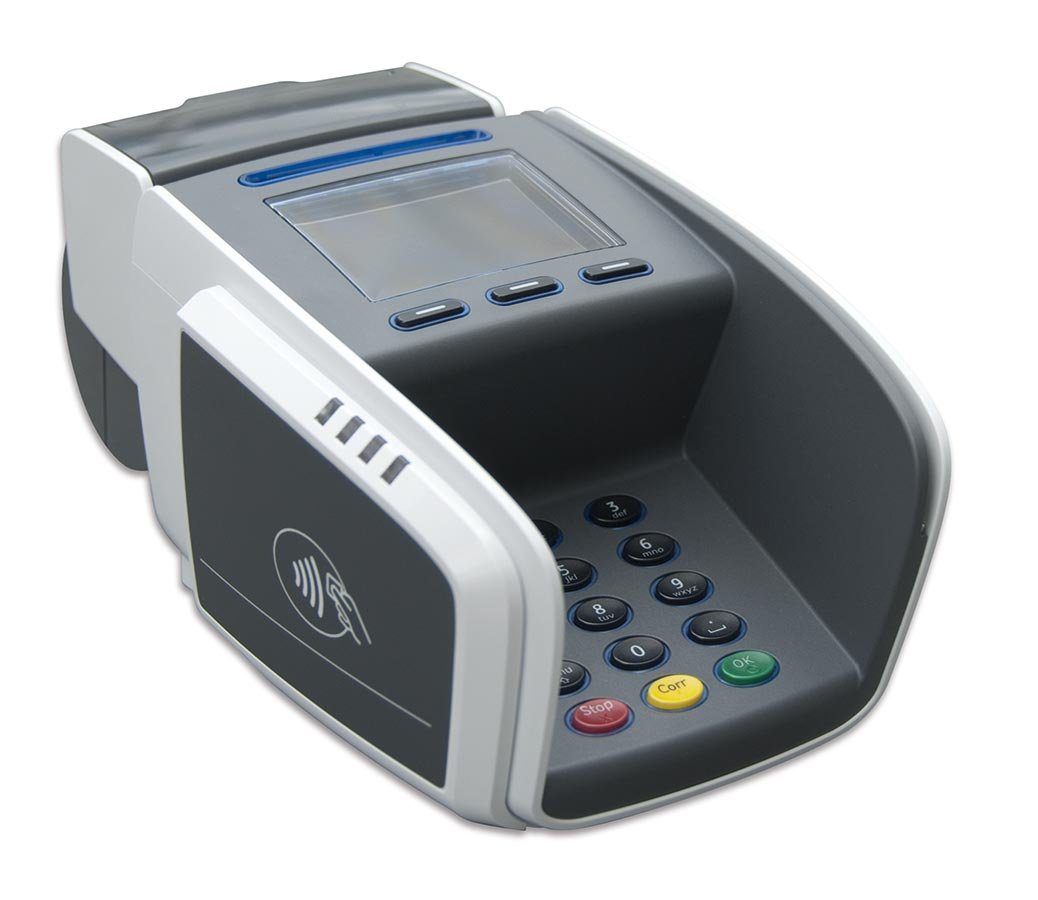
POS Payment aus Norderstedt vermietet Terminals von Worldline, Ingenico, Verifone und CCV, das stationäre yomani xr ab 10,50 Euro im Monat, die veröffentlichten Terminalverträge sind monatlich kündbar. Für Fachhändler mit hohem girocard-Anteil sind 0,2 Prozent plus 0,09 Euro bei Bons um 45 Euro sehr niedrig, die Terminals werden per ZVT angebunden. Kreditkartensätze sind nicht veröffentlicht. POS Payment nennt den Handel ausdrücklich als Zielgruppe.
Passt, wenn Sie überwiegend girocard abrechnen und ein angebundenes Terminal ohne lange Laufzeit suchen.
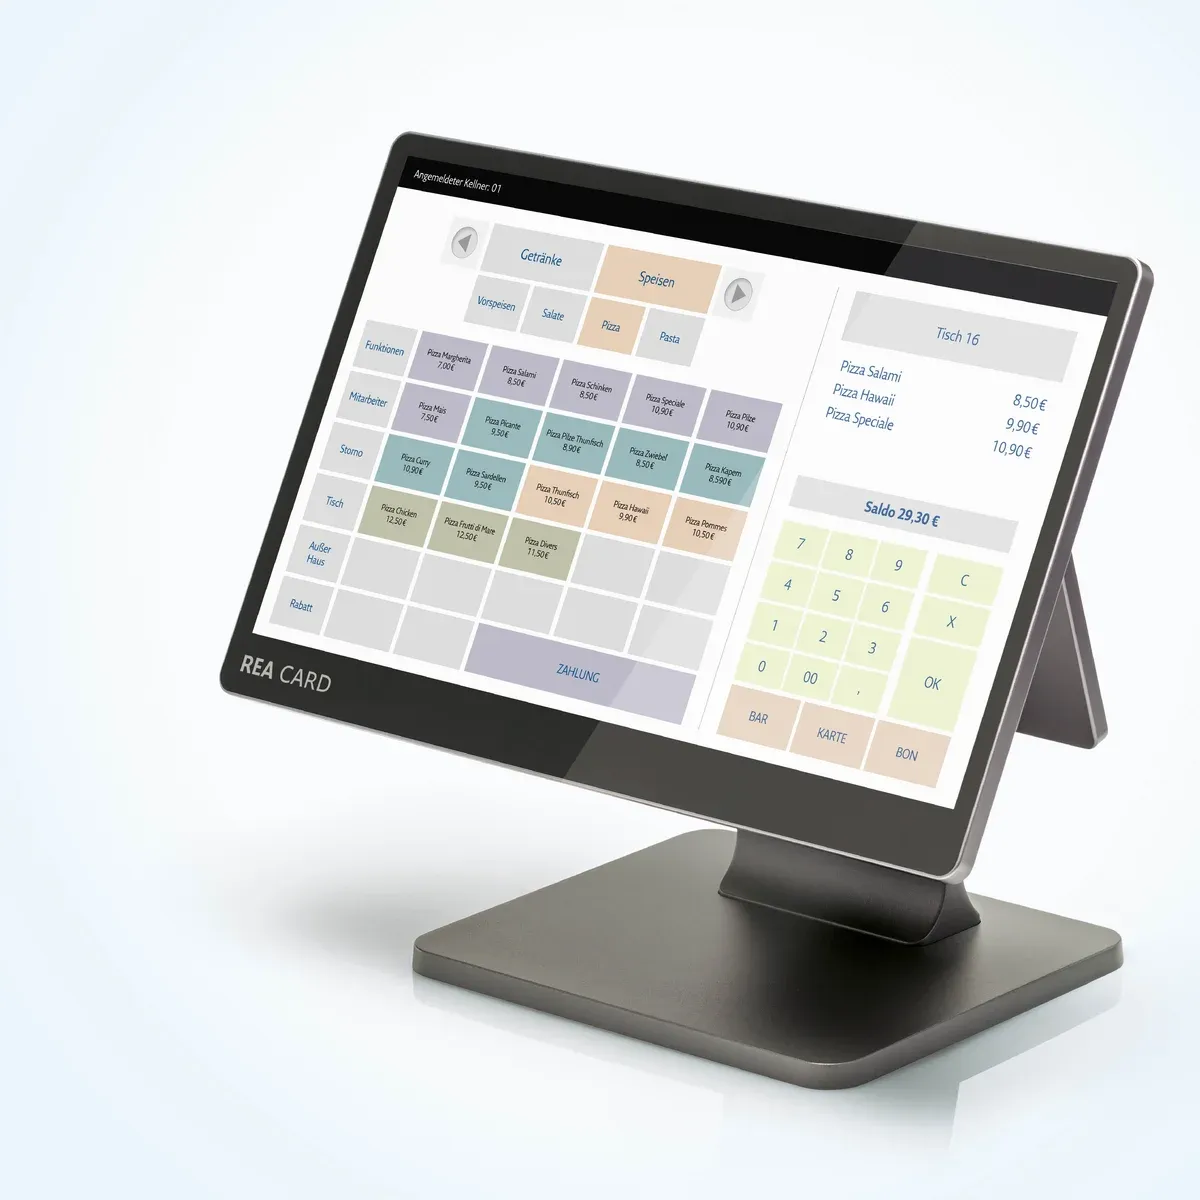
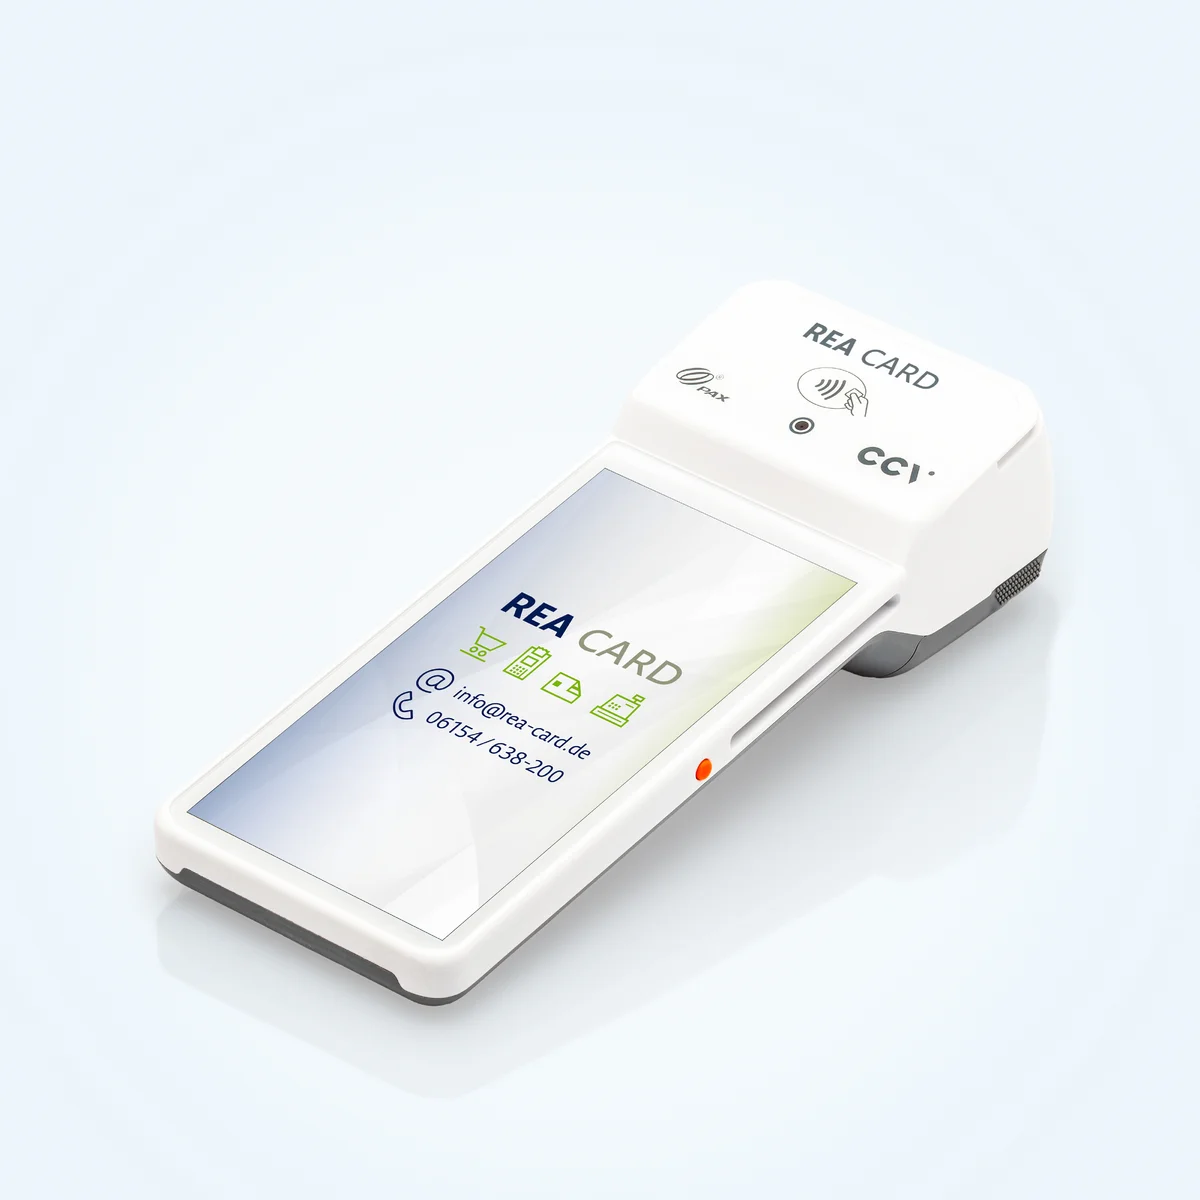
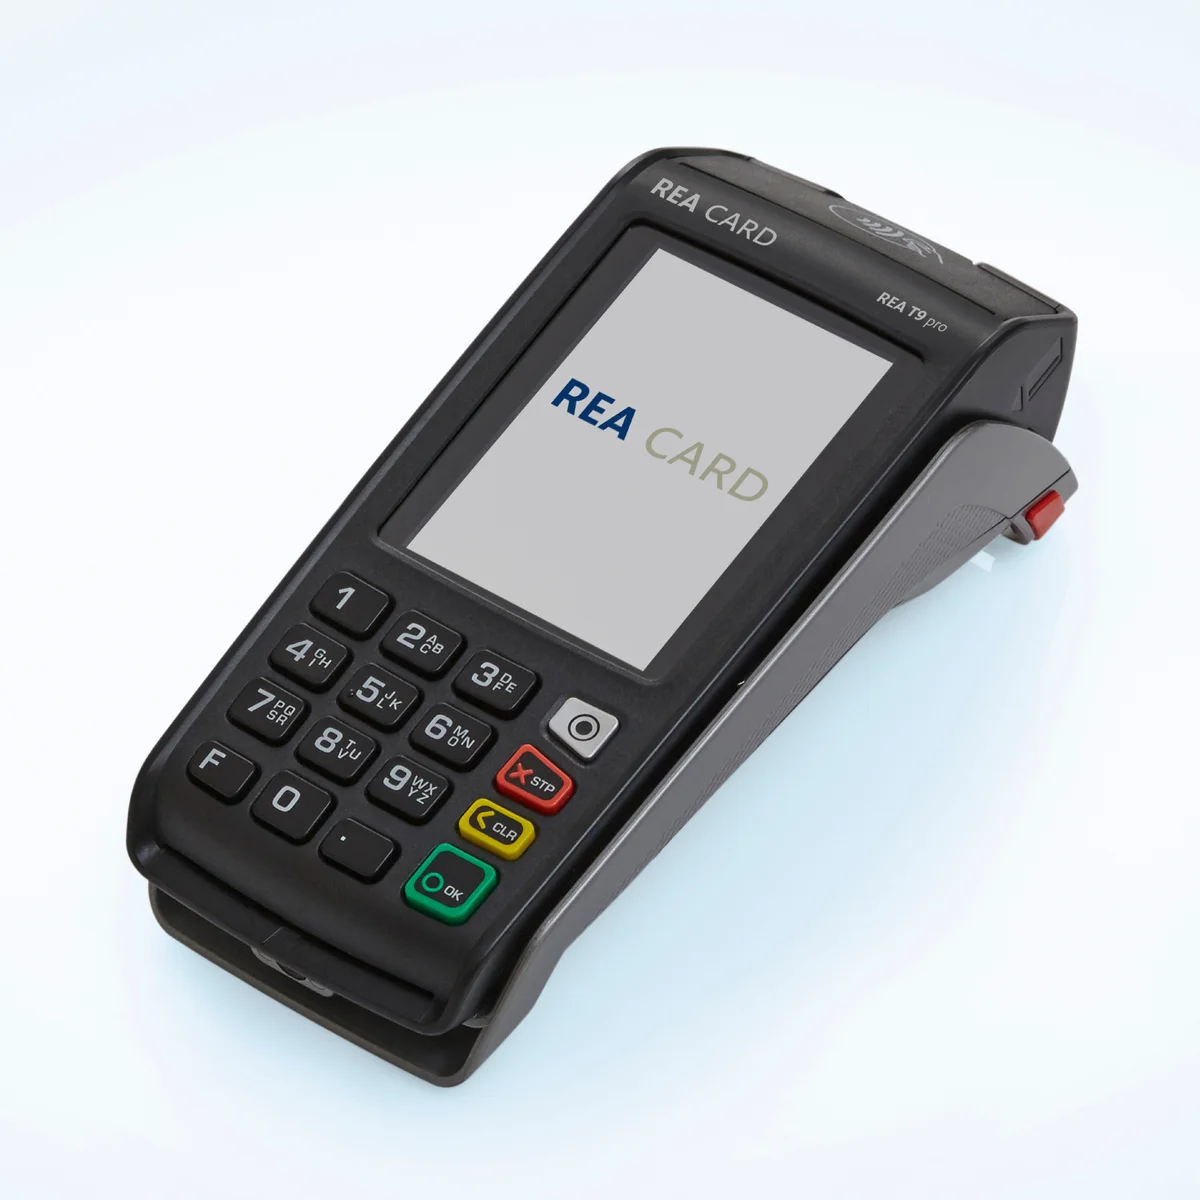
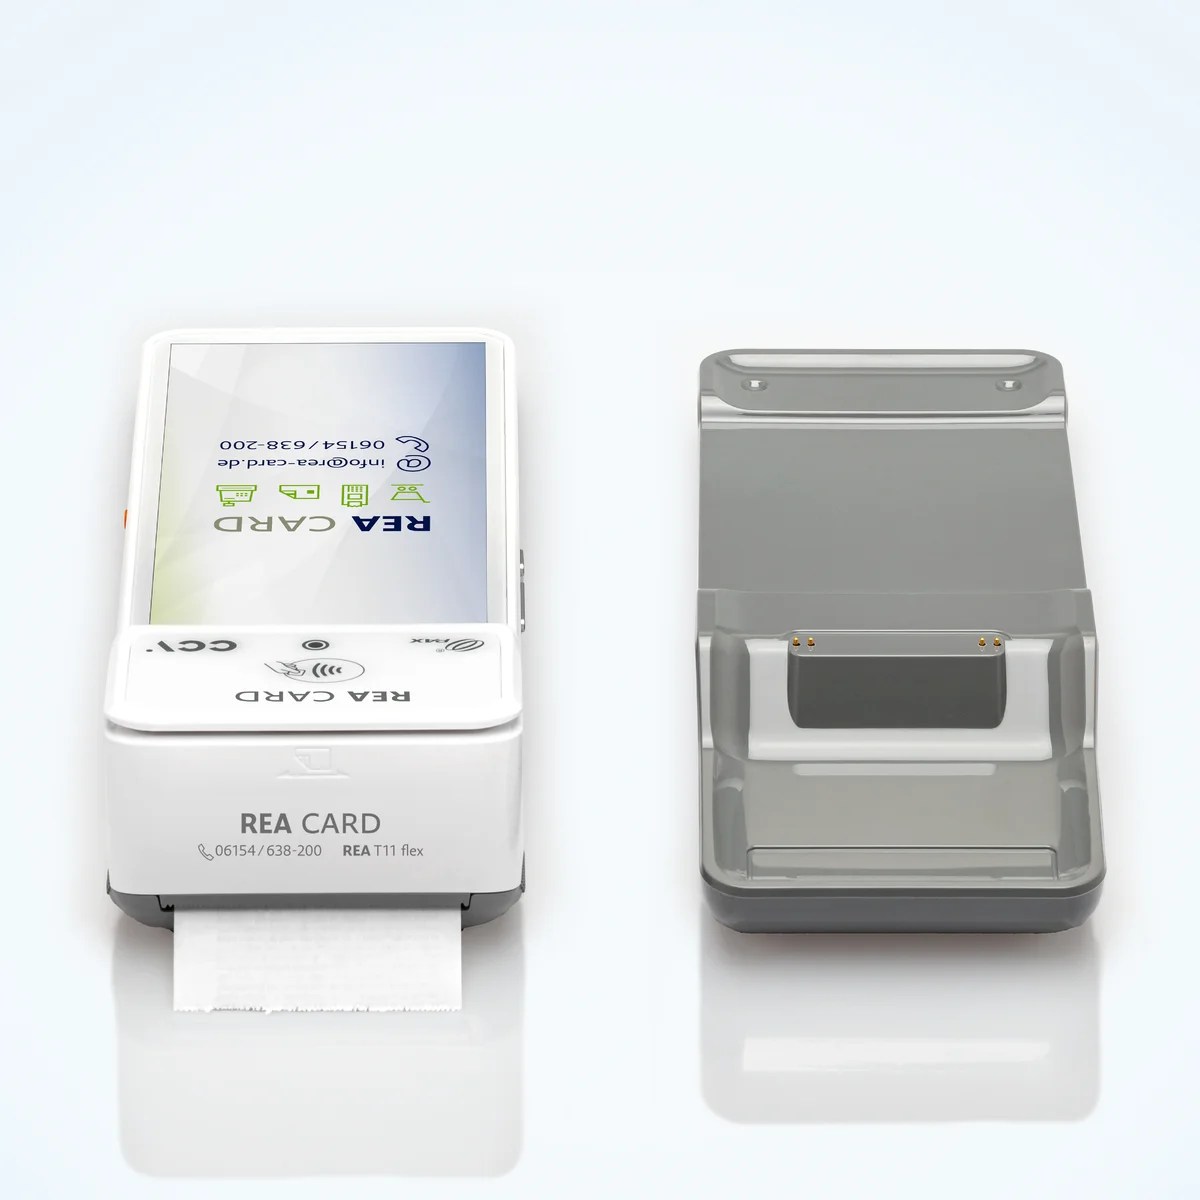
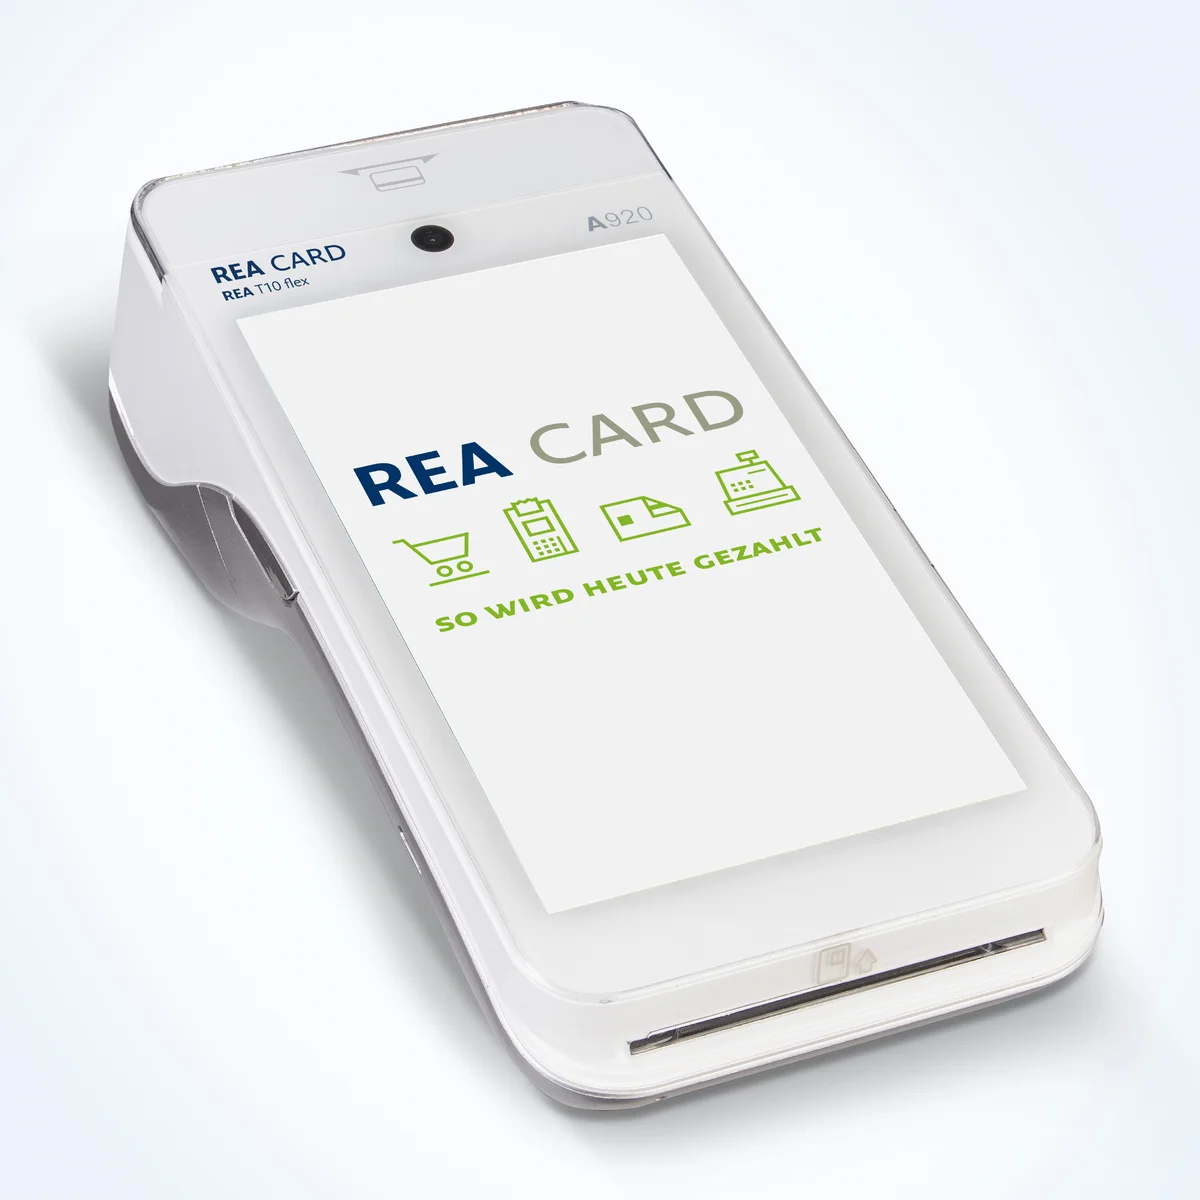
REA Card aus Mühltal entwickelt Terminals und Kassen selbst und betreut Kunden mit Außendienst und Hotline an sieben Tagen, im Smart Light Tarif gilt 1 Prozent auf alle Karten ohne Terminalmiete. REA Card liefert Terminals und Kassen aus eigener Entwicklung, mit Außendienst und Hotline an sieben Tagen. Für stationäre Terminals nennt REA Card im Beispiel mit 30.000 Euro Monatsumsatz einen Durchschnittswert ab 0,72 Prozent inklusive Miete und Servicepaket. REA Card nennt den Handel ausdrücklich als Zielgruppe.
Passt, wenn Sie Kasse und Terminal von einem Hersteller mit persönlicher Betreuung möchten.
Unzer bietet mit dem POS Go ein Android-Gerät mit Kasse, Drucker, Scanner und Kartenleser, laut Anbieter für 1,29 Prozent Kartengebühr ab 0 Euro im Monat. Unzer verbindet Ladenkasse und Onlineshop, im Shop auch mit Rechnungs- und Ratenkauf, für den Handel gibt es ein Branchenpaket. Ab 100.000 Euro Monatsumsatz bietet Unzer individuelle Angebote. Unzer nennt den Handel ausdrücklich als Zielgruppe.
Passt, wenn Sie Laden und Onlineshop über einen deutschen Anbieter auf einer Plattform betreiben möchten.
Vert ist ein Joint Venture von Deutscher Bank und First Data, setzt auf Clover Terminals ab 5,99 Euro Miete im Monat und zahlt alle Kartenumsätze brutto am nächsten Bankarbeitstag aus. Vert zahlt alle Kartenumsätze brutto am nächsten Bankarbeitstag aus und bindet Clover Terminals per ZVT an die Kasse an. Die Aktion Deutschland zahlt digital ist auf fünf Standorte mit je einem Terminal begrenzt. Vert nennt den Handel ausdrücklich als Zielgruppe.
Passt, wenn Sie schnelle Auszahlung und Bankhintergrund schätzen und Terminals per ZVT an die Kasse anbinden.
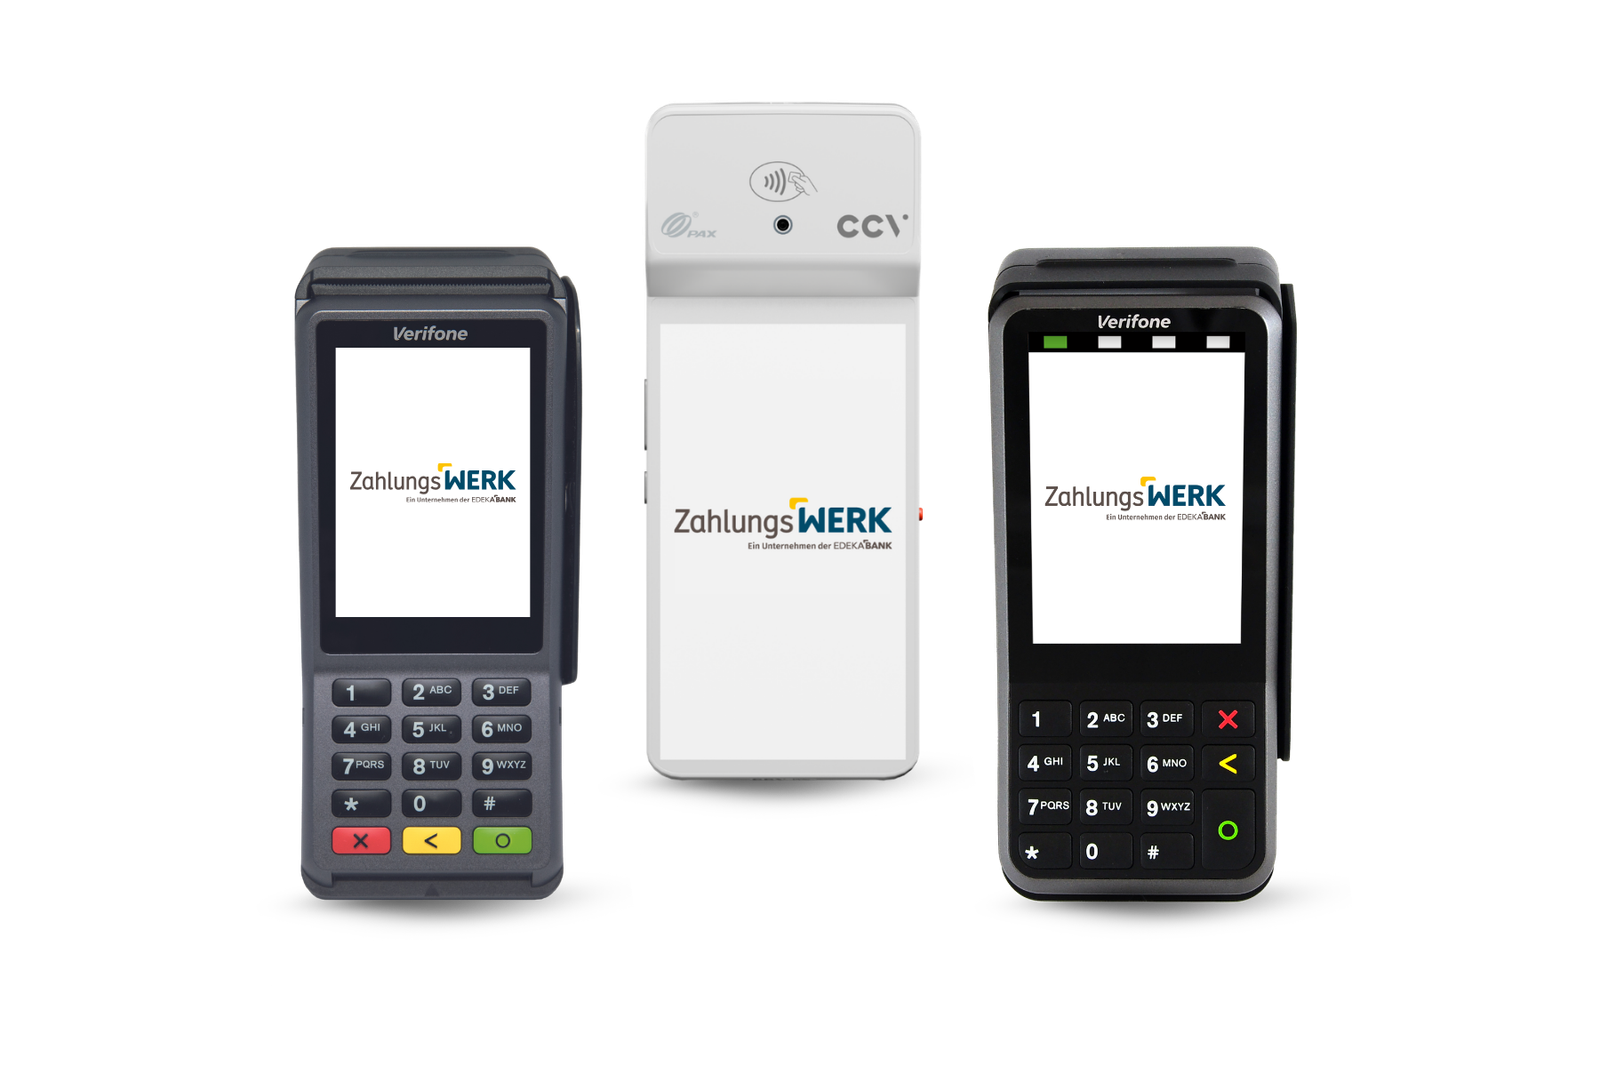
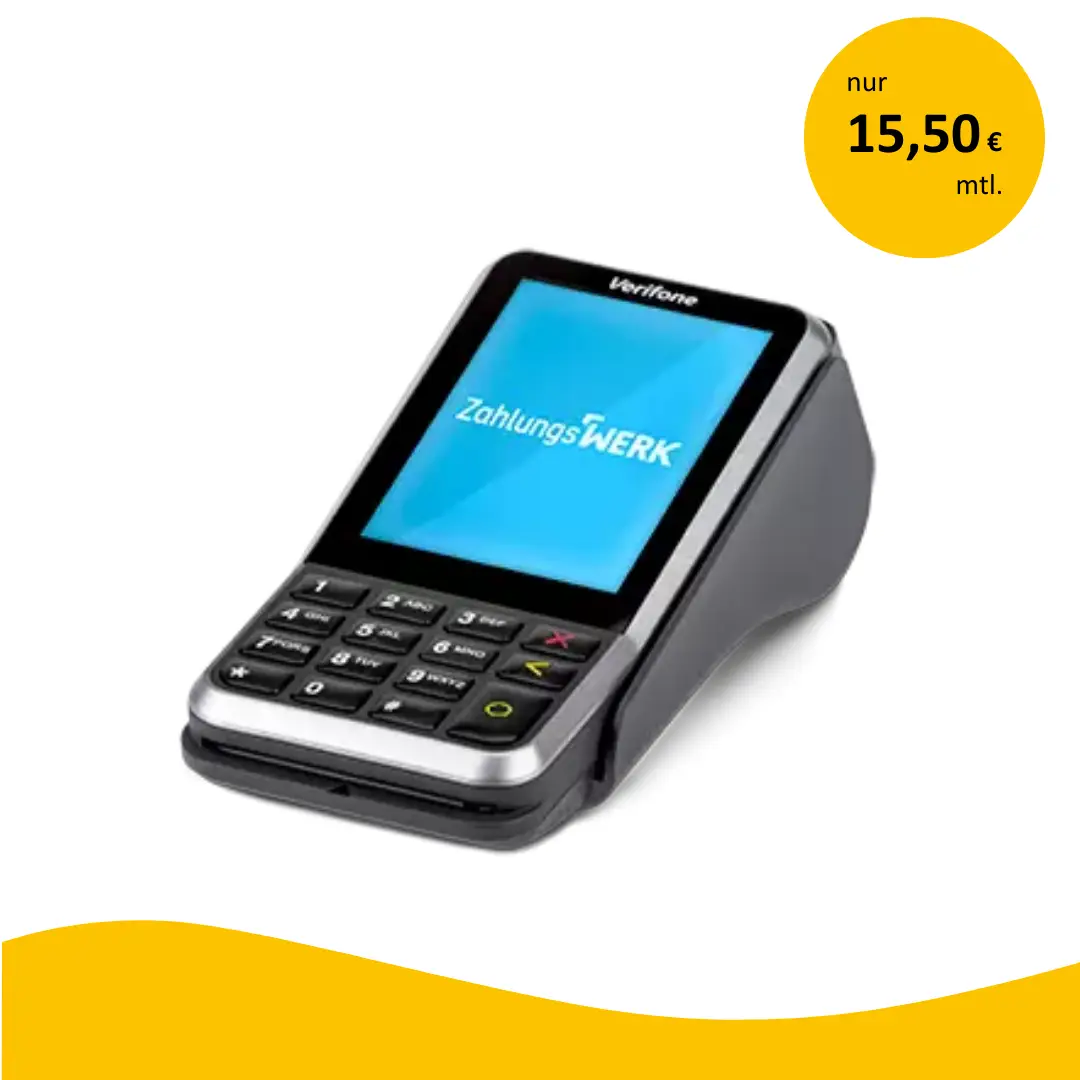
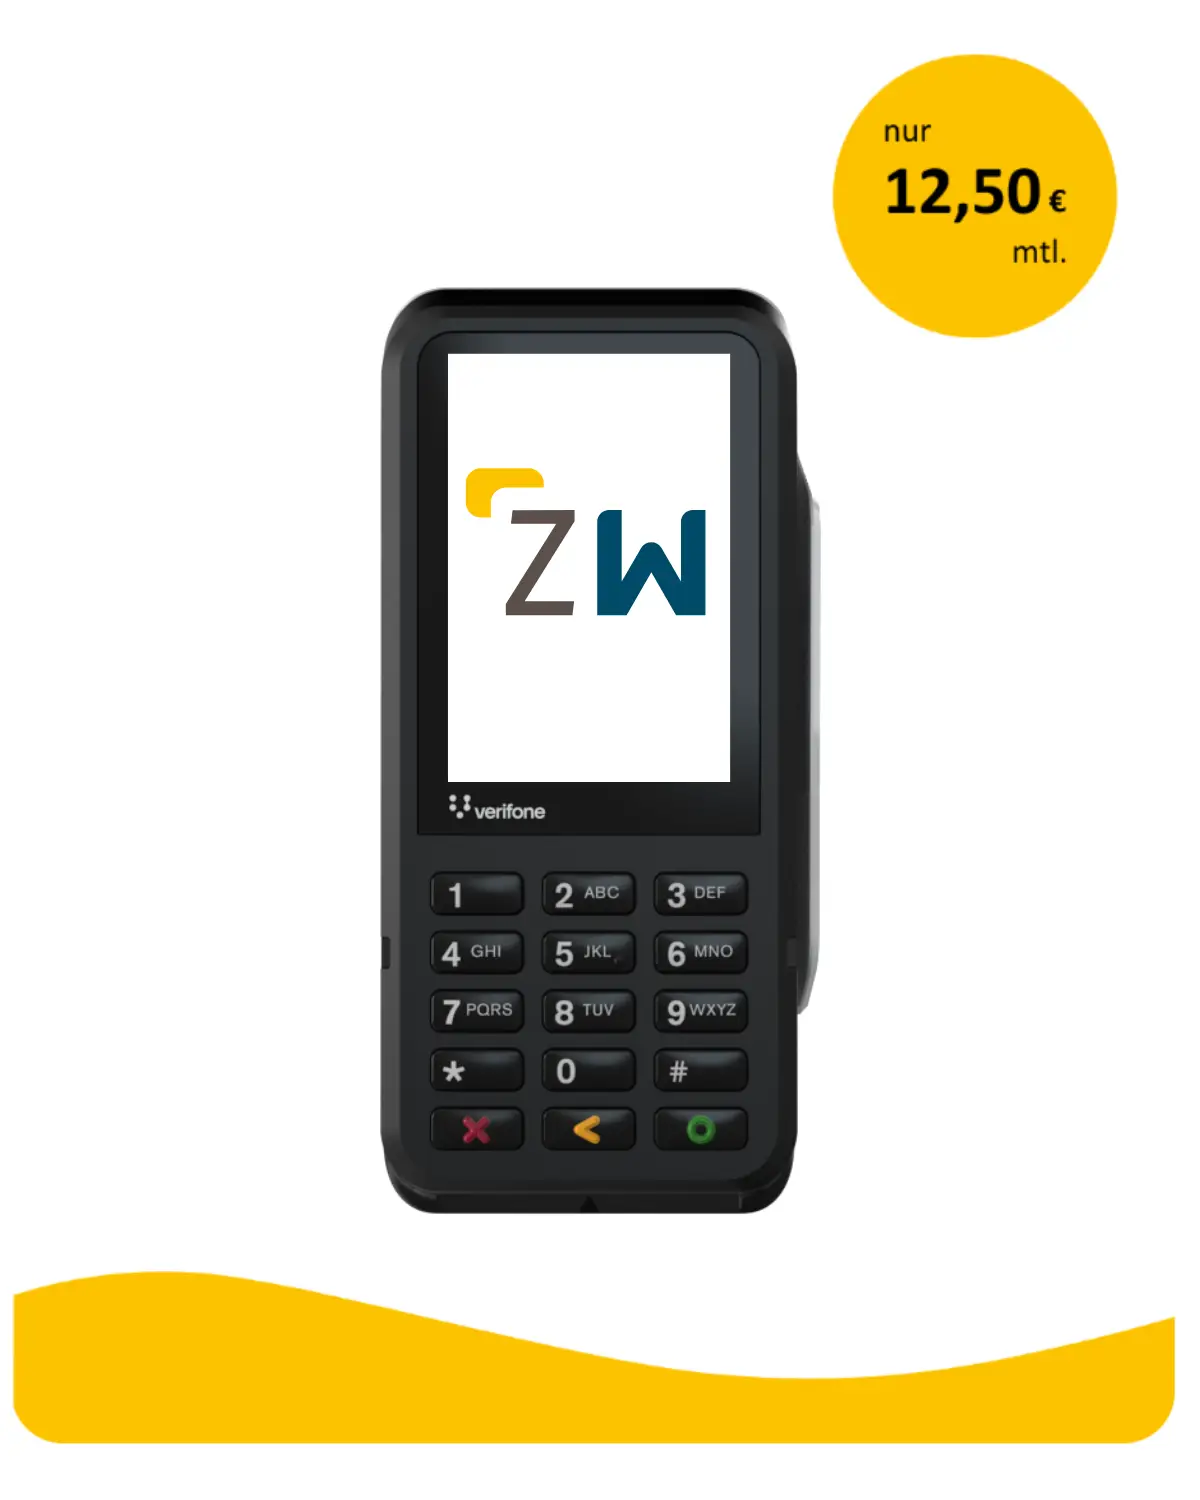
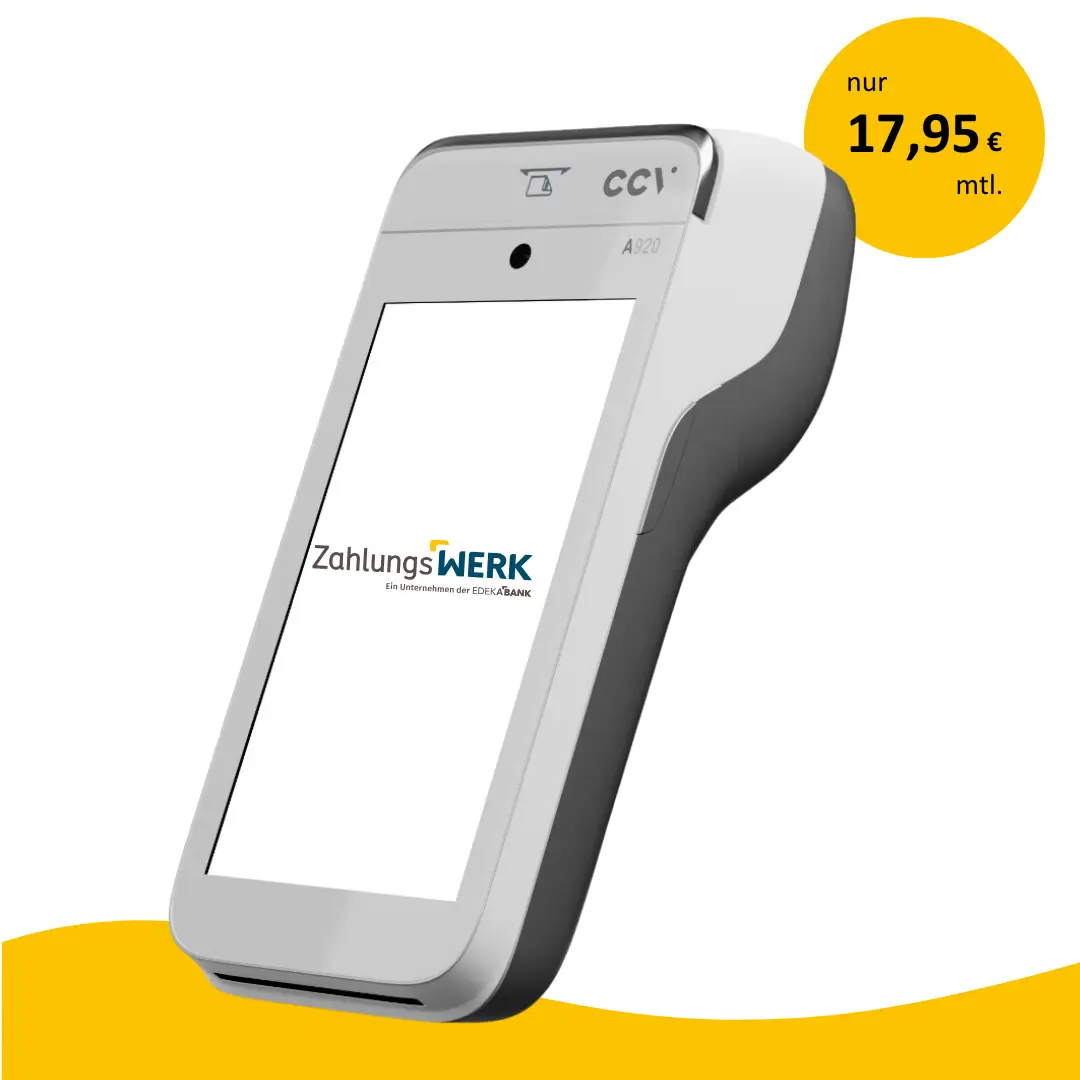
ZahlungsWERK aus Hamburg gehört zur Edekabank und berechnet einheitlich 0,69 Prozent für girocard, Visa und Mastercard ohne Transaktionsgebühr, dazu kommt eine Terminalmiete ab 12,50 Euro im Monat. ZahlungsWERK aus dem EDEKA-Verbund berechnet den Einheitssatz ohne Transaktionsgebühr und vermietet Kassenterminals für bestehende Kassen. Ein Onlineprodukt mit Preisen ist nicht veröffentlicht. ZahlungsWERK nennt den Handel ausdrücklich als Zielgruppe.
Passt, wenn Sie im stationären Handel einen einfachen Einheitssatz mit Mietterminal und festem Ansprechpartner möchten.
Ein großer Teil der Kundschaft zahlt mit der girocard.
Betrag automatisch aus der Kasse übernehmen.
Onlinebuchungen und Ladenzahlungen in einem Konto.
Robustes Terminal an Theke oder Empfang.
Schutz vor Betrug und Rückbuchungen.
Schnelle Auszahlung hält die Liquidität planbar.
Die Beispielrechnung geht von 30.000 Euro Kartenumsatz im Monat aus, bei einem typischen Bon von 45 Euro sind das rund 667 Zahlungen. Angenommen ist ein Kreditkartenanteil von 25 Prozent, der Rest läuft über girocard und Debitkarten. Gerechnet wird ausschließlich mit den veröffentlichten Gebühren laut Anbieter, Stand Oktober 2026, ohne Umsatzsteuer, ohne Terminalkauf und ohne Sonderkarten wie American Express.
Aktionspreise und Programmkonditionen gelten nur unter den jeweiligen Bedingungen. Maßgeblich ist immer das schriftliche Angebot.
| Anbieter | Gebührenmodell laut Anbieter | Geschätzte Monatskosten bei 30.000 Euro |
|---|---|---|
| Adyen | Interchange++ plus 0,11 € je Zahlung | nicht berechenbar, Angebot nötig |
| flatpay | 0,99 % für alle Karten ab 200.000 € Jahresumsatz | rund 297 Euro |
| Nexi | SmartPay Aktion, 1,19 % plus 15 € Miete | rund 372 Euro |
| POS Payment | girocard 0,2 % plus 0,09 € je Zahlung, Miete 10,50 € | rund 100 Euro, zuzüglich Kreditkartenanteil, Satz nicht veröffentlicht |
| REA Card | Smart Light, 1 % auf alle Karten, 0 € Terminalmiete | rund 300 Euro |
| Unzer | POS Go, 1,29 % ab 0 € im Monat | rund 387 Euro |
| Vert | Clover Flex in der Aktion ab Monat 13, girocard 0,35 %, Kredit 0,99 %, Miete 19,99 € | rund 173 Euro |
| ZahlungsWERK | 0,69 % für girocard, Visa und Mastercard, Miete 12,50 € | rund 220 Euro |
Stand Oktober 2026, nach Anbieterangaben und Marktpreisen. Maßgeblich ist immer das konkrete Angebot.
Geben Sie allen Anbietern dieselbe Mischung aus girocard, Debit- und Kreditkarten vor. Nur so werden Angebote vergleichbar.
Neben dem Prozentsatz je Zahlung zählen Monatsgebühr, Terminal, Laufzeit, Auszahlung und Gebühren für Firmenkarten. Rechnen Sie mit Ihrem echten Monatsumsatz.
Geben Sie Ihren Bedarf im Preisrechner an und erhalten Sie passende Angebote, kostenlos und unverbindlich.
Ob Fachgeschäft, Filialist oder Händler mit Onlineshop, im Handel ist die Kartenzahlung Teil des Kassenablaufs. Mit steigendem Umsatz wächst der Einfluss der Gebühren auf die Marge, bei 30.000 Euro Kartenumsatz im Monat macht ein Zehntelprozentpunkt bereits 30 Euro aus. Gleichzeitig steigen die Anforderungen an Kassenanbindung, Service und Auswertung über mehrere Standorte.
Im Handel zahlen viele Kundinnen mit girocard, je nach Sortiment und Lage kommen Kreditkarten und Firmenkarten dazu. Feste girocard-Konditionen wie bei POS Payment mit 0,2 Prozent plus 0,09 Euro sind bei mittleren Bons sehr günstig. Einheitssätze wie 0,69 Prozent bei ZahlungsWERK machen Kreditkarten nicht teurer als girocard. Bei hohem Volumen kann Interchange++ wie bei Adyen die tatsächlichen Kosten je Kartentyp sichtbar machen.
Einige Anbieter belohnen höheres Volumen. flatpay senkt den Satz ab 200.000 Euro Jahreskartenumsatz auf 0,99 Prozent für alle Karten. Unzer bietet ab 100.000 Euro Monatsumsatz individuelle Angebote, REA Card nennt für stationäre Terminals im Beispiel mit 30.000 Euro Monatsumsatz einen Durchschnittswert ab 0,72 Prozent inklusive Miete und Servicepaket. Fragen Sie bei steigendem Umsatz aktiv nach besseren Konditionen.
Filialisten brauchen eine zentrale Übersicht, einheitliche Terminals und schnellen Service an jedem Standort. Nexi nennt ein Händlerportal für mehrere Standorte, Adyen führt Filialen und Onlineshop auf einer Plattform. Bei Vert ist die Aktion Deutschland zahlt digital auf fünf Standorte mit je einem Terminal begrenzt. Klären Sie, ob Umsätze je Filiale getrennt ausgewertet werden können.
Mit Kassenanbindung wird der Betrag automatisch übernommen, Kartenumsatz und Kassenbericht stimmen überein. POS Payment und Vert nennen die ZVT-Schnittstelle, ZahlungsWERK Kassenterminals für bestehende Kassen, REA Card und Unzer liefern Kasse und Terminal aus einer Hand. Adyen integriert Terminals in die Kassen von Händlern und Partnern, was eigene IT-Ressourcen voraussetzt.
Wer online und stationär verkauft, profitiert von einer gemeinsamen Plattform. Retouren lassen sich dann über beide Kanäle zuordnen, Auswertungen zeigen das ganze Geschäft. Unzer bietet Onlinezahlungen mit Rechnungs- und Ratenkauf, Adyen Online- und Präsenzzahlungen über eine Integration. Bei Vert und ZahlungsWERK ist kein Onlineprodukt mit Preisen veröffentlicht.
Bei hohem Umsatz zählt eine verlässliche Auszahlung für Wareneinkauf und Lieferantenrechnungen. Vert zahlt brutto am nächsten Bankarbeitstag aus und rechnet die Gebühren monatlich ab, flatpay zahlt täglich aus, ZahlungsWERK in 1 bis 2 Werktagen, Nexi innerhalb von zwei Bankarbeitstagen. Bei Adyen lassen sich Zeitpunkt und Währung der Auszahlung steuern, was für Händler mit mehreren Ländern interessant ist.
Viele Angebote im Handel sind an lange Laufzeiten oder Aktionen gebunden. Nexi gewährt 1,19 Prozent für Abschlüsse bis 31.10.2026 bei 48 Monaten Laufzeit, Vert nennt Konditionen nur innerhalb der Aktion mit 60 Monaten. flatpay und POS Payment kommen ohne lange Bindung aus. Lassen Sie sich die Konditionen für die gesamte Laufzeit schriftlich bestätigen, auch für die Zeit nach einer Aktion.
Das hängt vom Tarif und von Ihrer Kartenmischung ab. Im Rechenbeispiel mit 30.000 Euro Kartenumsatz, einem Bon von 45 Euro und 25 Prozent Kreditkarten liegen die Anbieter mit veröffentlichten Preisen zwischen rund 173 und 387 Euro im Monat. Bei individuellen Konditionen hilft nur ein schriftliches Angebot mit Ihren Zahlen.
Interchange++ zeigt die tatsächlichen Kosten der Kartenorganisationen plus eine feste Gebühr, bei Adyen 0,11 Euro je Zahlung. Das lohnt sich vor allem bei hohem Volumen und guter Auswertung, für kleinere Händler sind Festpreise meist einfacher.
Nexi nennt ein Händlerportal für mehrere Standorte, Adyen eine Plattform für Filialen und Onlineshop. Fragen Sie bei allen Anbietern, ob Umsätze je Filiale getrennt auswertbar sind.
Bei flatpay sinkt der Satz ab 200.000 Euro Jahreskartenumsatz auf 0,99 Prozent, Unzer bietet ab 100.000 Euro Monatsumsatz individuelle Angebote. Bei Adyen werden die Konditionen ohnehin individuell vereinbart.
Bei Nexi gilt der Satz von 1,19 Prozent für Abschlüsse bis 31.10.2026, danach werden Preise individuell verhandelt. Bei Vert gelten die veröffentlichten Konditionen nur innerhalb der Aktion Deutschland zahlt digital, lassen Sie sich die Konditionen für die gesamte Laufzeit schriftlich geben.
Über die ZVT-Schnittstelle oder eine direkte Integration. POS Payment und Vert nennen ZVT, ZahlungsWERK Kassenterminals für bestehende Kassen, Adyen die Integration in Kassen von Händlern und Partnern.
Alle acht Anbieter in diesem Vergleich nennen den Handel oder den Einzelhandel ausdrücklich als Zielgruppe. Die Reihenfolge ist alphabetisch und keine Wertung.
Derzeit grundsätzlich ja, sofern Ihr Vertrag mit dem Zahlungsanbieter das zulässt und der Hinweis gut sichtbar ist. Die Pläne der Bundesregierung für eine Pflicht zur digitalen Bezahlmöglichkeit sehen allerdings vor, dass Mindestbeträge künftig nicht mehr erlaubt sein sollen.
Nein. Für girocard, Debit- und Kreditkarten von Verbraucherinnen und Verbrauchern sind Aufschläge nach Paragraf 270a BGB verboten. Kalkulieren Sie die Gebühren deshalb in Ihre Preise ein.
Kartenzahlung im Einzelhandel. Terminals mit Beleg, Kassenanbindung, girocard und Gebühren im Rechenbeispiel.
Im Supermarkt laufen viele Kassen gleichzeitig, und ein großer Teil der Einkäufe wird mit girocard bezahlt. ...
Im Getränkemarkt kommen viele Einkäufe mit Kisten, Pfandbons und mittleren Beträgen zusammen. Terminals, Gebühren und passende ...
Kartenzahlung in der Boutique. Kreditkarten, Onlineshop, Retouren und Gebühren im Rechenbeispiel.
Kartenzahlung, PayPal und Wallets im Onlineshop. Wie Payment-Gateways funktionieren, was sie kosten und wie Laden und ...
Kasse, Kartenzahlung, Warenwirtschaft und Auswertung in einem System. Was ein POS-System ausmacht, was es kostet und ...
Kartenterminals, die den Betrag direkt aus der Kasse übernehmen. Schnittstellen wie ZVT, Kosten, Anbieter und worauf ...
Wie Interchange plus plus funktioniert, was Interchange Gebühr, Scheme Fee und Acquirer-Marge sind und wann das ...
Veröffentlichte Tarife für EC-Kartenzahlung und Kreditkarten im Vergleich, Rechenbeispiele für Café und Boutique, eine Rechenvorlage mit ...
girocard und Kreditkarte unterscheiden sich bei Kosten, Verbreitung und Ablauf deutlich. Der Vergleich zeigt mit echten ...
Ablauf, Fristen, Kosten und Fallstricke beim Wechsel des Zahlungsanbieters. Mit Zeitplan, Rechenbeispiel und Notfallplan für den ...
Die Angaben zu Anbietern beruhen auf Anbieterangaben und öffentlich zugänglichen Quellen, Stand Oktober 2026. Die Reihenfolge ist alphabetisch, eine Nennung ist keine Empfehlung und bedeutet nicht, dass ein Anbieter Partner von Zahlungsanbieter Experten ist. Bilder der Terminals stammen von den jeweiligen Anbietern, Bilder zur Branche sind redaktionelle Symbolbilder. Rechtliche und steuerliche Hinweise ersetzen keine Beratung.
Preisrechner
Anbietervergleich