
Startseite » Zahlungsanbieter Vergleich » Wissen zur Kartenzahlung » Disagio bei Kartenzahlung, Bedeutung, Bestandteile und Berechnung
Das Disagio ist der Abschlag, den Ihr Zahlungsdienstleister von jeder Kartenzahlung einbehält, bevor er Ihnen den Rest auszahlt. Zahlt eine Kundin 100 Euro und beträgt das Disagio 1,2 Prozent, landen 98,80 Euro auf Ihrem Konto. Im Disagio stecken das Interbankenentgelt für die Bank der Kundin, die Entgelte des Kartensystems und die Marge des Anbieters. Dieser Ratgeber erklärt die Bedeutung, zeigt die Berechnung mit Fixbetrag und Mindestentgelt an Beispielen und nennt veröffentlichte Sätze, Stand Oktober 2026.
Das Wort stammt aus dem Italienischen und bedeutet Abschlag, das Gegenstück ist das Agio, also ein Aufgeld. Im Kartengeschäft ist das Disagio der Teil des Zahlungsbetrags, den der Zahlungsdienstleister für die Abwicklung behält. Fachlich spricht man auch vom Händlerentgelt, so heißt es auch in der EU-Verordnung 2015/751, auf Englisch Merchant Service Charge. Anbieter verwenden oft eigene Begriffe wie Transaktionsgebühr, Servicegebühr oder Gebühr je Zahlung. Gemeint ist fast immer dasselbe.
Wichtig ist die Abgrenzung zu festen Kosten. Das Disagio wächst mit dem Umsatz, Terminalmiete, Monatsgebühr oder Servicepauschale fallen dagegen unabhängig davon an. Einen Überblick über alle Kostenarten gibt der Ratgeber Gebühren der Kartenzahlung.
Der Begriff begegnet Ihnen auch außerhalb der Kartenzahlung. Bei Darlehen bezeichnet das Disagio, auch Damnum genannt, einen Abschlag vom Auszahlungsbetrag eines Kredits. Sie leihen zum Beispiel 100.000 Euro, erhalten aber nur 97.000 Euro ausgezahlt und zahlen dafür einen niedrigeren Nominalzins. Mit Kartenzahlung hat das nichts zu tun, die steuerliche Behandlung ist ebenfalls eine andere.
Gemeinsam ist beiden Bedeutungen nur das Prinzip, dass vom Betrag etwas abgezogen wird. Wenn in Ihrem Akzeptanzvertrag oder auf Ihrer Monatsabrechnung vom Disagio die Rede ist, geht es immer um das Händlerentgelt für Kartenzahlungen. Wie diese Abrechnung im Ablauf zustande kommt, erklärt der Beitrag zur Auszahlung von Kartenumsätzen.
Jede Kartenzahlung durchläuft das Vier-Parteien-System aus Karteninhaber, Händler, Acquirer und kartenausgebender Bank, dazwischen steht das Kartensystem. Jede Partei erhält ihren Anteil, und alle Anteile zusammen ergeben das Disagio. Die Rollen erklärt der Beitrag Acquirer und Issuer.
Geht an die Bank der Kundin. Für Verbraucherkarten höchstens 0,2 Prozent bei Debit und 0,3 Prozent bei Kredit.
Entgelte von Visa, Mastercard oder girocard für Netz und Regeln. Nicht gesetzlich gedeckelt.
Deckt Abwicklung, Technik, Risiko, Service und Gewinn. Der verhandelbare Teil.
Die Deckelung nach EU-Verordnung 2015/751 gilt seit Dezember 2015 und nur für Verbraucherkarten. Firmenkarten, Bargeldabhebungen und Drei-Parteien-Systeme wie American Express sind ausgenommen. Die Verordnung verbietet zudem Umgehungen, etwa indem Kartensysteme Banken auf anderem Weg vergüten. Bei der girocard verhandeln Händler oder ihre Netzbetreiber das Entgelt mit den Banken, laut girocard ist es ebenfalls auf 0,2 Prozent gedeckelt, der Netzbetreiber berechnet seine Leistung zusätzlich.
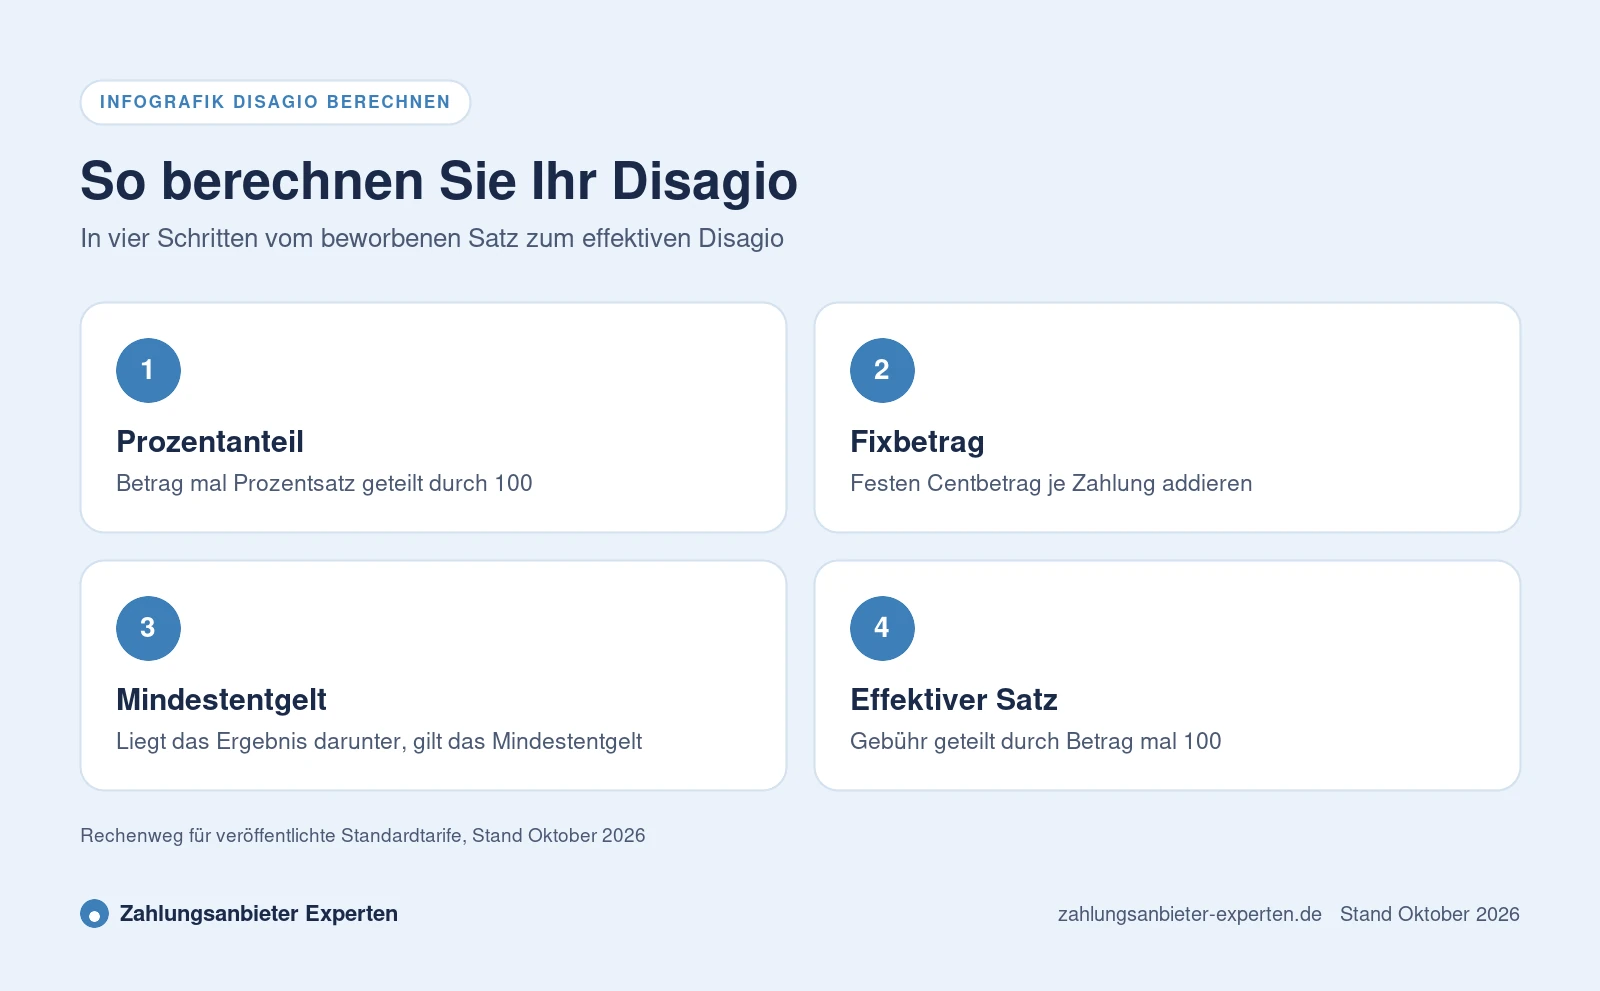
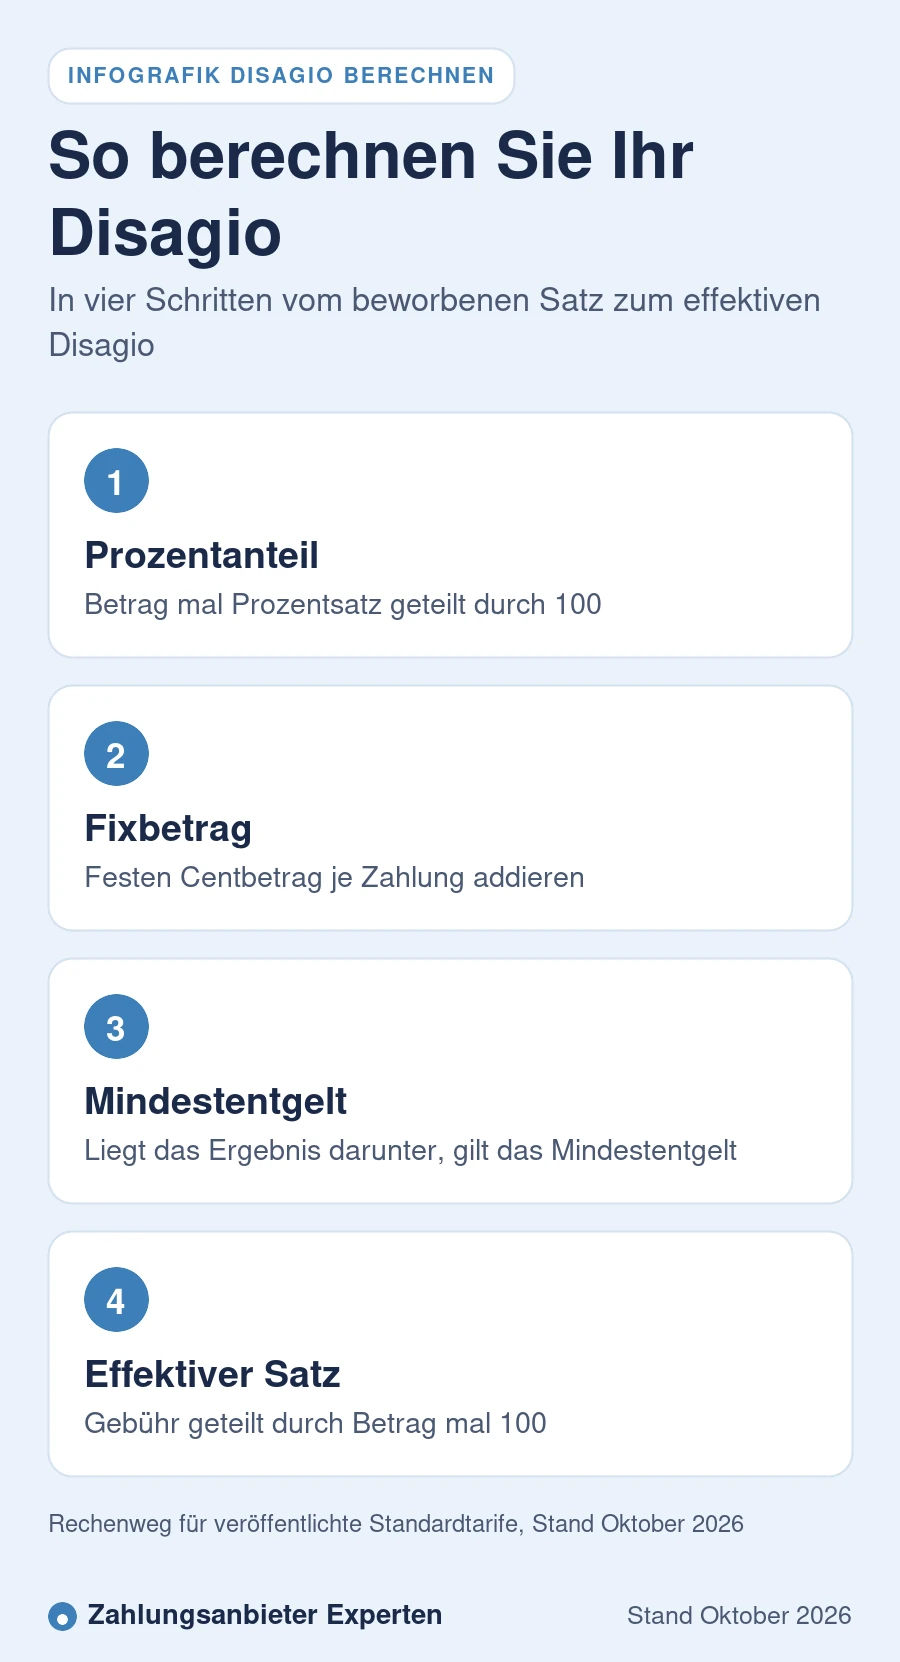
Um das Disagio zu berechnen, multiplizieren Sie den Zahlungsbetrag mit dem Prozentsatz und teilen durch 100. Gibt es einen Fixbetrag je Zahlung, addieren Sie ihn. Gibt es ein Mindestentgelt, vergleichen Sie das Ergebnis damit und nehmen den höheren Wert. Das Ergebnis geteilt durch den Zahlungsbetrag mal 100 ist Ihr effektives Disagio.
Eine Zahlung über 45 Euro bei 1,39 Prozent ergibt 45 mal 1,39 geteilt durch 100, also 0,63 Euro. Das effektive Disagio entspricht hier dem beworbenen Satz.
Bei 1,4 Prozent plus 0,10 Euro, wie Stripe ihn für Präsenzzahlungen veröffentlicht, kostet eine Zahlung über 12 Euro 0,17 Euro plus 0,10 Euro, zusammen 0,27 Euro. Das effektive Disagio liegt bei 2,23 Prozent, deutlich über den beworbenen 1,4 Prozent.
PAYONE berechnet für girocard und Debitkarten 0,89 Prozent, mindestens 0,15 Euro. Bei 10 Euro wären es rechnerisch 0,09 Euro, es gilt aber das Mindestentgelt von 0,15 Euro. Das effektive Disagio beträgt 1,5 Prozent. Ab einem Bon von etwa 16,85 Euro greift der Prozentsatz.
| Bon | 1,39 % ohne Fixbetrag | 1,4 % plus 0,10 € | 0,89 %, mindestens 0,15 € |
|---|---|---|---|
| 5 € | 0,07 €, effektiv 1,39 % | 0,17 €, effektiv 3,40 % | 0,15 €, effektiv 3,00 % |
| 12 € | 0,17 €, effektiv 1,39 % | 0,27 €, effektiv 2,23 % | 0,15 €, effektiv 1,25 % |
| 45 € | 0,63 €, effektiv 1,39 % | 0,73 €, effektiv 1,62 % | 0,40 €, effektiv 0,89 % |
| 120 € | 1,67 €, effektiv 1,39 % | 1,78 €, effektiv 1,48 % | 1,07 €, effektiv 0,89 % |
Werte gerundet, Debitkarten, veröffentlichte Standardsätze Stand Oktober 2026. Mit Ihrem echten Umsatz und Bon rechnen Sie im Preisrechner.
Die folgenden Sätze stammen von den Preisseiten der Anbieter und gelten für Zahlungen vor Ort ohne individuelle Rabatte, Stand Oktober 2026. Ob sie netto oder brutto gelten, ist nicht bei allen Anbietern veröffentlicht.
| Anbieter | girocard und Debit | Kreditkarten | Teurere Karten |
|---|---|---|---|
| Mollie | 1,50 % | 1,50 % | Geschäftskarten 2,90 %, Amex 2,10 % |
| myPOS | 1,29 % | 1,29 % für EWR-Verbraucherkarten | Alle anderen Karten 2,69 % |
| PAYONE | 0,89 %, mindestens 0,15 € | 1,9 % | nicht gesondert veröffentlicht |
| SumUp | 1,39 %, mit Abo 0,79 % | 1,39 %, mit Abo 0,79 % | Firmen- und Nicht-EWR-Karten 1,39 % |
| Viva.com | 0,85 %, mindestens 0,03 € | 1,69 % | Geschäftskarten 1,15 %, Amex 2,75 % |
| ZahlungsWERK | 0,69 % | 0,69 % für Visa und Mastercard | Sonderkarten abweichend |
Weitere Anbieter mit allen Tarifdetails finden Sie in der Übersicht der Zahlungsanbieter. Wie die Zahlen bei typischen Umsätzen wirken, zeigt der Beitrag Kartenzahlung ohne Gebühren mit Rechenbeispielen für Café und Boutique.
Das Disagio hängt stark davon ab, welche Karte Ihre Kundschaft nutzt. Die girocard ist für Händler meist die günstigste Karte, Kreditkarten kosten wegen des höheren Interbankenentgelts und höherer Systementgelte mehr. Firmenkarten sind nicht gedeckelt. Bei Karten von außerhalb des EWR greift die Verordnung ebenfalls nicht, Visa und Mastercard haben sich gegenüber der EU-Kommission aber verpflichtet, die Interbankenentgelte für solche Verbraucherkarten vor Ort auf 0,2 und 0,3 Prozent zu begrenzen, zuletzt verlängert bis November 2029. Viele Anbieter berechnen trotzdem Aufschläge, weil grenzüberschreitende Systementgelte höher sind.
Ob Sie diese Unterschiede spüren, hängt vom Tarifmodell ab. Bei einem Einheitssatz zahlen Sie für jede Karte gleich viel, bei einem Tarif nach Kartentyp profitieren Sie von günstigen Debitzahlungen. Details stehen in den Beiträgen zu EC Karte Gebühren und Kreditkartengebühren für Händler.
Anbieter rechnen das Disagio in drei Modellen ab. Beim Einheitssatz, im Fachjargon Blended Pricing, gilt ein Satz für alle Karten. Beim Kartentyp-Tarif gibt es getrennte Sätze für Debit, Kredit und Sonderkarten. Bei Interchange plus plus zahlen Sie die tatsächlichen Interbanken- und Systementgelte und darauf eine feste Marge.
| Modell | So wird abgerechnet | Passt zu |
|---|---|---|
| Einheitssatz | Ein Prozentsatz für alle Karten | Kleine Betriebe mit wenig Umsatz |
| Kartentyp-Tarif | Eigene Sätze für Debit, Kredit und Sonderkarten | Betriebe mit hohem girocard- und Debitanteil |
| Interchange plus plus | Tatsächliche Entgelte plus feste Marge | Höhere Umsätze und eigene Auswertung |
Nach Artikel 9 der EU-Verordnung 2015/751 müssen Acquirer die Händlerentgelte grundsätzlich nach Kartenkategorien getrennt ausweisen, ein Einheitssatz ist nur zulässig, wenn der Händler ihn ausdrücklich wünscht. In der Praxis unterschreiben Sie das meist mit dem Vertrag.
Im Preisrechner sehen Sie, wie sich unterschiedliche Sätze bei Ihrem Umsatz und Bon auswirken.
Die meisten Anbieter ziehen das Disagio direkt von der Auszahlung ab. Andere zahlen den Bruttoumsatz aus und stellen das Disagio monatlich in Rechnung, so beschreibt es etwa Vert. Für die Buchhaltung sollten Sie in beiden Fällen den vollen Umsatz als Erlös erfassen und das Disagio getrennt als Kosten des Geldverkehrs buchen. Wer nur den Nettobetrag bucht, weist zu wenig Umsatz aus.
Ob und wie Umsatzsteuer auf Kartengebühren anfällt, hängt von der Leistung ab und ist nicht bei jedem Anbieter gleich ausgewiesen. Klären Sie das mit Ihrer Steuerberatung. Hintergründe liefern die Beiträge Kartenzahlung Gebühren und Umsatzsteuer und Kartenzahlung in der Buchhaltung.
Gleichen Sie die Monatsabrechnung mit Ihren Kassendaten ab.
Interbanken- und Systementgelte können Sie nicht verhandeln, die Marge und das Tarifmodell schon. Der wichtigste Hebel ist ein Tarif, der zu Ihrem Kartenmix und Ihrer Bonhöhe passt.
Wenn der aktuelle Anbieter nicht nachgibt, ist ein Wechsel oft der schnellste Weg zu einem niedrigeren Disagio. Wie das ohne Ausfall gelingt, beschreibt der Ratgeber Zahlungsanbieter wechseln.
Das Disagio ist der Abschlag, den der Zahlungsdienstleister von jeder Kartenzahlung einbehält. Es wird meist in Prozent angegeben, teils mit Fixbetrag je Zahlung, und enthält Interbankenentgelt, Systementgelt und Anbietermarge.
Multiplizieren Sie den Betrag mit dem Prozentsatz und teilen Sie durch 100, dann addieren Sie einen eventuellen Fixbetrag. Liegt das Ergebnis unter dem Mindestentgelt, gilt das Mindestentgelt.
Veröffentlichte Standardsätze liegen Stand Oktober 2026 meist zwischen 0,69 und 1,9 Prozent. Geschäftskarten, American Express und Karten von außerhalb des EWR kosten bei vielen Anbietern mehr, teils bis 2,90 Prozent.
Im Alltag meist ja. Manche Anbieter meinen mit Transaktionsgebühr aber nur einen festen Centbetrag je Zahlung, der zusätzlich zum prozentualen Disagio anfällt. Prüfen Sie deshalb die Preisliste.
Die Marge des Anbieters ist verhandelbar, vor allem bei höheren Umsätzen. Die gedeckelten Interbankenentgelte und die Systementgelte der Kartensysteme sind es nicht.
Das Interbankenentgelt ist bei Verbraucher-Kreditkarten auf 0,3 Prozent gedeckelt statt 0,2 Prozent bei Debit, außerdem fallen meist höhere Systementgelte an. Firmenkreditkarten sind gar nicht gedeckelt.
Bei den meisten Anbietern ja, die Auszahlung erfolgt netto. Buchen Sie trotzdem den vollen Umsatz und das Disagio getrennt als Kosten, im Zweifel mit Ihrer Steuerberatung.
Beim Kredit ist das Disagio ein Abschlag vom Auszahlungsbetrag eines Darlehens im Tausch gegen einen niedrigeren Zins. Mit dem Händlerentgelt bei Kartenzahlung hat es nur den Namen gemeinsam.

Geben Sie Ihren Bedarf an und erhalten Sie kostenlos Angebote passender Anbieter.
Alle Kostenbestandteile im Überblick
Das transparente Preismodell erklärt
Was Visa und Mastercard Händler kosten
Disagio mit Ihrem Umsatz berechnen
Preisrechner
Anbietervergleich