
Startseite » Zahlungsanbieter Vergleich » Wissen zur Kartenzahlung » girocard oder Kreditkarte, Kosten, Akzeptanz und Ablauf für Händler im Vergleich
girocard oder Kreditkarte, diese Frage stellt sich fast jedem Betrieb, der Kartenzahlung einführt oder seinen Tarif prüft. Die kurze Antwort lautet, die girocard deckt den Großteil der deutschen Kundschaft ab und ist bei Tarifen mit getrennten Sätzen meist deutlich günstiger, die Kreditkarte brauchen Sie für Gäste aus dem Ausland, Geschäftsreisende und den Onlinehandel. Laut Deutscher Bundesbank besitzen 90 Prozent der Befragten eine girocard, aber nur rund die Hälfte eine Kreditkarte. Dieser Vergleich zeigt die Unterschiede bei Kosten, Akzeptanz und Ablauf, rechnet zwei typische Betriebe durch und gibt eine klare Empfehlung je Branche.
Beide Karten landen am selben Terminal, technisch und kaufmännisch funktionieren sie aber verschieden. Die girocard ist das Debitkartensystem der deutschen Banken und Sparkassen, der Betrag wird zeitnah vom Girokonto abgebucht. Die Kreditkarte von Visa, Mastercard oder American Express sammelt die Umsätze dagegen meist auf einem Kartenkonto und rechnet sie monatlich ab. Für Sie als Händler zählen vor allem vier Punkte, Kosten, Verbreitung, Kundschaft und Anbieterauswahl. Grundlagen zur girocard am Terminal erklärt unser Säulenartikel zur EC-Kartenzahlung im Betrieb.
| Merkmal | girocard | Kreditkarte |
|---|---|---|
| Kartenart | Debitkarte, Belastung direkt vom Girokonto | Kreditkarte, Abrechnung meist monatlich |
| Verbreitung laut Bundesbank | 90 Prozent der Befragten | rund 50 Prozent der Befragten |
| Gäste aus dem Ausland | haben in der Regel keine girocard | weit verbreitet |
| Interbankenentgelt | eigenes nationales Entgeltsystem | bei EWR-Verbraucherkarten höchstens 0,3 Prozent |
| Kosten bei getrennten Tarifen | meist am günstigsten | meist deutlich teurer |
| Abwicklung durch Anbieter | nicht bei jedem Anbieter | bei praktisch jedem Anbieter |
| Onlinehandel | kaum nutzbar | Standard im Checkout |
| Aufschlag erlaubt | nein, Paragraf 270a BGB | nein bei Verbraucherkarten, Firmenkarten ausgenommen |
Quellen sind die Studie Zahlungsverhalten in Deutschland 2025 der Deutschen Bundesbank und die EU-Verordnung 2015/751 über Interbankenentgelte. Die Tabelle zeigt bereits, dass es selten um ein Entweder-oder geht. Entscheidend ist, welchen Anteil jede Kartenart an Ihrem Umsatz hat und wie Ihr Tarif die Karten unterscheidet.
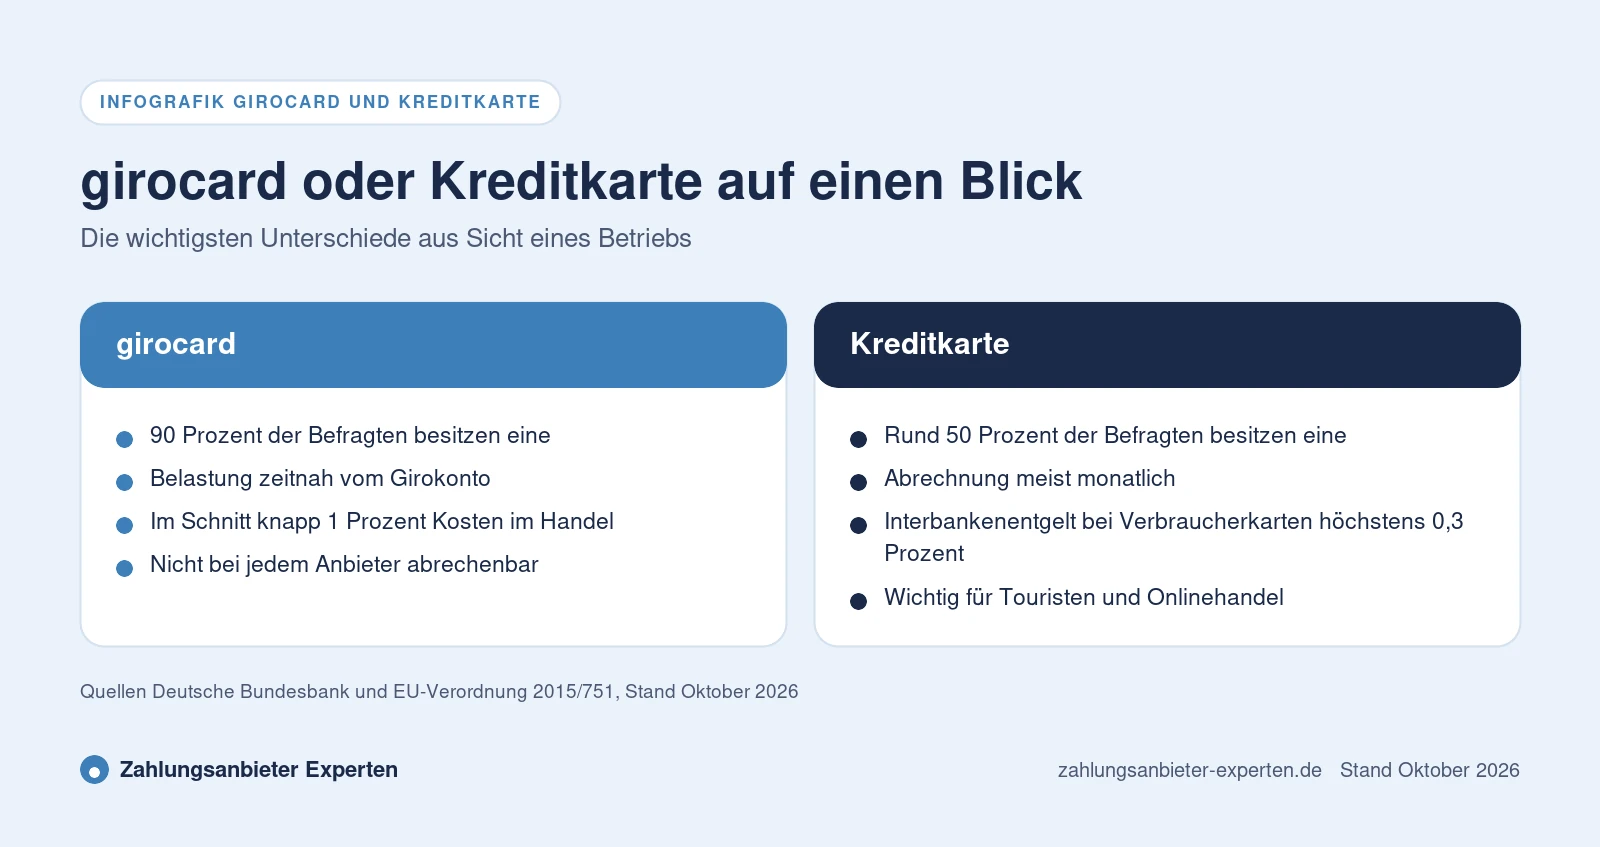
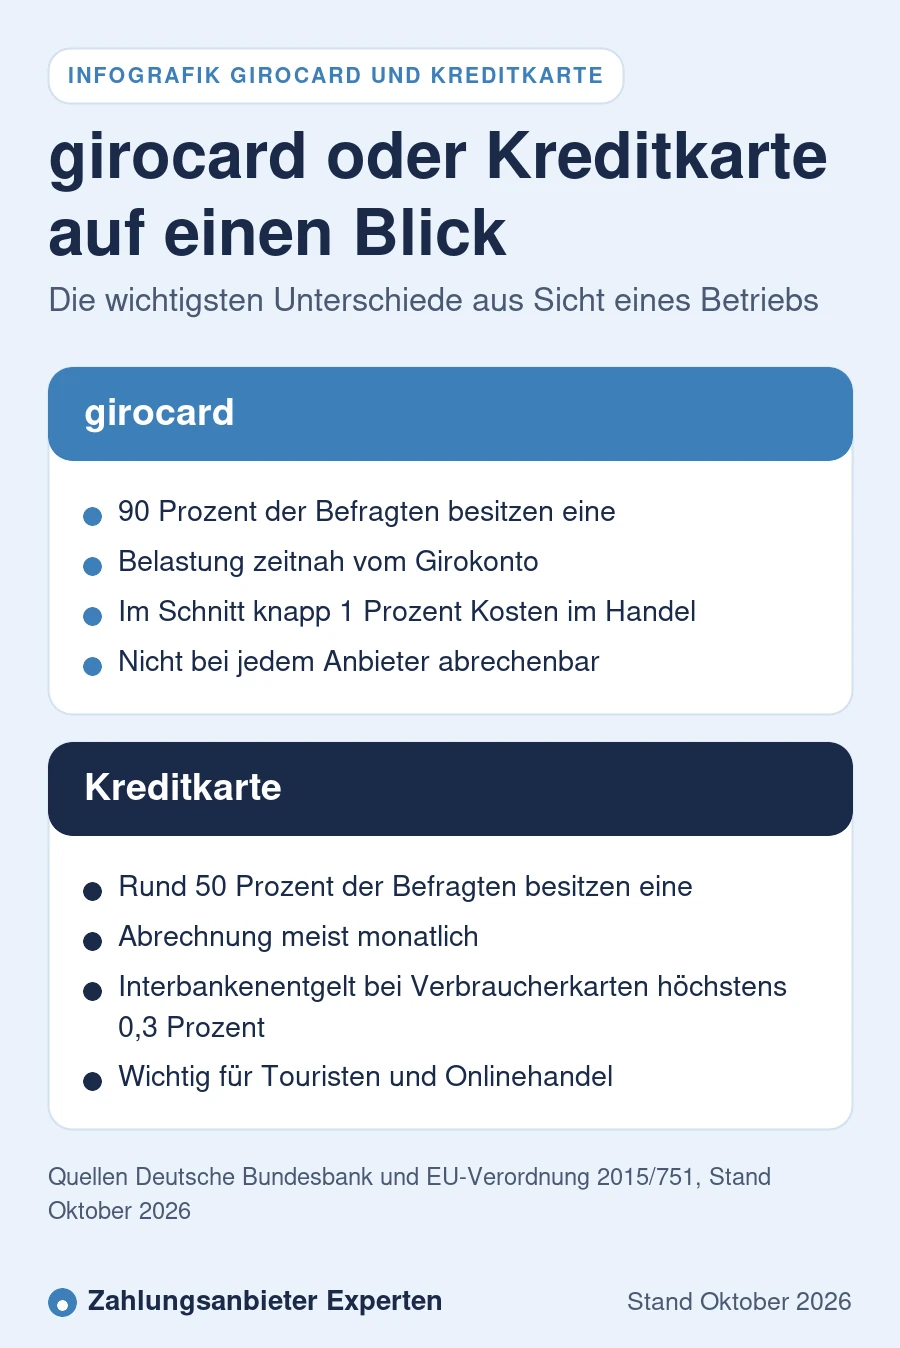
Ob Debit oder Kredit, für Ihre Gebühren entscheidet die Kategorie der Karte. Die EU-Verordnung 2015/751 deckelt das Interbankenentgelt, das die Bank des Händlers an die kartenausgebende Bank zahlt, bei Verbraucher-Debitkarten auf 0,2 Prozent und bei Verbraucher-Kreditkarten auf 0,3 Prozent des Betrags. Dazu kommen Entgelte der Kartensysteme und die Marge Ihres Anbieters. Firmenkarten und Karten aus Drittstaaten fallen nicht unter den Deckel und sind deshalb oft deutlich teurer, mehr dazu im Beitrag zu kommerziellen Karten und Firmenkarten.
Die girocard hat ein eigenes Entgeltsystem. Laut Deutscher Bundesbank ist sie das günstigste unbare Zahlungsmittel für den Einzelhandel und kostet im Schnitt knapp 1 Prozent des Umsatzes, Kreditkarten verursachen nach derselben Untersuchung die höchsten Kosten. Wie stark sich das auf Ihre Abrechnung auswirkt, hängt allein vom Tarifmodell ab.
Komplettanbieter wie SumUp oder Zettle berechnen für alle Karten denselben Satz. Dann ist die Frage girocard oder Kreditkarte für Ihre Kosten egal. Bei Tarifen mit getrennten Sätzen liegt die girocard dagegen oft weit unter der Kreditkarte. Die Tabelle zeigt veröffentlichte Standardsätze, Stand Oktober 2026, alphabetisch sortiert, ohne Umsatzsteuer, soweit der Anbieter das so angibt.
| Anbieter | girocard | Kreditkarte | Hinweis |
|---|---|---|---|
| CCV | 0,06 € je Zahlung | 1,25 % | Firmenkarten 1,6 %, Miete ab 13,21 € |
| Elavon | 0,214 % plus 0,03 € | 0,99 % plus 0,01 € | ab dem 13. Monat im Programm, 36 Monate |
| myPOS | 1,29 % im Basistarif | EWR-Verbraucherkarten 1,29 %, andere 2,69 % | girocard je nach Terminal |
| PAYONE | 0,89 %, mindestens 0,15 € | 1,9 % | Laufzeit 24 Monate |
| SumUp | 1,39 % | 1,39 % | ohne Abo, keine Bindung |
| Viva.com | 0,85 %, mindestens 0,03 € | 1,69 % | Monatsgebühr 0 € bis 19,99 € |
| ZahlungsWERK | 0,69 % | 0,69 % für Visa und Mastercard | Miete ab 12,50 €, 36 Monate |
Hinzu kommen je nach Anbieter Terminalmiete, Monatsgebühr oder Gerätekauf. Bei Elavon ist laut Anbieter nicht eindeutig angegeben, ob die Preise netto oder brutto gelten. Alle Bestandteile der Gebühren schlüsselt der Ratgeber zu den Gebühren der Kartenzahlung auf, Details zur girocard stehen im Beitrag girocard Gebühren für Händler.
Prozentsätze allein sagen wenig. Erst mit Ihrem Kartenmix wird sichtbar, ob die Kreditkarte Ihre Kosten treibt. Die Beispiele nutzen die veröffentlichten Sätze aus der Tabelle, Stand Oktober 2026, ohne Miete und Gerät.
Das sind rund 500 Zahlungen im Monat. Angenommen, 85 Prozent des Umsatzes laufen über girocard und Debitkarten, 15 Prozent über Kreditkarten. Mit einem Einheitssatz von 1,39 Prozent zahlt das Café 83,40 Euro. Bei Viva.com kosten 5.100 Euro Debitumsatz zu 0,85 Prozent 43,35 Euro und 900 Euro Kreditumsatz zu 1,69 Prozent 15,21 Euro, zusammen 58,56 Euro. Bei CCV fallen für rund 425 Debitzahlungen je 6 Cent 25,50 Euro an, dazu 11,25 Euro für die Kreditkarten, zusammen 36,75 Euro plus Terminalmiete. Bei PAYONE greift dagegen das Mindestentgelt, denn 0,89 Prozent von 12 Euro liegen unter 15 Cent.
Das ergibt rund 556 Zahlungen. Die Boutique liegt in einer Innenstadt mit vielen Touristen, 40 Prozent des Umsatzes kommen per Kreditkarte. Mit 1,39 Prozent Einheitssatz zahlt sie 347,50 Euro. Bei Viva.com sind es 127,50 Euro für 15.000 Euro Debit und 169 Euro für 10.000 Euro Kredit, zusammen 296,50 Euro. Bei CCV kosten rund 333 Debitzahlungen etwa 20 Euro und der Kreditumsatz 125 Euro, zusammen rund 145 Euro plus Miete. Je höher der Kreditkartenanteil, desto stärker lohnt der genaue Blick auf den Kreditkartensatz.
Wer viele girocard-Zahlungen hat, profitiert von getrennten Sätzen, wer viele Kreditkarten sieht, vom niedrigen Kreditkartensatz.
Geben Sie Umsatz, Bonhöhe und den Anteil der Kreditkarten ein und sehen Sie sofort, welcher Tarif zu Ihrem Betrieb passt.
Die girocard ist im Alltag der Deutschen fest verankert. Laut Deutscher Bundesbank besitzen 98 Prozent der Befragten mindestens eine Debitkarte, 90 Prozent eine girocard. Nach Angaben von girocard wurde die Karte 2025 rund 8,3 Milliarden Mal eingesetzt, im Dezember 2025 liefen 88,5 Prozent dieser Zahlungen kontaktlos. Das EHI Retail Institute misst für den stationären Einzelhandel 2025 einen girocard-Anteil von 40,5 Prozent am Umsatz, internationale Debitkarten kamen auf 9,4 Prozent und Kreditkarten auf 8,2 Prozent.
Die Kreditkarte spielt ihre Stärke bei bestimmten Gruppen aus. Gäste aus dem Ausland haben fast nie eine girocard, Geschäftsreisende zahlen oft mit der Firmenkarte, und manche Kundinnen setzen bewusst auf Kreditkarte wegen Bonusprogrammen oder Versicherungsleistungen. Wer in einer Tourismusregion arbeitet, findet weitere Hinweise im Ratgeber Kartenzahlung für Touristen.
Zahlt überwiegend mit girocard oder dem Smartphone, oft kontaktlos und mit kleinen Beträgen.
Nutzen Kreditkarten und internationale Debitkarten von Visa und Mastercard.
Mehr erfahren
Zahlen häufig mit Firmenkreditkarte, die nicht unter den EU-Deckel fällt.
Mehr erfahren
Erwarten Kreditkarte im Checkout, die girocard spielt dort kaum eine Rolle.
Mehr erfahren
Viele Banken geben die girocard heute zusammen mit Visa Debit oder Debit Mastercard auf einer Karte aus, man spricht von Co-Badging. Der Grund ist das Ende von Maestro, das seit Juli 2023 nicht mehr neu ausgegeben wird. Für Sie bedeutet das, dieselbe Plastikkarte kann je nach Einstellung über girocard oder über das internationale Debitsystem laufen. Kreditkarte ist sie damit aber nicht, beide Wege bleiben Debit.
Die EU-Verordnung 2015/751 erlaubt Händlern, am Terminal eine bevorzugte Marke voreinstellen zu lassen. Die Kundin darf sich aber für eine andere akzeptierte Marke entscheiden. Da die Sätze für girocard und internationale Debitkarten bei manchen Anbietern verschieden sind, lohnt die Frage, wie Ihr Terminal priorisiert. Mehr zu Visa Debit und Debit Mastercard lesen Sie im Beitrag Debitkarten für Händler.
Für Kundin und Personal sieht der Bezahlvorgang fast gleich aus. Karte oder Smartphone wird vorgehalten, das Terminal liest den Chip oder die NFC-Antenne und fragt online bei der Bank an. Kontaktlos ohne PIN geht in der Regel bis 50 Euro je Zahlung. Nach mehreren kontaktlosen Zahlungen in Folge oder ab einer Summe von 150 Euro verlangt die Bank die PIN, so schreibt es die starke Kundenauthentifizierung nach PSD2 vor. Beide Kartenarten funktionieren auch über Apple Pay und Google Pay, die girocard bei vielen Sparkassen und Banken als digitale girocard.
Unterschiede zeigen sich bei Sonderfällen. Eine Vorautorisierung, wie Hotels oder Vermieter sie nutzen, ist vor allem mit Kreditkarte üblich, der Beitrag zur Vorautorisierung bei Kartenzahlung erklärt das Vorgehen. Rückbuchungen mit Begründung des Karteninhabers, sogenannte Chargebacks, sind bei Kreditkarten fester Bestandteil der Kartenregeln. Bei Zahlungen aus der Ferne, etwa per Telefon oder Zahlungslink, kommt ebenfalls fast nur die Kreditkarte oder eine internationale Debitkarte infrage, denn dafür braucht es Kartennummer und Prüfnummer CVC.
Für die meisten Betriebe lautet die Empfehlung, beide Kartenarten annehmen und den Tarif nach dem eigenen Mix wählen. Die Tabelle zeigt typische Schwerpunkte.
| Betriebstyp | Typischer Kartenmix | Empfehlung |
|---|---|---|
| Supermarkt und Bäckerei | sehr hoher girocard-Anteil, kleine Bons | girocard günstig abrechnen, Tarif ohne hohes Mindestentgelt |
| Einzelhandel in Wohnlage | überwiegend girocard, wenig Kreditkarte | getrennte Sätze oder günstiger Einheitstarif |
| Hotel und Ferienbetrieb | hoher Kreditkartenanteil, Vorautorisierung | niedriger Kreditkartensatz, Vorautorisierung im Tarif |
| Gastronomie in der Innenstadt | gemischt, viele Touristen | beide Karten, Trinkgeldfunktion, kein Fixbetrag |
| Handwerk und Dienstleistung | höhere Beträge, auch Firmenkarten | girocard plus Kreditkarte, Sätze für Firmenkarten prüfen |
Ein Kiosk mit Nachbarschaftskundschaft kommt mit girocard und internationalen Debitkarten oft sehr weit. Eine Boutique in Bahnhofsnähe dagegen verliert ohne Kreditkarte spürbar Umsatz. Welche Geräte zu Ihrem Betrieb passen, zeigt die Übersicht der Kartenterminals für Händler.
Ja, Sie dürfen Kartenarten getrennt annehmen oder ablehnen. Die EU-Verordnung 2015/751 verbietet den Kartensystemen, Händler zur Annahme aller Kartenkategorien zu zwingen. Sie können also etwa Debitkarten annehmen und Kreditkarten ablehnen. Die Verordnung verlangt dann, dass Sie die Kundschaft deutlich sichtbar darüber informieren, am Eingang und an der Kasse. Ein passendes Hinweisschild beschreibt der Beitrag zum Schild für Kartenzahlung.
In der Praxis bieten viele Anbieter keine reine girocard-Lösung an, Visa und Mastercard gehören zum Paket. Umgekehrt wickeln nicht alle Komplettanbieter die girocard ab, bei manchen läuft eine co-badged Karte automatisch über Visa oder Mastercard. Lassen Sie sich die girocard-Akzeptanz vor Vertragsabschluss schriftlich bestätigen. Wie ein Wechsel abläuft, falls Ihr Anbieter nicht passt, erklärt der Ratgeber Zahlungsanbieter wechseln.
Bundesfinanzminister Lars Klingbeil hat am 11. September 2026 Eckpunkte für eine Pflicht zur digitalen Bezahlmöglichkeit vorgestellt. Vor Ort soll mindestens eine digitale Bezahlart angeboten werden, darunter mindestens ein europäisches Verfahren, ohne Mindestbeträge und Aufschläge. Das ist ein Plan, ein Gesetzentwurf soll 2026 ins Kabinett, ein Start ist frühestens 2027 vorgesehen. Für viele Betriebe dürfte die girocard als europäisches Verfahren dabei eine wichtige Rolle spielen, der aktuelle Stand steht im Beitrag zur geplanten Pflicht zur Kartenzahlung.
Parallel will die European Payments Initiative Wero in Deutschland schrittweise ab 2027 an die Ladenkasse bringen. Die Gebühren an der Ladenkasse sind Stand Oktober 2026 noch offen. Für die Frage girocard oder Kreditkarte ändert das kurzfristig wenig, langfristig könnte ein drittes Verfahren an der Kasse hinzukommen.
Mit diesen Punkten treffen Sie die Entscheidung girocard oder Kreditkarte auf Basis Ihrer eigenen Zahlen statt nach Gefühl.
Wer diese Punkte abarbeitet, merkt schnell, dass nicht die Kartenart, sondern der passende Tarif die Kosten bestimmt. Einen Überblick über alle Zahlarten an der Kasse bietet der Beitrag zur Kartenzahlung im Betrieb.
Bei Tarifen mit getrennten Sätzen ist die girocard meist deutlich günstiger, laut Deutscher Bundesbank kostet sie den Einzelhandel im Schnitt knapp 1 Prozent des Umsatzes. Bei Einheitstarifen wie 1,39 Prozent für alle Karten zahlen Sie für beide Kartenarten gleich viel.
Bei der girocard wird der Betrag zeitnah vom Girokonto abgebucht, bei der Kreditkarte meist gesammelt einmal im Monat. Am Terminal bezahlen Kundinnen mit beiden Karten gleich, kontaktlos oder mit PIN.
Eine girocard mit Visa Debit oder Debit Mastercard bleibt immer eine Debitkarte. Abgerechnet wird je nach Voreinstellung über girocard oder das internationale Debitsystem, die Kundin darf eine andere akzeptierte Marke wählen.
Nein, eine Pflicht gibt es derzeit nicht. Die geplante Pflicht zur digitalen Bezahlmöglichkeit würde nach den Eckpunkten vom September 2026 mindestens eine digitale Bezahlart verlangen, nicht zwingend die Kreditkarte. Beschlossen ist sie noch nicht.
Für Verbraucherkarten nicht, Paragraf 270a BGB verbietet solche Entgelte. Bei Firmenkarten und Drei-Parteien-Systemen wie American Express sind Aufschläge grundsätzlich möglich, aber unüblich. Im Zweifel hilft eine Rechtsberatung.
Ja, die EU-Verordnung 2015/751 erlaubt das, Sie müssen die Kundschaft aber deutlich sichtbar informieren. Sie verzichten damit auf Gäste aus dem Ausland und viele Geschäftskunden.
Die girocard ist ein nationales System mit eigenen Verträgen und Zulassungen. Einige international ausgerichtete Anbieter akzeptieren daher nur Visa und Mastercard und rechnen co-badged Karten über diese Systeme ab.
Ja, meist deutlich. Firmenkarten fallen nicht unter den EU-Deckel von 0,3 Prozent, bei CCV kosten sie laut Anbieter zum Beispiel 1,6 Prozent statt 1,25 Prozent.

Geben Sie Ihren Bedarf an und erhalten Sie kostenlos Angebote passender Anbieter.
Was die girocard Händler wirklich kostet
Bestandteile und Kosten von Visa und Mastercard
Visa Debit und Debit Mastercard statt Maestro
Mehr erfahren
Tarife mit dem eigenen Kartenmix vergleichen
Preisrechner
Anbietervergleich