
Startseite » Zahlungsanbieter Vergleich » Wissen zur Kartenzahlung » Kartenterminal offline, was bei Internetausfall hilft und welches Risiko Sie tragen
Ist Ihr Kartenterminal offline, kann es Zahlungen in der Regel nicht bei der Bank der Kundin prüfen lassen und lehnt sie ab. Meist liegt die Ursache im eigenen Betrieb, beim Router, beim WLAN oder beim Mobilfunkempfang, und lässt sich in wenigen Minuten beheben. Manche Terminals bieten einen Offline-Modus, der Zahlungen speichert und später überträgt, das Risiko einer späteren Ablehnung tragen dann aber Sie. Dieser Ratgeber zeigt zuerst die Sofortmaßnahmen, dann die Ursachen, was ohne Internet technisch möglich ist und wie Sie mit einer zweiten Verbindung und einem Notfallplan vorsorgen.
Zeigt das Terminal keine Verbindung, arbeiten Sie diese Schritte der Reihe nach ab. In den meisten Fällen ist die Kartenzahlung danach wieder möglich.
Funktioniert das Internet im Betrieb, das Terminal bleibt aber offline, liegt es oft an der Konfiguration oder an einer Störung beim Anbieter. Typische Fehlermeldungen und ihre Lösung finden Sie im Beitrag zur Störung der Kartenzahlung. Wenn keine Karte mehr angenommen wird, hilft der Ratgeber Keine Kartenzahlung möglich.
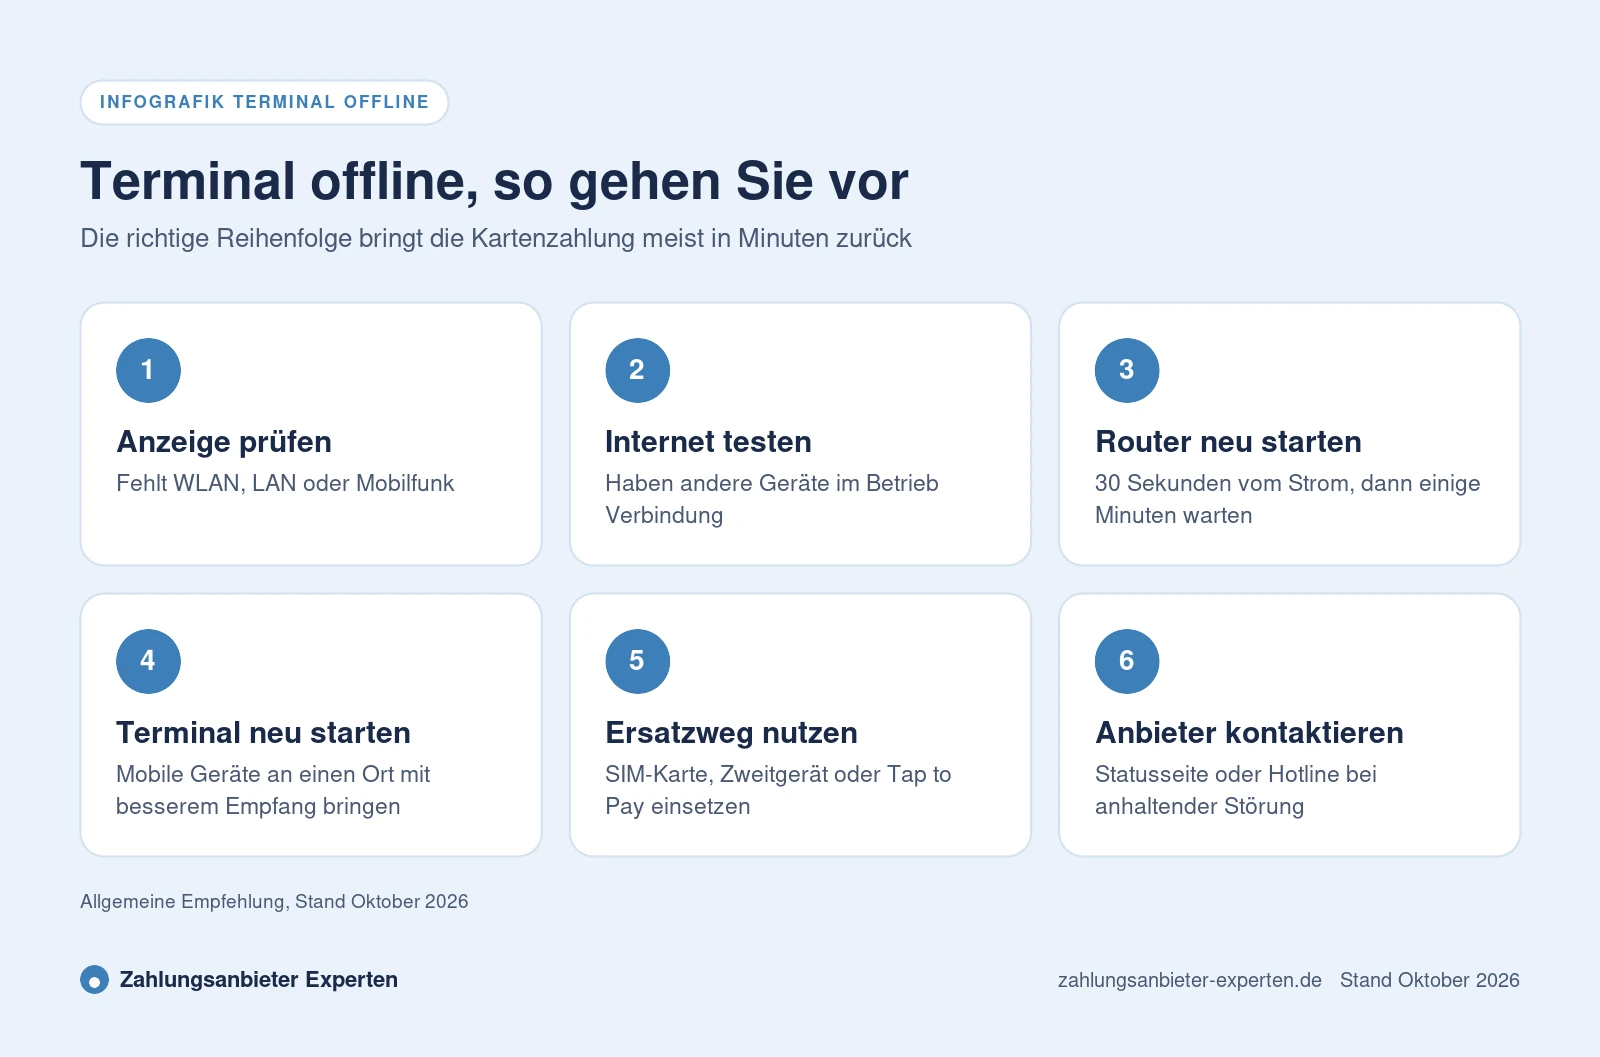
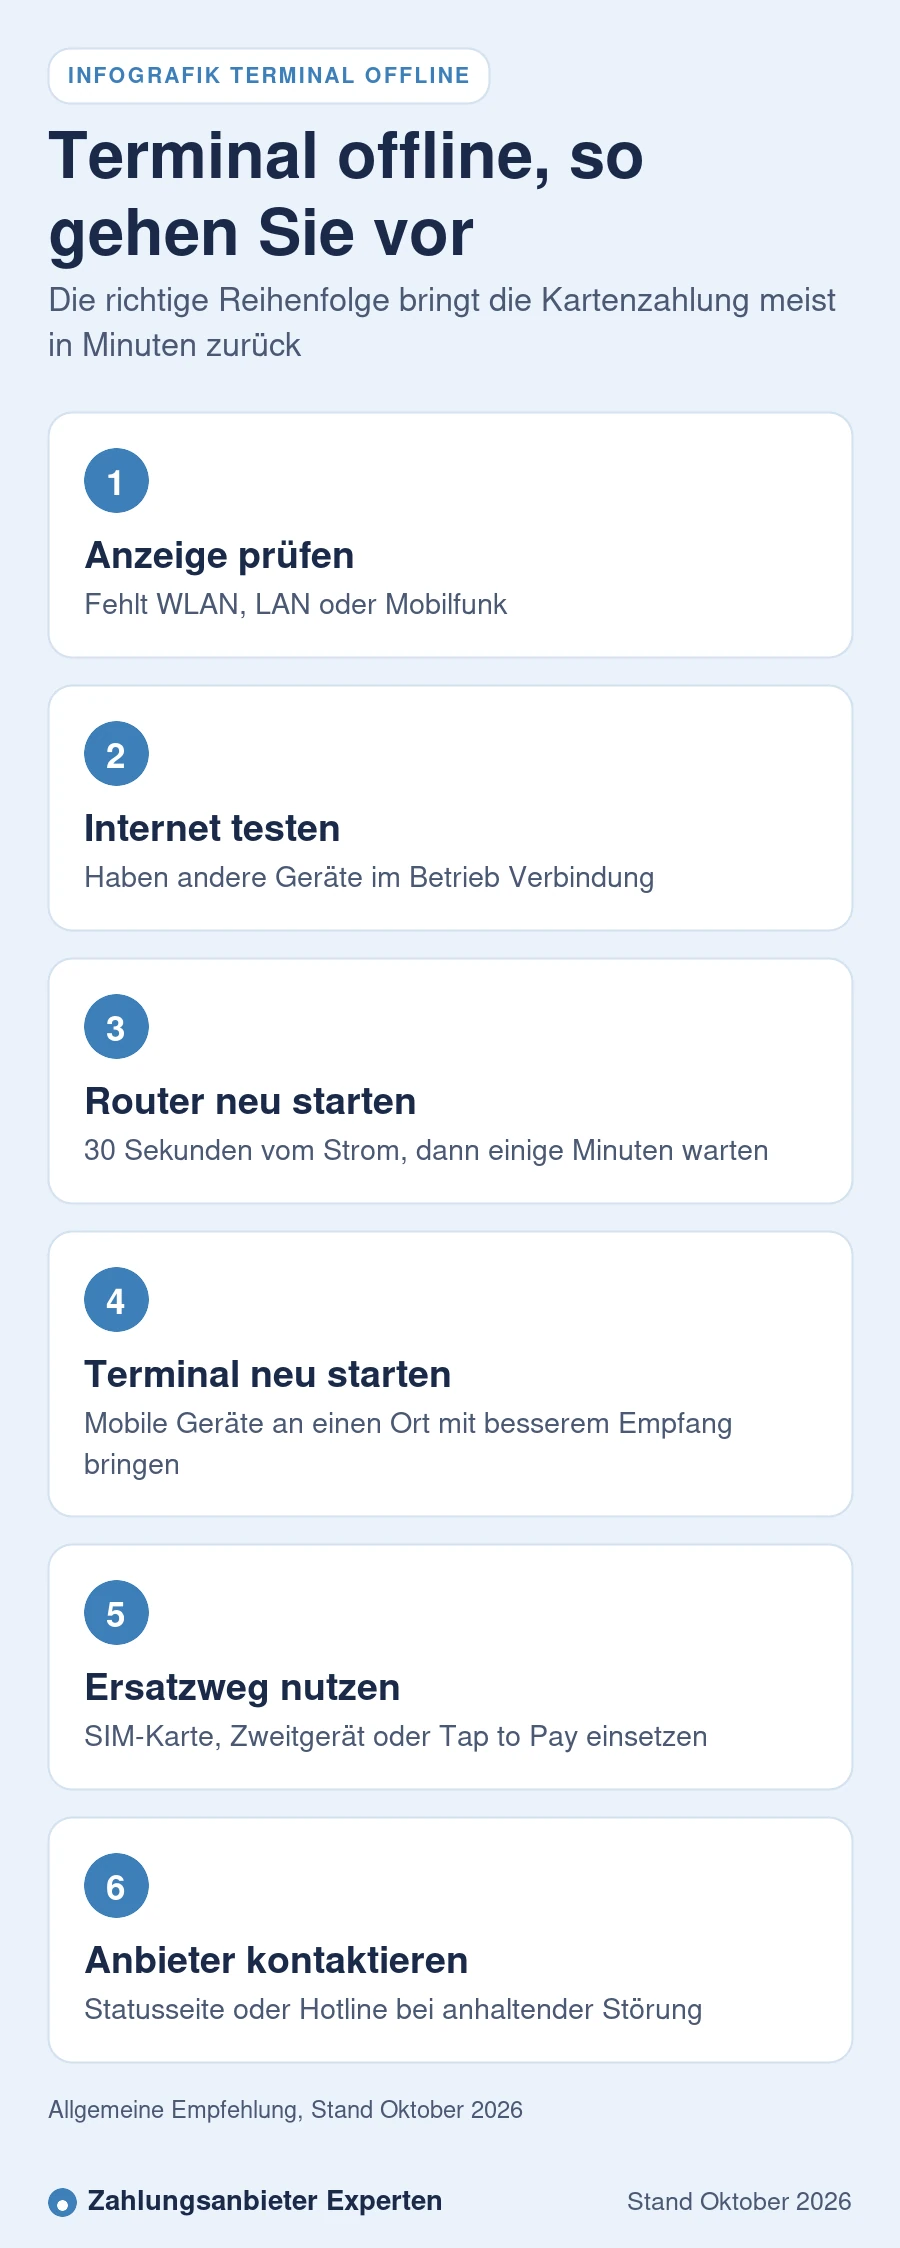
Die Ursache zu kennen spart Zeit. Die Tabelle ordnet typische Anzeichen den häufigsten Gründen zu.
| Ursache | Typisches Anzeichen | Lösung |
|---|---|---|
| Router oder Internetanschluss | Kein Gerät im Betrieb hat Internet | Router neu starten, Störung beim Provider prüfen |
| WLAN-Reichweite oder Passwort | Smartphone hat Internet, Terminal nicht | Terminal näher an den Router, WLAN neu verbinden |
| Mobilfunkempfang | Ausfall nur an bestimmten Stellen, etwa im Keller oder auf dem Land | Standort wechseln, andere SIM oder WLAN nutzen |
| Stromausfall | Router und Kasse sind aus | Akku des Terminals nutzen, unterbrechungsfreie Stromversorgung einplanen |
| Störung beim Anbieter | Internet läuft, mehrere Terminals melden Fehler | Statusseite oder Hotline des Anbieters |
| Veraltete Software | Fehler nach längerer Pause, Update ausstehend | Update durchführen, Terminal über Nacht eingeschaltet lassen |
Mobile Terminals mit eigener SIM-Karte sind vom Router unabhängig, aber vom Mobilfunknetz abhängig. Wie Sie die richtige Verbindung für Ihren Einsatzort wählen, erklärt der Beitrag zum Kartenterminal mit SIM-Karte.
Bei einer Kartenzahlung schickt das Terminal eine Anfrage über den Zahlungsdienstleister und das Kartensystem an die Bank der Kundin. Die Bank prüft Karte, Deckung, Sperrstatus und die starke Kundenauthentifizierung und gibt die Zahlung frei oder lehnt sie ab. Diese Autorisierung dauert wenige Sekunden und ist der Grund, warum eine genehmigte Kartenzahlung für Sie als Händler sicher ist.
Ohne Verbindung fehlt diese Prüfung. Das Terminal kann die Zahlung dann entweder gar nicht annehmen oder sie speichern und später einreichen. Im zweiten Fall wissen Sie erst nach der Übertragung, ob das Geld wirklich fließt. Den vollständigen Ablauf einer Zahlung beschreibt der Ratgeber zur Kartenzahlung im Betrieb.
Eine Kartenzahlung ohne Internet ist nur mit Einschränkungen möglich. Es gibt drei Verfahren, die je nach Anbieter, Gerät und Karte zur Verfügung stehen.
Der Chip der Karte prüft die PIN selbst und entscheidet nach den Vorgaben der Bank, ob er die Zahlung offline freigibt. Adyen beschreibt, dass die meisten großen Kreditkartensysteme das unterstützen, die meisten Debitkarten aber nicht. Eine Ausnahme nennt Adyen ausdrücklich, in Deutschland erlaubt die girocard Offline-EMV-Zahlungen.
Beim sogenannten Store-and-Forward nimmt das Terminal die Zahlung ohne Prüfung an, speichert sie verschlüsselt und reicht sie ein, sobald die Verbindung zurück ist. Erst dann entscheidet die Bank. Dieses Verfahren nutzen die meisten Offline-Modi von App- und Plattformanbietern.
Laut VR Payment lassen sich Terminals so einstellen, dass sie bei fehlender Verbindung eine elektronische Lastschrift erzeugen, ohne die Deckung in Echtzeit zu prüfen. Die Kundin unterschreibt, die Daten werden später übertragen. Mehr dazu im Beitrag zur ELV-Lastschrift.
Ob ein Offline-Modus verfügbar ist, steht selten auf den Preisseiten. Die folgenden Angaben stammen aus den Hilfeseiten und Entwicklerdokumentationen der Anbieter, Stand Oktober 2026, alphabetisch sortiert.
| Anbieter | Offline-Funktion laut Anbieter | Wichtige Grenzen |
|---|---|---|
| Adyen | Offline-EMV und Store-and-Forward | Limits je Zahlung und Anzahl legt der Händler fest, Händler haftet voll |
| Lightspeed Payments | Offline-Modus bei Internetausfall in der Restaurantkasse | Details im Bestellformular und bei Lightspeed erfragen |
| Stripe | Offline-Modus für Smart Reader und Bluetooth-Leser | Keine girocard, kein Magnetstreifen, im EWR Karte stecken und PIN |
| Zettle | Offline-Zahlungen mit dem PayPal Reader | Nur über Kassen-Apps von Drittanbietern, 1.000 € je Zahlung, 10.000 € gesamt, 24 Stunden |
Bei anderen Anbietern sollten Sie direkt nachfragen, ob ein Offline-Modus angeboten wird, ob er für girocard gilt und welche Höchstbeträge vereinbart werden können. Klassische Terminals der Netzbetreiber wie CCV oder VR Payment werden meist über den Anbieter konfiguriert, die Einstellungen sind Teil des Vertrags.
Wird eine offline angenommene Zahlung später abgelehnt, etwa weil das Konto nicht gedeckt oder die Karte gesperrt ist, bekommen Sie das Geld nicht. Die Anbieter sind hier eindeutig. Adyen schreibt, dass der Händler voll für fehlgeschlagene Buchungen, Rückbuchungen und Streitfälle aus Offline-Zahlungen haftet. PayPal nennt für Zettle, dass der Händler das Risiko abgelehnter oder strittiger Zahlungen trägt. Stripe weist ebenfalls darauf hin, dass das Ablehnungsrisiko beim Händler liegt.
Laut Adyen werden bei Store-and-Forward je nach Branche zwar rund 95 Prozent oder mehr der Zahlungen später genehmigt. Bei einem Café mit kleinen Bons ist das ein überschaubares Risiko, bei einem Elektronikhändler mit Bons von mehreren hundert Euro nicht. Rückerstattungen offline angenommener Zahlungen sind zudem erst nach der Übertragung möglich.
Legen Sie mit Ihrem Anbieter einen niedrigen Höchstbetrag je Offline-Zahlung fest und stellen Sie die Verbindung so schnell wie möglich wieder her.
Wer ein Kartenterminal ohne Internet nutzt, stößt schnell an die Regeln der starken Kundenauthentifizierung. Kontaktlos ohne PIN geht online in der Regel bis 50 Euro je Zahlung, nach mehreren kontaktlosen Zahlungen in Folge oder ab 150 Euro Summe verlangt die Bank die PIN. Diese Zähler führt die Bank online. Offline kann das Terminal sie nicht abfragen.
Die Anbieter lösen das unterschiedlich. Stripe verlangt im Offline-Modus im EWR, dass die Kundin die Karte steckt und die PIN eingibt, kontaktlose Zahlungen mit Karte gehen dann nicht. Adyen weist darauf hin, dass mobile Lösungen bei kontaktlosen Zahlungen offline keine PIN prüfen können, und erlaubt, kontaktlos im Offline-Modus zu sperren. Bei Zettle sind Chip und kontaktlos möglich, der Magnetstreifen nicht. Hintergründe zur PIN-Pflicht erklärt der Beitrag zur starken Kundenauthentifizierung.
Auch Tap to Pay auf dem Smartphone ist nur eingeschränkt offline nutzbar. Stripe führt den Offline-Modus für Tap to Pay auf dem iPhone als Vorschau mit Visa, Mastercard, Discover und American Express, für Android gibt es ihn dort nicht.
Der beste Offline-Modus ist der, den Sie nie brauchen. Mit wenigen Maßnahmen senken Sie das Ausfallrisiko deutlich.
Terminals mit SIM-Karte wechseln bei Ausfall des WLAN ins Mobilfunknetz.
Mehr erfahren
Tap to Pay oder eine SoftPOS-App mit eigenem Datentarif dient als Reserve.
Router und stationäres Terminal an eine unterbrechungsfreie Stromversorgung anschließen.
Ein günstiges Kaufgerät als Ersatz kostet weniger als ein Tag ohne Kartenumsatz.
Ein Ersatzweg funktioniert nur, wenn er eingerichtet und getestet ist. Melden Sie das Smartphone vorab beim Anbieter an und machen Sie eine Testzahlung. Wer ohnehin ein neues Terminal sucht, sollte auf eingebaute SIM-Karte und Offline-Funktion achten, eine Übersicht bietet der Vergleich mobiler Kartenterminals.
Vergleichen Sie Terminals mit SIM-Karte, Offline-Funktion und Smartphone-Lösungen und finden Sie die passende Absicherung für Ihren Betrieb.
Ein Ausfall zur Stoßzeit kostet vor allem Nerven. Ein kurzer schriftlicher Ablauf an der Kasse sorgt dafür, dass jeder weiß, was zu tun ist. Er passt auf eine Seite und sollte allen Mitarbeitenden bekannt sein.
Für Zahlungen aus der Ferne eignet sich auch ein Zahlungslink, den die Kundin mit dem eigenen Smartphone bezahlt. Wie das funktioniert, erklärt der Beitrag Zahlungslink erstellen.
Ist die Verbindung wieder da, überträgt das Terminal gespeicherte Zahlungen in der Regel automatisch. Lassen Sie das Gerät eingeschaltet und verbunden, bis alle Zahlungen übertragen sind. PayPal warnt, dass Zahlungen verloren gehen können, wenn die App gelöscht oder das Gerät zurückgesetzt wird, solange noch Zahlungen gespeichert sind. Bei Zettle muss die Verbindung spätestens 24 Stunden nach der ersten Offline-Zahlung wiederhergestellt sein.
Gleichen Sie anschließend den Tagesabschluss des Terminals mit Ihrer Kasse ab. Offline angenommene Zahlungen, die später abgelehnt werden, fehlen in der Auszahlung. Prüfen Sie deshalb in den Folgetagen die Auszahlung der Kartenumsätze und notieren Sie auffällige Zahlungen. Hinweise zur Dokumentation gibt der Beitrag zum Kassenbericht bei Kartenzahlung.
Fällt das Terminal regelmäßig aus, lohnt ein grundsätzlicher Blick auf die Technik. Ein mobiles Gerät mit Bluetooth hängt am Smartphone, ein reines WLAN-Gerät an der Reichweite des Routers. Ein Terminal mit eigener SIM-Karte und LAN-Anschluss ist für viele Betriebe die robustere Wahl. Prüfen Sie auch, wie schnell Ihr Anbieter bei Störungen reagiert und ob er ein Austauschgerät stellt.
Bei Mietterminals sind Austausch und Hotline oft enthalten, bei Kaufgeräten nicht. Welche Variante zu Ihnen passt, zeigt der Vergleich Kartenterminal kaufen oder mieten. Den Überblick über alle Gerätearten gibt der Ratgeber zum Gerät für die Kartenzahlung, wie ein Wechsel abläuft, steht im Beitrag Zahlungsanbieter wechseln.
Nur eingeschränkt. Manche Terminals speichern Zahlungen offline und übertragen sie später, andere lehnen ohne Verbindung jede Zahlung ab. Ob ein Offline-Modus verfügbar ist, hängt von Anbieter, Gerät und Karte ab.
Teilweise. Laut Adyen erlaubt die girocard in Deutschland Offline-EMV-Zahlungen, bei denen der Chip die PIN prüft. Stripe unterstützt die girocard im Offline-Modus dagegen nicht. Fragen Sie Ihren Anbieter, was für Ihr Terminal gilt.
Nach den Bedingungen von Adyen, PayPal und Stripe trägt der Händler dieses Risiko. Wird die Zahlung nach der Übertragung abgelehnt, erhalten Sie kein Geld. Legen Sie deshalb niedrige Höchstbeträge für Offline-Zahlungen fest.
Oft nicht. Stripe verlangt im Offline-Modus im EWR, dass die Karte gesteckt und die PIN eingegeben wird. Bei Zettle sind kontaktlose Offline-Zahlungen möglich, aber nur über Kassen-Apps von Drittanbietern und bis 1.000 Euro je Zahlung.
Häufig ist das Terminal mit einem anderen oder zu schwachen WLAN verbunden, hat ein ausstehendes Update oder der Anbieter hat eine Störung. Starten Sie das Terminal neu, verbinden Sie es erneut mit dem WLAN und prüfen Sie die Statusseite des Anbieters.
Sie werden übertragen, sobald die Verbindung wieder steht. Erst dann prüft die Bank die Zahlung und kann sie auch ablehnen. Schalten Sie das Gerät nicht zurück und löschen Sie keine App, solange noch Zahlungen gespeichert sind.
Am besten mit einer zweiten Verbindung per SIM-Karte und einem Ersatzweg wie Tap to Pay auf dem Smartphone mit eigenem Datentarif. Dazu kommen eine unterbrechungsfreie Stromversorgung für den Router und ein schriftlicher Notfallplan für das Team.

Geben Sie Ihren Bedarf an und erhalten Sie kostenlos Angebote passender Anbieter.
Mobilfunk als zweite Verbindung
Mehr erfahren
Fehlermeldungen und schnelle Lösungen
Mehr erfahren
Das Smartphone als Reserve
Geräte mit SIM-Karte und Akku
Preisrechner
Anbietervergleich