
Startseite » Zahlungsanbieter Vergleich » Wissen zur Kartenzahlung » Kreditkartengebühren für Händler, Bestandteile, Sätze und Rechenbeispiele
Die Kreditkartengebühr für Händler ist der Betrag, den Ihr Zahlungsdienstleister für jede Zahlung mit Visa, Mastercard oder einer anderen Kreditkarte einbehält. Stand Oktober 2026 veröffentlichen Anbieter für Verbraucher-Kreditkarten aus dem EWR Sätze zwischen 0,69 und 1,9 Prozent, Firmenkarten und American Express kosten teils deutlich mehr. Gesetzlich gedeckelt ist nur ein Teil, das Interbankenentgelt von höchstens 0,3 Prozent für Verbraucherkarten. Dieser Ratgeber erklärt die Bestandteile, die Unterschiede zwischen Kartenarten, vergleicht Anbieter und rechnet Beispiele für Boutique und Hotel durch.
Die kurze Antwort hängt von drei Fragen ab. Welche Kreditkarte nutzt die Kundin, woher stammt sie und welches Tarifmodell haben Sie vereinbart? Für eine private Visa oder Mastercard aus dem EWR zahlen Sie Stand Oktober 2026 bei veröffentlichten Tarifen meist zwischen 0,69 und 1,9 Prozent. Bei Firmenkarten, Karten von außerhalb des EWR und American Express berechnen viele Anbieter höhere Sätze, Mollie etwa 2,90 Prozent für Geschäftskarten und Viva.com 2,75 Prozent für American Express.
Bei einem Einheitstarif wie bei SumUp oder Zettle merken Sie davon nichts, alle Karten kosten 1,39 Prozent. Bei Tarifen nach Kartentyp sind Kreditkarten dagegen spürbar teurer als girocard und Debitkarten. Den Gesamtbetrag je Zahlung nennt man Disagio, alle weiteren Kostenarten erklärt der Ratgeber zu den Gebühren der Kartenzahlung.
Bei jeder Kreditkartenzahlung sind die Bank der Karteninhaberin, das Kartensystem und Ihr Acquirer beteiligt. Jede Partei erhält einen Anteil, zusammen ergeben sie Ihre Gebühr.
Geht an die kartenausgebende Bank. Für EWR-Verbraucher-Kreditkarten höchstens 0,3 Prozent.
Entgelte von Visa oder Mastercard für Netz und Regeln, nicht gedeckelt und höher bei Auslandskarten.
Deckt Abwicklung, Risiko, Technik und Service. Der verhandelbare Teil.
Bei Kreditkarten fällt das Interbankenentgelt höher aus als bei Debitkarten, weil die Bank der Kundin den Betrag bis zur Abrechnung vorfinanziert und ein höheres Ausfallrisiko trägt. Auch die Scheme Fees sind laut Deutscher Bundesbank bei Kreditkarten höher. Eine Studie im Auftrag der EU-Kommission stellte 2020 fest, dass die Scheme Fees nach Einführung der Deckelung gestiegen sind. Wer die Teile einzeln sehen will, braucht ein Angebot nach Interchange plus plus.
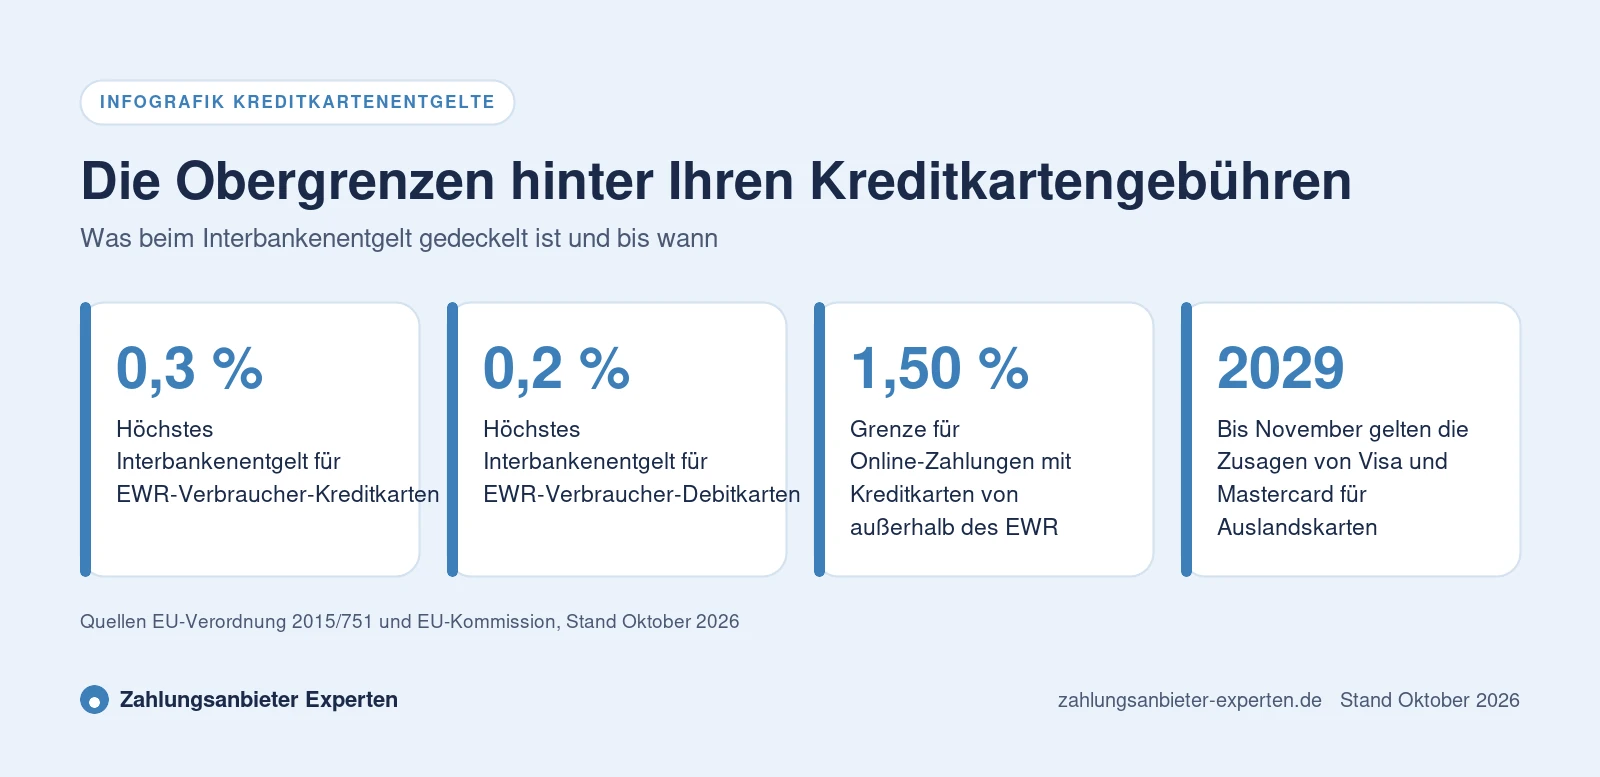
Die EU-Verordnung 2015/751 begrenzt seit dem 9. Dezember 2015 das Interbankenentgelt für Verbraucher-Kreditkarten auf höchstens 0,3 Prozent und für Verbraucher-Debitkarten auf 0,2 Prozent. Der Deckel betrifft nur diesen einen Bestandteil. Scheme Fees und die Marge des Anbieters kommen hinzu, deshalb liegen die Sätze, die Händler tatsächlich zahlen, deutlich darüber.
| Kartenart | Interbankenentgelt vor Ort | Typische Folge für Händler |
|---|---|---|
| EWR-Verbraucher-Kreditkarte | höchstens 0,3 % | Standardsatz des Tarifs |
| Verbraucher-Kreditkarte von außerhalb des EWR | höchstens 0,3 % nach Zusagen von Visa und Mastercard | oft Aufschlag wegen höherer Scheme Fees |
| Firmen- und Geschäftskarte | nicht gedeckelt | bei vielen Anbietern eigener, höherer Satz |
| American Express | Drei-Parteien-System, nicht erfasst | eigener Satz, meist höher |
Die Zusagen von Visa und Mastercard für Karten von außerhalb des EWR stammen aus dem Jahr 2019 und begrenzen die Interchange vor Ort auf 0,2 und 0,3 Prozent, online auf 1,15 und 1,50 Prozent. Sie wurden 2024 bis November 2029 verlängert. Warum Geschäftskarten mehr kosten, erklärt der Beitrag zu kommerziellen Karten, die Besonderheiten von Amex stehen unter American Express für Händler.
Die Tabelle zeigt veröffentlichte Sätze für Kreditkarten vor Ort, Stand Oktober 2026, ohne individuelle Rabatte und ohne Umsatzsteuer, soweit der Anbieter das so angibt. Anbieter in alphabetischer Reihenfolge, ohne Wertung.
| Anbieter | Verbraucher-Kreditkarten | Teurere Karten | Fixkosten |
|---|---|---|---|
| CCV | 1,25 % | Firmenkarten 1,6 %, Amex 1,5 % | Miete ab 13,21 € |
| Elavon | 0,99 % plus 0,01 €, ab Monat 13 im Programm | individuell | Miete 18 € oder 19,99 € |
| Mollie | 1,50 % | Geschäftskarten 2,90 %, Amex 2,10 % | 0 € oder 20 € |
| myPOS | 1,29 % für EWR-Verbraucherkarten | alle anderen Karten 2,69 % | 0 €, 19 € oder 39 € |
| PAYONE | 1,9 %, mindestens 0,15 € | nicht gesondert veröffentlicht | Terminalmiete |
| Stripe | 1,4 % plus 0,10 € | Nicht-EWR-Karten 2,9 % plus 0,10 € | 0 € |
| SumUp | 1,39 %, mit Abo 0,79 % | Firmen-, Premium- und Nicht-EWR-Karten 1,39 % | 0 € oder 19 € |
| Viva.com | 1,69 % | Geschäftskarten 1,15 %, Amex 2,75 % | 0 € bis 19,99 € |
| ZahlungsWERK | 0,69 % für Visa und Mastercard | Sonderkarten abweichend | Miete ab 12,50 € |
Bei Adyen wird nach Interchange plus plus abgerechnet, bei Fiserv und Worldline sind die Sätze individuell. Weitere Tarife finden Sie in der Übersicht aller Zahlungsanbieter.
Für Händler gibt es zwischen einer Visa Kartenzahlung und einer Zahlung mit Mastercard bei veröffentlichten Tarifen meist keinen Unterschied. Die Anbieter in der Tabelle nennen für beide Marken denselben Satz. Auch die gesetzliche Obergrenze für das Interbankenentgelt ist identisch. Unterschiede gibt es bei den Scheme Fees, deren Preislisten Visa und Mastercard nicht öffentlich machen. Bei Interchange plus plus sehen Sie diese Unterschiede auf der Abrechnung, bei Pauschaltarifen trägt sie der Anbieter.
Wichtiger als die Marke ist die Kartenart. Eine private Visa Debit kostet weniger als eine private Visa Kreditkarte, und diese weniger als eine Visa Firmenkarte. Nach Artikel 10 der EU-Verordnung 2015/751 müssen Händler, die regulierte Verbraucherkarten einer Marke annehmen, nicht automatisch auch nicht gedeckelte Karten derselben Marke wie Firmenkarten akzeptieren. Wer das nutzen will, muss die Kundschaft deutlich informieren. Kleine Komplettanbieter bieten diese Auswahl in der Praxis selten an. Mehr zum Vergleich der Kartenarten steht unter girocard oder Kreditkarte.
Die Beispiele betrachten nur den Kreditkartenanteil, Grundlage sind die veröffentlichten Sätze aus der Tabelle, Stand Oktober 2026, ohne Miete und Umsatzsteuer.
Die Boutique macht 25.000 Euro Kartenumsatz, 30 Prozent davon mit Verbraucher-Kreditkarten aus dem EWR, das sind rund 167 Zahlungen. Bei ZahlungsWERK kosten sie 51,75 Euro, bei Elavon ab dem 13. Programmmonat 74,25 Euro plus 1,67 Euro, also 75,92 Euro. myPOS berechnet 96,75 Euro, ein Einheitssatz von 1,39 Prozent 104,25 Euro. Stripe kommt auf 105 Euro plus 16,70 Euro, zusammen 121,70 Euro, Viva.com auf 126,75 Euro und PAYONE auf 142,50 Euro.
Ein Hotel nimmt 40.000 Euro mit Karte ein, 40 Prozent mit Kreditkarte. Ein Viertel davon, also 4.000 Euro, entfällt auf Firmenkarten von Geschäftsreisenden. Bei CCV kosten die privaten Kreditkarten 150 Euro und die Firmenkarten 64 Euro, zusammen 214 Euro. SumUp berechnet ohne Unterscheidung 222,40 Euro. Viva.com kommt auf 202,80 Euro plus 46 Euro, also 248,80 Euro. Mollie berechnet 180 Euro plus 116 Euro, zusammen 296 Euro. Der Anteil der Firmenkarten verschiebt die Reihenfolge deutlich.
Rechnen Sie Ihre eigenen Werte im Preisrechner nach. Wie Hotels und Gastronomie Kartenzahlung organisieren, zeigt die Seite zur Kartenzahlung im Hotel.
Vergleichen Sie veröffentlichte Tarife mit Ihrem Umsatz und Ihrem Anteil an Kredit- und Firmenkarten.
Bei Betrieben mit Geschäftskunden oder Touristen machen teure Karten oft einen erheblichen Teil des Umsatzes aus. Firmenkarten sind vom EU-Deckel ausgenommen, viele Anbieter weisen dafür eigene Sätze aus. Karten von außerhalb des EWR werden häufig mit Aufschlag berechnet, Viva.com nennt 0,40 Prozent Aufschlag, Stripe 2,9 Prozent plus 0,10 Euro statt 1,4 Prozent plus 0,10 Euro. Premiumkarten von Verbrauchern sind dagegen gedeckelt, werden in manchen Tarifen aber trotzdem in die teurere Gruppe eingeordnet, etwa bei SumUp mit Abo.
Prüfen Sie deshalb vor der Tarifwahl, wie hoch der Anteil solcher Karten bei Ihnen ist. Hinweise zum Umgang mit internationalen Gästen gibt der Beitrag Kartenzahlung für Touristen. Wenn Ihr Terminal ausländischen Gästen die Zahlung in ihrer Heimatwährung anbietet, lesen Sie vorher den Beitrag zur dynamischen Währungsumrechnung.
Werten Sie die Abrechnungen der letzten drei Monate nach Kartenart aus.
Interbankenentgelt und Scheme Fees liegen außerhalb Ihres Einflusses. Tarifmodell, Marge und Fixkosten können Sie dagegen gestalten.
Passt der Tarif nicht mehr, ist ein Wechsel meist der schnellste Hebel. Die Schritte erklärt der Ratgeber Zahlungsanbieter wechseln, wie Gratisangebote einzuordnen sind, steht unter Kartenzahlung ohne Gebühren.
Für Verbraucher-Kreditkarten von Visa und Mastercard nicht. Paragraf 270a BGB verbietet Entgelte für Zahlungen mit Verbraucherkarten der Vier-Parteien-Systeme. Bei Firmenkarten und bei American Express als Drei-Parteien-System ist ein Aufschlag grundsätzlich möglich. In der Praxis ist er unüblich, weil das Personal an der Kasse die Kartenart erkennen müsste und Kunden Aufschläge selten akzeptieren. Details stehen im Beitrag zum Aufschlag bei Kartenzahlung.
Erlaubt ist nach Artikel 11 der EU-Verordnung 2015/751, Kundinnen auf günstigere Zahlarten hinzuweisen oder dafür Anreize zu setzen, etwa durch einen Hinweis an der Kasse. Bei rechtlichen Fragen im Einzelfall hilft eine Rechtsberatung, zur steuerlichen Behandlung der Gebühren Ihre Steuerberatung.
Für Verbraucher-Kreditkarten aus dem EWR veröffentlichen Anbieter Stand Oktober 2026 meist Sätze zwischen 0,69 und 1,9 Prozent. Firmenkarten, American Express und Karten von außerhalb des EWR kosten bei vielen Anbietern mehr, teils bis 2,90 Prozent.
Bei den meisten veröffentlichten Tarifen genauso viel wie eine Mastercard Zahlung. Entscheidend sind Kartenart und Herkunft, eine private Visa Kreditkarte aus dem EWR kostet weniger als eine Visa Firmenkarte.
Bei Pauschal- und Kartentyp-Tarifen nicht, die Anbieter nennen für beide denselben Satz. Die nicht öffentlichen Scheme Fees unterscheiden sich, das sehen Sie aber nur bei einer Abrechnung nach Interchange plus plus.
Nur das Interbankenentgelt für Verbraucherkarten, bei Kreditkarten höchstens 0,3 Prozent nach EU-Verordnung 2015/751. Scheme Fees und Anbietermarge sind nicht gedeckelt, Firmenkarten und American Express sind ganz ausgenommen.
Das Interbankenentgelt ist bei Kreditkarten mit 0,3 Prozent höher gedeckelt als bei Debitkarten mit 0,2 Prozent, und die Scheme Fees sind meist höher. Bei einem Einheitstarif spüren Sie den Unterschied nicht.
Für Verbraucherkarten von Visa und Mastercard nicht, das verbietet Paragraf 270a BGB. Bei Firmenkarten und American Express ist es grundsätzlich zulässig, aber unüblich.
Nach Artikel 10 der EU-Verordnung 2015/751 müssen Händler nicht gedeckelte Kartenkategorien nicht automatisch annehmen, nur weil sie Verbraucherkarten derselben Marke akzeptieren. Viele Komplettanbieter bieten diese Auswahl jedoch nicht an.
Vor allem bei Geschäftskundschaft und internationalen Gästen. Amex kostet meist mehr als Visa und Mastercard, zum Beispiel 1,5 Prozent bei CCV oder 2,75 Prozent bei Viva.com, Stand Oktober 2026.

Geben Sie Ihren Bedarf an und erhalten Sie kostenlos Angebote passender Anbieter.
Alle Kosten im Überblick
Interchange, Scheme Fee und Marge erklärt
Was die girocard Händler kostet
Warum Firmenkarten mehr kosten
Mehr erfahren
Preisrechner
Anbietervergleich