
Startseite » Zahlungsanbieter Vergleich » Wissen zur Kartenzahlung » Kartenzahlung buchen, Konten und Ablauf in der Buchhaltung
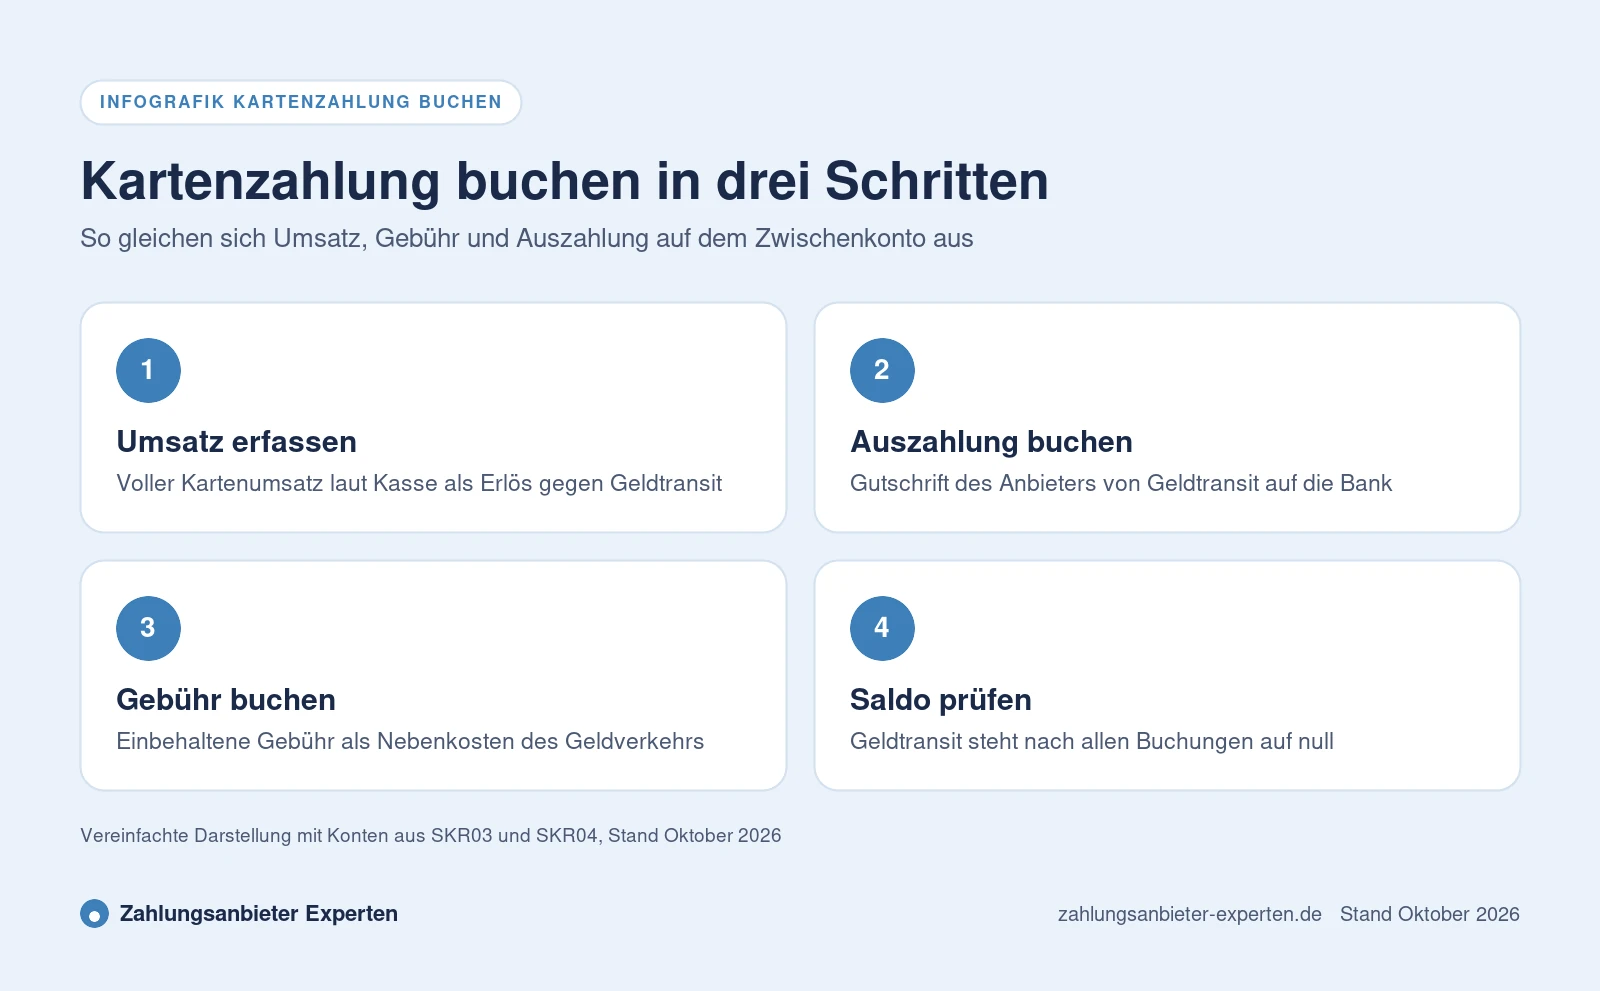
Eine Kartenzahlung buchen Sie in drei Schritten, den vollen Umsatz als Erlös, die Gebühr des Zahlungsanbieters als Aufwand und die spätere Auszahlung als Eingang auf dem Bankkonto. Weil zwischen Umsatz und Gutschrift Tage liegen und Anbieter meist netto und gesammelt auszahlen, läuft das Ganze über ein Zwischenkonto, häufig das Konto Geldtransit. So stimmen Umsatz, Umsatzsteuer und Kontostand am Ende überein. Dieser Ratgeber zeigt den Ablauf, die gängigen Konten im DATEV-Kontenrahmen SKR03 und SKR04, ein vollständiges Buchungsbeispiel und die Sonderfälle Trinkgeld, Erstattung und Rückbuchung. Er ersetzt keine Steuerberatung, die Kontenwahl stimmen Sie mit Ihrer Kanzlei ab.
Beim Bargeld fallen Umsatz und Geldeingang zusammen, die Einnahme liegt sofort in der Kasse. Bei der Kartenzahlung ist das anders. Der Umsatz entsteht im Moment der Zahlung, das Geld kommt aber erst Tage später, meist abzüglich der Gebühren und gesammelt für mehrere Tage. Wer einfach die Gutschrift auf dem Kontoauszug als Umsatz bucht, weist zu wenig Umsatz und zu wenig Umsatzsteuer aus und hat die Gebühren nicht als Aufwand erfasst.
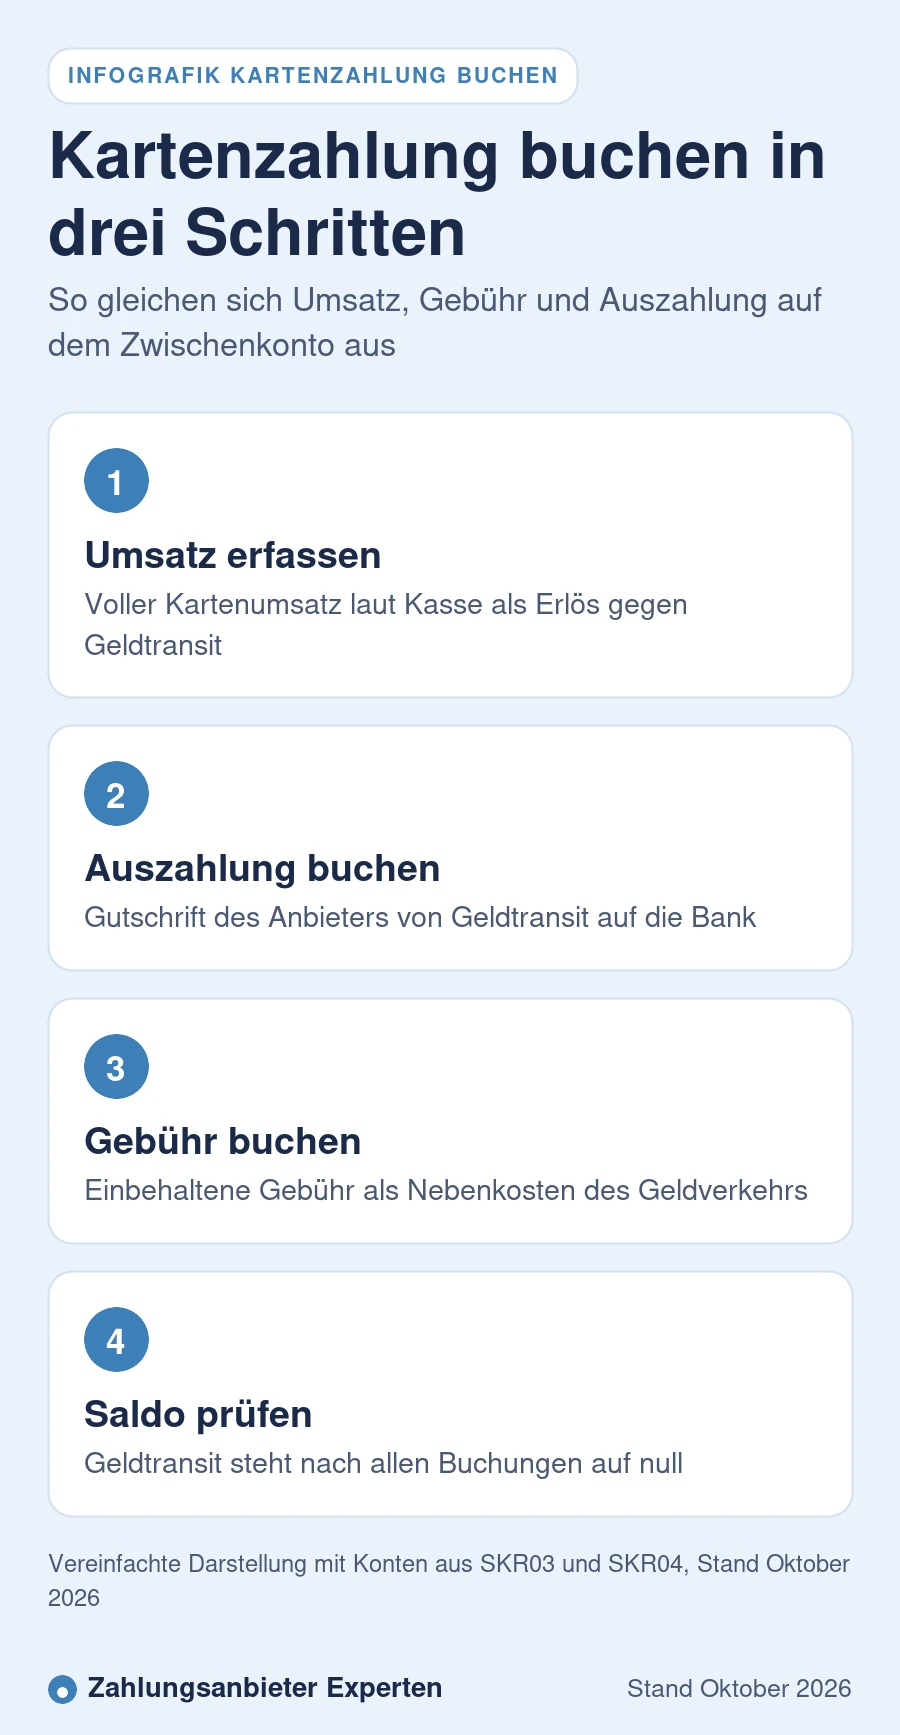
Richtig ist ein dreistufiger Ablauf. Erstens buchen Sie den Kartenumsatz laut Kasse oder Anbieterbericht in voller Höhe als Erlös gegen ein Zwischenkonto. Zweitens buchen Sie die Auszahlung des Anbieters vom Zwischenkonto auf die Bank. Drittens buchen Sie die einbehaltene Gebühr vom Zwischenkonto auf ein Aufwandskonto. Danach ist das Zwischenkonto ausgeglichen. Bleibt ein Saldo, fehlt eine Auszahlung, eine Gebühr oder eine Erstattung.
Wann und wie Ihr Anbieter auszahlt, erklärt der Beitrag zur Auszahlung von Kartenumsätzen. Die Grundlagen der Kartenzahlung insgesamt finden Sie im Ratgeber Kartenzahlung einführen.
Die Tabelle zeigt die gängigen Konten der DATEV-Standardkontenrahmen für die Buchung von Kartenzahlungen. Ob für Ihren Betrieb weitere Konten sinnvoll sind, etwa ein eigenes Verrechnungskonto je Zahlungsanbieter oder Erlöskonten mit 7 Prozent für Speisen, legt Ihre Steuerberatung fest.
| Zweck | SKR03 | SKR04 |
|---|---|---|
| Kasse für Bargeld | 1000 Kasse | 1600 Kasse |
| Bank für die Auszahlung | 1200 Bank | 1800 Bank |
| Zwischenkonto für Kartenumsätze | 1360 Geldtransit | 1460 Geldtransit |
| Erlöse zum Regelsteuersatz | 8400 Erlöse 19 % USt | 4400 Erlöse 19 % USt |
| Gebühren des Zahlungsanbieters | 4970 Nebenkosten des Geldverkehrs | 6855 Nebenkosten des Geldverkehrs |
| Trinkgeld für Angestellte | 1590 Durchlaufende Posten | 1370 Durchlaufende Posten |
Die Bezeichnung EC-Kartenzahlung hat sich im Alltag gehalten, auch wenn die Karte heute girocard heißt und Maestro seit Juli 2023 nicht mehr neu ausgegeben wird. Für die Buchung macht es keinen Unterschied, ob die Kundschaft mit girocard, Debitkarte oder Kreditkarte zahlt. Die Hintergründe zur Karte erklärt der Beitrag zur EC-Kartenzahlung.
Das Konto Geldtransit ist ein Hilfskonto, das nur eine Verrechnungsfunktion hat. Ursprünglich dient es für Geldbewegungen zwischen Kasse und Bank, etwa Bareinzahlungen. Für Kartenzahlungen eignet es sich, weil Umsatz und Gutschrift zeitlich auseinanderfallen. Auf der Sollseite stehen die Kartenumsätze laut Kasse, auf der Habenseite die Auszahlungen und Gebühren. Nach korrekter Verbuchung soll das Konto den Saldo null aufweisen.
In der Praxis bleibt am Monatsende oft ein kleiner Saldo stehen, weil die Umsätze der letzten Tage erst im Folgemonat ausgezahlt werden. Das ist normal. Problematisch wird es, wenn sich der Saldo über Monate aufbaut. Arbeiten Sie mit mehreren Zahlungsanbietern, etwa einem für das Ladengeschäft und einem für den Onlineshop, empfiehlt sich ein eigenes Verrechnungskonto je Anbieter. So sehen Sie sofort, wo eine Differenz entsteht.
Mit dem Bericht des Anbieters lässt sich das Zwischenkonto schnell prüfen.
Ein Café nimmt an einem Tag 1.000 Euro brutto per Karte ein, alle Umsätze unterliegen 19 Prozent Umsatzsteuer. Der Anbieter berechnet einen veröffentlichten Satz von 1,39 Prozent ohne Fixbetrag, wie ihn Stand Oktober 2026 etwa SumUp, Zettle oder flatpay ohne Umsatzsteuer angeben, und zahlt netto am nächsten Tag aus. Die Gebühr beträgt 13,90 Euro, ausgezahlt werden 986,10 Euro.
| Schritt | Soll | Haben | Betrag |
|---|---|---|---|
| Kartenumsatz laut Z-Bon | Geldtransit 1360 oder 1460 | Erlöse 19 % 8400 oder 4400 | 840,34 Euro |
| Umsatzsteuer auf den Kartenumsatz | Geldtransit 1360 oder 1460 | Umsatzsteuer 19 % | 159,66 Euro |
| Auszahlung des Anbieters | Bank 1200 oder 1800 | Geldtransit 1360 oder 1460 | 986,10 Euro |
| Gebühr laut Abrechnung | Nebenkosten des Geldverkehrs 4970 oder 6855 | Geldtransit 1360 oder 1460 | 13,90 Euro |
Im Soll des Geldtransitkontos stehen 1.000 Euro, im Haben 986,10 Euro plus 13,90 Euro. Der Saldo ist null. Die Umsatzsteuer berechnet sich aus dem vollen Betrag von 1.000 Euro, die Gebühr mindert sie nicht. Die erste Zahl gilt jeweils für SKR03, die zweite für SKR04. In vielen Buchhaltungsprogrammen erfassen Sie die ersten beiden Zeilen in einem Schritt mit einem Erlöskonto mit automatischer Umsatzsteuer.
Nicht alle Anbieter zahlen netto aus. Vert zahlt Kartenumsätze laut eigenen Angaben brutto am nächsten Bankarbeitstag aus und stellt die Gebühren gesammelt mit einer Monatsrechnung. Dann buchen Sie die Auszahlung in voller Höhe vom Geldtransit auf die Bank und die Monatsrechnung später als Aufwand gegen die Bank, wenn sie abgebucht wird. Das Zwischenkonto bleibt dabei übersichtlicher.
Häufiger ist der umgekehrte Fall. Der Anbieter fasst die Umsätze mehrerer Tage zu einer Auszahlung zusammen und verrechnet Gebühren, Erstattungen und Rückbuchungen gleich mit. Dann hilft nur der Auszahlungsbericht, der jede Gutschrift in ihre Bestandteile zerlegt. Buchen Sie nach diesem Bericht und nicht nach dem Kontoauszug, und legen Sie den Bericht als Beleg ab.
Arbeiten Sie mit einer elektronischen Kasse, zeigt der Tagesabschluss, oft Z-Bon genannt, den Gesamtumsatz und die Aufteilung nach Zahlungsarten. Der Baranteil gehört in die Kasse, der Kartenanteil auf das Zwischenkonto. Das Bundesfinanzministerium hat gegenüber dem Deutschen Steuerberaterverband erklärt, dass die Erfassung unbarer Geschäftsvorfälle im Kassenbuch einen formellen Mangel darstellt. Er bleibt regelmäßig außer Betracht, wenn der Zahlungsweg dokumentiert ist, der Kassenbestand jederzeit nachprüfbar bleibt und die Kartenumsätze gesondert kenntlich gemacht oder auf ein eigenes Konto umgetragen werden.
Am sichersten ist es, Kartenumsätze gar nicht erst als Kasseneinnahme zu erfassen. Wie das im Tagesabschluss aussieht, zeigt der Beitrag zum Kassenbericht mit Kartenzahlung. Kassen mit integrierter Kartenzahlung übernehmen die Trennung meist automatisch, eine Übersicht bietet die Seite Kassensysteme mit Kartenzahlung.
Die prozentualen Transaktionsentgelte, also das Disagio, werden von Acquirern in der Regel ohne Umsatzsteuer abgerechnet. Grundlage ist die Befreiung für Umsätze im Zahlungsverkehr nach Paragraf 4 Nummer 8 Buchstabe d UStG. Eine Vorsteuer gibt es dann nicht. Terminalmiete, Kassensoftware, Einrichtung und Service sind dagegen in der Regel mit 19 Prozent Umsatzsteuer belegt, die Vorsteuer können Sie bei ordnungsgemäßer Rechnung abziehen.
Ein gekauftes Terminal ist ein Anlagegut. Bis 800 Euro netto kann es als geringwertiges Wirtschaftsgut sofort abgeschrieben werden. Miete und Abo sind laufender Aufwand. Bei Anbietern mit Sitz im Ausland sollte die Steuerberatung die umsatzsteuerliche Behandlung der einzelnen Entgelte prüfen. Ausführlich erklärt das der Beitrag zu Gebühren der Kartenzahlung und Umsatzsteuer, die Höhe der Gebühren zeigt der Ratgeber zu den Kosten der Kartenzahlung.
Vergleichen Sie im Preisrechner Tarife, Auszahlungstakt und Abrechnungsart für Ihren Kartenumsatz.
Neben dem Normalfall gibt es einige Vorgänge, die im Zwischenkonto für Differenzen sorgen, wenn sie nicht gesondert gebucht werden.
Trinkgeld, das Gäste per Karte für angestellte Mitarbeitende zahlen, ist kein Erlös des Betriebs. Es wird auf ein Konto für durchlaufende Posten gebucht und bei der Auszahlung an das Team wieder ausgebucht. Trinkgeld an Inhaberinnen und Inhaber ist dagegen Erlös. Einzelheiten stehen im Beitrag Trinkgeld per Karte und Steuer.
Eine Rückerstattung an die Kundschaft mindert den Umsatz und die Umsatzsteuer. Der Anbieter verrechnet sie meist mit der nächsten Auszahlung. Hintergründe erklärt der Beitrag zur Rückerstattung einer Kartenzahlung.
Fordert die Bank der Kundin eine Zahlung zurück, wird der Betrag von der Auszahlung abgezogen, oft zuzüglich einer Gebühr. Ob der Umsatz zu korrigieren ist, hängt vom Ausgang ab. Wie solche Fälle ablaufen, zeigt der Beitrag Rückbuchung und Chargeback.
Für jede Buchung brauchen Sie einen Beleg. Bei Kartenzahlungen sind das der Tagesabschluss der Kasse, die Auszahlungsberichte und die Monatsabrechnung des Zahlungsanbieters. Viele Anbieter und Kassen stellen diese Daten als Export bereit, häufig auch im Format für DATEV oder andere Buchhaltungsprogramme. Das spart manuelle Arbeit und reduziert Tippfehler.
Buchungsbelege wie die Abrechnungen des Zahlungsanbieters sind nach der Abgabenordnung in der Regel acht Jahre aufzubewahren, Handelsbücher und Jahresabschlüsse zehn Jahre. Laden Sie die Berichte regelmäßig herunter. Nach einem Anbieterwechsel ist der Zugang zum alten Händlerportal oft nur noch begrenzt möglich, mehr dazu im Beitrag Zahlungsanbieter wechseln.
Die folgenden Fehler fallen bei Betriebsprüfungen und Jahresabschlüssen immer wieder auf. Die meisten lassen sich mit einem festen Ablauf vermeiden.
Kontenplan und Buchungslogik hängen von Rechtsform, Gewinnermittlung und Software ab.
Buchen Sie den vollen Umsatz als Erlös gegen ein Zwischenkonto wie Geldtransit, später die Auszahlung vom Zwischenkonto auf die Bank und die Gebühr als Nebenkosten des Geldverkehrs. Danach ist das Zwischenkonto ausgeglichen.
Gängig sind 1460 Geldtransit, 4400 Erlöse 19 Prozent, 1800 Bank und 6855 Nebenkosten des Geldverkehrs. Im SKR03 entsprechen dem 1360, 8400, 1200 und 4970. Die genaue Kontenwahl legt Ihre Steuerberatung fest.
Immer den vollen Umsatz, den die Kundschaft gezahlt hat. Die einbehaltene Gebühr wird separat als Aufwand gebucht. Nur so stimmen Erlöse und Umsatzsteuer.
Nein, das Kassenbuch bildet nur Bargeld ab. Das Bundesfinanzministerium sieht Kartenumsätze im Kassenbuch als formellen Mangel, der unter bestimmten Bedingungen außer Betracht bleibt. Sicherer ist die Erfassung über ein Zwischenkonto.
Das Disagio wird in der Regel ohne Umsatzsteuer berechnet, dann gibt es keine Vorsteuer. Terminalmiete, Software und Service enthalten dagegen meist 19 Prozent Umsatzsteuer, die bei ordnungsgemäßer Rechnung abziehbar ist.
Vergleichen Sie Kartenumsatz laut Kasse, Auszahlungen laut Kontoauszug und Gebühren laut Abrechnung. Häufige Ursachen sind Erstattungen, Rückbuchungen, Trinkgeld oder Umsätze, die erst im Folgemonat ausgezahlt werden.
Als Buchungsbelege in der Regel acht Jahre, Handelsbücher und Jahresabschlüsse zehn Jahre. Laden Sie die Berichte regelmäßig aus dem Händlerportal herunter.

Geben Sie Ihren Bedarf an und erhalten Sie kostenlos Angebote passender Anbieter.
Wann das Geld auf dem Konto ist
Kartenumsätze im Tagesabschluss trennen
Mehr erfahren
Karten-Trinkgeld richtig verbuchen
Mehr erfahren
Welche Entgelte mit Umsatzsteuer kommen
Mehr erfahren
Preisrechner
Anbietervergleich