
Startseite » Zahlungsanbieter Vergleich » Wissen zur Kartenzahlung » Wofür steht SEPA, Überweisung, Lastschrift und Echtzeitüberweisung für Betriebe
Wofür steht SEPA? Die Abkürzung steht für Single Euro Payments Area, auf Deutsch einheitlicher Euro-Zahlungsverkehrsraum. Innerhalb dieses Raums funktionieren Überweisungen, Echtzeitüberweisungen und Lastschriften in Euro nach denselben Regeln, egal ob das Konto in Köln, Wien oder Lissabon liegt. Laut European Payments Council gehören 41 Länder und Gebiete dazu, neben den 27 EU-Staaten unter anderem Norwegen, die Schweiz und das Vereinigte Königreich. Für Ihren Betrieb ist SEPA die Grundlage für wiederkehrende Beiträge per Lastschrift, für Rechnungen per Überweisung und für die Lastschrift an der Ladenkasse. Dieser Ratgeber erklärt die Verfahren, Fristen und Kosten und hilft bei der Wahl.
SEPA heißt Single Euro Payments Area, also einheitlicher Euro-Zahlungsverkehrsraum. Ziel ist, dass grenzüberschreitende Euro-Zahlungen so einfach, schnell und günstig sind wie Zahlungen im Inland. Grundlage in der EU ist die Verordnung (EU) Nr. 260/2012. Sie hat nationale Verfahren im Euroraum zum 1. Februar 2014 abgelöst, in Deutschland lief das elektronische Lastschriftverfahren an der Ladenkasse noch bis Februar 2016 im alten Format weiter. Seitdem identifiziert die IBAN jedes Konto, die BIC brauchen Sie im Inland nicht mehr anzugeben.
Die Regeln der Verfahren schreibt das European Payments Council fest, ein Gremium der europäischen Banken. Zum SEPA-Raum gehören laut dessen Länderliste die 27 EU-Staaten sowie Island, Liechtenstein, Norwegen, die Schweiz, das Vereinigte Königreich, Monaco, San Marino, Andorra, der Vatikanstaat und zuletzt Albanien, Moldau, Montenegro, Nordmazedonien und Serbien. Wer Kundschaft aus diesen Ländern hat, kann deren Euro-Zahlungen also wie inländische behandeln.
SEPA ist kein einzelnes Produkt, sondern ein Rahmen für mehrere Verfahren. Für Betriebe sind fünf davon relevant, die sich bei Tempo, Initiative und Risiko deutlich unterscheiden.
| Verfahren | Wer löst aus | Dauer bis zur Gutschrift | Rückholung möglich | Typischer Einsatz |
|---|---|---|---|---|
| SEPA-Überweisung | Zahlende Person | spätestens nächster Geschäftstag | nein, nur Rückruf auf Kulanz | Rechnungen, Lieferanten |
| Echtzeitüberweisung | Zahlende Person | innerhalb von zehn Sekunden, rund um die Uhr | nein | Abholung, Handwerk, Wero |
| SEPA-Basislastschrift | Zahlungsempfänger mit Mandat | zum Fälligkeitstag | acht Wochen ohne Grund, 13 Monate ohne Mandat | Beiträge, Abos, Verträge |
| SEPA-Firmenlastschrift | Zahlungsempfänger mit Mandat | zum Fälligkeitstag | nein, nur bei fehlendem Mandat | Geschäftskunden |
| Lastschrift an der Kasse, ELV | Händler mit girocard-Daten und Unterschrift | nach Einreichung, einige Tage | acht Wochen ohne Grund | Einzelhandel als Alternative zur PIN-Zahlung |
Die Lastschrift an der Ladenkasse wird oft mit der girocard-Zahlung verwechselt. Bei der girocard mit PIN garantiert die Bank die Zahlung, beim Lastschriftverfahren mit Unterschrift tragen Sie das Risiko einer Rücklastschrift. Die Unterschiede erklären die Beiträge zur EC-Kartenzahlung im Betrieb und zur ELV-Lastschrift.
Bei der SEPA-Überweisung schickt die Kundin das Geld aktiv an Sie. Das Bürgerliche Gesetzbuch schreibt vor, dass der Betrag spätestens am Ende des folgenden Geschäftstags beim Zahlungsdienstleister des Empfängers ankommt. Für Rechnungen an Geschäftskunden oder für Anzahlungen ist die Überweisung damit das Standardverfahren, ein Zahlungsausfallrisiko nach der Gutschrift gibt es nicht.
Die Echtzeitüberweisung schreibt das Geld innerhalb von zehn Sekunden gut, auch nachts und am Wochenende. Seit der EU-Verordnung 2024/886 müssen Banken im Euroraum seit dem 9. Januar 2025 Echtzeitüberweisungen empfangen und seit dem 9. Oktober 2025 auch senden können. Sie dürfen dafür nicht mehr verlangen als für eine normale Überweisung. Seit demselben Datum prüft die Bank bei jeder Euro-Überweisung, ob Name und IBAN des Empfängers zusammenpassen, die sogenannte Empfängerüberprüfung. Stimmen die Angaben nicht überein, erhält die zahlende Person einen Hinweis.
Hinterlegen Sie bei Ihrer Bank den exakten Kontonamen, der auf Ihren Rechnungen steht. Weicht Ihr Rechnungsname vom Kontonamen ab, etwa durch einen Markennamen statt der Firma, sehen Kundinnen eine Warnung und zahlen unter Umständen nicht. Für Abholung gegen Vorkasse oder Handwerksleistungen vor Ort ist die Echtzeitüberweisung eine Alternative zur Karte, mit dem Nachteil, dass die Kundin die Daten selbst eintippen muss. Bequemer wird das mit QR-Code-Zahlungen.
Bei der SEPA-Lastschrift holen Sie das Geld selbst vom Konto der Kundin, nachdem diese Ihnen dazu ein Mandat erteilt hat. Für wiederkehrende Beträge wie Mitgliedsbeiträge, Kursgebühren, Abos oder Mieten ist das das bequemste Verfahren, denn niemand muss an die Zahlung denken. Sie bestimmen den Fälligkeitstag und haben einen planbaren Geldeingang.
Die SEPA-Basislastschrift funktioniert mit Verbrauchern und Unternehmen. Die Kundin kann eine autorisierte Belastung innerhalb von acht Wochen ohne Angabe von Gründen von ihrer Bank zurückholen. Fehlt ein gültiges Mandat, verlängert sich die Frist auf 13 Monate.
Die SEPA-Firmenlastschrift ist nur zwischen Unternehmen möglich. Die zahlende Firma muss das Mandat vorab bei ihrer eigenen Bank bestätigen, dafür entfällt das Recht, eine autorisierte Belastung zurückzuholen. Für Großhändler und Dienstleister mit festen Geschäftskunden schafft das Planungssicherheit. Wann sich der Kauf auf Rechnung für Geschäftskunden eignet, erklärt der Beitrag Kauf auf Rechnung im B2B.
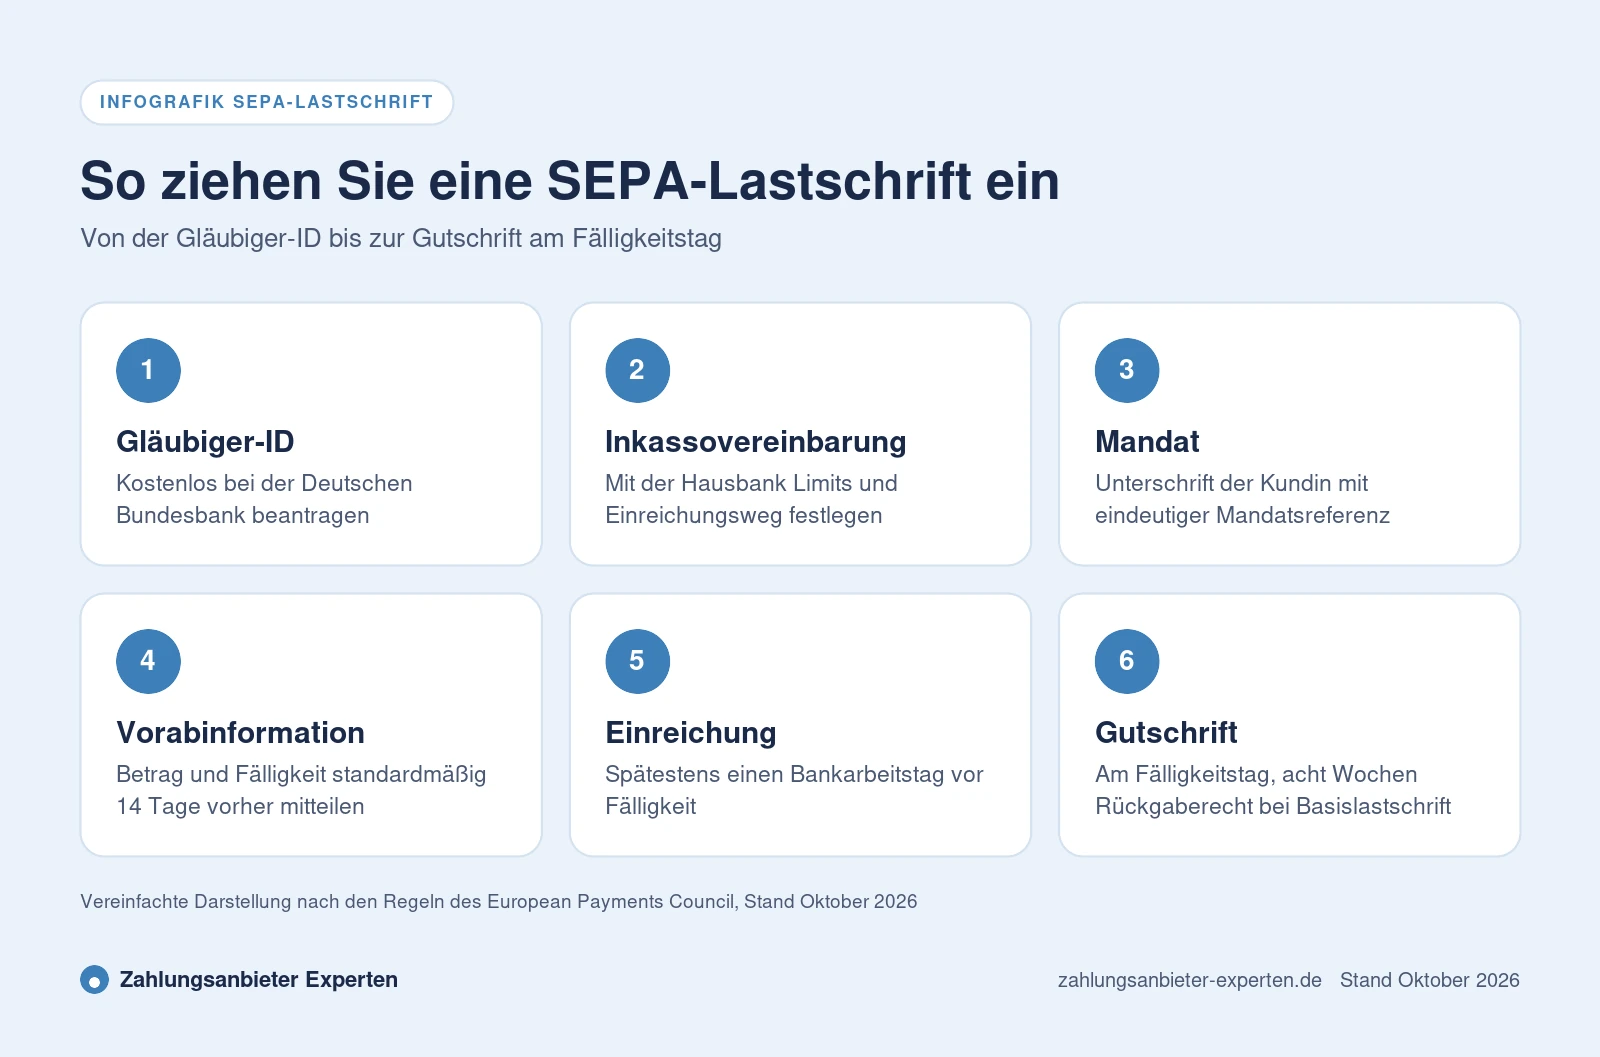
Um eine SEPA-Lastschrift einzuziehen, brauchen Sie drei Voraussetzungen, eine Gläubiger-Identifikationsnummer, eine Inkassovereinbarung mit Ihrer Bank und ein Mandat der Kundin. Die Abläufe sind standardisiert, die meisten Buchhaltungsprogramme erzeugen die nötigen Dateien automatisch.
Die Gläubiger-Identifikationsnummer ist in Deutschland 18-stellig und beginnt mit DE. Sie kennzeichnet Ihren Betrieb in jeder Lastschrift. Die Vorabinformation, im Fachjargon Pre-Notification, können Sie elegant in Rechnung, Vertrag oder Beitragsübersicht unterbringen, zum Beispiel mit allen Fälligkeiten eines Jahres. Bei Fragen zur Mandatsform und zu Einreichungszeiten berät Sie Ihre Bank.
Ein Mandat verfällt, wenn 36 Monate lang keine Lastschrift darauf eingezogen wurde. Danach brauchen Sie ein neues Mandat.
Wie lange es bei einer SEPA-Lastschrift dauert, hängt von zwei Fristen ab. Die erste betrifft die Gutschrift. Reichen Sie die Lastschrift rechtzeitig ein, wird die Kundin am Fälligkeitstag belastet und Ihr Konto erhält zeitgleich die Gutschrift, unter Vorbehalt des Eingangs. Die zweite Frist betrifft die Rückgabe. Bei der Basislastschrift kann die Kundin acht Wochen lang ohne Begründung widersprechen, bei fehlendem oder ungültigem Mandat 13 Monate. Mangels Deckung oder bei erloschenem Konto gibt die Bank die Lastschrift ebenfalls zurück, meist innerhalb weniger Bankarbeitstage.
Für Ihre Liquidität heißt das, eine Lastschrift ist erst nach acht Wochen wirklich sicher. Rücklastschriften kosten Sie zudem Bankgebühren, deren Höhe Ihre Bank festlegt. Die Firmenlastschrift kennt die achtwöchige Frist nicht, eine autorisierte Zahlung bleibt dort endgültig.
| Frist | Dauer | Gilt für |
|---|---|---|
| Vorabinformation der Kundin | 14 Kalendertage, kürzer nach Vereinbarung | Basis- und Firmenlastschrift |
| Einreichung bei Ihrer Bank | spätestens ein Bankarbeitstag vor Fälligkeit | Basis- und Firmenlastschrift |
| Rückgabe ohne Begründung | acht Wochen ab Belastung | nur Basislastschrift |
| Rückgabe ohne gültiges Mandat | 13 Monate | Basislastschrift, bei Firmenlastschrift nach Bankbedingungen |
| Verfall eines ungenutzten Mandats | 36 Monate | Basis- und Firmenlastschrift |
Vergleichen Sie Zahlungsanbieter, die Kartenzahlung, Lastschrift an der Kasse und Online-Zahlung zu Ihrem Umsatz passend abrechnen.
Viele Händler nehmen an der Kasse neben der girocard mit PIN auch die Lastschrift mit Unterschrift an. Dabei liest das Terminal die Kontodaten der girocard, und die Kundin erteilt mit ihrer Unterschrift auf dem Beleg ein SEPA-Lastschriftmandat. Das Verfahren ist für Händler meist günstiger als die girocard, bietet aber keine Zahlungsgarantie. Viele Netzbetreiber kombinieren beides und entscheiden je nach Betrag und Risiko, ob mit PIN oder Unterschrift bezahlt wird.
Das alte Akzeptanzlogo mit Karte, Stift und den Buchstaben ec darf seit April 2017 aus markenrechtlichen Gründen nicht mehr verwendet werden, die Rechte liegen bei Mastercard. Der Handelsverband Deutschland hat dafür in Abstimmung mit anderen Verbänden und Zahlungsdienstleistern das SEPA Lastschrift Logo entwickelt. Händler und Netzbetreiber dürfen es bei Einhaltung der Gestaltungsregeln im Laden und im Internet nutzen, der HDE stellt die Dateien zum Download bereit. Tipps zur Beschilderung gibt der Beitrag zum Schild für Kartenzahlung.
SEPA-Verfahren sind für Betriebe meist günstiger als Karten. Überweisungen kosten Sie als Empfänger je nach Kontomodell wenig oder nichts, Lastschriften verursachen Gebühren je Buchung und für Rücklastschriften, die Ihre Bank festlegt. Kartenzahlungen kosten dagegen einen Prozentsatz vom Umsatz, veröffentlichte Standardsätze vieler Anbieter liegen Stand Oktober 2026 etwa zwischen 0,69 und 1,5 Prozent, für die girocard teils darunter, ohne Umsatzsteuer, soweit der Anbieter das so angibt. Einen Überblick gibt der Ratgeber zu den Gebühren der Kartenzahlung.
Der Preis für die günstigeren Gebühren ist das Risiko. Bei der Basislastschrift können Kundinnen acht Wochen lang widersprechen, bei der Überweisung müssen Sie warten, bis die Kundin aktiv zahlt. Die Kartenzahlung mit PIN ist dagegen sofort garantiert. Unabhängig vom Verfahren gilt, dass Sie für SEPA-Lastschrift und SEPA-Überweisung nach Paragraf 270a BGB kein Entgelt von der Kundschaft verlangen dürfen.
Die Wahl hängt davon ab, ob Beträge einmalig oder wiederkehrend anfallen, ob die Kundschaft vor Ort ist und wie viel Ausfallrisiko Sie tragen können.
| Betriebstyp | Typischer Bedarf | Passendes Verfahren |
|---|---|---|
| Fitnessstudio und Kursanbieter | monatliche Beiträge | SEPA-Basislastschrift, vor Ort Karte |
| Vereine | Jahres- oder Monatsbeiträge | SEPA-Basislastschrift mit Vorabinformation im Beitragsbescheid |
| Handwerk | Rechnungen, Abschläge, Zahlung vor Ort | Überweisung, Echtzeitüberweisung, mobiles Terminal |
| Einzelhandel | viele Zahlungen vor Ort | girocard und Kreditkarte, ergänzend Lastschrift an der Kasse |
| Großhandel und Dienstleister für Firmen | feste Geschäftskunden | SEPA-Firmenlastschrift oder Überweisung |
Viele Betriebe kombinieren Verfahren. Ein Fitnessstudio zieht Beiträge per Lastschrift ein und verkauft Getränke an der Theke per Karte. Ein Handwerksbetrieb stellt Rechnungen per Überweisung und kassiert kleine Reparaturen sofort mit dem mobilen Kartenterminal. Online sind Lastschrift und Karte über einen Zahlungsanbieter möglich, der Beitrag zu Zahlungsarten im Onlineshop zeigt die Optionen.
Neue europäische Bezahlverfahren bauen auf SEPA auf. Wero von der European Payments Initiative nutzt im Hintergrund die Echtzeitüberweisung und ermöglicht Zahlungen per Handynummer. Für den Laden plant EPI QR-Zahlungen ab 2026 und NFC ab 2027, die Gebühren an der Ladenkasse sind Stand Oktober 2026 noch offen. Auch die Europäische Zentralbank arbeitet am digitalen Euro, über dessen Einführung noch nicht abschließend entschieden ist.
Politisch gewinnt das Thema an Gewicht. Nach den Eckpunkten von Bundesfinanzminister Lars Klingbeil vom 11. September 2026 sollen Betriebe vor Ort künftig mindestens eine digitale Bezahlart anbieten, darunter mindestens ein europäisches Verfahren. Das ist ein Plan, ein Start ist frühestens 2027 vorgesehen. Den Stand verfolgt der Beitrag zur geplanten Pflicht zur Kartenzahlung.
Mit diesen Punkten nutzen Sie SEPA-Verfahren sicher und ohne unnötige Rückläufer.
Steuerliche Fragen zur Verbuchung von Lastschriften und Rücklastschriften klärt Ihre Steuerberatung. Wie Sie Zahlungseingänge aus Karte und SEPA sauber in der Buchhaltung abbilden, erklärt der Beitrag zur Kartenzahlung in der Buchhaltung.
SEPA heißt Single Euro Payments Area, auf Deutsch einheitlicher Euro-Zahlungsverkehrsraum. Darin gelten für Überweisungen und Lastschriften in Euro dieselben Regeln, laut European Payments Council in 41 Ländern und Gebieten.
Bei der SEPA-Lastschrift zieht der Zahlungsempfänger den Betrag selbst vom Konto der zahlenden Person ein, nachdem diese ein Mandat erteilt hat. Es gibt die Basislastschrift für alle Kunden und die Firmenlastschrift nur zwischen Unternehmen.
Sie beantragen eine Gläubiger-Identifikationsnummer bei der Deutschen Bundesbank, schließen eine Inkassovereinbarung mit Ihrer Bank und holen ein Mandat der Kundin ein. Danach informieren Sie vorab über Betrag und Fälligkeit und reichen die Lastschrift spätestens einen Bankarbeitstag vor Fälligkeit ein.
Bei der Basislastschrift acht Wochen ab Belastung ohne Angabe von Gründen. Fehlt ein gültiges Mandat, kann die Kundin 13 Monate lang die Erstattung verlangen. Bei der Firmenlastschrift gibt es kein Rückgaberecht für autorisierte Zahlungen.
Der Handelsverband Deutschland stellt das SEPA Lastschrift Logo samt Gestaltungsregeln zum Download bereit. Händler und Netzbetreiber dürfen es im Laden und im Internet nutzen, das alte ec-Lastschriftlogo ist seit April 2017 nicht mehr erlaubt.
Eine normale SEPA-Überweisung muss spätestens am Ende des nächsten Geschäftstags beim Empfänger ankommen. Eine Echtzeitüberweisung dauert höchstens zehn Sekunden und funktioniert rund um die Uhr.
Nein. Paragraf 270a BGB verbietet Entgelte für Zahlungen per SEPA-Lastschrift und SEPA-Überweisung. Das gilt auch für Geschäftskunden. Im Zweifel hilft eine Rechtsberatung.
Ein Mandat verfällt, wenn 36 Monate lang keine Lastschrift darauf eingezogen wurde. Für weitere Einzüge brauchen Sie dann ein neues Mandat.

Geben Sie Ihren Bedarf an und erhalten Sie kostenlos Angebote passender Anbieter.
Lastschrift mit Unterschrift an der Ladenkasse
Mehr erfahren
Europäisches Bezahlverfahren auf Basis der Echtzeitüberweisung
Mehr erfahren
Bezahlen per Scan an Kasse und Rechnung
girocard am Terminal mit Zahlungsgarantie
Preisrechner
Anbietervergleich