
Startseite » Zahlungsanbieter Vergleich » Wissen zur Kartenzahlung » QR-Code-Zahlung im Handel, Verfahren, Kosten und die Zukunft mit Wero
Bei der QR-Code-Zahlung zeigt Ihr Betrieb einen Code, die Kundin scannt ihn mit dem Smartphone und bezahlt in ihrer Banking-App, Wallet oder auf einer Zahlungsseite. Ein Kartenterminal braucht es dafür nicht, ein Aufsteller, eine Rechnung oder ein Kassendisplay genügen. Je nach Verfahren läuft im Hintergrund eine Kartenzahlung, eine Wallet-Zahlung oder eine Echtzeitüberweisung von Konto zu Konto. Dieser Ratgeber erklärt die Verfahren, zeigt die Kosten an einem Rechenbeispiel und ordnet ein, was mit Wero an der Ladenkasse geplant ist.
Ein QR-Code ist ein zweidimensionaler Strichcode, der Informationen wie eine Webadresse, eine IBAN oder einen Zahlungsauftrag enthält. Bei der QR-Code-Zahlung dient er als Brücke zwischen Ihrem Betrieb und dem Smartphone der Kundin. Der Code selbst überträgt kein Geld. Er öffnet nur den richtigen Zahlungsweg mit den passenden Daten, also Empfänger, Betrag und Referenz.
Für Sie als Betrieb ist das vor allem dort interessant, wo ein Terminal unpraktisch ist. Auf der Rechnung, am Tisch, am Marktstand, am Automaten oder bei Lieferungen lässt sich ein Code leichter platzieren als ein Kartenleser. An einer Kasse mit hoher Frequenz bleibt das kontaktlose Bezahlen am Terminal meist schneller, wie die Seite zum kontaktlosen Bezahlen zeigt.
Es gibt zwei Grundformen. Beim händlerpräsentierten Code zeigen Sie den Code, die Kundin scannt. Das ist in Deutschland der Normalfall. Beim kundenpräsentierten Code zeigt die Kundin einen Code in ihrer App, und Ihre Kasse scannt ihn, ähnlich wie bei einem Ticket. Diese Form ist in Teilen Asiens verbreitet, hierzulande aber selten.
Ein statischer Code bleibt immer gleich und enthält nur den Empfänger, den Betrag gibt die Kundin selbst ein. Er eignet sich für Spendenboxen, Trinkgeld oder feste Preise. Ein dynamischer Code wird für jeden Vorgang neu erzeugt und enthält den genauen Betrag sowie eine Referenz. So lässt sich jede Zahlung automatisch einer Rechnung oder einem Bon zuordnen. Für die Buchhaltung ist der dynamische Code fast immer die bessere Wahl.
Je nach Verfahren öffnet sich eine Zahlungsseite mit Karte, Apple Pay oder Google Pay, eine Wallet-App oder die Banking-App mit vorausgefüllter Überweisung. Die Kundin bestätigt mit PIN, Fingerabdruck oder Gesichtserkennung, und Sie erhalten eine Bestätigung im Dashboard, in der Kasse oder per Kontoeingang.
Hinter dem Begriff stecken sehr unterschiedliche Verfahren mit eigenen Kosten und Risiken. Die Tabelle ordnet die in Deutschland üblichen Varianten ein, Stand Oktober 2026.
| Verfahren | So funktioniert es | Geld sicher | Typischer Einsatz |
|---|---|---|---|
| Zahlungsseite per QR | Code öffnet eine Bezahlseite mit Karte und Wallets | nach Autorisierung | Rechnung, Tisch, Lieferung |
| GiroCode | Banking-App übernimmt IBAN, Betrag und Zweck als Überweisung | erst bei Zahlungseingang | Rechnungen im B2B und Handwerk |
| Wallet-QR, etwa PayPal | Kundin zahlt aus ihrem Wallet-Konto | nach Bestätigung im Wallet | Markt, Kleingewerbe, Events |
| Wero per QR | Echtzeitüberweisung von Konto zu Konto über die Banking-App | nach Freigabe in Echtzeit | Automaten, Online, Laden als Plan |
| Bestellen und Bezahlen am Tisch | Code öffnet Speisekarte, Rechnung und Bezahlseite | nach Autorisierung | Restaurant, Café, Hotel |
Der GiroCode folgt einem Standard des European Payments Council und wird von den meisten deutschen Banking-Apps gelesen. Bei der Zahlungsseite per QR läuft im Hintergrund eine normale Onlinezahlung, die Sie über einen Zahlungslink oder eine Onlinezahlungslösung Ihres Anbieters erzeugen. Wie Sie einen solchen Link anlegen, zeigt der Beitrag Zahlungslink erstellen.
QR-Code bezahlen ist für Händler kein Ersatz für das Terminal, sondern eine Ergänzung für Situationen, in denen die Kundin ohnehin ihr Smartphone in der Hand hat oder kein Personal an der Kasse steht. Die Karten zeigen typische Einsatzfelder.
Gäste rufen die Rechnung per Code auf, teilen sie und zahlen, ohne auf die Bedienung zu warten.
Ein GiroCode oder Zahlungslink auf der Rechnung beschleunigt den Zahlungseingang im Handwerk.
Ein Aufsteller mit Code ersetzt die Kasse, wenn niemand am Stand ist.
Codes auf dem Display ermöglichen Zahlungen ohne eingebauten Kartenleser.
Mehr erfahren
Gerade in der Gastronomie setzen Kassenanbieter auf Bestellen und Bezahlen per Code. Lightspeed Payments nennt etwa Bezahlung am Tisch und Scan to Pay per QR-Code, VR Payment führt QR Code Payment unter seinen Onlinezahlungen.
Die Kosten hängen davon ab, welches Verfahren hinter dem Code steckt. Bei einer Zahlungsseite zahlen Sie den Satz Ihres Anbieters für Onlinezahlungen, bei einem Wallet den Wallet-Tarif, bei einer Überweisung fällt keine Transaktionsgebühr an. Die Tabelle zeigt veröffentlichte Angaben, Stand Oktober 2026, ohne Umsatzsteuer, soweit der Anbieter das so ausweist.
| Anbieter und Verfahren | Veröffentlichter Satz | Hinweis |
|---|---|---|
| Lightspeed Payments, Order Anywhere | nicht veröffentlicht | Onlinezahlung läuft laut Anbieter über Stripe |
| Sparkasse, Wero im Onlineshop | 0,77 % | über den S-Händlerservice |
| VR Payment, QR Code Payment | Fixpreis plus Kosten je Zahlverfahren | Preise nicht veröffentlicht |
| Zettle, PayPal-QR-Code | 1,39 % | ohne Fixbetrag und Monatsgebühr |
| GiroCode als Überweisung | keine Transaktionsgebühr | Kontoführung nach Preisaushang der Bank |
Das sind rund 500 Zahlungen im Monat. Laufen alle über PayPal-QR-Codes mit 1,39 Prozent, fallen 83,40 Euro an. Derselbe Umsatz über Wero im Onlinekanal der Sparkasse mit 0,77 Prozent würde 46,20 Euro kosten. Über eine GiroCode-Überweisung entstehen keine Transaktionsgebühren, dafür müssen Sie jeden Zahlungseingang selbst prüfen, bevor die Ware herausgeht. Vergleichen Sie diese Werte mit Ihren Terminalkosten im Preisrechner für Kartenzahlung.
Im Preisrechner sehen Sie, welche Anbieter Terminal, Zahlungslink und QR-Code aus einer Hand bieten und was das für Ihren Umsatz bedeutet.
Wero ist das Bezahlverfahren der European Payments Initiative, kurz EPI, hinter der europäische Banken stehen. Bezahlt wird per Echtzeitüberweisung direkt vom Girokonto, die Freigabe erfolgt in der Banking-App oder der Wero-App. In Deutschland läuft Wero seit Juli 2024 für Zahlungen zwischen Privatpersonen und seit November 2025 im Onlinehandel. Laut EPI nutzen Stand September 2026 rund 60 Millionen Menschen in Belgien, Deutschland und Frankreich das Verfahren.
An der Ladenkasse ist der Wero QR-Code der erste Schritt. Ursprünglich hatte die EPI QR-Zahlungen im Laden ab 2026 und kontaktlose Zahlungen per NFC ab 2027 angekündigt. Im September 2026 teilte sie mit, dass eine breitere Verfügbarkeit an der Ladenkasse in Deutschland und Frankreich schrittweise ab 2027 geplant ist. Kontaktlose Zahlungen von Konto zu Konto werden derzeit in technischen Machbarkeitsstudien erprobt. Erste Akzeptanzstellen gibt es bereits, die Plattform Pay with ME hat im August 2026 begonnen, Wero an mehr als 11.000 Akzeptanzstellen in Deutschland und Österreich auszurollen, zunächst an Automaten, Waschanlagen, Hofläden und Selbstbedienungsstellen.
Welche Gebühren für Wero an der Ladenkasse gelten, ist Stand Oktober 2026 offen. Alle Details zum Verfahren und zur Vorbereitung lesen Sie im Ratgeber zu Wero für Händler.
Fragen Sie Ihren Zahlungsanbieter, ob und wann Wero an Ihrem Terminal oder Kassendisplay verfügbar sein wird.
Der Code selbst ist nur so sicher wie seine Herkunft. Eine bekannte Masche ist das Überkleben echter Codes mit gefälschten, die auf betrügerische Seiten führen. Diese Form des Phishings wird oft Quishing genannt. Prüfen Sie gedruckte Codes an Tischen, Automaten und Aufstellern regelmäßig und nutzen Sie, wo möglich, dynamische Codes auf dem Kassendisplay, die nur für einen Vorgang gelten.
Bei Überweisungen per GiroCode schützt seit dem 9. Oktober 2025 die Empfängerüberprüfung der EU-Verordnung 2024/886. Die Bank der Kundin gleicht vor der Freigabe ab, ob Name und IBAN zusammenpassen, und warnt bei Abweichungen. Hinterlegen Sie deshalb auf Codes und Rechnungen genau den Kontonamen, den Ihre Bank kennt. Bei Zahlungsseiten mit Karte gelten die Regeln der starken Kundenauthentifizierung, mehr dazu im Beitrag zu starker Kundenauthentifizierung.
Lange war die Überweisung per QR-Code im Laden unpraktisch, weil das Geld erst am nächsten Bankarbeitstag ankam. Die EU-Verordnung 2024/886 über Sofortzahlungen hat das geändert. Zahlungsdienstleister im Euroraum müssen seit dem 9. Januar 2025 Echtzeitüberweisungen empfangen und seit dem 9. Oktober 2025 auch senden können. Das Geld steht innerhalb von Sekunden zur Verfügung, und die Bank darf dafür kein höheres Entgelt verlangen als für eine normale Überweisung.
Darauf bauen Verfahren wie Wero auf. Für Sie bedeutet das, dass eine Zahlung von Konto zu Konto künftig ähnlich schnell bestätigt sein kann wie eine Kartenzahlung, ohne die Kostenstruktur der Kartensysteme. Grundlagen zum Zahlungsverkehr im Euroraum erklärt der Beitrag zu SEPA für Händler.
Ob sich die QR-Code-Zahlung für Sie lohnt, hängt von Ihrem Kassierprozess ab. Für Rechnungen, Selbstbedienung und Tischservice spricht viel dafür, für eine schnelle Ladenkasse eher wenig. Wer heute Karten annimmt, sollte den Code als zweiten Weg sehen, nicht als Ersatz. Die Grundlagen zur Karte vor Ort erklärt der Ratgeber zur EC-Kartenzahlung.
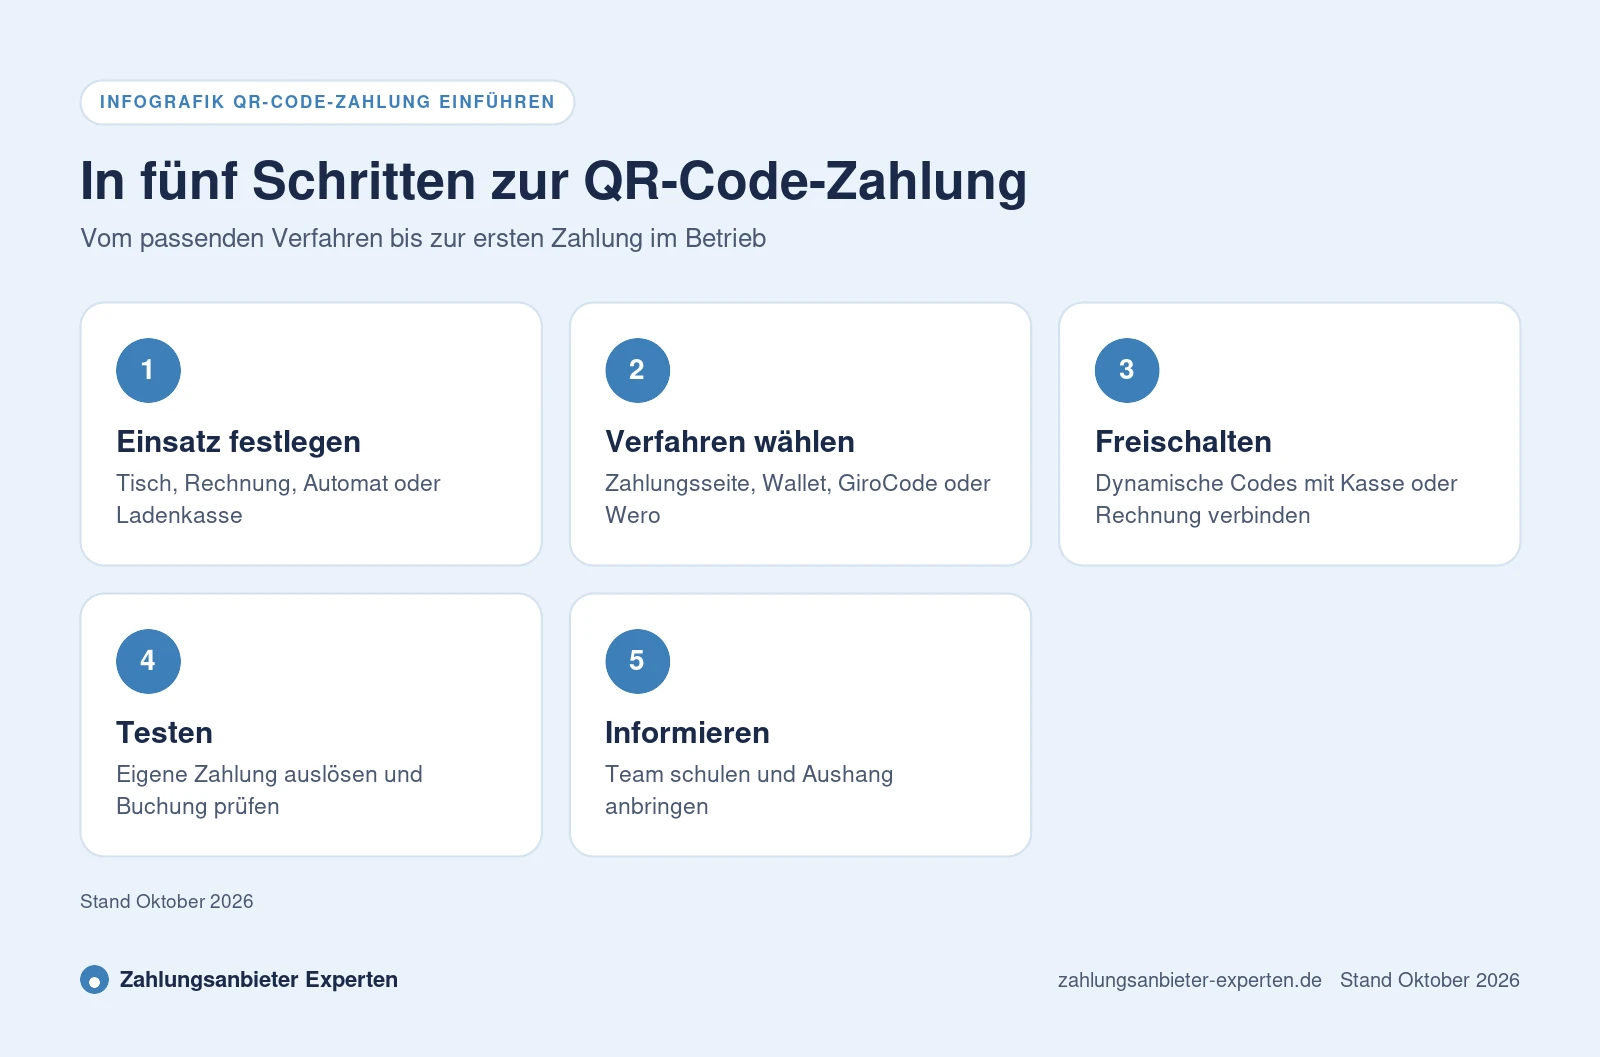
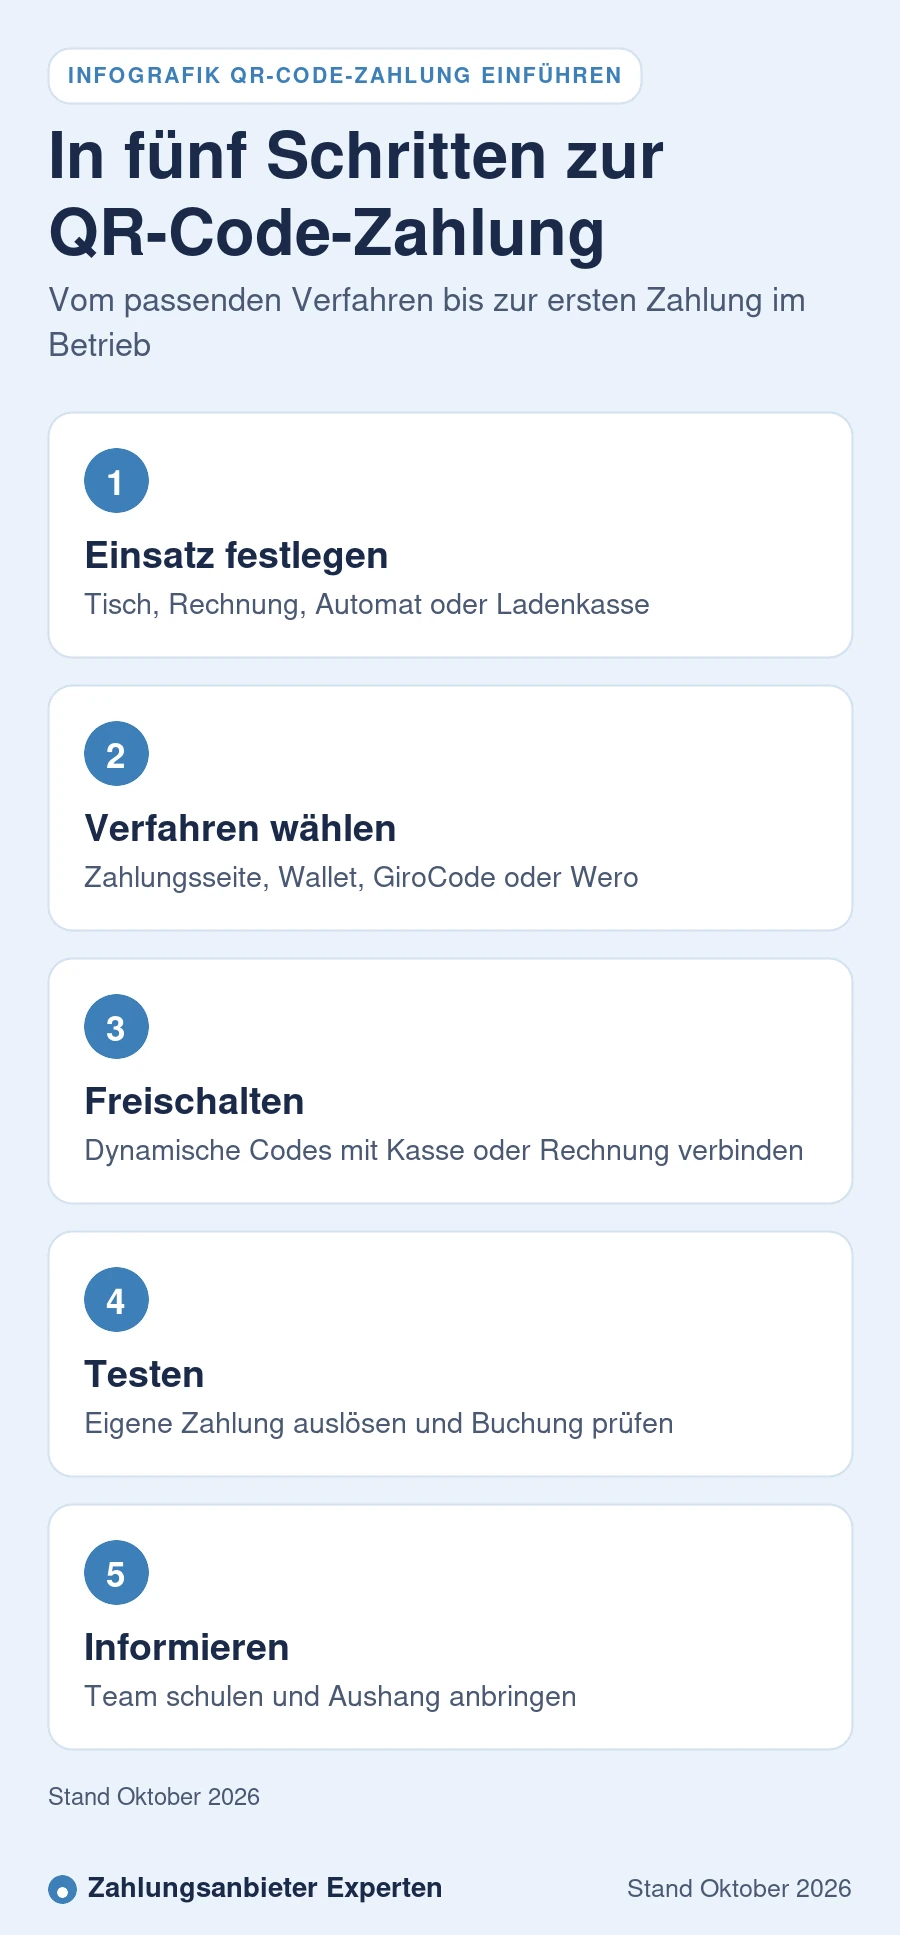
Die Einführung ist in wenigen Tagen erledigt, wenn Ihr Zahlungsanbieter QR-Codes bereits unterstützt. Prüfen Sie zuerst, welches Verfahren zu Ihrem Einsatz passt, und testen Sie den Ablauf mit eigenen Zahlungen, bevor Sie Codes an Tische oder Rechnungen bringen. Für die Kassenanbindung gilt wie bei Karten, dass elektronische Kassen eine TSE nach Paragraf 146a AO brauchen, der Code selbst nicht.
Wer QR-Codes und Karten aus einer Hand nutzen will, vergleicht Anbieter im Überblick aller Zahlungsanbieter.
Bei einer QR-Code-Zahlung scannt die Kundin einen Code mit dem Smartphone und bezahlt in ihrer Banking-App, einem Wallet oder auf einer Zahlungsseite. Der Code enthält Empfänger, Betrag und Referenz, das Geld fließt über Karte, Wallet oder Überweisung.
Sie schalten bei Ihrem Zahlungsanbieter QR-Codes oder Zahlungslinks frei und zeigen den Code auf Display, Rechnung oder Aufsteller. Für Überweisungen genügt ein GiroCode mit Ihrer IBAN, den viele Rechnungsprogramme erzeugen.
Das hängt vom Verfahren ab. PayPal-QR-Codes über Zettle kosten Stand Oktober 2026 1,39 Prozent, Wero im Onlineshop der Sparkasse 0,77 Prozent, eine GiroCode-Überweisung verursacht keine Transaktionsgebühr.
Seit August 2026 rollt die Plattform Pay with ME Wero per QR-Code zunächst an Automaten und Selbstbedienungsstellen aus. Eine breitere Verfügbarkeit an der Ladenkasse in Deutschland plant die EPI schrittweise ab 2027, Gebühren dafür sind noch offen.
Die Zahlung selbst wird in der Banking-App oder mit starker Kundenauthentifizierung freigegeben. Risiken entstehen vor allem durch überklebte, gefälschte Codes, deshalb sollten Sie gedruckte Codes regelmäßig prüfen und dynamische Codes bevorzugen.
Ein statischer Code bleibt gleich und enthält nur den Empfänger, den Betrag tippt die Kundin selbst ein. Ein dynamischer Code wird je Vorgang erzeugt und enthält Betrag und Referenz, das erleichtert die Zuordnung in der Buchhaltung.
In den meisten Betrieben nicht. An einer Kasse mit vielen Zahlungen ist kontaktloses Bezahlen am Terminal schneller, der QR-Code ergänzt es für Rechnungen, Tische und Selbstbedienung.

Geben Sie Ihren Bedarf an und erhalten Sie kostenlos Angebote passender Anbieter.
Was das europäische Bezahlverfahren für Händler bringt
Mehr erfahren
Zahlungen per Link und Code anfordern
Mehr erfahren
Wallets am Terminal annehmen
Schnell kassieren am Terminal
Preisrechner
Anbietervergleich