
Startseite » Zahlungsanbieter Vergleich » Wissen zur Kartenzahlung » Dynamische Währungsumrechnung DCC, wie sie funktioniert und was sie Betrieben bringt
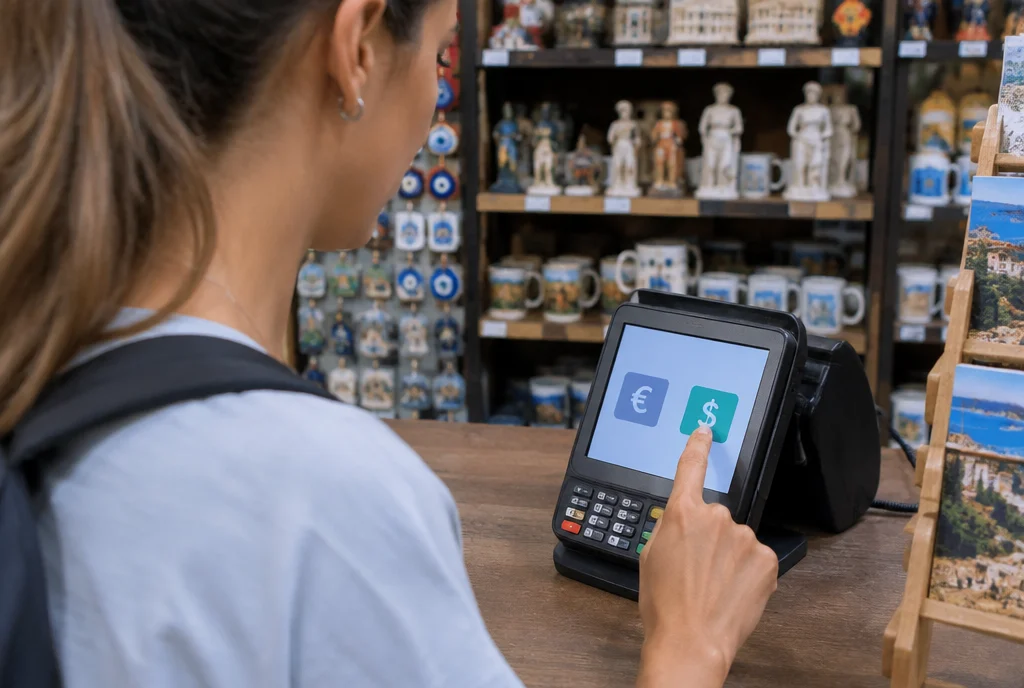
Die dynamische Währungsumrechnung, kurz DCC für Dynamic Currency Conversion, rechnet den Euro-Betrag direkt am Kartenterminal in die Heimatwährung einer ausländischen Karte um, etwa in Franken, Pfund, Złoty oder Dollar. Ihr Gast entscheidet vor der Zahlung, ob er in Euro oder in seiner Währung bezahlt, Sie selbst erhalten in beiden Fällen Euro. Für Betriebe kann DCC eine Rückvergütung bringen, für Gäste ist die Zahlung in Heimatwährung aber oft teurer als die Umrechnung durch die eigene Bank. Seit dem 19. April 2020 schreibt die EU deshalb vor, dass der Aufschlag vor der Zahlung als Prozentsatz auf den Referenzkurs der Europäischen Zentralbank angezeigt wird. Dieser Ratgeber erklärt Ablauf, Regeln, Kosten und für welche Betriebe sich die Funktion lohnt.
Bei der dynamischen Währungsumrechnung findet die Umrechnung von Euro in eine Fremdwährung nicht erst bei der Bank des Gastes statt, sondern schon am Verkaufsort. Das Terminal erkennt an den ersten Ziffern der Kartennummer, in welchem Land und in welcher Währung die Karte geführt wird. Ist das nicht Euro, bietet es an, den Betrag in dieser Währung zu belasten. Der Gast sieht dann sofort, wie viel er in seiner Heimatwährung bezahlt.
Ohne DCC zahlt der Gast in Euro, und seine Bank rechnet später zum Kurs ihres Kartensystems um, meist zuzüglich eines Auslandseinsatzentgelts. Mit DCC übernimmt ein Dienstleister des Händlers die Umrechnung und legt Kurs und Aufschlag selbst fest. Dieser Unterschied ist der Kern aller Fragen rund um DCC, denn wer umrechnet, bestimmt den Preis der Umrechnung.
Nur dann bietet das Terminal DCC an, Karten aus Euroländern zahlen immer in Euro.
Euro oder Heimatwährung, die Entscheidung liegt allein beim Karteninhaber.
Sie erhalten den Euro-Betrag, das Kursrisiko trägt der DCC-Anbieter.
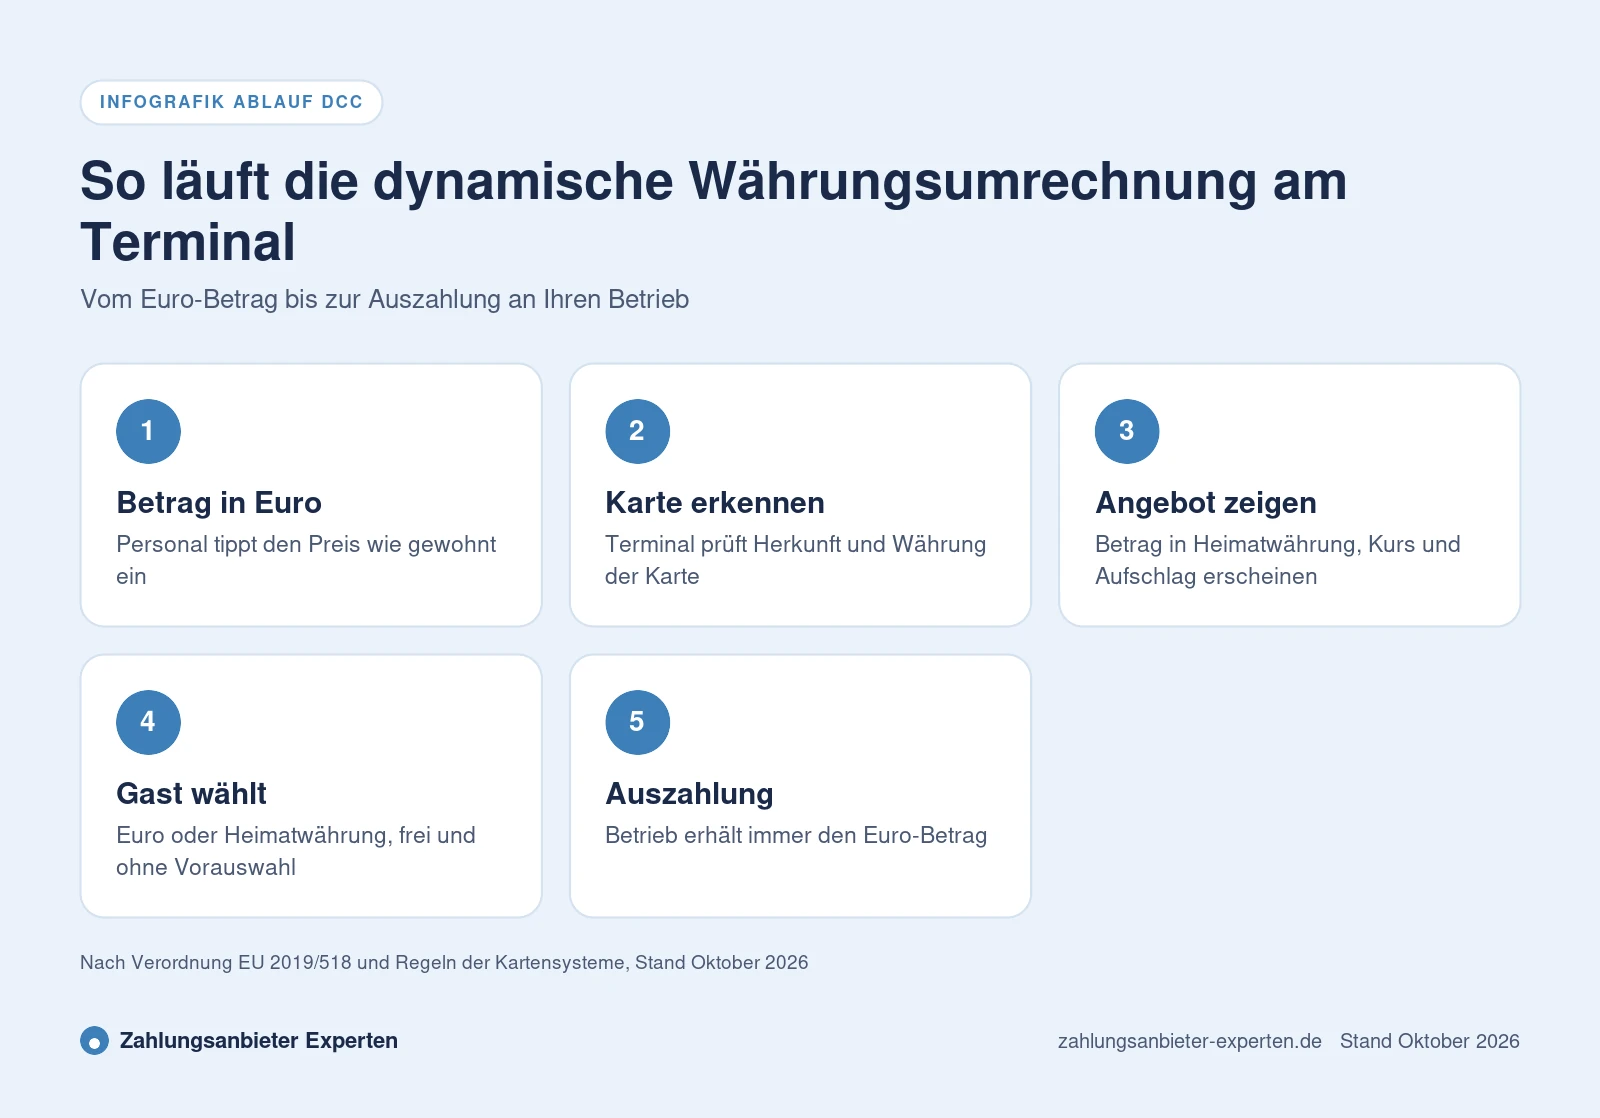
Für Ihr Personal ändert sich am Ablauf wenig. Sie tippen den Betrag wie gewohnt in Euro ein. Alles Weitere passiert zwischen Terminal, DCC-Dienst und Gast.
Wählt der Gast die Heimatwährung, steht der belastete Betrag in seiner Währung sofort fest, er kennt also die genaue Summe auf seiner Abrechnung. Wählt er Euro, rechnet seine Bank später um, zum dann gültigen Kurs ihres Kartensystems und mit ihren eigenen Entgelten. Auf dem Beleg stehen bei DCC beide Beträge, der Kurs und der Aufschlag. Dieser Beleg ist Ihr Nachweis, falls sich der Gast später beschwert oder eine Rückbuchung anstößt.
Erstatten Sie eine DCC-Zahlung, läuft die Gutschrift zum Kurs des Erstattungstags. Der Gast kann dadurch etwas mehr oder weniger zurückbekommen als bezahlt.
Ob DCC für den Gast teurer ist, hängt vom Aufschlag des DCC-Anbieters im Vergleich zu den Entgelten seiner eigenen Bank ab. Das folgende Beispiel arbeitet mit angenommenen Werten, um die Mechanik zu zeigen. Ein Gast aus Großbritannien kauft für 100 Euro ein, der EZB-Referenzkurs liegt im Beispiel bei 0,85 Pfund je Euro.
| Variante | Annahme im Beispiel | Belastung des Gastes |
|---|---|---|
| Zahlung in Euro, Bank ohne Auslandsentgelt | Kurs des Kartensystems nahe am Referenzkurs | rund 85 Pfund |
| Zahlung in Euro, Bank mit Auslandsentgelt | 1,5 Prozent Entgelt der Bank | rund 86,28 Pfund |
| Zahlung mit DCC in Pfund | 4 Prozent Aufschlag auf den Referenzkurs | 88,40 Pfund |
Die Werte sind Beispielannahmen und keine Preise eines bestimmten Anbieters. Sie zeigen, warum Verbraucherschützer und viele Banken Reisenden raten, in der Landeswährung zu zahlen. Für Sie als Händler zählt, dass der Aufschlag offen angezeigt wird und der Gast die Wahl hat. Dann bleibt DCC ein Service, kein Ärgernis. Wie internationale Gäste insgesamt bezahlen, beschreibt der Ratgeber Kartenzahlung für Touristen.
Mit der Verordnung (EU) 2019/518 hat die EU die Regeln für Währungsumrechnungen verschärft. Seit dem 19. April 2020 muss der Anbieter einer Währungsumrechnung am Terminal oder Geldautomaten vor Auslösung der Zahlung den Betrag in der Fremdwährung und die gesamten Umrechnungsentgelte als prozentualen Aufschlag auf die letzten verfügbaren Euro-Referenzkurse der Europäischen Zentralbank anzeigen. Banken müssen ihren Kundinnen bei Kartenzahlungen in einer anderen EU-Währung zudem eine elektronische Nachricht mit dem Aufschlag schicken.
Hinzu kommen die Regeln von Visa und Mastercard. Danach muss der Gast aktiv wählen, die Option Euro muss gleichwertig angeboten werden, und der Beleg muss die Umrechnung nachvollziehbar zeigen. Für Sie als Betrieb heißt das vor allem zweierlei. Ihr Terminal und Ihr Anbieter müssen die Angaben korrekt darstellen, und Ihr Personal darf den Gast nicht zur Heimatwährung drängen. Bei Zweifeln im Einzelfall hilft eine Rechtsberatung.
Der wichtigste Grund für DCC ist eine mögliche Beteiligung am Umrechnungsaufschlag. VR Payment spricht von einer anteiligen Rückvergütung vom Einkaufsbetrag in Euro, REA Card von einer Umsatzbeteiligung. Wie hoch dieser Anteil ist, veröffentlichen die Anbieter in der Regel nicht, er wird individuell vereinbart. Ein Wechselkursrisiko tragen Sie nicht, weil Sie immer den Euro-Betrag erhalten.
Auf der anderen Seite stehen Zufriedenheit und Ruf. Gäste, die später merken, dass sie mit Euro günstiger gefahren wären, sind verärgert, und manche schreiben das in Bewertungen. Außerdem fallen für Karten von außerhalb des Europäischen Wirtschaftsraums oft höhere Händlerentgelte an, unabhängig von DCC. Wie sich die Kosten zusammensetzen, erklärt der Ratgeber Kartenzahlung Gebühren.
| Aspekt | Vorteil | Nachteil |
|---|---|---|
| Einnahmen | Mögliche Rückvergütung aus dem Aufschlag | Höhe meist nicht veröffentlicht |
| Risiko | Kein Kursrisiko, Auszahlung in Euro | Beschwerden bei unklarer Wahl |
| Gast | Betrag sofort in vertrauter Währung | Oft teurer als Zahlung in Euro |
| Technik | Läuft automatisch im Terminal | Meist an bestimmte Anbieter und Mietterminals gebunden |
DCC ist eine Zusatzleistung zum Akzeptanzvertrag und wird vor allem von Acquirern mit klassischen Terminals angeboten. Sie funktioniert in der Regel mit Visa und Mastercard. Anbieter mit Einheitstarif und Kaufterminal nennen die Funktion auf ihren Preisseiten meist nicht. Die folgenden Anbieter nennen DCC laut eigenen Angaben, Stand Oktober 2026, alphabetisch.
Dynamische Währungsumrechnung für internationale Kunden am Terminal, online Währungsumrechnung über die eigenen Gateways.
DCC für Karten aus Nicht-Euro-Ländern mit monatlichem Report, dazu Tax Free als Zusatzdienst.
DCC als Zusatzfunktion mit Umsatzbeteiligung neben Trinkgeld und Bonuskarten.
Anteilige Rückvergütung ohne Kursrisiko, laut Anbieter an Terminals von Ingenico und CCV.
Auch Worldline nennt die dynamische Währungsumrechnung als Zusatzdienst, vor allem für größere Händler. Fragen Sie vor Vertragsabschluss gezielt nach unterstützten Kartensystemen, Währungen, Terminalmodellen und nach der Höhe der Rückvergütung. Lassen Sie sich die Konditionen schriftlich geben und rechnen Sie den gesamten Tarif im Preisrechner nach.
Im Preisrechner vergleichen Sie veröffentlichte Tarife mit Ihrem Umsatz und Ihrem Anteil ausländischer Karten.
Ohne DCC zahlt jeder Gast in Euro. Die Umrechnung übernimmt dann seine Bank, und zwar zum Kurs des Kartensystems, also von Visa, Mastercard oder einem nationalen System wie UnionPay. Viele Banken berechnen dafür ein Auslandseinsatzentgelt als Prozentsatz vom Umsatz, manche Karten verzichten darauf. Für Sie als Händler ändert sich nichts, Sie erhalten den Euro-Betrag abzüglich Ihres normalen Händlerentgelts.
Gäste aus Euroländern betrifft die Umrechnung gar nicht. Nach der EU-Verordnung 2021/1230 dürfen grenzüberschreitende Zahlungen in Euro nicht mehr kosten als entsprechende Inlandszahlungen. Ein Gast aus Österreich, Frankreich oder Kroatien zahlt bei Ihnen also wie zu Hause. Wie das aus Sicht von Betrieben im grenzüberschreitenden Geschäft aussieht, erklärt die Säule Kartenzahlung im Ausland.
DCC lohnt sich nur, wenn ein spürbarer Teil Ihrer Kartenumsätze mit Karten aus Nicht-Euro-Ländern bezahlt wird. Den Anteil sehen Sie in den Auswertungen Ihres Zahlungsdienstleisters, oft nach Kartenherkunft gegliedert.
| Betrieb | Typische Gäste | Einschätzung |
|---|---|---|
| Hotel in Großstadt oder Ferienregion | Schweiz, Großbritannien, USA, Skandinavien | Oft interessant, hohe Rechnungen |
| Restaurant in touristischer Lage | Gemischt, viele Euroländer | Abwägen, Stammgäste und Bewertungen beachten |
| Einzelhandel in Innenstadt oder an der Grenze | Polen, Tschechien, Schweiz, Dänemark | Interessant bei hohem Anteil, Tax Free mitdenken |
| Events und Messen | International | Je nach Publikum, schnelle Abläufe wichtig |
Wenn Sie viele Gäste aus bestimmten Ländern haben, helfen die Länderratgeber, etwa zur Kartenzahlung in Schweden oder zur Kartenzahlung in Polen, um Zahlungsgewohnheiten besser einzuschätzen.
Im Onlinehandel spricht man eher von Multi-Currency-Pricing. Der Shop zeigt Preise direkt in der Währung des Kunden an, und der Zahlungsdienstleister zahlt in Euro aus. Das ist für den Kunden transparenter als eine Umrechnung im letzten Schritt. Anbieter wie Elavon nennen Währungsumrechnung in ihren Gateways, große Onlineanbieter bieten ähnliche Funktionen. Was im Webshop sonst zu beachten ist, steht im Ratgeber Zahlungsarten im Onlineshop.
Am Geldautomaten gelten dieselben EU-Regeln, dort ist DCC aber Sache der Automatenbetreiber und betrifft Ihren Betrieb nicht. Wenn Gäste fragen, warum der Automat ihnen einen Kurs anbietet, können Sie dieselbe Erklärung geben wie am Terminal.
Bevor Sie DCC freischalten, sollten einige Punkte geklärt sein. So vermeiden Sie Ärger mit Gästen und wissen, ob sich die Funktion für Sie rechnet.
Viele Gäste haben im Urlaub schon schlechte Erfahrungen mit DCC gemacht. Ein kurzer Satz an der Kasse wie Sie können in Euro oder in Ihrer Währung zahlen, beides ist möglich, schafft Vertrauen. Mehr Hintergrund zu den Beteiligten einer Zahlung gibt der Ratgeber Acquirer und Issuer.
DCC steht für Dynamic Currency Conversion, auf Deutsch dynamische Währungsumrechnung. Gäste mit Karten aus Nicht-Euro-Ländern können am Terminal in ihrer Heimatwährung zahlen, die Umrechnung übernimmt der Dienstleister des Händlers.
Der Gast zahlt in Euro, seine Bank rechnet zum Kurs des Kartensystems um und berechnet je nach Karte ein Auslandseinsatzentgelt. Für den Händler ändert sich dabei nichts.
Oft ja, weil der DCC-Aufschlag häufig über den Entgelten der eigenen Bank liegt. Seit April 2020 muss der Aufschlag vor der Zahlung angezeigt werden, damit der Gast vergleichen kann.
Ja, Sie erhalten den Euro-Betrag. Das Wechselkursrisiko trägt der Anbieter der Umrechnung.
Einige Anbieter wie REA Card und VR Payment beteiligen Händler am Umrechnungsaufschlag. Die Höhe wird meist individuell vereinbart und nicht veröffentlicht.
Nein, DCC ist freiwillig und wird als Zusatzleistung mit dem Zahlungsanbieter vereinbart. Viele Betriebe verzichten bewusst darauf.
Nein. Bei Karten, die in Euro geführt werden, gibt es nichts umzurechnen, das Terminal bietet DCC dann nicht an.
Der Gast muss frei wählen können, eine Vorauswahl oder Druck ist nach den Regeln der Kartensysteme nicht erlaubt. Erklären Sie neutral, dass beide Wege möglich sind.

Geben Sie Ihren Bedarf an und erhalten Sie kostenlos Angebote passender Anbieter.
Fremdwährung, Entgelte und grenzüberschreitender Handel
Mehr erfahren
Internationale Karten, UnionPay und Kosten
Mehr erfahren
Was Kreditkarten Händler kosten
Anbieter mit DCC und Rückvergütung
Preisrechner
Anbietervergleich